¿Qué es el valor de empresa (EV)? ¿Por qué no basta con fijarse en la capitalización bursátil al comparar empresas?
Que dos empresas tengan la misma capitalización bursátil no significa que su valor operativo total sea el mismo.
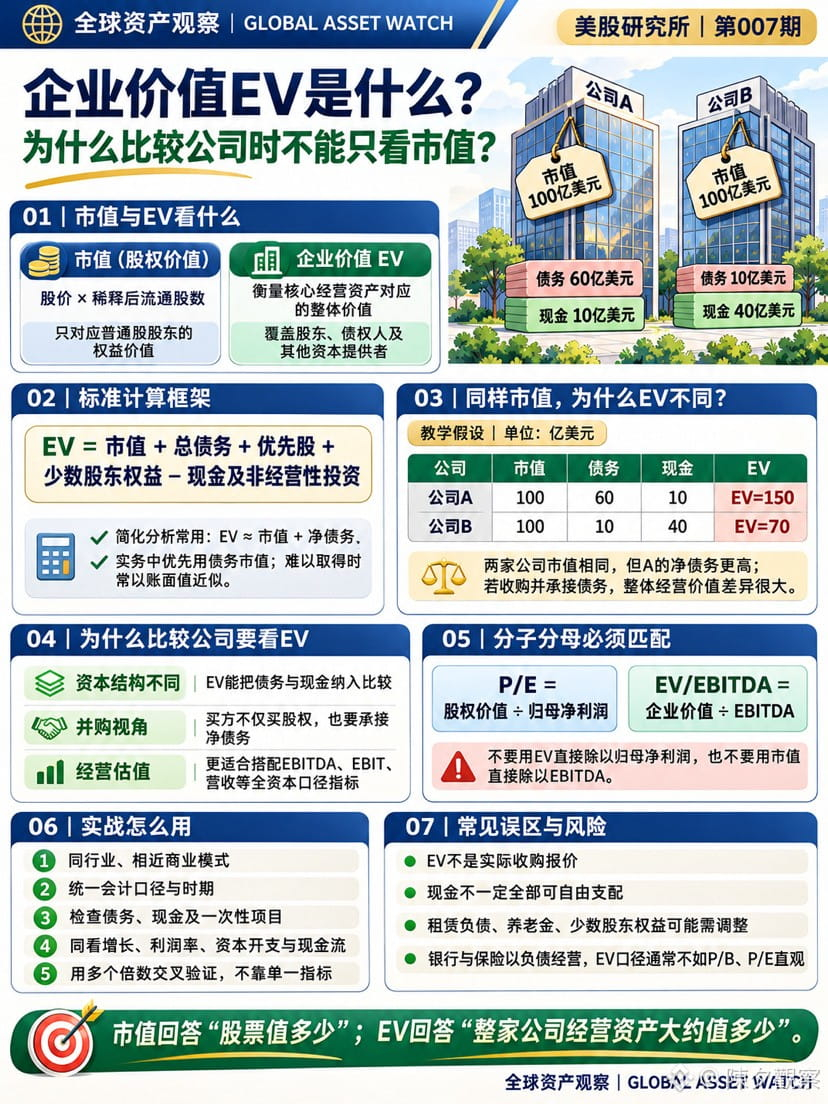
La capitalización bursátil solo refleja el valor de la participación de los accionistas ordinarios; el valor de empresa (EV) también tiene en cuenta la deuda, el efectivo, las acciones preferentes y las participaciones minoritarias:
EV = capitalización bursátil + deuda total + acciones preferentes + participaciones minoritarias − efectivo e inversiones no operativas
Por ejemplo, dos empresas tienen una capitalización bursátil de 10.000 millones de dólares cada una:
Empresa A: 6.000 millones de deuda y 1.000 millones de efectivo; EV aproximado de 15.000 millones de dólares;
Empresa B: 1.000 millones de deuda y 4.000 millones de efectivo; EV aproximado de 7.000 millones de dólares.
Si se comparan desde la perspectiva de una adquisición o de los activos operativos en su conjunto, es evidente que no tienen el mismo precio. El CFA Institute también señala que los múltiplos de EV son más adecuados para comparar empresas con distintas estructuras de capital; tanto el numerador como el denominador de EV/EBITDA corresponden al conjunto de los proveedores de capital.
Aspectos prácticos:
P/E se combina con el beneficio neto atribuible a los accionistas de la empresa matriz; EV/EBITDA, con EBITDA
El EV no es una oferta real de adquisición
No necesariamente todo el efectivo está disponible para su uso
Puede ser necesario ajustar los pasivos por arrendamientos, las pensiones y las participaciones minoritarias
En sectores que operan con pasivos, como la banca y los seguros, P/B y P/E suelen ser más intuitivos
Avance del próximo episodio:
Miércoles | Clase de cripto | Episodio 007
«¿Qué son las direcciones activas on-chain? ¿Por qué el aumento de direcciones no equivale a un aumento de usuarios?»
Que dos empresas tengan la misma capitalización bursátil no significa que su valor operativo total sea el mismo.
La capitalización bursátil solo refleja el valor de la participación de los accionistas ordinarios; el valor de empresa (EV) también tiene en cuenta la deuda, el efectivo, las acciones preferentes y las participaciones minoritarias:
EV = capitalización bursátil + deuda total + acciones preferentes + participaciones minoritarias − efectivo e inversiones no operativas
Por ejemplo, dos empresas tienen una capitalización bursátil de 10.000 millones de dólares cada una:
Empresa A: 6.000 millones de deuda y 1.000 millones de efectivo; EV aproximado de 15.000 millones de dólares;
Empresa B: 1.000 millones de deuda y 4.000 millones de efectivo; EV aproximado de 7.000 millones de dólares.
Si se comparan desde la perspectiva de una adquisición o de los activos operativos en su conjunto, es evidente que no tienen el mismo precio. El CFA Institute también señala que los múltiplos de EV son más adecuados para comparar empresas con distintas estructuras de capital; tanto el numerador como el denominador de EV/EBITDA corresponden al conjunto de los proveedores de capital.
Aspectos prácticos:
P/E se combina con el beneficio neto atribuible a los accionistas de la empresa matriz; EV/EBITDA, con EBITDA
El EV no es una oferta real de adquisición
No necesariamente todo el efectivo está disponible para su uso
Puede ser necesario ajustar los pasivos por arrendamientos, las pensiones y las participaciones minoritarias
En sectores que operan con pasivos, como la banca y los seguros, P/B y P/E suelen ser más intuitivos
Avance del próximo episodio:
Miércoles | Clase de cripto | Episodio 007
«¿Qué son las direcciones activas on-chain? ¿Por qué el aumento de direcciones no equivale a un aumento de usuarios?»