#加密美股齐跌,下轮反弹的驱动力在哪? Las acciones estadounidenses y las criptomonedas caen a la vez: ¿qué impulsará el próximo rebote?
El 16 de noviembre, los mercados bursátiles estadounidenses y el mercado de las criptomonedas volvieron a debilitarse al mismo tiempo. El índice S&P 500 cayó un 1,8% durante la sesión, el Nasdaq bajó un 2,2% y Nvidia perdió más de un 4%. Bitcoin rebotó tras tocar cerca de los 62.000 dólares durante el fin de semana, pero no logró mantenerse por encima de los 65.000 dólares. La presión vendedora del mercado aún no se ha disipado por completo.
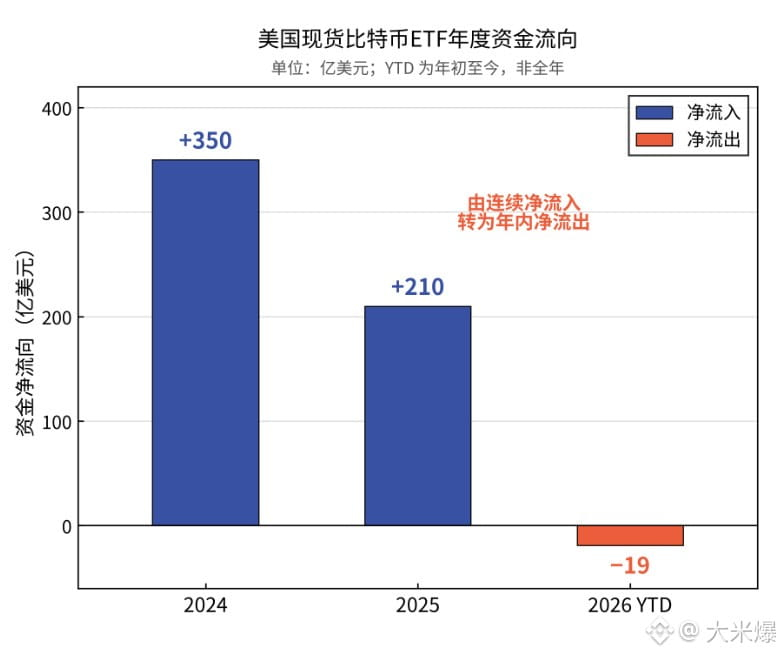
El último informe de Wintermute muestra que el rendimiento de los bonos del Tesoro estadounidense a 10 años ha subido al 5,15%, mientras que el mercado asigna una probabilidad aproximada del 92% a que la Reserva Federal suba los tipos en diciembre. Al mismo tiempo, los ETF al contado de bitcoin de Estados Unidos acumulan salidas netas de unos 1.900 millones de dólares en lo que va de año, y la oferta de monedas estables ha disminuido entre 14.000 y 16.000 millones de dólares en los últimos 30 días.
Más que la caída de los precios, merece atención la contracción simultánea de las fuentes de capital. Las tres fuerzas que impulsaron anteriormente la subida de bitcoin —los ETF al contado, las reservas de criptoactivos de las empresas y el capital incremental en monedas estables— afrontan actualmente presiones de distinta intensidad.
A corto plazo, unos resultados de Nvidia mejores de lo esperado, una salida a bolsa exitosa de Anthropic y señales menos agresivas de lo previsto por parte de la Reserva Federal podrían actuar como catalizadores de un rebote del mercado. Sin embargo, estos acontecimientos afectan sobre todo al ánimo de los inversores y no necesariamente podrán revertir la tendencia de salida de capitales.
La fuerza capaz de impulsar de verdad la próxima subida sostenida seguirá procediendo de una caída de los rendimientos de los bonos del Tesoro, del regreso de los flujos institucionales y de la reanudación del crecimiento de la oferta de monedas estables. Especialmente en una fase en la que el mercado está reduciendo ampliamente su exposición al riesgo, la velocidad del retorno de los fondos podría ser más importante que el crecimiento de los beneficios empresariales.
El mercado alcista anterior dependió de la expansión del capital y de las primas de valoración; el próximo necesita que se recupere el poder adquisitivo real. Cuando las noticias favorables se multiplican, pero cada vez hay menos capital capaz de impulsar los precios al alza, la liquidez se convierte por sí misma en el activo más escaso.
El 16 de noviembre, los mercados bursátiles estadounidenses y el mercado de las criptomonedas volvieron a debilitarse al mismo tiempo. El índice S&P 500 cayó un 1,8% durante la sesión, el Nasdaq bajó un 2,2% y Nvidia perdió más de un 4%. Bitcoin rebotó tras tocar cerca de los 62.000 dólares durante el fin de semana, pero no logró mantenerse por encima de los 65.000 dólares. La presión vendedora del mercado aún no se ha disipado por completo.
El último informe de Wintermute muestra que el rendimiento de los bonos del Tesoro estadounidense a 10 años ha subido al 5,15%, mientras que el mercado asigna una probabilidad aproximada del 92% a que la Reserva Federal suba los tipos en diciembre. Al mismo tiempo, los ETF al contado de bitcoin de Estados Unidos acumulan salidas netas de unos 1.900 millones de dólares en lo que va de año, y la oferta de monedas estables ha disminuido entre 14.000 y 16.000 millones de dólares en los últimos 30 días.
Más que la caída de los precios, merece atención la contracción simultánea de las fuentes de capital. Las tres fuerzas que impulsaron anteriormente la subida de bitcoin —los ETF al contado, las reservas de criptoactivos de las empresas y el capital incremental en monedas estables— afrontan actualmente presiones de distinta intensidad.
A corto plazo, unos resultados de Nvidia mejores de lo esperado, una salida a bolsa exitosa de Anthropic y señales menos agresivas de lo previsto por parte de la Reserva Federal podrían actuar como catalizadores de un rebote del mercado. Sin embargo, estos acontecimientos afectan sobre todo al ánimo de los inversores y no necesariamente podrán revertir la tendencia de salida de capitales.
La fuerza capaz de impulsar de verdad la próxima subida sostenida seguirá procediendo de una caída de los rendimientos de los bonos del Tesoro, del regreso de los flujos institucionales y de la reanudación del crecimiento de la oferta de monedas estables. Especialmente en una fase en la que el mercado está reduciendo ampliamente su exposición al riesgo, la velocidad del retorno de los fondos podría ser más importante que el crecimiento de los beneficios empresariales.
El mercado alcista anterior dependió de la expansión del capital y de las primas de valoración; el próximo necesita que se recupere el poder adquisitivo real. Cuando las noticias favorables se multiplican, pero cada vez hay menos capital capaz de impulsar los precios al alza, la liquidez se convierte por sí misma en el activo más escaso.