
LOS ETF DE BITCOIN PIERDEN 1.910 MILLONES DE DÓLARES: ¿ESTÁ DESAPARECIENDO LA DEMANDA INSTITUCIONAL?
La última corrección de Bitcoin ha puesto sobre la mesa una cuestión crucial.
¿Qué ocurre cuando uno de los canales de inversión regulados más importantes del mercado deja de atraer capital?
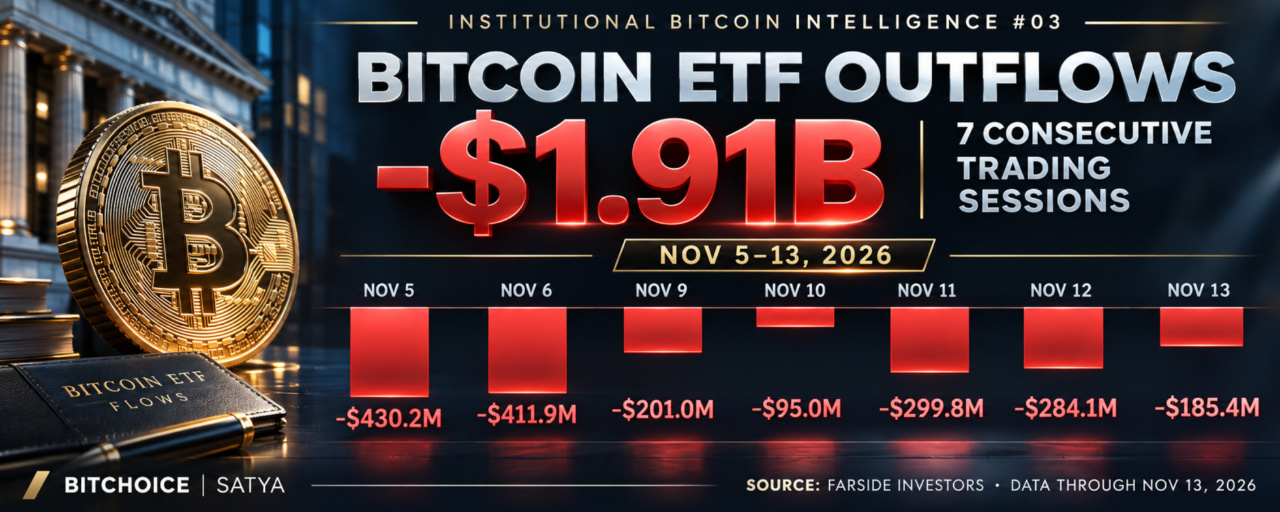
Entre el 5 y el 13 de noviembre de 2026, los ETF de Bitcoin al contado de EE. UU. registraron salidas netas acumuladas de aproximadamente 1.910 millones de dólares durante siete sesiones bursátiles consecutivas.
No fue un suceso de un solo día.
Fue un periodo sostenido de flujos negativos de fondos.
LA SANGRÍA DE SIETE SESIONES
Flujos netos diarios de los ETF spot de Bitcoin de EE. UU.:
5 de noviembre: −430,2 M$
6 de noviembre: −411,9 M$
9 de noviembre: −201,0 M$
10 de noviembre: −95,0 M$
11 de noviembre: −299,8 M$
12 de noviembre: −284,1 M$
13 de noviembre: −185,4 M$
Total: aproximadamente −1,91 mil millones de dólares.
La semana del 9 al 13 de noviembre registró por sí sola salidas netas de 1,07 mil millones de dólares.
En las dos semanas completas de negociación que terminaron el 13 de noviembre, la cifra acumulada alcanzó aproximadamente 2,35 mil millones de dólares.
Se trata de períodos de medición distintos, no de cifras que deban sumarse.
EL FACTOR BLACKROCK
El 13 de noviembre, IBIT de BlackRock registró salidas netas de 143,5 millones de dólares, mientras que FBTC de Fidelity perdió 41,9 millones de dólares.
Por tanto, IBIT representó aproximadamente el 77 % del flujo negativo total de 185,4 millones de dólares de ese día.
Durante todo el período de siete sesiones, IBIT por sí solo representó aproximadamente 1,42 mil millones de dólares en salidas netas.
Esta concentración es importante.
Los grandes vehículos de inversión en Bitcoin regulados pueden influir en el equilibrio de la demanda incremental, incluso cuando la criptomoneda subyacente sigue negociándose en muchos otros mercados.
PERO LAS SALIDAS DE LOS ETF NO SON LO MISMO QUE LAS VENTAS EN EL MERCADO SPOT
Hay una distinción importante que a menudo se pierde en los titulares del mercado.
Las participaciones de los ETF pueden negociarse entre inversores en el mercado secundario sin que cambie el número de participaciones en circulación.
Las creaciones y los reembolsos de fondos son transacciones distintas.
Los flujos netos reportados de los ETF miden el movimiento neto a través del proceso de creación y reembolso de participaciones del fondo.
No significan que se hayan vendido de inmediato en los mercados spot exactamente 1,91 mil millones de dólares en Bitcoin en el momento en que se publicaron las cifras.
El momento y el impacto en el mercado dependen de los mecanismos operativos y de la actividad de negociación de los fondos.
Aun así, siete sesiones negativas indican que este canal no generó una demanda neta positiva durante el período.
¿QUÉ INDICARÍA UNA RECUPERACIÓN REAL?
1. Flujos positivos constantes en los ETF
Un día positivo puede interrumpir la racha. Varias sesiones consecutivas de entradas aportarían pruebas más sólidas de una mejora de la demanda.
2. Menor tensión en los derivados
Una menor presión de liquidaciones forzadas reduciría la dependencia del descubrimiento de precios de los cierres repentinos de posiciones apalancadas.
3. Mayor liquidez del mercado
Los flujos de los ETF deben analizarse junto con la oferta de monedas estables, la liquidez spot y las condiciones financieras generales.
4. Participación más amplia
Una recuperación más saludable resultaría más convincente si la presión compradora no estuviera concentrada en un solo fondo o una sola sesión de negociación.
TRES SEÑALES INSTITUCIONALES
Los datos más recientes del mercado de Bitcoin revelan tres presiones distintas.
Los mercados de opciones siguen valorando la protección frente a caídas.
Strategy ha destinado un capital considerable a recomprar acciones preferentes mientras sigue comprando BTC.
Y los ETF spot de Bitcoin de EE. UU. han registrado siete sesiones consecutivas de salidas.
Estas señales describen distintas partes del mercado.
No deben combinarse de forma mecánica ni presentarse como prueba de ventas institucionales coordinadas.
Pero, en conjunto, muestran por qué el próximo avance sostenible de Bitcoin podría depender tanto de la liquidez y las condiciones de financiación como del sentimiento del mercado.
NUESTRA EVALUACIÓN
Bitcoin no necesita entradas ininterrumpidas en los ETF para revalorizarse.
Sin embargo, un retorno sostenido de los flujos netos positivos reforzaría la tesis de que la demanda institucional se está recuperando.
Hasta entonces, un rebote del precio y una recuperación duradera no deben considerarse lo mismo.
¿Qué te convencería más: un día con una gran entrada en los ETF o cinco sesiones positivas consecutivas?
BITCHOICE | SATYA
Inteligencia institucional sobre Bitcoin #03
Farside Investors, flujos de los ETF spot de Bitcoin de EE. UU. hasta el 13 de noviembre de 2026.
#Bitcoin #BitcoinETF #InstitutionalBitcoin #CryptoLiquidity #CapitalMarkets $BTC
