
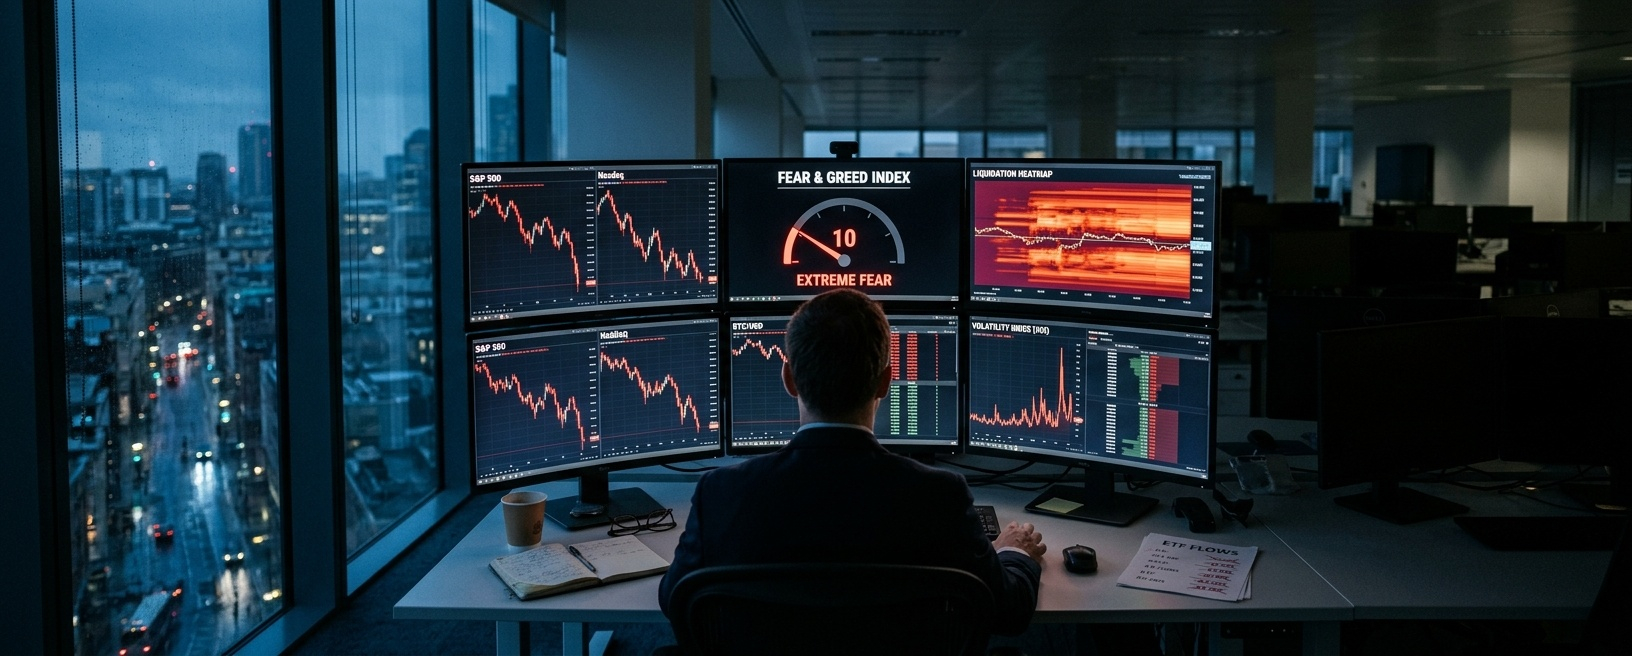

El Índice de Miedo y Codicia de las criptomonedas acaba de marcar 10. Si llevas más de un ciclo en este mercado, sabes que esa cifra no aparece a menudo. Es el tipo de lectura que hace que te sientes derecho, no porque sea una señal de compra, sino porque te dice algo sobre la psicología del momento.
Bitcoin ronda los 63.984 $ tras una brutal caída semanal del 14,4 %. Los ETF estadounidenses de Bitcoin al contado han perdido 1.910 millones de dólares en siete sesiones consecutivas hasta el 13 de noviembre. El IBIT de BlackRock perdió por sí solo 143,5 millones de dólares el viernes. Las liquidaciones del fin de semana superaron los 1.960 millones de dólares antes de enfriarse hasta los 243 millones. Y, sin embargo, algo no cuadra. El interés abierto no se disparó como suele hacerlo durante una capitulación. Las tasas de financiación se volvieron negativas por primera vez desde marzo. Esto se parece menos a una purga de posiciones apalancadas y más a un vacío de liquidez: un mercado en el que los vendedores empujaron el precio hacia el vacío y los compradores simplemente se hicieron a un lado.
Déjame explicar por qué esta distinción importa ahora mismo.
El contexto: miedo extremo, pero sin botón de pánico
El Índice de Miedo y Codicia está en 10, su nivel más bajo desde junio. Históricamente, las lecturas por debajo de 10 se han agrupado en torno a verdaderos episodios de tensión macroeconómica: el desplome por la COVID-19 en marzo de 2020 y la debacle posterior a FTX a finales de 2022. Fueron momentos en los que el propio sistema parecía frágil. Hoy se siente distinto. La fragilidad es real, pero se concentra en los flujos, no en la solvencia.
La racha de salidas de los ETF es la más larga desde su lanzamiento. Siete sesiones consecutivas de reembolsos netos, con IBIT representando aproximadamente el 90 % de las salidas de noviembre. El FBTC de Fidelity aportó 41,9 millones de dólares el viernes. Lo que me llama la atención es la concentración. Cuando un solo vehículo —el más grande y líquido— absorbe casi toda la presión vendedora, eso indica que las instituciones están ajustando rápidamente su exposición a través del instrumento más sencillo disponible. No significa necesariamente que estén abandonando Bitcoin. Significa que están reduciendo el riesgo a gran escala, e IBIT es el camino de menor resistencia.
El comportamiento de las ballenas añade otra dimensión. Onchain Lens señaló a una sola ballena que recibió 4.000 BTC (unos 259 millones de dólares) y transfirió 347 BTC a Binance, Bitget y otras plataformas en un plazo de 24 horas. Eso no es acumulación. Es prepararse para distribuir. Cuando los grandes tenedores mueven monedas a los exchanges durante un mínimo de sentimiento, no están tanteando el terreno. Se están posicionando para vender ante cualquier rebote.
Análisis técnico y on-chain: la zona de demanda entre 62.000 y 63.000 dólares
Aquí es donde el gráfico se pone interesante. La barrida del fin de semana por debajo de los 64.000 dólares creó un **vacío de liquidez**: un rango de precios con pocas órdenes pendientes, en el que una orden de venta relativamente modesta podía hacer caer el precio de forma desproporcionada. Bitcoin tocó la zona de 62.000–63.000 dólares y rebotó. Esa zona funciona ahora como un área de demanda. Si se mantiene, la barrida fue una cacería de stops, no un cambio de régimen.
El cambio de las tasas de financiación a terreno negativo es la señal clave. Por primera vez desde marzo, los contratos perpetuos están haciendo que los cortos paguen a los largos. Eso es venta impulsada por el mercado al contado, no por posiciones cortas apalancadas. En una capitulación clásica, veríamos un aumento del interés abierto a medida que se liquidan forzosamente las posiciones largas, un fuerte repunte de las tasas de financiación negativas y, después, un rebote violento. Eso no ocurrió. El interés abierto cayó un 1,84 %, mientras que el volumen negociado bajó un 43 %. El apalancamiento se ha eliminado del mercado, pero aún no ha comenzado ningún reposicionamiento agresivo. El mercado está menos cargado, pero también carece de rumbo.
Los mapas de calor de liquidaciones muestran posiciones vulnerables agrupadas entre los 67.000 y los 70.000 dólares. Si se produce un giro, los cortos acumulados en ese rango se convertirán en combustible. Pero aquí está el matiz: ese combustible solo prende si se reanudan las entradas en los ETF. Los derivados por sí solos no impulsarán el próximo tramo.
Flujos institucionales: la verdadera variable
Quiero ser claro sobre algo. La salida de 1.910 millones de dólares no es solo una señal de sentimiento. Es una señal de liquidez en dólares. Cada participación de ETF reembolsada retira del sistema exposición denominada en dólares. Una cuarta semana consecutiva de retiros endurecería aún más las condiciones, y eso importa porque las criptomonedas compiten por el mismo capital marginal que las salidas a bolsa de empresas de IA, las acciones tecnológicas y los bonos del Tesoro de corta duración.
Métrica Lectura Señal
Miedo y Codicia 10 (miedo extremo) Capitulación de los inversores minoristas
Salidas de ETF (7 sesiones) 1.910 millones de dólares Reducción del riesgo institucional
Tasa de financiación Negativa Venta impulsada por el mercado al contado
Variación del interés abierto -1,84 % Apalancamiento eliminado del mercado
Entradas de ballenas a exchanges 347 BTC / 24 h Preparación para distribuir
El contraargumento es sencillo: los flujos de los ETF miran al pasado. Para cuando se publican los datos, el movimiento ya ocurrió. Una sola sesión sólida de entradas —incluso de 200 a 300 millones de dólares— cambiaría la narrativa más rápido que cualquier nivel técnico. Los productos no están fallando. Simplemente, el apetito está dormido.
Riesgos, oportunidades y lo que realmente importa
El escenario bajista: si los reembolsos de ETF continúan por cuarta semana, es probable que se rompa la zona de los 62.000 dólares. Por debajo, la siguiente área de demanda significativa está más abajo y el vacío de liquidez se extiende. La distribución de las ballenas ante cualquier rebote limita el potencial alcista. Los vientos macroeconómicos en contra —las expectativas sobre las tasas y la fortaleza del dólar— mantienen contenida la predisposición al riesgo.
El escenario alcista: históricamente, el miedo extremo en 10 ha señalado zonas de valor a medio plazo, no mínimos exactos. Una financiación negativa junto con un interés abierto depurado significa que el mercado está limpio. La reanudación de las entradas en los ETF, incluso modestas, provocaría un cierre de posiciones cortas hacia el grupo de los 67.000–70.000 dólares. La barrida de liquidez fue el mínimo.
Mi lectura: los datos sugieren que esto es un vacío de liquidez, no un cambio de tendencia. La ausencia de un repunte del interés abierto propio de una capitulación es la divergencia clave. La venta forzada se ha detenido. El capital está al margen. El próximo movimiento direccional dependerá de que se reanuden las entradas en los ETF, no del posicionamiento en derivados.
Presta atención a los dos primeros días de negociación de la próxima semana. Si IBIT registra un día con flujos positivos —aunque sean modestos—, el combustible de las posiciones cortas por encima de los 67.000 dólares entrará en juego. Si continúan los reembolsos, los 62.000 dólares son la línea divisoria.
Ese es el panorama. Ni euforia ni catastrofismo. Solo un mercado que contiene la respiración.

