
📊El mercado bursátil estadounidense logró recuperarse tras la ola de ventas del 5 y 6 de noviembre, pero las criptomonedas siguieron cayendo. En la semana, el S&P 500 subió un 2,5 %, el Nasdaq avanzó un 2,3 %, el Dow un 2,1 % y el Nikkei un 6,5 %. Bitcoin cerró la semana en $65 300 (−12,6 %), el domingo puso a prueba los $61 960 y el lunes por la mañana cotizaba cerca de los $64 500. Ethereum perdió un 13,7 % en la semana y Solana cayó un 15,8 %.
La semana estuvo marcada por el dólar y el precio del dinero. El rendimiento de los bonos del Tesoro de EE. UU. a 10 años alcanzó el 5,15%, el índice del dólar llegó a 103,4, su máximo anual, y el mercado descuenta subidas de tipos de la Fed en diciembre, enero y marzo. Las criptomonedas fueron el eslabón más débil: las tasas, las salidas de ETF y el cierre de posiciones largas coincidieron.
La pregunta clave: ¿el rebote desde los 62 000 $ abre la puerta a un cambio de tendencia o es una pausa antes de una segunda caída brusca? Para que se dé el primer escenario, aún faltan tres condiciones: una bajada de los rendimientos, entradas en ETF y que la multitud cierre sus posiciones largas. La semana estará marcada por el informe de Nvidia el martes, la salida a bolsa de Anthropic el miércoles y el jueves, y un mercado festivo con poca liquidez antes del vencimiento de opciones del 27 de noviembre.
🔎Resumen del mes: las criptomonedas y Nvidia, a la cola
Desde principios de noviembre, $BTC baja un 16,4%, $ETH un 19,5%, $SOL un 25,2% y Nvidia un 20,4%. Son los cuatro peores activos del mes entre catorce de los principales. El mercado general apenas se vio afectado: el S&P 500 cayó un 0,2%, las acciones de valor subieron un 1,8% y el dólar un 1,5%.
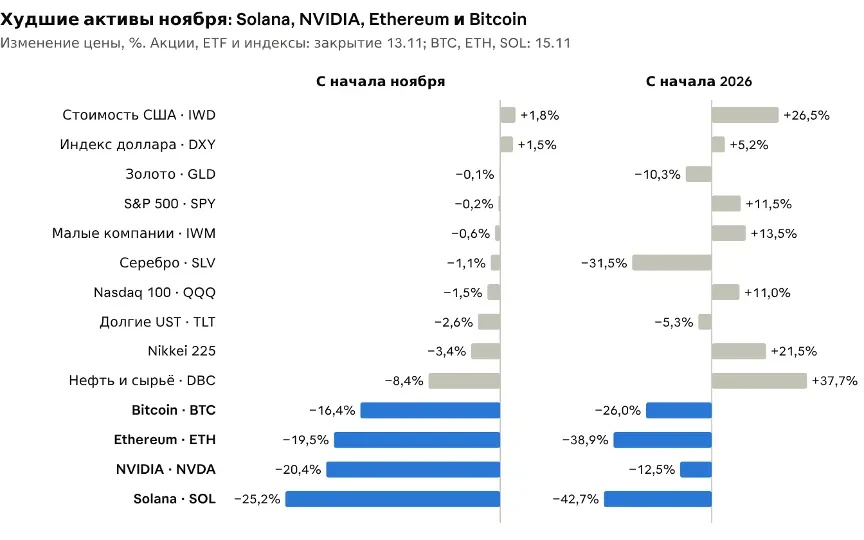
Durante la semana, el capital se desplazó dentro del mercado bursátil: salió de Nvidia y pasó a otros semiconductores y a las 493 empresas del S&P 500 que no son megacapitalizaciones. No hubo salida de los activos de riesgo: el mercado general subió mientras caía su principal líder. Las materias primas bajan un 8,4% desde principios de mes: el petróleo perdió valor a pesar de que continuaron los ataques a petroleros. Esta semana, la geopolítica no movió los precios.
El precio del dinero: el dólar frente a todo lo que no genera ingresos
El rendimiento de los bonos del Tesoro de EE. UU. a dos años subió 37 puntos básicos durante la semana, su mayor alza desde septiembre de 2024. Se vendieron bonos de corto plazo ante nuevas subidas: el mercado da por segura la de diciembre (decisión el 9 de diciembre) y descuenta otras en enero y marzo. Los bonos a diez años cerraron en el 5,15% y el índice del dólar en 103,4, un máximo de 19 meses.
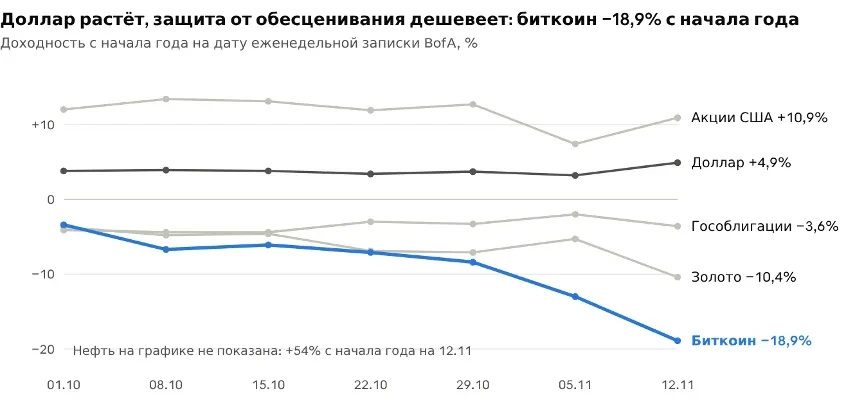
Un dólar caro golpea todo lo que no genera intereses. El oro, la plata, el bitcoin y Ethereum bajaron al mismo tiempo y por la misma razón: el aumento de los tipos reales y de la moneda estadounidense. Según BofA, desde principios de año BTC ha quedado 24 puntos porcentuales por detrás del dólar, y la mitad de esa brecha se acumuló en las últimas dos semanas.
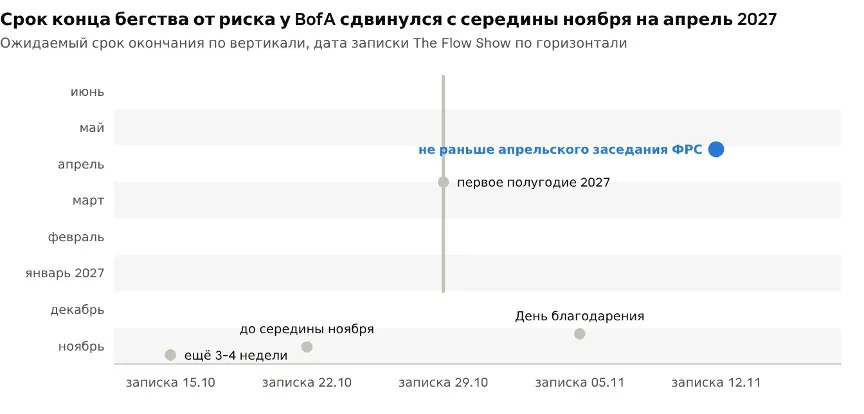
En el transcurso de un mes, BofA revisó en cinco notas consecutivas la fecha en que terminaría la huida del riesgo; desde mediados de noviembre, la ha pospuesto hasta abril de 2027. En la nota del 12 de noviembre, prevé que el ciclo de subidas no termine antes de la reunión de abril de la Fed. Las condiciones para un cambio de tendencia son: bonos a 10 años por debajo del 4,5% (BofA espera que ocurra entre diciembre y enero), WTI por debajo de 70 $ y un debilitamiento del dólar tras alcanzar su máximo en febrero-marzo. Ahora el WTI está en torno a 88 $, y aún queda lejos cumplir las tres condiciones.
💰Oro y plata
El oro cayó un 4,6% durante la semana, de 4071 $ a 3883 $ al cierre del viernes. Desde el máximo del lunes, de 4149 $, la caída fue del 6,4%. El lunes por la mañana, el precio ronda los 3850 $. La plata perdió un 5,5%, de 51,7 $ a 48,8 $, y durante el fin de semana llegó a desplomarse hasta 46,1 $. Desde principios de año, el oro baja un 10,3% y la plata un 31,5%.
Los metales pagan el precio de un dólar caro, igual que el bitcoin. Las entradas semanales en fondos de oro y plata representaron el 0,01% de sus activos, prácticamente nada. La demanda de protección contra la inflación se desplazó a los bonos TIPS y a los préstamos a tipo variable, que generan ingresos.
Espero que el oro y el bitcoin cambien de tendencia al mismo tiempo, y que la señal sea una bajada de los rendimientos: avances en las negociaciones o datos económicos débiles de EE. UU. En ese escenario, la plata rebotará con más fuerza que el oro.
Flujos de capital: 98 000 millones de dólares hacia acciones y 1550 millones fuera de los ETF de criptomonedas
Los fondos de renta variable mundiales recibieron 98 300 millones de dólares durante la semana, su mayor entrada desde junio. En el mismo periodo, los ETF de criptomonedas al contado de EE. UU. perdieron unos 1550 millones de dólares; en dos semanas, 3450 millones.
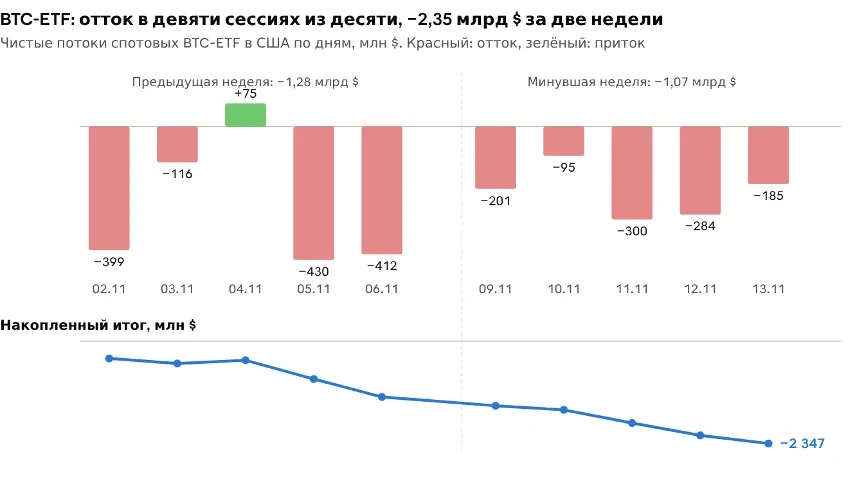
Los ETF de BTC perdieron 1070 millones de dólares, tras los 1280 millones de la semana anterior; las cinco sesiones cerraron con salidas. IBIT representó cerca del 85% de las salidas semanales y no ha registrado un solo día de entradas desde octubre. Desde principios de 2026, los ETF de BTC acumulan salidas netas de 1980 millones de dólares.
Los ETF de ETH perdieron 399 millones de dólares; esta es su séptima semana consecutiva de salidas, a una semana del récord. Sus activos se redujeron un 15,5% durante la semana, hasta los 10 850 millones de dólares. Los fondos de Solana e Hyperliquid llevan seis semanas con salidas; el fondo de Zcash perdió 31 millones de dólares, el 32% de sus activos. De las 15 categorías de ETF de criptomonedas, solo una registró entradas: 227 000 $ en fondos de Avalanche.
Las criptomonedas participan en las caídas del mercado bursátil, pero no en sus subidas. El dinero disponible de los minoristas se dirige a acciones de IA y a salidas a bolsa; por eso, el optimismo bursátil permite que el bitcoin rebote, pero no atrae entradas de capital. Los minoristas compran las caídas de los líderes, mientras los grandes inversores venden: las acciones de menos de 4 $ representaron el 32% del volumen y la demanda de acciones de Nvidia el jueves superó en 41 veces lo habitual.
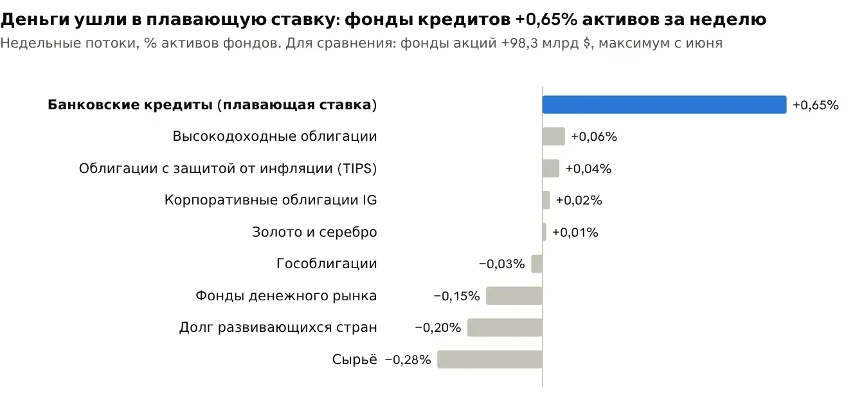
En el mercado de deuda, el dinero se desplazó hacia préstamos bancarios a tipo variable (+0,65% de los activos durante la semana), bonos de alto rendimiento y TIPS. Los fondos del mercado monetario, la deuda de países emergentes y las materias primas perdieron capital. Es una apuesta a que los tipos se mantendrán altos durante más tiempo del que se esperaba en octubre.
📉Posicionamiento: las acciones están sobrecalentadas y la multitud vuelve a estar en posiciones largas en criptomonedas
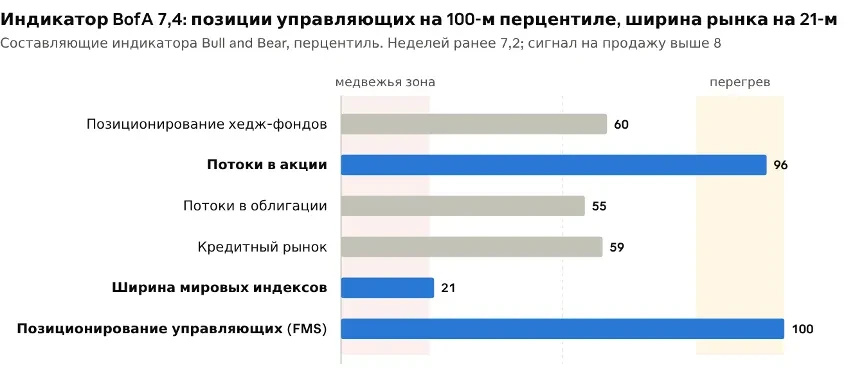
El indicador Bull & Bear de BofA subió de 7,2 a 7,4; por encima de 8 señala venta. Los flujos hacia acciones están en el percentil 96, el posicionamiento de los gestores según la encuesta FMS en el percentil 100 y la amplitud de los índices mundiales en el percentil 21. Los índices se sostienen gracias a unos pocos líderes, con las posiciones al límite, así que un tropiezo en la narrativa de la IA sacudirá con fuerza el mercado bursátil; este mes, el bitcoin cayó junto con el Nasdaq.
En criptomonedas, el interés abierto en bitcoin en las mayores plataformas cayó de 713 000 a 636 000 BTC en tres días de ventas masivas, un 11%. Durante el rebote hasta los 65 000 $, la proporción de posiciones largas y cortas de las cuentas de Binance subió de 2,7 a 3; entre las cuentas grandes, de 3,1 a 3,4. La tasa de financiación está cerca de cero. Las liquidaciones reducen el apalancamiento, pero los inversores minoristas vuelven a entrar en cada rebote. Tanto en las acciones como en los activos digitales, la multitud compra las caídas, y no ha habido capitulación en ninguno de los mercados.
Qué monedas resistieron mejor que el mercado
La diferencia entre las principales monedas fue mínima durante la semana: entre −9% y −16%; el mercado vendió todo en bloque. Las mayores caídas fueron las de las monedas con más salidas de ETF: Solana, −15,8% (los fondos llevan seis semanas con salidas y sus activos bajaron de 1,31 a 1,14 mil millones de dólares), y Ethereum, −13,7%.
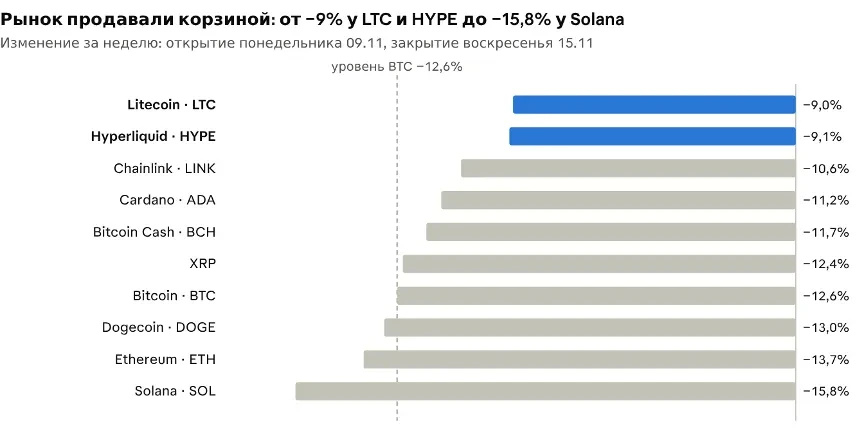
LTC (−9,0%) y HYPE (−9,1%) resistieron mejor que el mercado. El 8 de noviembre, Binance habilitó los retiros de HYPE; Upbit y Bithumb lanzaron pares con el won el 10 de noviembre, y la recompra diaria de tokens por parte del protocolo supera la emisión. Hasta el viernes, la moneda se mantuvo cerca de cero mientras BTC caía un 6,5%, pero durante el fin de semana cayó junto con las demás: la multitud tenía posiciones apalancadas en ella, y también las liquidaron.
Una tendencia notable del mes: las propias bolsas están trasladando a sus clientes a las acciones. En las plataformas de criptomonedas ya se negocian contratos perpetuos sobre Nvidia, memoria y semiconductores, e incluso sobre la salida a bolsa de Anthropic, con un apalancamiento de hasta 50×. Los inversores minoristas siguen en las bolsas, pero su dinero se destina a la operación de IA; así, el mercado cripto pierde a su principal comprador incluso dentro de su propia infraestructura.
❓Por qué el rebote aún no es un cambio de tendencia
Interpreto la caída desde el 22 de octubre como una reducción del apalancamiento de la multitud que compraba cada descenso. El fondo de un ciclo así llega cuando se dan dos condiciones: se elimina el apalancamiento y el miedo provoca ventas en el mercado al contado. Por ahora, solo se cumple la primera, y de forma parcial.
Las liquidaciones de posiciones largas durante la caída iniciada el 22 de octubre sumaron unos 11 000 millones de dólares. En las cuatro capitulaciones de 2025–2026, el fondo se formó tras liquidaciones por entre 11 100 y 13 200 millones de dólares, con una mediana de 12 300 millones. Ya se ha alcanzado cerca del 89% del volumen típico.
La multitud no ha salido del mercado: con el rebote, las cuentas minoristas vuelven a acumular posiciones largas.
No hay dinero nuevo. Los ETF registran salidas, la prima de Coinbase está en su mayor descuento desde febrero y la oferta de monedas estables se redujo en 14 200 millones de dólares en 30 días.
Por encima del precio hay oferta de tenedores con pérdidas: el precio medio de entrada de los tenedores a corto plazo está entre 74 000 y 75 000 $, el de Strategy en 75 500 $ y el de los tenedores de ETF entre 82 000 y 83 000 $. Una subida hasta los 70 000–75 000 $ encontrará vendedores que esperan salir sin pérdidas.
Hipótesis: se avecinan un rebote y un segundo fondo. En dos de las cuatro capitulaciones anteriores, tras un rebote del 9–12%, llegó un nuevo mínimo 3,5–4 semanas después, un 3–4% por debajo del primero, y entonces se liquidaron otros 3 900–5 400 millones de dólares en posiciones largas. Para la caída actual, esa zona está entre 58 500 y 61 000 $, donde también se encuentra el mínimo anual de junio, en 58 500 $. Según los casos anteriores, el plazo apunta a la primera mitad de diciembre, aunque el mercado festivo con poca liquidez y el vencimiento del 27 de noviembre podrían acelerar ese recorrido.
Tres señales confirmarían un cambio de tendencia: los bonos a 10 años por debajo del 5%, dos o tres días seguidos de entradas en ETF de BTC y una proporción de posiciones largas y cortas en las cuentas de Binance inferior a 2,5 con una tasa de financiación negativa. Consideraré que dos de las tres señales marcan el inicio del cambio de tendencia; por ahora, no se cumple ninguna.
La semana de Nvidia, la salida a bolsa de Anthropic y el Día de Acción de Gracias
Nvidia, martes 17 de noviembre: resultados después del cierre de EE. UU. (alrededor de las 21:20 UTC). Consenso: ingresos de 108 800–109 000 millones de dólares, beneficio de 2,47 $ por acción y previsión de la propia compañía de 108 000 millones de dólares ±2%. La acción cerró la semana en 162,85 $, un 33% por debajo del máximo anual y por debajo de la media de 200 días (204 $). Las opciones descuentan un movimiento de alrededor de ±10,5%.
A los resultados se suma una crisis de gobernanza. Jensen Huang dimitió el 12 de noviembre y ahora han aparecido noticias de que está considerando volver. Musk y otros firmaron una carta abierta a favor de su restitución; la petición reunió 150 000 firmas, más de 5000 de ellas de empleados, y dos grandes accionistas piden al consejo que no se apresure a buscar un sucesor.
En contra de su regreso: la investigación no ha concluido, el Congreso presiona por el asunto de China y Huang, con una participación cercana al 3,5%, no controla la empresa mediante sus acciones. Para el mercado cripto, los resultados pondrán a prueba la operación de IA: una previsión sólida impulsará el rebote de los activos de riesgo; una débil golpeará al Nasdaq y, con él, al bitcoin.
Salida a bolsa de Anthropic: fijación del precio el 18 de noviembre e inicio de la negociación en el Nasdaq con el símbolo ANT el 19 de noviembre. Rango de 70–78 $ por acción, 825 millones de acciones y una oferta de hasta 64 000 millones de dólares, con una valoración de 1,2–1,4 billones; se asignará hasta un 20% de la oferta a inversores minoristas. La cifra es 40 veces mayor que las salidas semanales de todos los ETF de criptomonedas: la oferta absorbe liquidez disponible y la atención de los minoristas en la misma semana en que el bitcoin busca compradores. Tras la salida a bolsa de SpaceX, el bitcoin marcó un nuevo mínimo anual 18 días después (58 500 $ ya el 30 de junio). La diferencia es que ahora el apalancamiento ya se ha reducido parcialmente antes de la oferta.
Fed, miércoles 18 de noviembre, 19:00 UTC. Las actas de la reunión de octubre mostrarán hasta qué punto el comité debatió una serie de subidas. Es el principal acontecimiento de la semana para los rendimientos.
Día de Acción de Gracias. Las bolsas de EE. UU. estarán cerradas el jueves 26 de noviembre y el viernes 27 habrá una sesión reducida. Ese mismo día, a las 08:00 UTC, vence la opción mensual de Deribit. La liquidez durante las fiestas es escasa, por lo que cualquier movimiento en esos días llega más lejos de lo habitual.
Vencimiento del 27 de noviembre: puts cerca del precio de mercado, el punto de máximo dolor muy por encima
BTC: 99 400 contratos por valor de 6400 millones de dólares, proporción de puts y calls de 0,96, punto de máximo dolor en 75 000 $ con un precio de 64 500 $.
puts más grandes: 63 000 $ (4200 BTC), 50 000 $ (4000), 65 000 $ (3300), 75 000 $ y 70 000 $ (3100 cada uno);
calls más grandes: 90 000 $ (4800), 85 000 $ (2600), 77 000 $ y 78 000 $ (2500 cada uno).
ETH: 289 500 ETH por valor de 522 millones de dólares, proporción de 0,49, punto de máximo dolor en 2250 $ con un precio de 1810 $.
puts de 2000 $ y 2200 $ (9200 ETH cada uno), 1800 $ (7700), 2100 $ (7600), 1600 $ (5000);
la call principal, de 3000 $ (19 800 ETH), vencerá sin valor al precio actual.
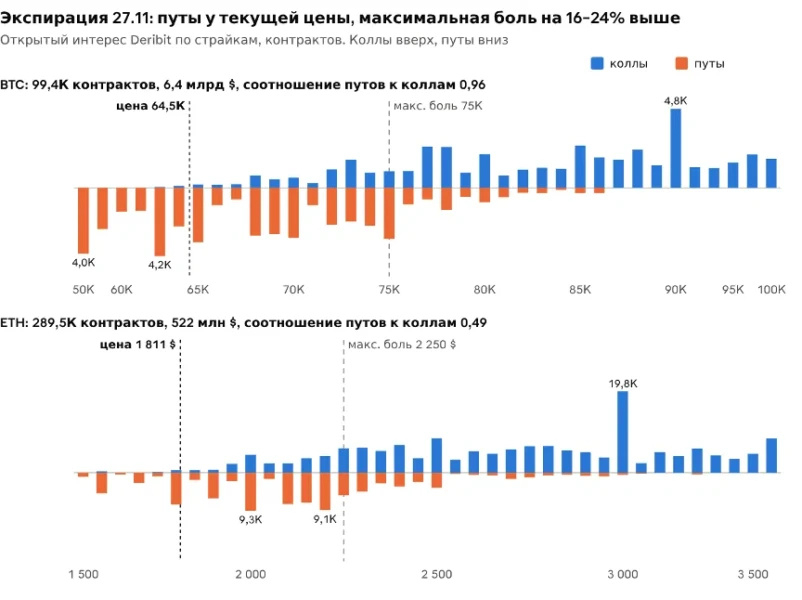
La protección se compró con antelación y ya está dentro del dinero: para BTC, hay alrededor de 20 000 BTC en puts en la zona de 63 000–70 000 $ (unos 1300 millones de dólares); para ETH, más de 50 000 ETH en la zona de 1800–2200 $.
Hipótesis: si los creadores de mercado vendieron estos puts, sus coberturas acelerarán las ventas si BTC cae por debajo de 63 000 $ y se debilitarán por encima de 65 000–66 000 $. Por eso considero que la zona de 63 000–65 000 $ decidirá la dirección durante la última semana de noviembre. El punto de máximo dolor, un 16% por encima del mercado, no atrae el precio; los precios de ejercicio cercanos al nivel actual son más importantes.
Escenarios hasta el domingo 22 de noviembre
Escenario base para la semana: rebote de BTC hasta los 68 000–72 000 $ tras los resultados de Nvidia y la salida a bolsa de Anthropic, con un máximo el 19–20 de noviembre; después, retroceso y cierre semanal en 64 000–68 000 $. Es mi hipótesis, que quedará invalidada si aparece la señal de cambio de tendencia descrita arriba.
Calendario de la semana (UTC):
Lunes 16 – martes 17 de noviembre, antes de los resultados de Nvidia. Bitcoin en un rango de 63 000–67 000 $; el mercado espera los resultados y no acumula posiciones.
Martes 17 de noviembre, alrededor de las 21:20: resultados de Nvidia. Una previsión sólida impulsaría BTC hasta los 67 000–69 000 $ durante la sesión asiática del miércoles. Una previsión débil devolvería el precio a probar los 62 000 $ ya el miércoles.
Miércoles 18 de noviembre, 19:00: actas de la Fed; por la noche, precio de la salida a bolsa de Anthropic. Un tono restrictivo en las actas y una subida de los bonos a 10 años por encima del 5,2% provocarían el primer retroceso.
Jueves 19 de noviembre, desde las 14:30: primer día de negociación de ANT. Espero que el rebote de BTC alcance su máximo el 19–20 de noviembre, en la zona de 68 000–72 000 $: la oferta absorbe liquidez y los tenedores con pérdidas venden cuando sube el precio.
Viernes 20 de noviembre: cierre semanal de las acciones. Los fondos reducen posiciones antes de la semana festiva; los flujos de los ETF mostrarán si el rebote se compró en el mercado al contado.
Sábado 21 – domingo 22 de noviembre: mercado de fin de semana con poca liquidez. Retroceso hasta los 64 000–68 000 $ y cierre semanal el domingo.
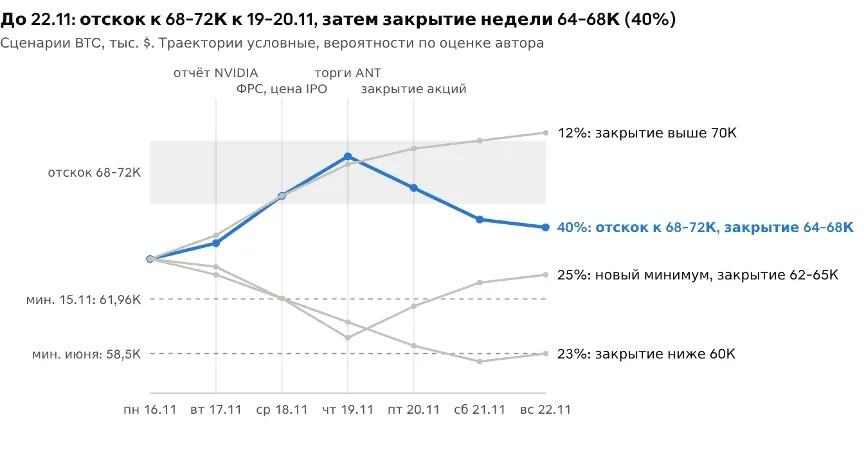
Bitcoin (64 500 $), cierre del domingo 22 de noviembre:
rebote hasta los 68 000–72 000 $ y retroceso, cierre semanal en 64 000–68 000 $: 40%;
nuevo mínimo de 58 000–61 000 $ y recuperación, cierre en 62 000–65 000 $: 25%;
cierre por encima de 70 000 $ si los bonos a 10 años bajan del 5,0%, el índice del dólar cae por debajo de 102,5 y vuelven las entradas en ETF: 12%;
cierre por debajo de 60 000 $: 23%,
Ethereum (1810 $), cierre del 22 de noviembre:
rebote hasta los 1950–2100 $ y retroceso, cierre en 1820–1950 $: 40%;
nuevo mínimo de 1600–1700 $ hasta los precios de ejercicio de los puts, cierre en 1700–1820 $: 25%;
cierre por encima de 2100 $: 12%;
cierre por debajo de 1650 $: 23%.
Oro (3850 $), cierre del viernes 20 de noviembre:
rango de 3780–3950 $, cierre en 3800–3920 $: 45%;
caída hasta los 3700–3780 $ si el índice del dólar supera 104: 30%;
subida hasta los 3950–4050 $ si los bonos a 10 años bajan del 5,05% y el índice del dólar cae por debajo de 103: 25%.
Plata (47,4 $), cierre del 20 de noviembre:
rango de 46–49,5 $, cierre en 46,5–49 $: 45%;
caída hasta los 44,5–46 $: 30%;
subida hasta los 49,5–51,5 $: 25%.
S&P 500, cierre del 20 de noviembre:
subida del 1–3% tras unos sólidos resultados de Nvidia: 45%;
caída del 2–4% si la previsión de Nvidia es débil o los bonos a 10 años superan el 5,25%: 35%;
dentro de un rango de ±1%: 20%.
Nasdaq 100, cierre del 20 de noviembre:
subida del 1,5–4%: 45%;
caída del 3–5%: 35%;
dentro de un rango de ±1,5%: 20%.
Nvidia (162,85 $), cierre del 20 de noviembre:
subida hasta los 172–182 $ (+6–12%) si la previsión supera el consenso: 45%;
caída hasta los 145–155 $ (−5–11%) si la previsión es débil o hay noticias sobre la dirección: 35%;
dentro de un rango de 155–172 $: 20%.
📍Conclusión
Tres tendencias marcaron noviembre:
El precio del dinero. Los bonos del Tesoro de EE. UU. a 10 años, en el 5,15%; el dólar, en máximos de 19 meses; y el mercado descuenta una subida de tipos en diciembre. Todo lo que no genera ingresos, desde el bitcoin hasta el oro, pierde valor.
El capital sigue en activos de riesgo y evita el mercado cripto. En una semana entraron 98 000 millones de dólares en acciones, salieron 1550 millones de los ETF de criptomonedas y el dinero disponible de los minoristas se dirige a acciones de IA y salidas a bolsa.
No hubo capitulación. Las liquidaciones alcanzaron el 89% del volumen típico, la multitud vuelve a acumular posiciones largas en cada rebote y los tenedores con pérdidas esperan por encima del precio.
Mientras los bonos a 10 años estén por encima del 5%, el índice del dólar por encima de 102,5 y los ETF registren salidas, cualquier subida de BTC se venderá con fuerza. Es probable que el cambio de tendencia comience con una bajada de los rendimientos; entonces los metales preciosos y las criptomonedas subirán juntos.