
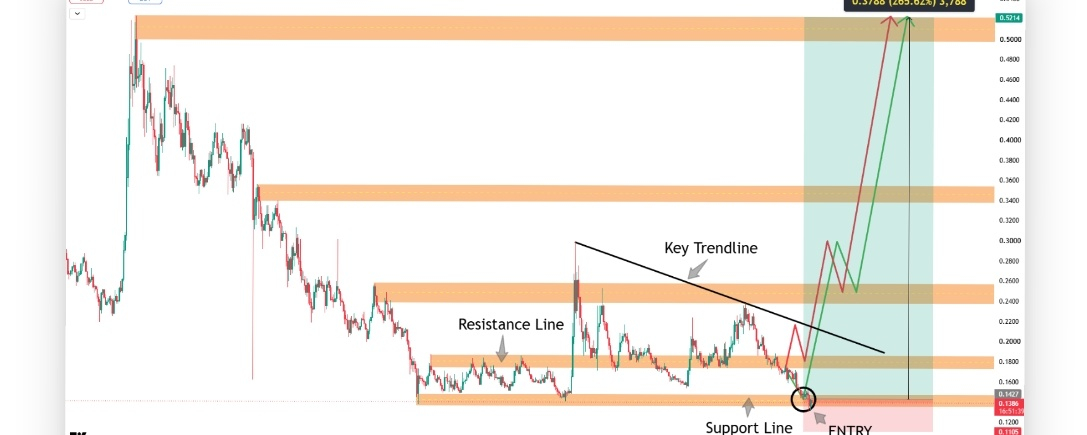
Una criptomoneda de aproximadamente 4.900 MILLONES de dólares.
⠀
Más de 35.000 MILLONES de tokens en circulación.
⠀
Una red que admite monedas estables, pagos y activos financieros tokenizados.
⠀
Y un token que cotiza aproximadamente un 84 % por debajo de su máximo histórico.
⠀
Pero aquí está la contradicción.
⠀
Stellar puede mover más dinero sin exigir que los usuarios mantengan proporcionalmente más XLM.
⠀
Los bajos costos de transacción refuerzan el atractivo de la red.
⠀
También hacen más exigente la ecuación de captura de valor del token.
⠀
¿Es $XLM una inversión en infraestructura financiera global que ha pasado desapercibida?
⠀
¿O puede Stellar triunfar mientras su token nativo capta relativamente poco valor económico?
⠀
Examinemos las cifras.
⠀
01 | ¿QUÉ ES STELLAR?
⠀
Stellar es una cadena de bloques diseñada para facilitar la emisión de activos y las transferencias financieras.
⠀
Su red puede transportar representaciones digitales de monedas y otros activos.
⠀
XLM, también llamado lumen, es su token nativo.
⠀
Permite pagar las comisiones de transacción y mantener los saldos mínimos de las cuentas.
⠀
Entre sus posibles aplicaciones se incluyen:
⠀
• Pagos transfronterizos
• Transferencias de monedas estables
• Fondos tokenizados
• Cambio de divisas
• Aplicaciones de ahorro y préstamo
• Servicios financieros programables
⠀
La tesis de inversión sostiene que una infraestructura de liquidación accesible puede atraer actividad financiera sostenida.
⠀
La tesis del token requiere un paso adicional:
⠀
Esa actividad debe generar una demanda significativa de XLM.
⠀
02 | LAS CIFRAS QUE IMPORTAN
⠀
Datos de investigación al 16 de noviembre de 2026:
⠀
Precio de XLM: ~$0.1384
Capitalización de mercado: ~$4.90B
Valoración totalmente diluida (FDV): ~$6.92B
Oferta circulante: ~35.408B XLM
Oferta total: ~50.002B XLM
Oferta circulante / oferta total: ~70.8%
Volumen de negociación en 24 h: ~$152.8M
Máximo histórico: ~$0.8756
Caída desde el máximo histórico: ~84.2%.
⠀
FUNDAMENTOS DE LA RED:
⠀
TVL de DeFi: ~$193.18M
Capitalización de mercado de monedas estables: ~$419.93M
AUM activo de RWA registrado: ~$3.96B
Volumen DEX en 24 h: ~$2.47M
Comisiones de la cadena en 24 h: ~$976.
⠀
Estas métricas miden actividades diferentes.
⠀
No deben sumarse como si fueran una sola medida del valor de la red.
⠀
03 | LA OPORTUNIDAD DE LOS PAGOS
⠀
Mover dinero internacionalmente implica más que enviar una transacción de cadena de bloques.
⠀
Los usuarios necesitan:
⠀
Acceso fiable.
⠀
Liquidez entre monedas.
⠀
Proveedores de servicios que cumplan con la normativa.
⠀
Y formas prácticas de entrar y salir de la red.
⠀
La oportunidad de Stellar consiste en facilitar esos flujos de trabajo financieros.
⠀
Sin embargo, una transferencia denominada en una moneda estable genera demanda de esa moneda estable.
⠀
Genera cierta demanda de XLM debido a los requisitos de la red.
⠀
Eso no significa que sea necesario comprar o mantener en XLM el importe total de la transferencia.
⠀
Esta distinción es fundamental para la tesis de inversión.
⠀
04 | LA OPORTUNIDAD DE LA TOKENIZACIÓN
El informe de Allium con la Stellar Development Foundation calcula que el mercado de activos tokenizados de Stellar alcanzó aproximadamente los $4.12 billion hasta el 30 de septiembre de 2026.
⠀
El informe registra un crecimiento de aproximadamente 6.1× durante el año anterior.
⠀
Esto respalda el argumento de que Stellar alberga activos financieros significativos.
⠀
Pero los saldos de activos tokenizados no son ingresos de XLM.
⠀
Tampoco son activos propiedad de quienes poseen XLM.
⠀
Y no permiten determinar con qué frecuencia se negocian esos activos.
⠀
Además, los distintos paneles de datos usan fechas y definiciones diferentes.
⠀
El informe de septiembre y el AUM de RWA registrado hoy no deben considerarse series idénticas.
⠀
Sigue por separado la emisión, las transferencias recurrentes, la liquidez y el uso como garantía.
⠀
05 | CÓMO XLM CAPTA LA DEMANDA
⠀
XLM cumple funciones concretas en la red.
⠀
Las comisiones se pagan en XLM.
⠀
Las cuentas también requieren reservas mínimas.
⠀
La reserva base actual es de 0.5 XLM.
⠀
Una cuenta básica requiere dos reservas base, o 1 XLM, además de los requisitos adicionales para las entradas pertinentes del libro mayor.
⠀
Esto genera demanda funcional.
⠀
Pero las cantidades importan.
⠀
Diez millones de cuentas básicas adicionales requerirían aproximadamente 10 millones de XLM, antes de considerar entradas adicionales y otros ajustes.
⠀
Eso representa solo alrededor del 0.03% de la oferta circulante actual.
⠀
Por lo tanto, el crecimiento de las cuentas por sí solo no demuestra que exista una gran limitación de la oferta.
⠀
06 | LA CONTRADICCIÓN DE LAS COMISIONES BAJAS
⠀
La comisión mínima actual de Stellar por incluir una operación es de 100 stroops, equivalente a 0.00001 XLM.
⠀
Los costos reales dependen de la estructura de la transacción, la congestión y los requisitos de recursos de los contratos inteligentes.
⠀
A modo de ejemplo:
⠀
Un millón de operaciones clásicas con la comisión base mínima consumiría apenas 10 XLM.
⠀
Al precio de referencia, eso equivale aproximadamente a $1.38.
⠀
Esto ilustra las comisiones base; no es una estimación de los costos totales de la red.
⠀
Esto explica la tensión económica.
⠀
La liquidación económica resulta atractiva para los clientes.
⠀
Pero incluso una actividad enorme puede generar una demanda directa de comisiones moderada.
⠀
Una red de gran volumen no se convierte automáticamente en una red con grandes ingresos.
⠀
07 | LAS COMISIONES NO SON INGRESOS PARA LOS TENEDORES
⠀
DefiLlama registra aproximadamente $976 tanto en comisiones diarias de la cadena como en ingresos diarios de la cadena.
⠀
Esas etiquetas no significan que quienes poseen XLM reciban ese importe.
⠀
Stellar afirma que las comisiones se destinan a un fondo común de comisiones, en lugar de pagarse a la Fundación o a los validadores de la red.
⠀
Los validadores no reciben compensación económica por aprobar transacciones.
⠀
No existe un dividendo directo de comisiones proporcional por el simple hecho de poseer XLM.
⠀
Del mismo modo, las comisiones de las aplicaciones forman parte de sus propios modelos económicos.
⠀
No deben atribuirse automáticamente al token nativo.
⠀
La actividad de la red, las ganancias de las aplicaciones y los rendimientos para los tenedores son medidas distintas.
⠀
08 | LA CUESTIÓN DE LA OFERTA Y LA DISTRIBUCIÓN
⠀
Stellar puso fin a su mecanismo de inflación en octubre de 2019.
⠀
La documentación oficial indica que existen aproximadamente 50 billion de lumens y que no se crearán más bajo el marco actual.
⠀
Pero una oferta total fija no significa que la oferta circulante también sea fija.
⠀
Aproximadamente 14.59 billion de XLM están fuera de la cifra de oferta circulante declarada.
⠀
Esa diferencia no confirma que vaya a producirse una liberación próxima de tokens.
⠀
El mandato de la Fundación establece que utilizará y distribuirá XLM para desarrollar el ecosistema, e informará trimestralmente sobre su uso.
⠀
⠀
Las distribuciones pueden impulsar el desarrollo y la adopción.
⠀
También pueden aumentar la oferta líquida.
⠀
Sigue los desembolsos reales y el comportamiento de quienes los reciben, en lugar de asumir que cada distribución se convierte en una venta inmediata.
⠀
09 | EL DESAFÍO COMPETITIVO
⠀
Stellar compite por los pagos, la emisión de activos, la liquidez y la atención de los desarrolladores.
⠀
Entre sus alternativas se encuentran otras cadenas de bloques públicas y la infraestructura financiera tradicional.
⠀
Las variables competitivas incluyen:
⠀
• Fiabilidad de las transacciones
• Costos operativos totales
• Liquidez
• Distribución de billeteras
• Compatibilidad normativa
• Acceso a contrapartes financieras
⠀
Es poco probable que las comisiones bajas, por sí solas, basten para diferenciarse.
⠀
Los activos tokenizados también conllevan riesgos relacionados con los emisores y la custodia.
⠀
Una cadena de bloques puede procesar correctamente una transferencia, mientras que el activo subyacente sigue dependiendo de derechos legales e instituciones ajenas a la cadena.
⠀
Los inversores deben evaluar ambos niveles.
⠀
10 | LA CUESTIÓN DE LA VALORACIÓN
⠀
Con aproximadamente 35.408 billion de XLM en circulación:
⠀
$0.25 implica una capitalización de mercado de ~$8.85B.
⠀
$0.50 implica ~$17.70B.
⠀
$1.00 implica ~$35.41B.
⠀
$2.00 implica ~$70.82B.
⠀
Con aproximadamente 50 billion de XLM en total:
⠀
$0.50 implica una FDV de ~$25B.
⠀
$1.00 implica ~$50B.
⠀
$2.00 implica ~$100B.
⠀
Estas son ilustraciones de valoración, no objetivos de precio.
⠀
Extrapolar la cifra de $976 en comisiones de la cadena de un día a todo un año arroja aproximadamente $356,000.
⠀
Es una instantánea limitada, no una previsión ni una medida de los beneficios de una empresa.
⠀
Esto muestra por qué la actividad actual de comisiones directas no basta, por sí sola, para explicar una valoración de miles de millones de dólares.
⠀
Los inversores anticipan una utilidad más amplia y una mayor demanda monetaria en el futuro.
⠀
11 | LOS ARGUMENTOS A FAVOR Y EN CONTRA
⠀
ARGUMENTOS A FAVOR:
⠀
Aumentan los pagos con monedas estables.
⠀
Los activos tokenizados atraen actividad financiera recurrente.
⠀
Las aplicaciones profundizan la liquidez.
⠀
Más empresas mantienen saldos operativos de XLM.
⠀
Y la demanda incremental absorbe la oferta circulante adicional.
⠀
ARGUMENTOS EN CONTRA:
⠀
La actividad de monedas estables y activos genera una demanda limitada del token nativo.
⠀
Las comisiones bajas mantienen modesta la captación directa de valor.
⠀
Los competidores ofrecen una distribución o liquidez superiores.
⠀
Las distribuciones de la Fundación amplían la oferta disponible.
⠀
Y los titulares sobre adopción superan los beneficios económicos medibles para los tenedores.
⠀
El éxito de Stellar y el rendimiento de la inversión en XLM pueden divergir.
⠀
Esa posibilidad debe ocupar un lugar central en el análisis.
⠀
12 | VEREDICTO FINAL
⠀
Stellar tiene una tesis creíble como infraestructura financiera.
⠀
Facilita saldos significativos de monedas estables y activos tokenizados.
⠀
XLM también tiene una utilidad real a través de las comisiones y las reservas de las cuentas.
⠀
Pero la utilidad real no justifica automáticamente cualquier valoración.
⠀
La pregunta central es si el crecimiento de la red genera una demanda de XLM lo bastante grande y persistente.
⠀
Sigue la actividad de pagos recurrentes.
⠀
Sigue la liquidez de los activos y el uso de las aplicaciones.
⠀
Sigue los saldos operativos de XLM.
⠀
Y sigue el crecimiento de la oferta circulante.
⠀
Una caída del 84% no demuestra que esté infravalorado.
⠀
Miles de millones en activos tokenizados no equivalen a miles de millones de demanda del token nativo.
⠀
La tesis de inversión de XLM se fortalece cuando la adopción genera una demanda de tokens medible que supera los requisitos mínimos de las transacciones.
⠀
Guarda este análisis antes del próximo ciclo de pagos y tokenización.
⠀
¿Cuál tiene la tesis de liquidación a largo plazo más sólida?
⠀
¿$XLM, $XRP o $ALGO?
⠀
Comparte tu opinión abajo.