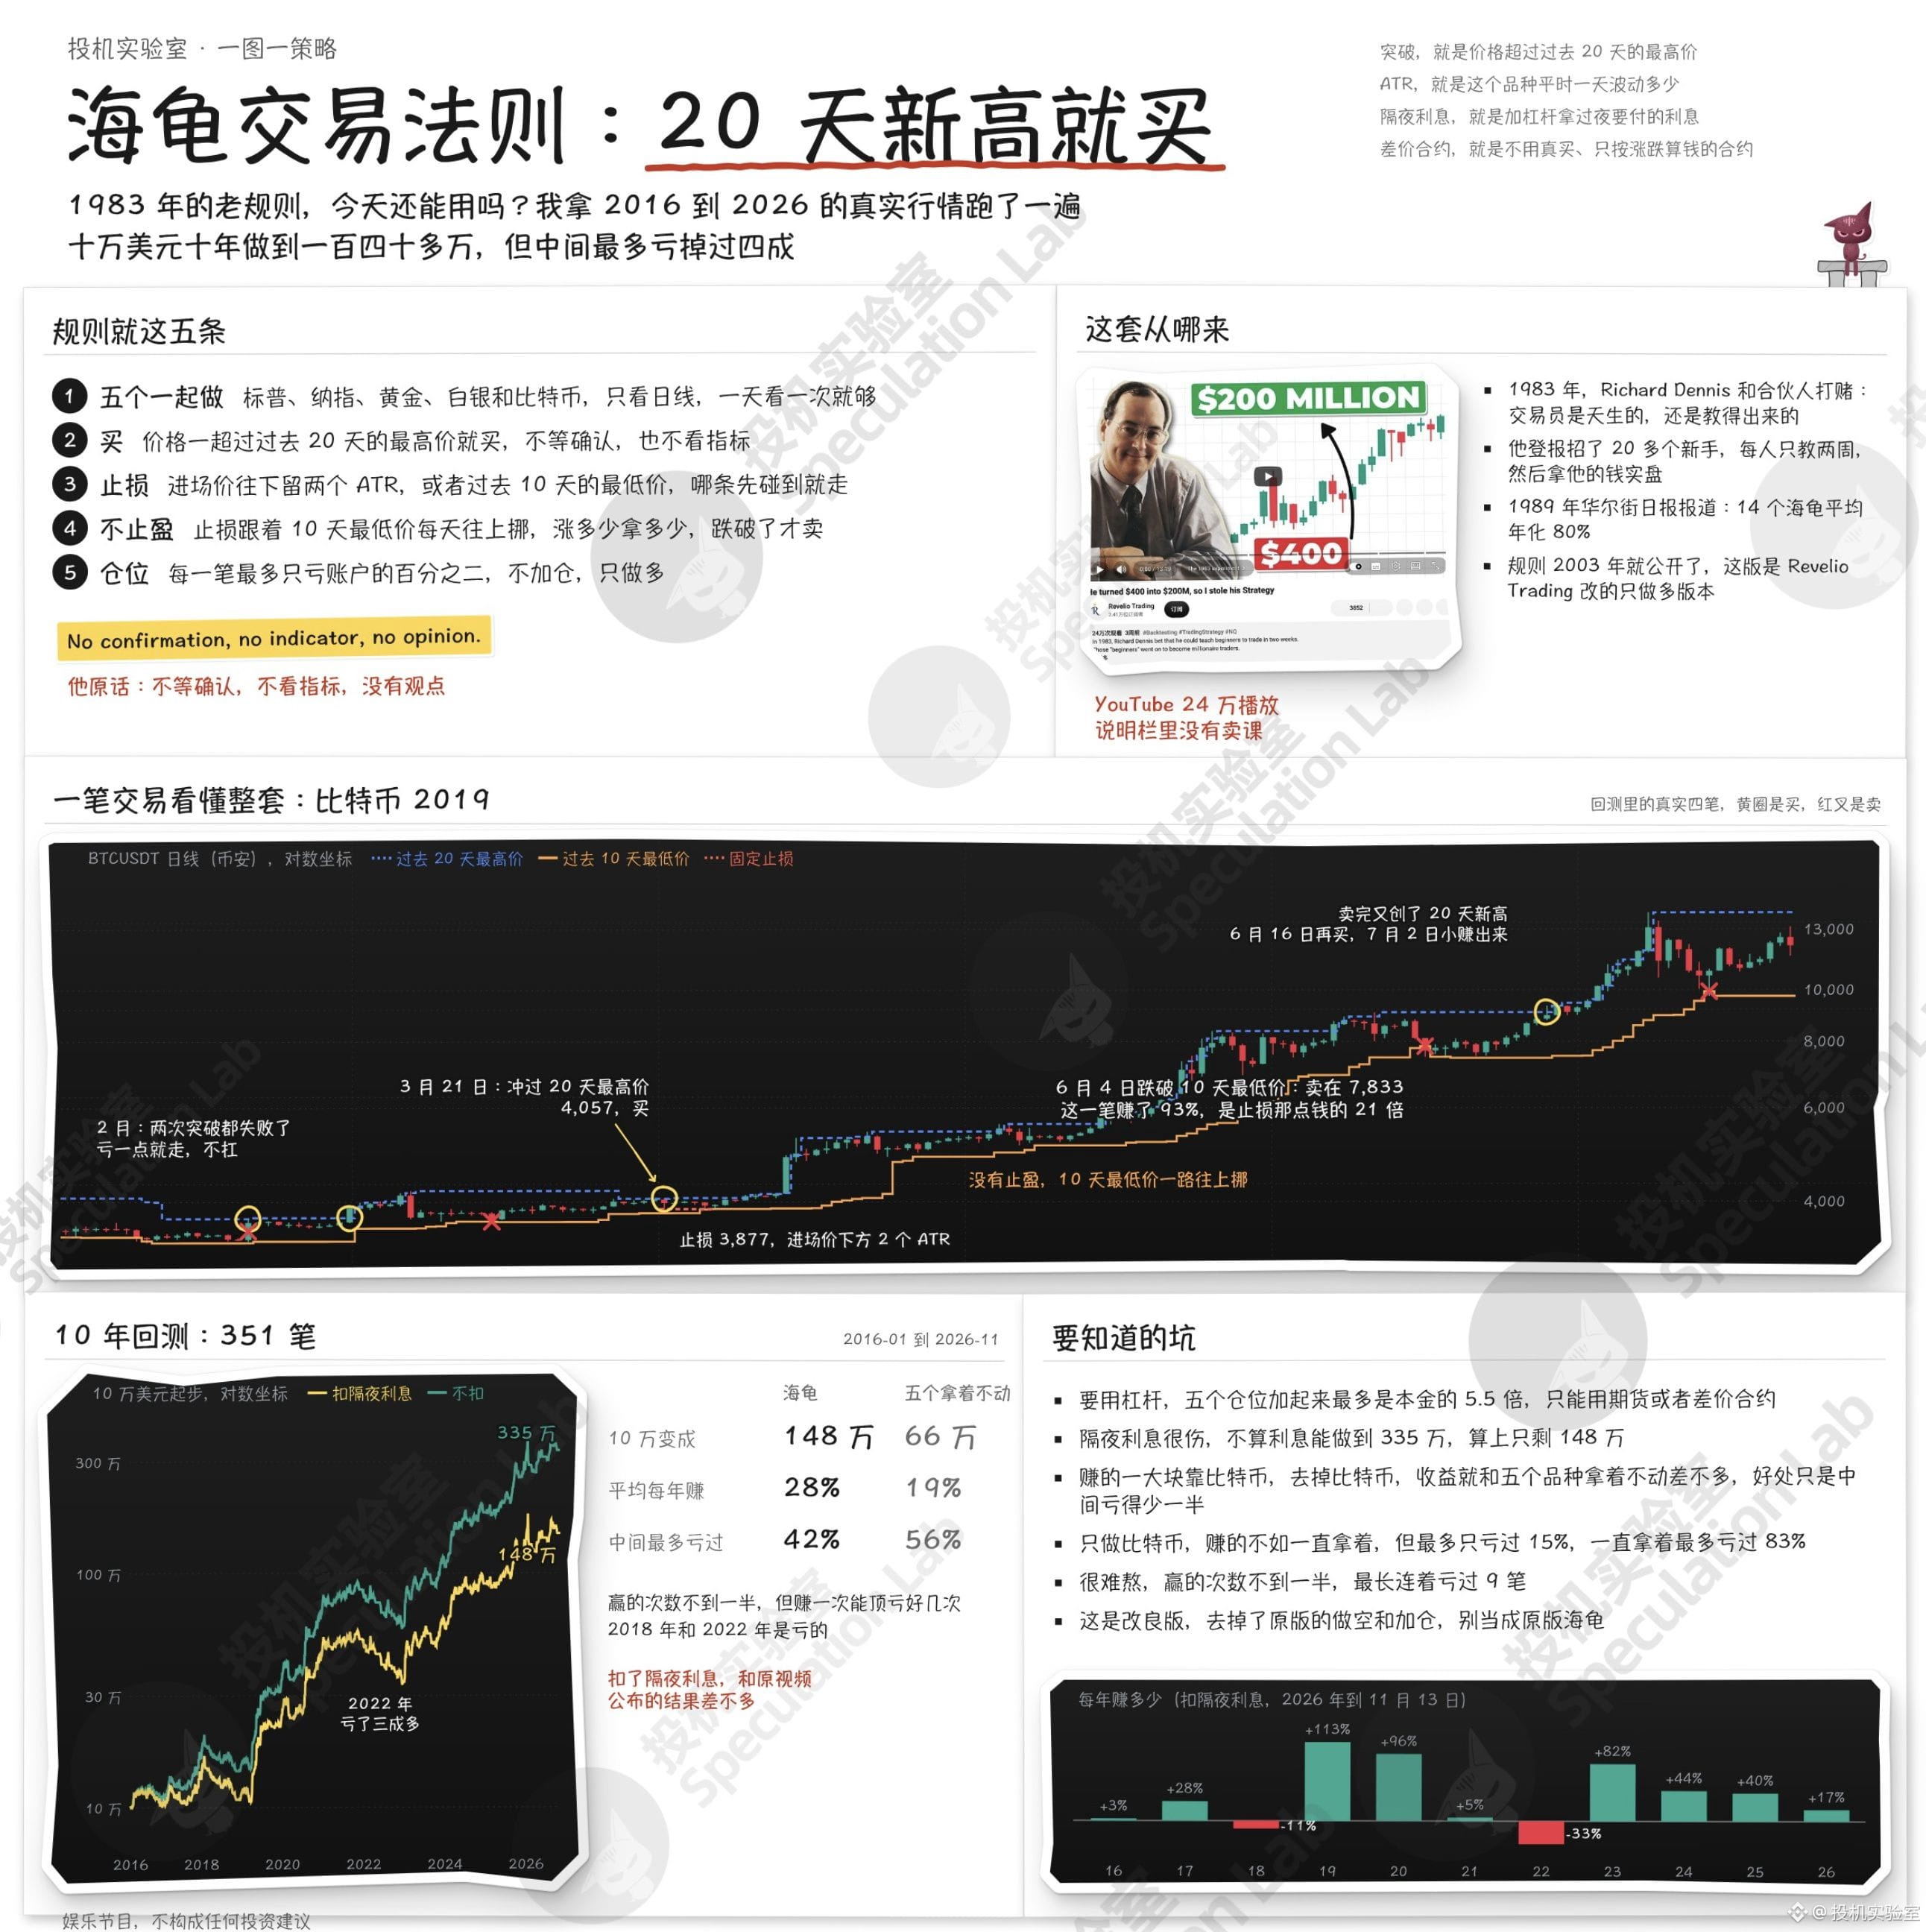

El método de trading de las tortugas sigue siendo un clásico. Si entiendes este gráfico, ya sabrás cómo funciona.
En 1983, alguien en Estados Unidos reclutó a más de veinte principiantes que nunca habían operado y solo les enseñó durante dos semanas. Más tarde, The Wall Street Journal informó que estos principiantes, a quienes llamaban las tortugas, podían ganar un promedio del 80 % al año 🤑😘
Quien los reclutó fue Richard Dennis, un peso pesado de los futuros. En aquel entonces, apostó con su socio a que se podía enseñar a operar. El método que les enseñó era muy sencillo: comprar cuando el precio superara el máximo de los últimos 20 días y vender cuando cayera por debajo del mínimo de los últimos 10. Mientras tanto, no intentaban adivinar los máximos ni fijaban un objetivo de ganancias: dejaban correr las ganancias.
El stop loss también era muy rígido: se fijaban en cuánto solía fluctuar ese activo en un día y dejaban un margen equivalente al doble de esa cantidad. Por ejemplo, si comprabas bitcoin a 4057 en 2019, cuando su fluctuación diaria promedio era de unos 90 dólares, el stop loss se colocaba en 3877.
En cada operación, como máximo se arriesgaba el 2 % de la cuenta.
Ahora alguien adaptó el método para operar solo en largo y lo aplicó al S&P 500, el Nasdaq, el oro, la plata y el bitcoin. Probé la estrategia con datos reales de los últimos diez años: con 100.000 dólares se podían obtener más de 1,4 millones. La misma cantidad, invertida en esos cinco activos y sin hacer nada, habría llegado a 660.000 dólares.
Pero en algún momento llegó a perder hasta un 40 %, y las operaciones ganadoras fueron menos de la mitad. La mayor parte del tiempo acumulaba pequeñas pérdidas y recuperaba el dinero gracias a unas cuantas grandes subidas.
En una operación con bitcoin, mantuvo la posición desde 4057 hasta 7833. En el gráfico dibujé cómo se encadenan todas las reglas.
En 1983, alguien en Estados Unidos reclutó a más de veinte principiantes que nunca habían operado y solo les enseñó durante dos semanas. Más tarde, The Wall Street Journal informó que estos principiantes, a quienes llamaban las tortugas, podían ganar un promedio del 80 % al año 🤑😘
Quien los reclutó fue Richard Dennis, un peso pesado de los futuros. En aquel entonces, apostó con su socio a que se podía enseñar a operar. El método que les enseñó era muy sencillo: comprar cuando el precio superara el máximo de los últimos 20 días y vender cuando cayera por debajo del mínimo de los últimos 10. Mientras tanto, no intentaban adivinar los máximos ni fijaban un objetivo de ganancias: dejaban correr las ganancias.
El stop loss también era muy rígido: se fijaban en cuánto solía fluctuar ese activo en un día y dejaban un margen equivalente al doble de esa cantidad. Por ejemplo, si comprabas bitcoin a 4057 en 2019, cuando su fluctuación diaria promedio era de unos 90 dólares, el stop loss se colocaba en 3877.
En cada operación, como máximo se arriesgaba el 2 % de la cuenta.
Ahora alguien adaptó el método para operar solo en largo y lo aplicó al S&P 500, el Nasdaq, el oro, la plata y el bitcoin. Probé la estrategia con datos reales de los últimos diez años: con 100.000 dólares se podían obtener más de 1,4 millones. La misma cantidad, invertida en esos cinco activos y sin hacer nada, habría llegado a 660.000 dólares.
Pero en algún momento llegó a perder hasta un 40 %, y las operaciones ganadoras fueron menos de la mitad. La mayor parte del tiempo acumulaba pequeñas pérdidas y recuperaba el dinero gracias a unas cuantas grandes subidas.
En una operación con bitcoin, mantuvo la posición desde 4057 hasta 7833. En el gráfico dibujé cómo se encadenan todas las reglas.