$SHIB: Entender el VWAP sin pensamientos mágicos
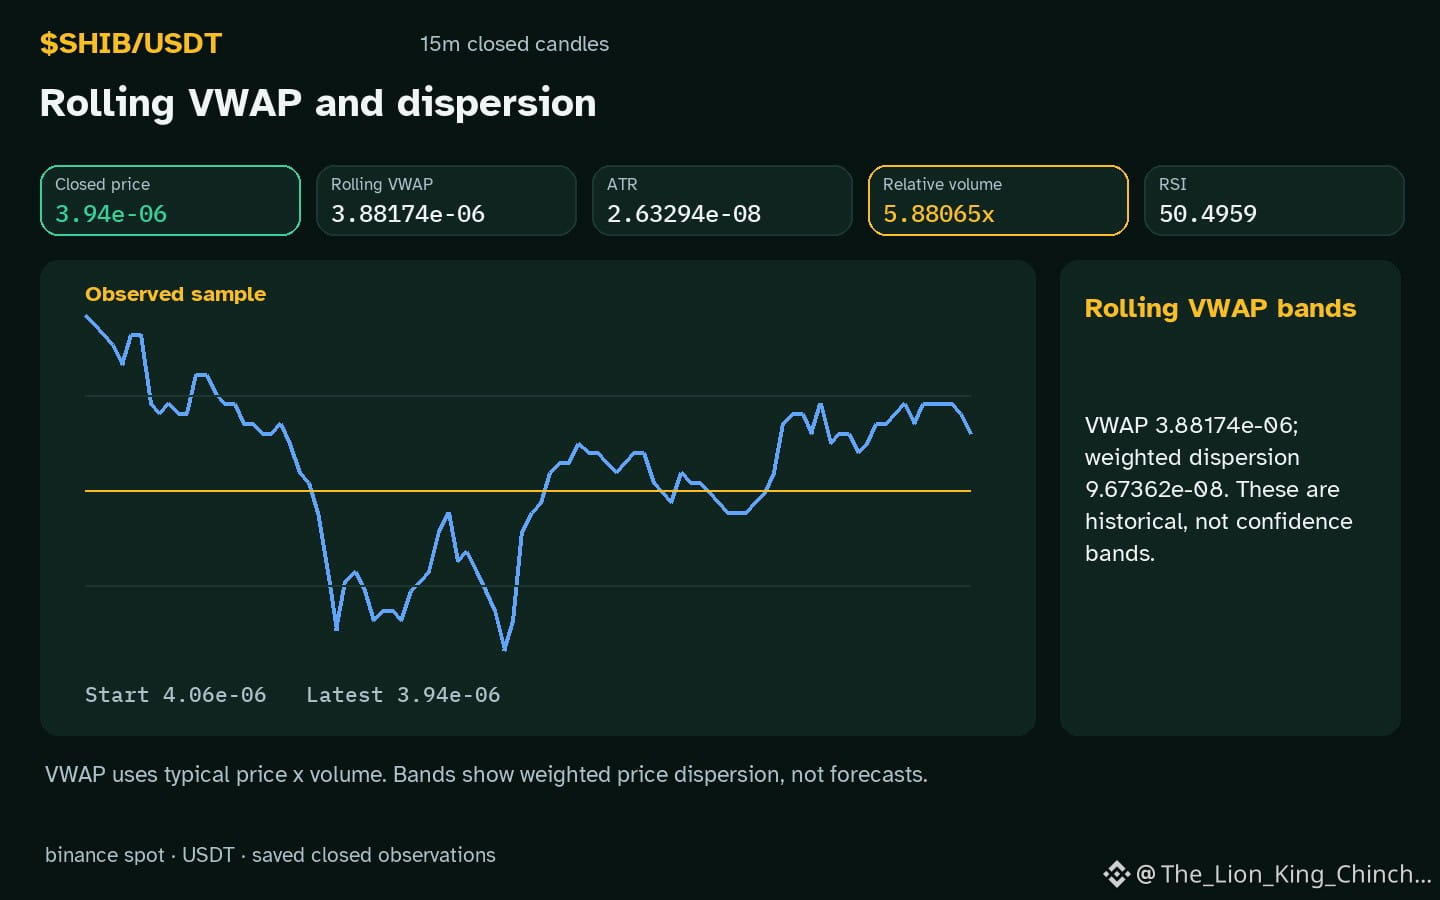
El gráfico $SHIB muestra una tendencia bajista en el marco horario mientras el volumen se mantiene por encima de la línea base, lo que plantea una pregunta básica: ¿actúa el precio promedio ponderado por volumen como un imán? En mi imaginario cuaderno de investigación, a menudo imagino a un hámster en una cinta de correr intentando perseguir un objetivo en movimiento: la línea VWAP se mueve con cada operación, pero el hámster nunca la alcanza porque la propia cinta está impulsada por esas mismas operaciones. Esta metáfora nos recuerda que el VWAP es simplemente un promedio estadístico: el valor total negociado dividido por el volumen total durante un intervalo elegido. No garantiza ningún rebote ni revela intenciones ocultas.
Una forma útil de pensar en el VWAP es tratarlo como un punto de referencia para la eficiencia del precio. Si el precio se sitúa notablemente por encima del VWAP mientras el volumen relativo es 5.88x la línea base, un operador podría preguntarse si el mercado está pagando de más por el activo en ese intervalo. Por el contrario, si el precio queda muy por debajo del VWAP, la misma métrica podría indicar un descuento temporal. La observación actual de una caída en el marco horario y un RSI moderado de 50.5 deja abiertas ambas posibilidades.
Una autoevaluación puede ser útil. Si la próxima vela cerrada muestra un cambio diario de -3.90244% que reduce la brecha con el VWAP, la hipótesis anterior de una ineficiencia del precio pierde fuerza. Si la brecha se amplía, la referencia del VWAP sigue siendo una comprobación útil, aunque sin garantizar la dirección.
Investigación de mercado probabilística; no es una recomendación ni garantiza rendimientos.
#SHIB #LearnCrypto #AprendizajeCripto
El gráfico $SHIB muestra una tendencia bajista en el marco horario mientras el volumen se mantiene por encima de la línea base, lo que plantea una pregunta básica: ¿actúa el precio promedio ponderado por volumen como un imán? En mi imaginario cuaderno de investigación, a menudo imagino a un hámster en una cinta de correr intentando perseguir un objetivo en movimiento: la línea VWAP se mueve con cada operación, pero el hámster nunca la alcanza porque la propia cinta está impulsada por esas mismas operaciones. Esta metáfora nos recuerda que el VWAP es simplemente un promedio estadístico: el valor total negociado dividido por el volumen total durante un intervalo elegido. No garantiza ningún rebote ni revela intenciones ocultas.
Una forma útil de pensar en el VWAP es tratarlo como un punto de referencia para la eficiencia del precio. Si el precio se sitúa notablemente por encima del VWAP mientras el volumen relativo es 5.88x la línea base, un operador podría preguntarse si el mercado está pagando de más por el activo en ese intervalo. Por el contrario, si el precio queda muy por debajo del VWAP, la misma métrica podría indicar un descuento temporal. La observación actual de una caída en el marco horario y un RSI moderado de 50.5 deja abiertas ambas posibilidades.
Una autoevaluación puede ser útil. Si la próxima vela cerrada muestra un cambio diario de -3.90244% que reduce la brecha con el VWAP, la hipótesis anterior de una ineficiencia del precio pierde fuerza. Si la brecha se amplía, la referencia del VWAP sigue siendo una comprobación útil, aunque sin garantizar la dirección.
Investigación de mercado probabilística; no es una recomendación ni garantiza rendimientos.
#SHIB #LearnCrypto #AprendizajeCripto