$NEAR obtuvo la mayor ganancia fuera de muestra, y aun así la estrategia fracasó.
Laboratorio de backtesting n.º 1: ¿funciona realmente una cuadrícula que sigue la tendencia?
La idea: ejecutar una cuadrícula de futuros, pero elegir su dirección según la tendencia diaria. Cuadrícula larga cuando el precio está por encima de la MA20 y la MA7 está por encima de la MA25; cuadrícula corta cuando ambas están por debajo; neutral cuando la MA7 y la MA25 están a menos de un 3 % de distancia entre sí. Periodos de siete días, apalancamiento de 3x, stop loss un 1,5 % fuera del rango y comisiones de Binance incluidas.
Datos: los 10 principales contratos perpetuos de USDT por volumen, con 365 días de velas de 15 min. Los parámetros se eligieron usando solo la primera mitad del año (12 variantes por par, 120 en total) y luego se probaron en la segunda mitad, que el modelo nunca había visto.
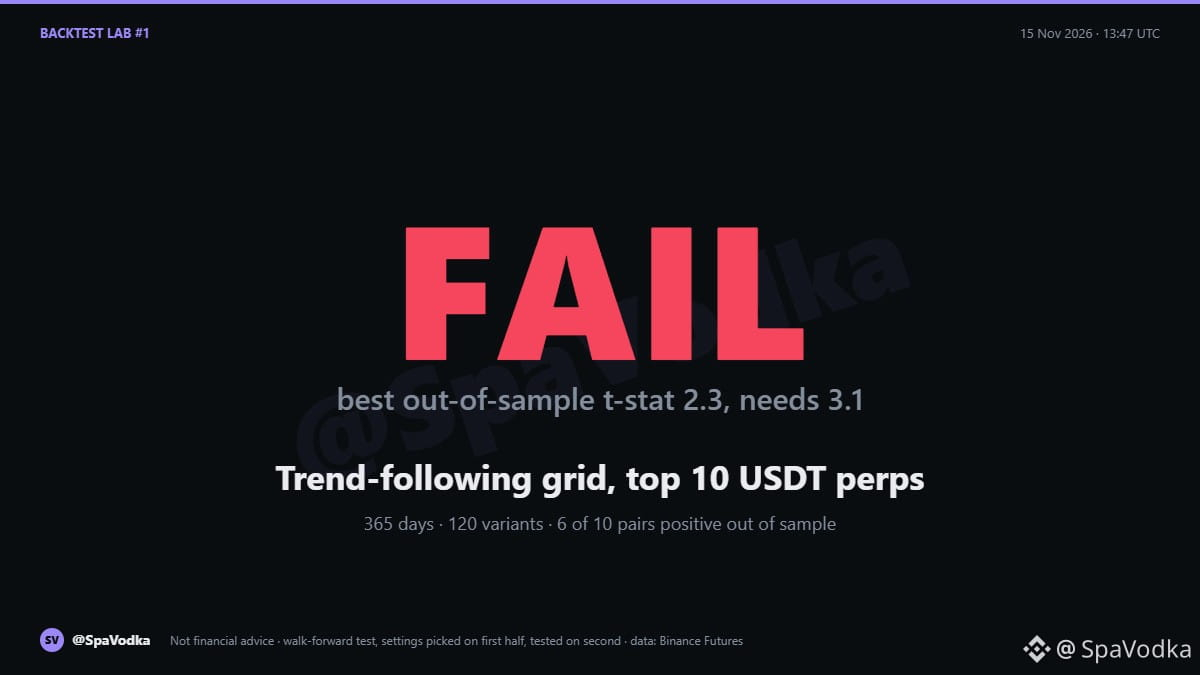
Resultado con datos no vistos: 6 de los 10 pares se mantuvieron en positivo. El mejor estadístico t fue 2,3 (SOL y NEAR). Después de probar 120 variantes, un edge real necesita al menos 3,1. NEAR alcanzó su stop en el 38 % de los periodos semanales. HYPE pasó de generar ganancias en el entrenamiento a tener pérdidas fuera de muestra.
Veredicto: FRACASO. Los números positivos que se ven aquí son lo que se obtiene al probar 120 versiones y quedarse con la mejor, no una prueba de que exista un edge.
Qué hago con esto: no operarla. Mismo veredicto que en mi primera prueba del 4 de noviembre; los datos nuevos no lo cambiaron.
Lo siguiente en la lista: ventanas de desbloqueo, beta de las altcoins frente a BTC, reversiones de financiación extrema. ¿Cuál debería probar después?
Esto no es asesoramiento financiero.
#Backtesting #tradingStrategy #gridtrading
Laboratorio de backtesting n.º 1: ¿funciona realmente una cuadrícula que sigue la tendencia?
La idea: ejecutar una cuadrícula de futuros, pero elegir su dirección según la tendencia diaria. Cuadrícula larga cuando el precio está por encima de la MA20 y la MA7 está por encima de la MA25; cuadrícula corta cuando ambas están por debajo; neutral cuando la MA7 y la MA25 están a menos de un 3 % de distancia entre sí. Periodos de siete días, apalancamiento de 3x, stop loss un 1,5 % fuera del rango y comisiones de Binance incluidas.
Datos: los 10 principales contratos perpetuos de USDT por volumen, con 365 días de velas de 15 min. Los parámetros se eligieron usando solo la primera mitad del año (12 variantes por par, 120 en total) y luego se probaron en la segunda mitad, que el modelo nunca había visto.
Resultado con datos no vistos: 6 de los 10 pares se mantuvieron en positivo. El mejor estadístico t fue 2,3 (SOL y NEAR). Después de probar 120 variantes, un edge real necesita al menos 3,1. NEAR alcanzó su stop en el 38 % de los periodos semanales. HYPE pasó de generar ganancias en el entrenamiento a tener pérdidas fuera de muestra.
Veredicto: FRACASO. Los números positivos que se ven aquí son lo que se obtiene al probar 120 versiones y quedarse con la mejor, no una prueba de que exista un edge.
Qué hago con esto: no operarla. Mismo veredicto que en mi primera prueba del 4 de noviembre; los datos nuevos no lo cambiaron.
Lo siguiente en la lista: ventanas de desbloqueo, beta de las altcoins frente a BTC, reversiones de financiación extrema. ¿Cuál debería probar después?
Esto no es asesoramiento financiero.
#Backtesting #tradingStrategy #gridtrading