

¿Por qué me centro en datos de liquidez más detallados en lugar de en los indicadores tradicionales en cadena?
Quienes han seguido de cerca mis análisis desde el año pasado ya lo sabrán.
Sigo utilizando activamente datos en cadena. Sin embargo, ya casi nunca me baso en indicadores que agregan de forma general la actividad de toda la red de Bitcoin.
En cambio, divido a los participantes del mercado en categorías más específicas, cuantifico los flujos de capital a nivel de empresas e instituciones individuales y elaboro conjuntos de datos que puedo incorporar directamente a mi análisis.
ForeDex sigue desarrollando nuevos conjuntos de datos basados en esta misma filosofía analítica.
Algunos ejemplos son:
Datos OTC
Datos de creadores de mercado
Custodia institucional
Liquidez de préstamos DeFi
Estos conjuntos de datos están diseñados para seguir directamente a participantes y actividades específicos del mercado que intervienen en la provisión o el uso de liquidez.
En particular, la liquidez de préstamos DeFi nos permite analizar no solo las entradas de capital, sino también la acumulación de liquidez impulsada por el apalancamiento y las señales de sobrecalentamiento del sentimiento del mercado.
Este conjunto de datos ha sido especialmente útil para desenvolvernos en el mercado actual, y creo que podría seguir desempeñando un papel importante en el futuro.
Entonces, ¿por qué insisto en desglosar los datos en cadena en categorías tan detalladas?
Porque el marco para interpretar los datos tradicionales en cadena ha cambiado desde la aprobación de los ETF de Bitcoin.
Desde la aprobación de los ETF de Bitcoin al contado, la estructura de trading del mercado y la forma en que se mueve el capital han cambiado significativamente.
Como resultado, creo que los indicadores tradicionales en cadena contienen ahora mucho más ruido y distorsión estructural.
El problema es que muchos analistas siguen aplicando marcos de interpretación históricos sin tener suficientemente en cuenta estos cambios estructurales.
No estoy sugiriendo que los datos en cadena hayan perdido su valor.
Todo lo contrario. Creo firmemente que los datos en cadena siguen siendo extremadamente valiosos.
Sin embargo, cuando cambia la estructura del mercado, también debe evolucionar el marco que utilizamos para interpretar los datos.
Voy a repasar algunos ejemplos.
1. Direcciones activas
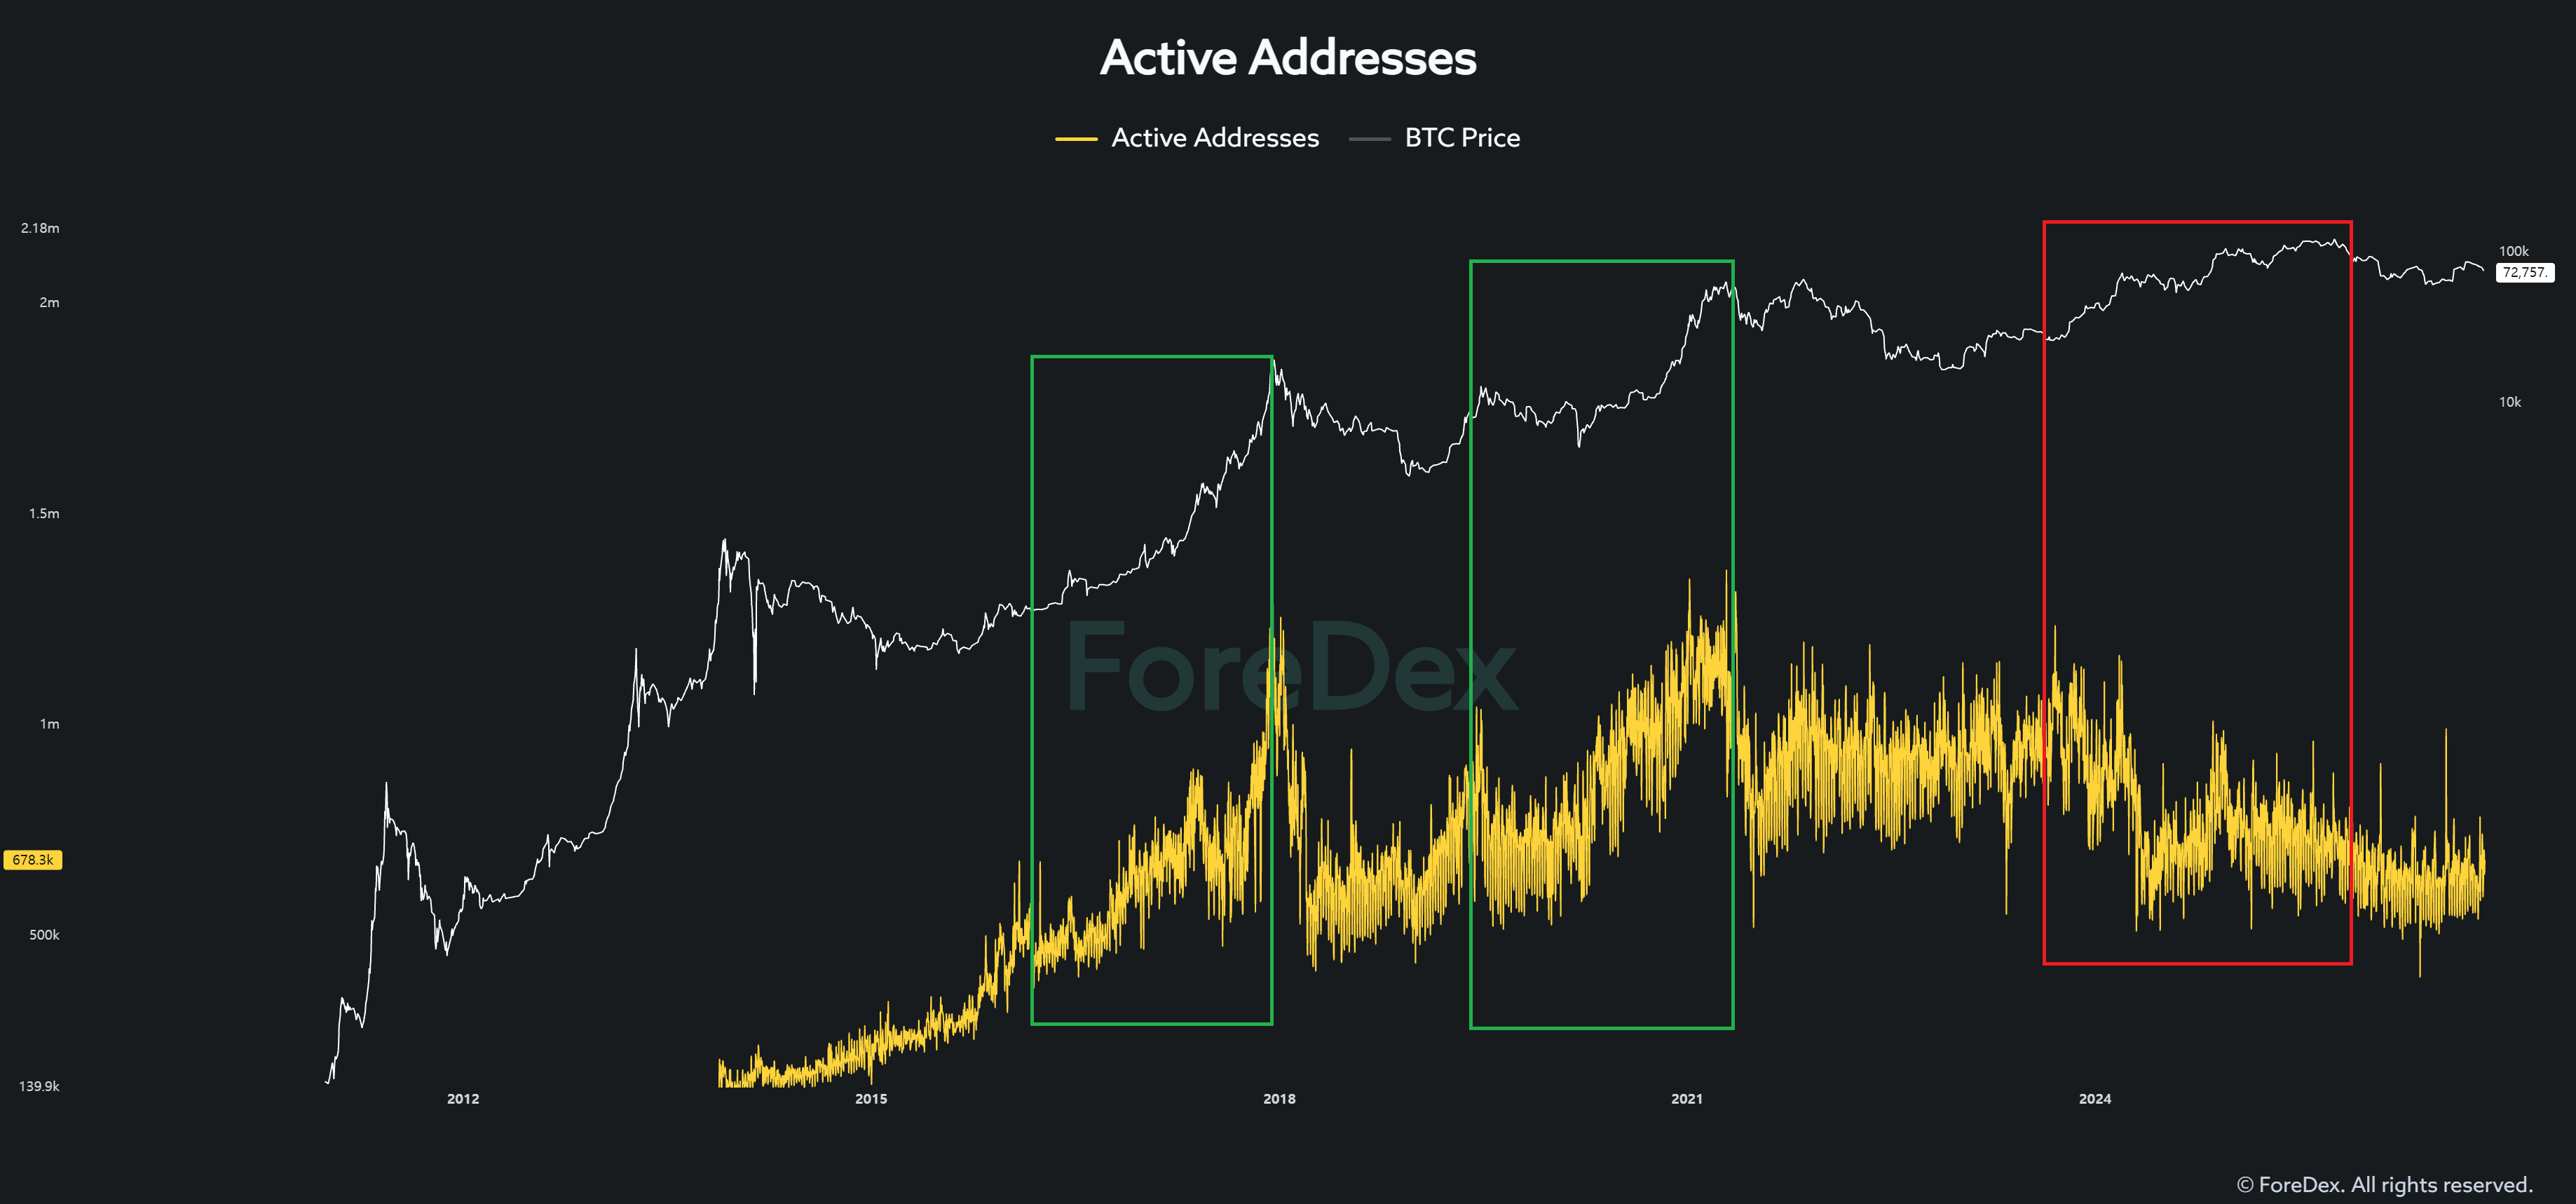
Durante los ciclos alcistas anteriores de Bitcoin, el aumento de las direcciones activas generalmente se movía en la misma dirección que el precio de Bitcoin.
Sin embargo, esa relación ha cambiado considerablemente en el ciclo actual.
El precio de Bitcoin ha subido, pero las direcciones activas no han mostrado el mismo nivel de crecimiento que en ciclos anteriores.
¿Por qué está ocurriendo esto?
Creo que una de las principales razones es el cambio estructural en la actividad de trading tras la aprobación de los ETF de Bitcoin al contado.
En el pasado, las ballenas compraban y transferían Bitcoin directamente, generando transacciones en cadena en el proceso.
Hoy, sin embargo, muchas instituciones e inversores obtienen exposición a Bitcoin a través de ETF, mientras que las instituciones relacionadas con los ETF se encargan de la custodia, la liquidación y otras operaciones relacionadas con los Bitcoin subyacentes.
Para ilustrarlo con un ejemplo extremo, una actividad de trading que antes requería 100 transacciones independientes en la cadena podría procesarse ahora mediante una sola transacción, dentro de una estructura de mercado diferente.
Por supuesto, este es simplemente un ejemplo hipotético para explicar el cambio estructural.
Ahora imagina que esta estructura de trading continúa durante otros tres a cinco años.
Piensa seriamente en cuánto podría cambiar no solo las direcciones activas, sino también muchos otros indicadores en cadena.
2. Ratio MVRV segmentado
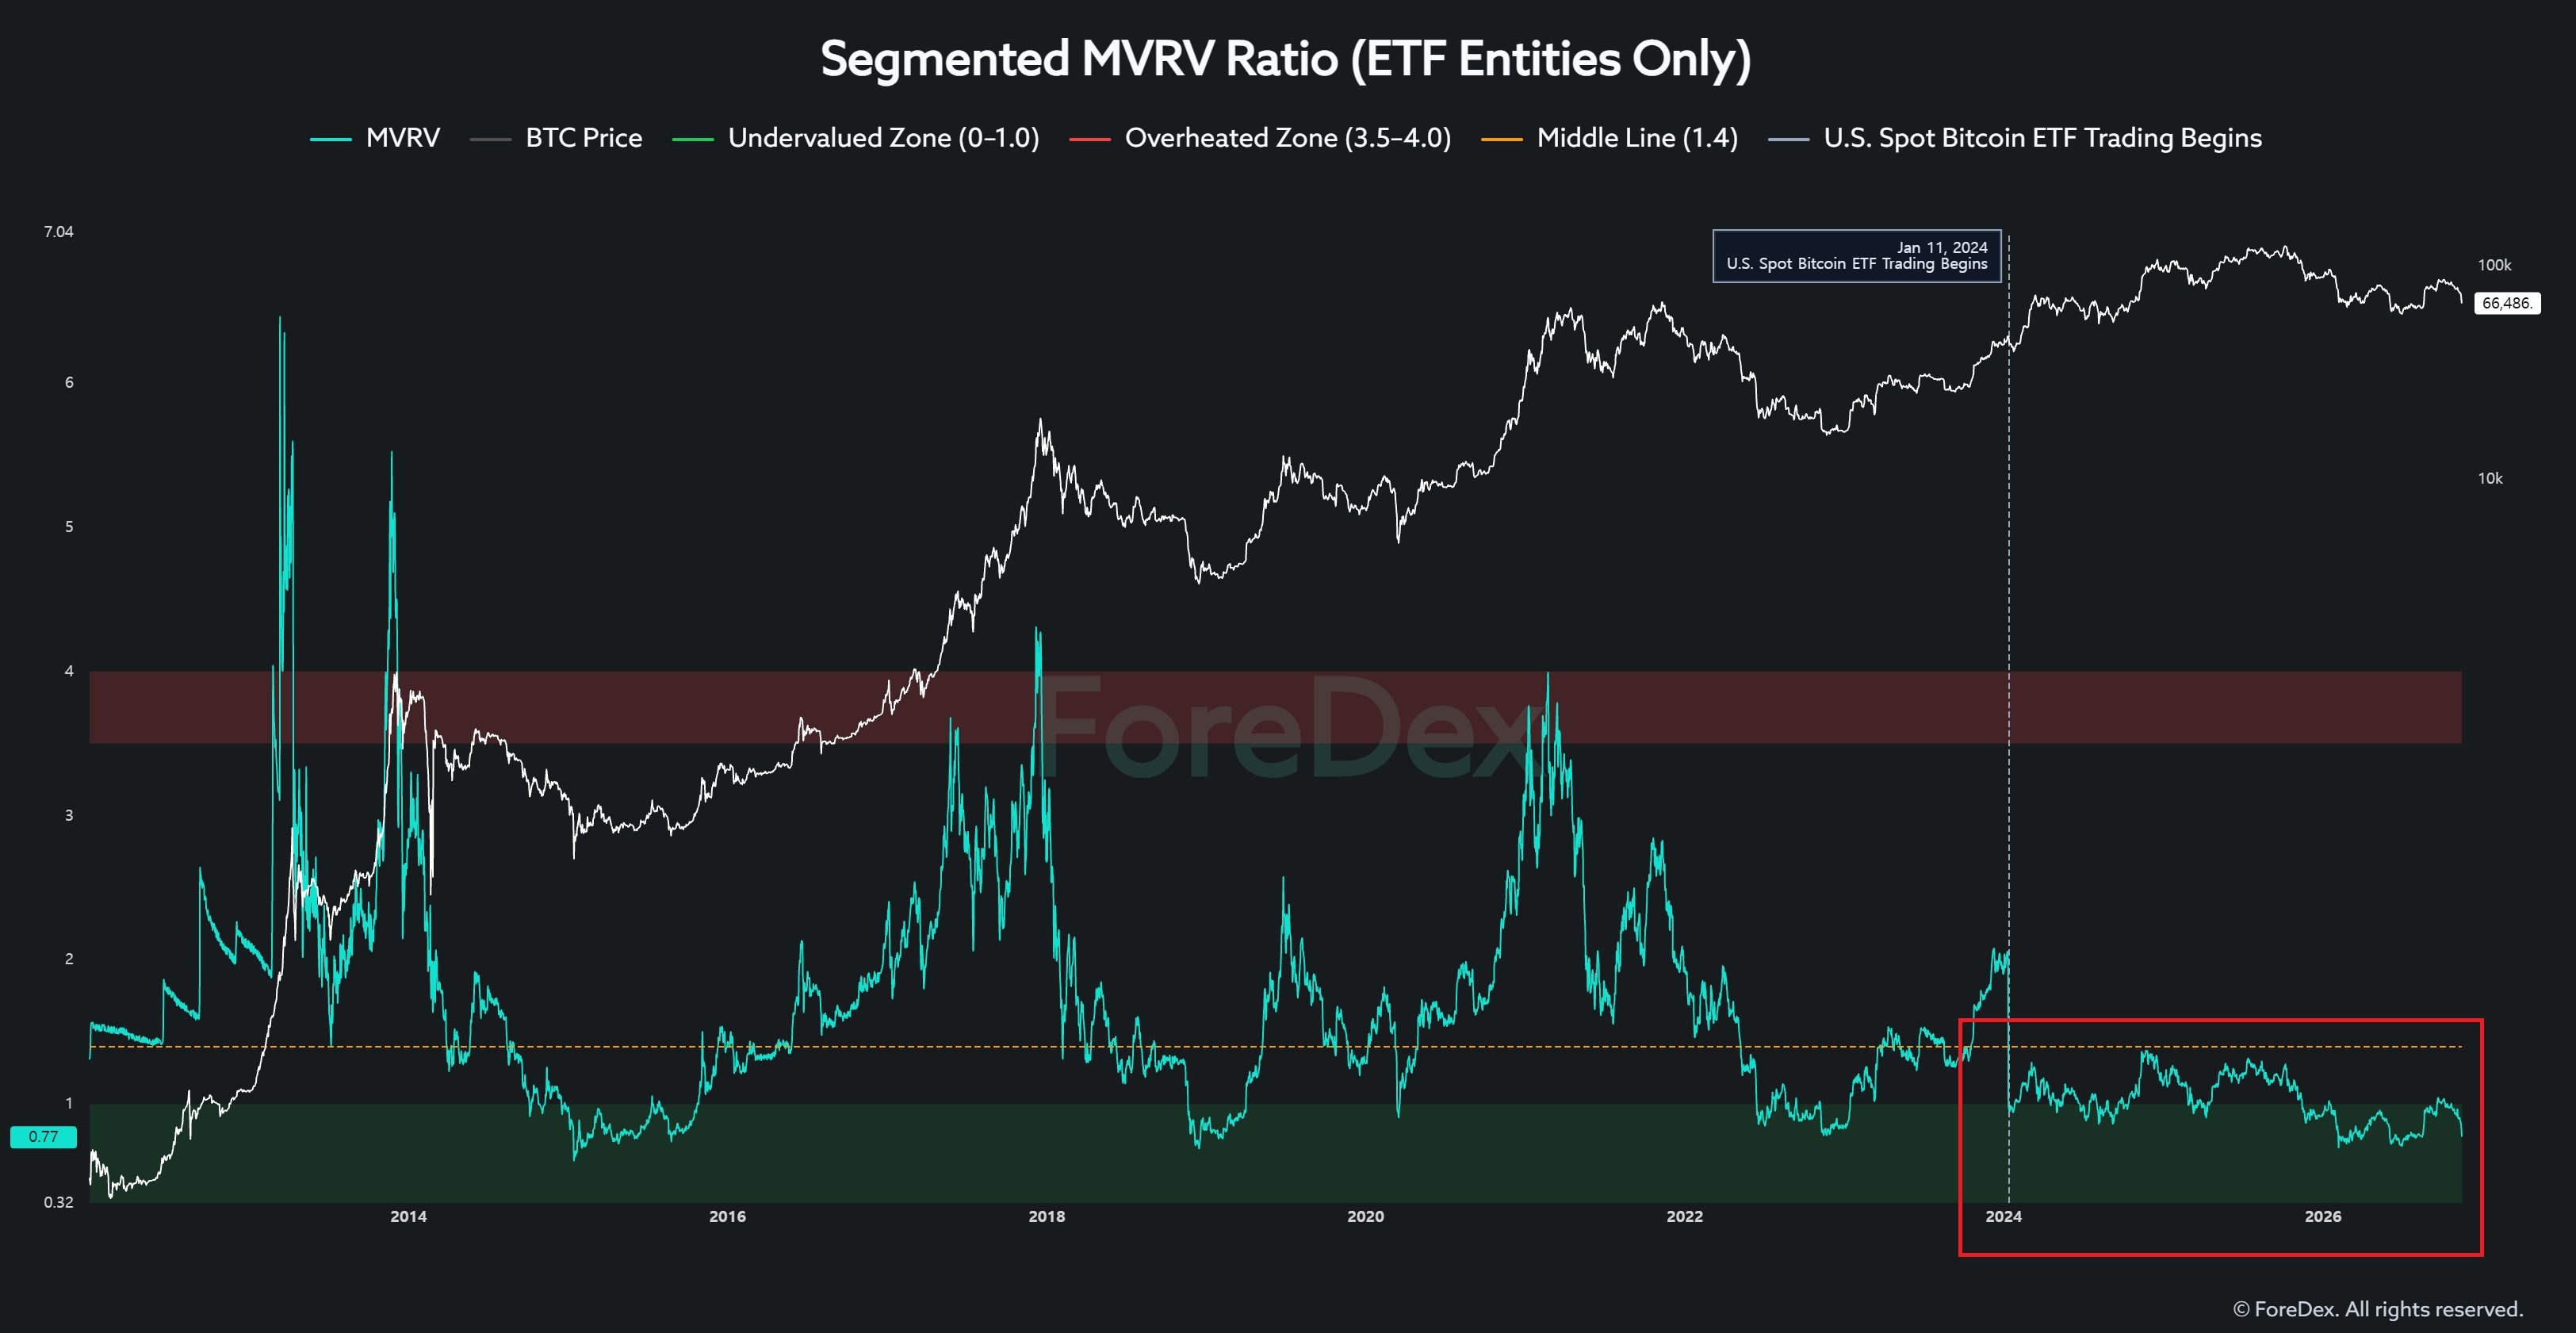
Ahora veamos el ratio MVRV segmentado, calculado específicamente para las entidades relacionadas con ETF.
Su comportamiento es completamente diferente de lo que hemos observado históricamente en los indicadores MVRV tradicionales.
En particular, el ratio ha tenido dificultades para subir significativamente por encima del nivel de 1,0.
Una posible explicación es que las entidades relacionadas con ETF operan con estructuras de custodia y trading distintas a las de los inversores tradicionales de Bitcoin.
Si los ETF siguen desempeñando un papel importante en el mercado, el MVRV de las entidades relacionadas con ETF podría seguir comportándose dentro de un rango diferente al del MVRV histórico del mercado de Bitcoin en general.
Ahora considera lo siguiente:
Si incluso el MVRV, uno de los indicadores en cadena más utilizados durante años, se comporta de manera diferente a sus patrones históricos, ¿podemos realmente asumir que los demás indicadores no se han visto afectados?
3. Entradas de ballenas de Bitcoin a los exchanges
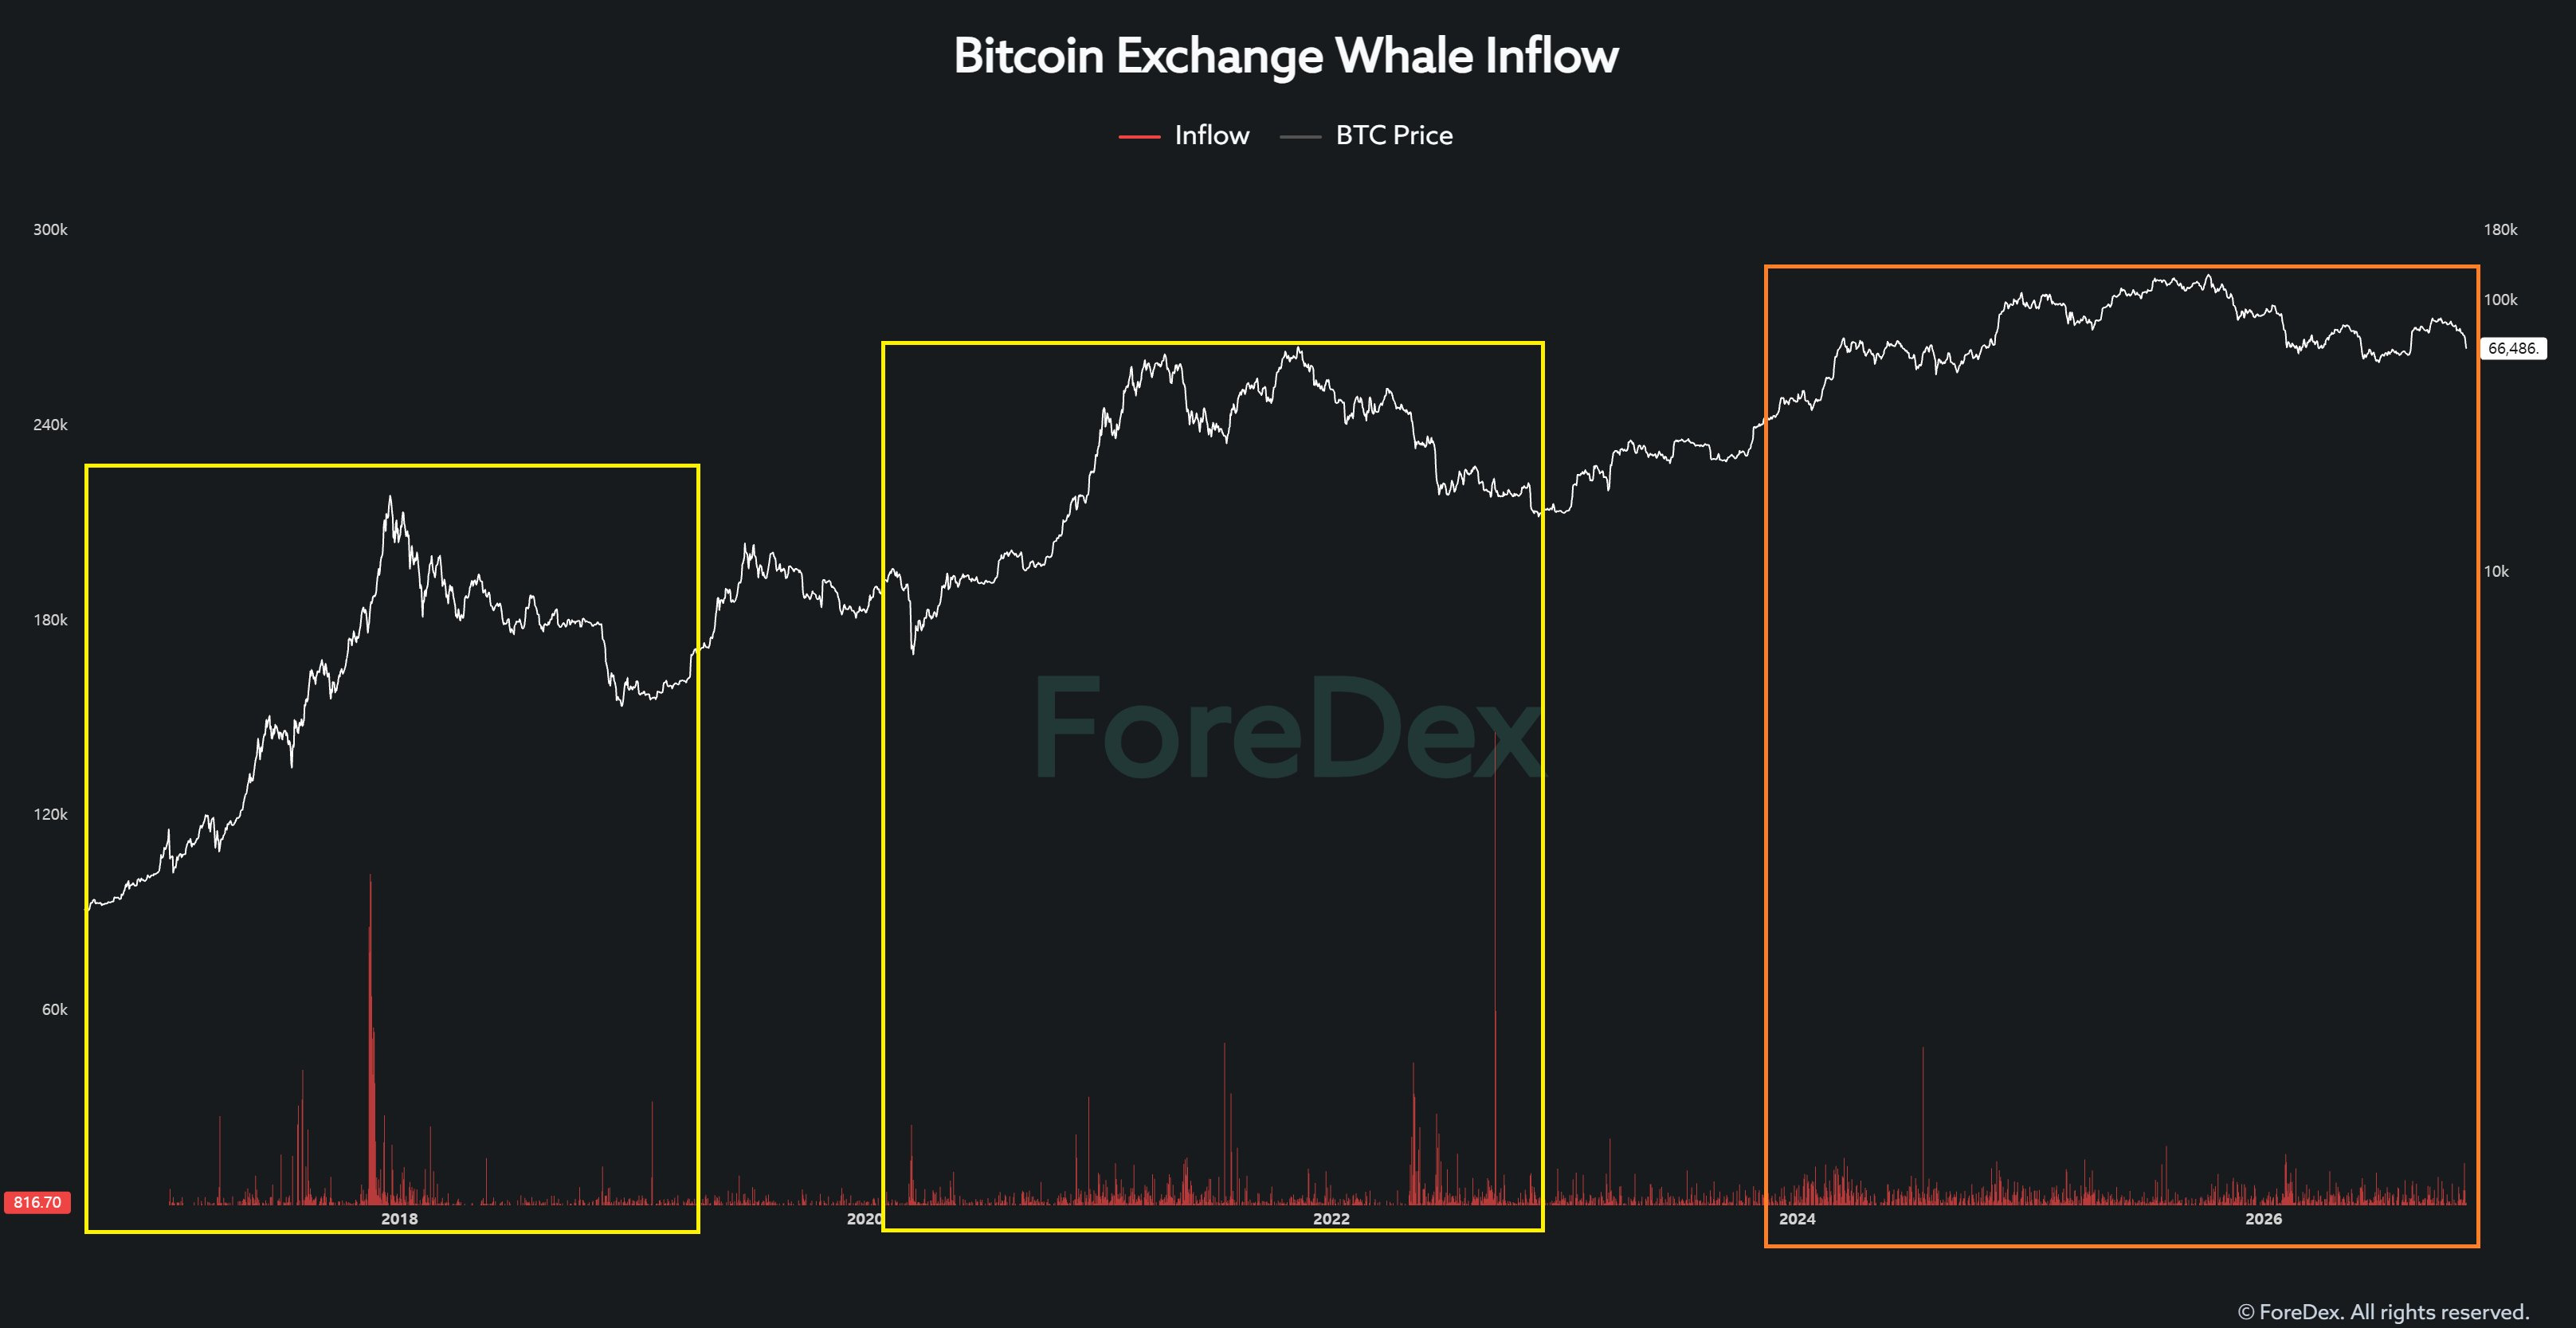
A continuación, examinemos las entradas a los exchanges atribuidas específicamente a entidades ballena.
En ciclos anteriores, las condiciones de mercado extremas a veces generaron entradas de ballenas superiores a 10.000 BTC en un solo día.
También se observaban con frecuencia grandes entradas de alrededor de 5.000 BTC.
Hoy, sin embargo, incluso cuando aparecen transferencias de un tamaño similar, muchas resultan ser movimientos entre billeteras internas.
¿Significa eso que las ballenas han desaparecido del mercado?
No. Significa que ha cambiado la forma en que las ballenas realizan transacciones.
En comparación con el pasado, las ballenas recurren cada vez más a creadores de mercado e infraestructura de trading institucional. También pueden dividir las grandes transferencias en varias transacciones más pequeñas.
Por ejemplo, en lugar de depositar 3.000 BTC en una sola transacción, una ballena podría depositar ahora 300 BTC en diez transacciones independientes.
En estas circunstancias, los umbrales tradicionales para identificar grandes depósitos de ballenas podrían no detectar eficazmente la actividad de venta real.
No necesariamente han desaparecido las ballenas. Más bien, los métodos tradicionales para seguirles el rastro quizá ya no reflejen adecuadamente cómo funciona el mercado.
4. Direcciones con saldo
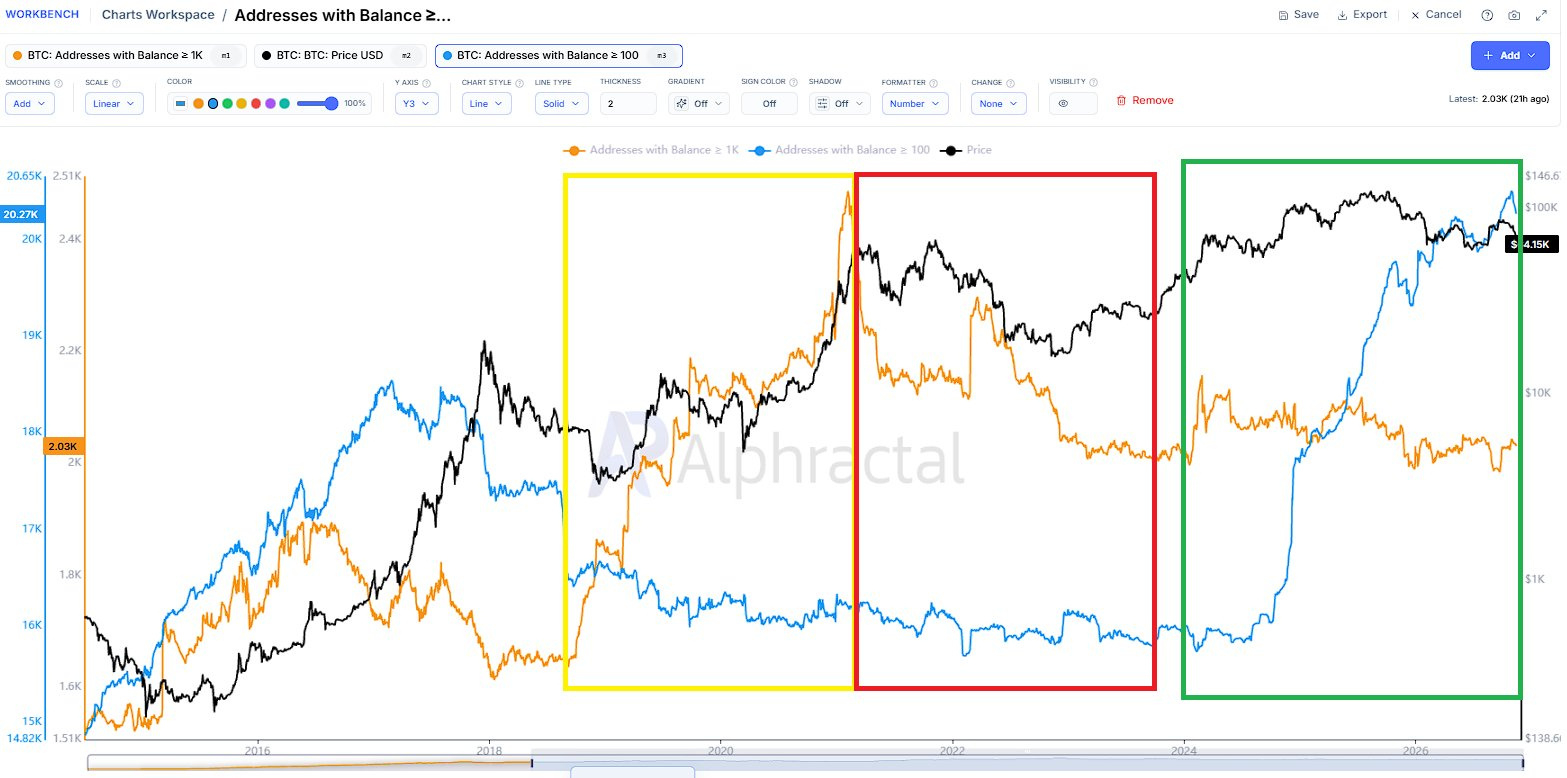
Por último, examinemos las direcciones de Bitcoin clasificadas según sus tenencias.
En el gráfico:
Línea naranja: Direcciones con al menos 1.000 BTC
Línea azul: Direcciones con al menos 100 BTC
Durante los ciclos alcistas y bajistas entre 2020 y 2023, la acumulación y distribución entre las direcciones con al menos 1.000 BTC estuvo estrechamente vinculada a los principales movimientos del mercado.
Sin embargo, el ciclo actual es muy diferente.
El número de direcciones con al menos 1.000 BTC se ha mantenido relativamente estable o incluso ha disminuido, mientras que el número de direcciones con al menos 100 BTC ha aumentado drásticamente.
¿Por qué observamos una divergencia tan marcada?
Creo que los cambios en las prácticas institucionales de custodia y trading de Bitcoin tras la aprobación de los ETF podrían haber desempeñado un papel importante.
Pero este es el punto clave:
Un aumento en las direcciones con al menos 100 BTC no demuestra automáticamente que esté teniendo lugar una acumulación genuina.
Un aumento en el número de direcciones no representa necesariamente la entrada de nuevos inversores al mercado ni compras netas adicionales.
El número de direcciones también puede cambiar debido a la redistribución de tenencias existentes, a cambios en las estructuras de custodia o a reorganizaciones internas de las billeteras.
Así que déjame preguntarte algo.
Si está teniendo lugar una acumulación genuina a gran escala, ¿cómo deberíamos interpretar una situación en la que las direcciones con al menos 1.000 BTC se mantienen estancadas mientras las direcciones con al menos 100 BTC se disparan?
No basta con señalar el aumento de las direcciones con 100 BTC y declarar que hay una acumulación en curso; eso no es un análisis suficiente.
Eso podría equivaler a seleccionar los datos que respaldan una conclusión que ya has decidido de antemano.
En definitiva, lo que importa no son solo los datos, sino también el marco que usamos para interpretarlos.
El mensaje que quiero transmitir con estos cuatro ejemplos es sencillo.
La estructura del mercado de Bitcoin ha cambiado desde la aprobación de los ETF, y el marco para interpretar los indicadores tradicionales en cadena, agregados de forma amplia, también debe cambiar.
Los indicadores que fueron útiles en ciclos anteriores pueden contener ahora mucho más ruido y distorsión estructural.
Pero ¿cuántas personas comprenden realmente estos cambios lo suficiente como para establecer nuevos estándares analíticos?
Y más allá de los cuatro ejemplos que he comentado, ¿podemos realmente asumir que los demás indicadores en cadena están libres de distorsiones estructurales similares?
Durante el mercado alcista de 2025, ¿identificaron los indicadores tradicionales en cadena el techo del mercado con la misma eficacia que en ciclos anteriores?
Creo que es una pregunta que vale la pena considerar seriamente.
Insisto: no digo que los indicadores tradicionales en cadena se hayan vuelto completamente inútiles.
Sin embargo, si seguimos aplicando marcos de interpretación históricos sin comprender adecuadamente las distorsiones estructurales presentes en los datos, la precisión de nuestras decisiones de inversión podría deteriorarse.
Hasta que se comprendan mejor estas distorsiones y surjan marcos de interpretación más fiables a lo largo de los ciclos de mercado posteriores, no pretendo depender demasiado de los indicadores tradicionales en cadena agregados de forma amplia.
Precisamente por eso, desde el año pasado he dejado de centrarme en la simple agregación de datos de todo el mercado y he pasado a identificar y analizar a los participantes específicos que realmente impulsan los flujos de liquidez.