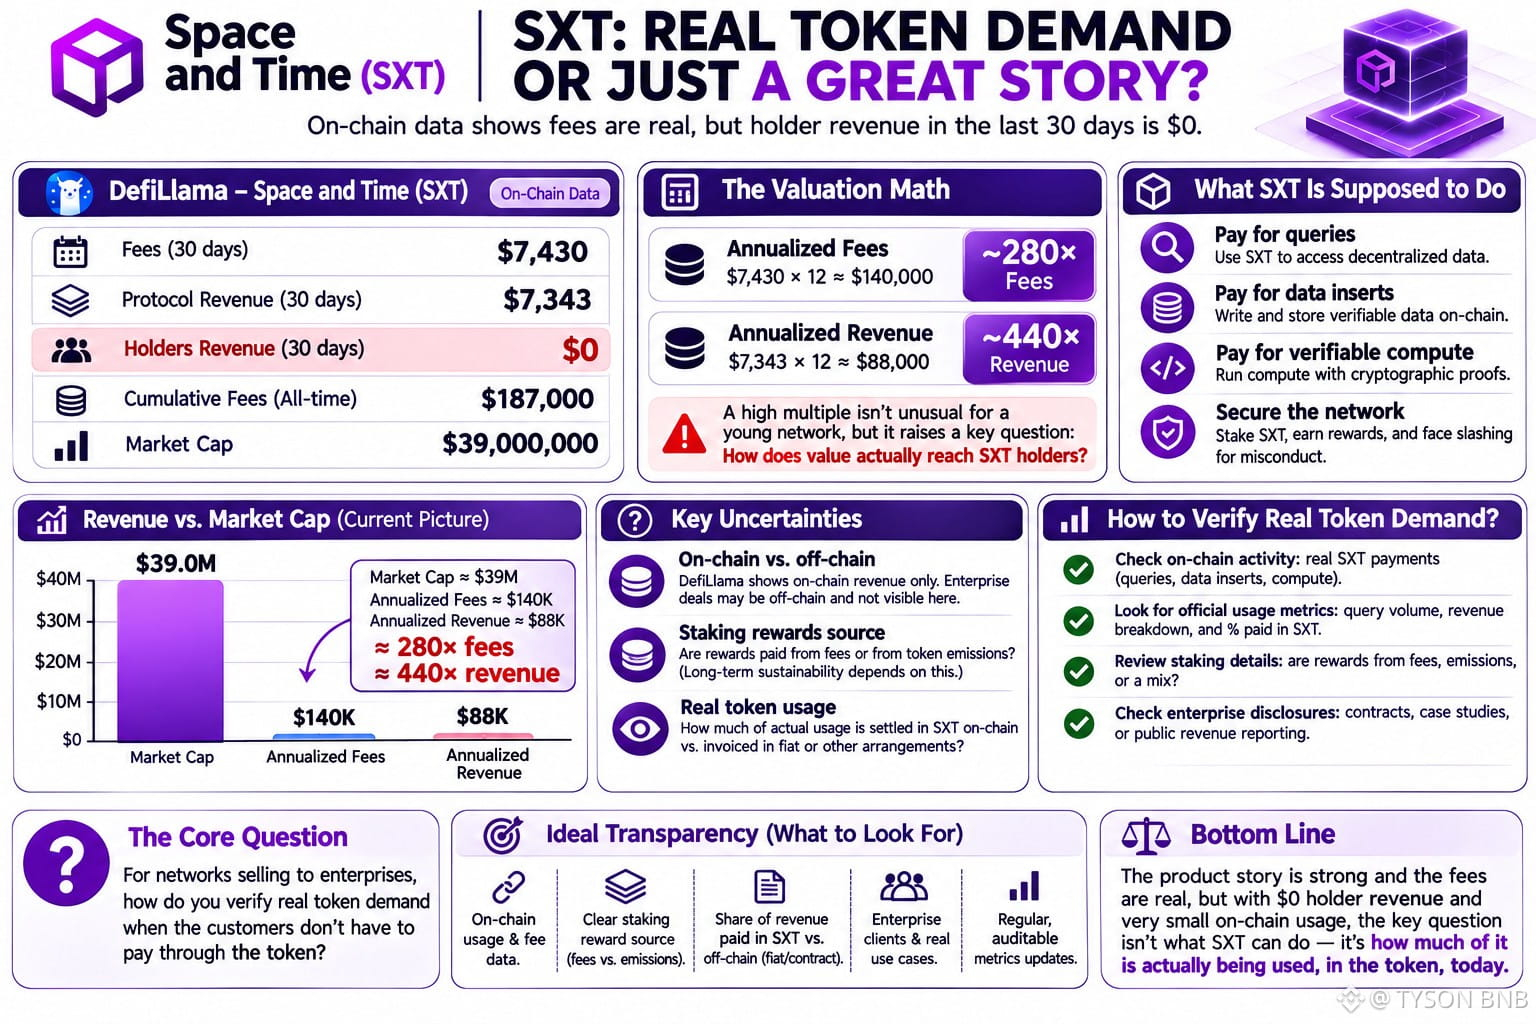

Abrí la página de Space and Time en DefiLlama y una fila me llamó la atención: ingresos para los holders, 30 días, 0 $. No eran bajos. Cero.
En la misma página y el mismo período: 7.430 $ en comisiones, de los cuales 7.343 $ se contabilizaron como ingresos del protocolo. Las comisiones acumuladas rondan los 187.000 $. Con una capitalización de mercado cercana a los 39 millones de dólares, las comisiones anualizadas, de aproximadamente 140.000 $, sitúan el token en unas 280 veces las comisiones. Según los ingresos, la cifra se acerca más a 440 veces.
Un múltiplo alto por sí solo no es condenatorio para una red joven. Lo que intento entender es cómo se supone que el valor llega al token. La publicación oficial sobre el token dice que SXT se usa para pagar consultas, inserciones de datos y computación verificable, y que la seguridad se basa en el staking y la penalización por slashing. Así que el diseño consiste en hacer staking para proteger la red y pagar en SXT para usarla. Eso hace que la demanda del token dependa del uso de pago, y ese uso en cadena todavía es muy bajo. Hay un contraargumento razonable. DefiLlama solo muestra lo que puede indexar. Si los clientes institucionales de activos tokenizados pagan mediante contratos o acuerdos fuera de la cadena, es posible que esos ingresos nunca aparezcan en estas cifras. No puedo verificarlo de una forma u otra con los paneles públicos. Tampoco pude confirmar, por lo que leí, de dónde provienen las recompensas de staking a largo plazo: de las comisiones o de las emisiones. Probablemente esa respuesta importe más que el gráfico. Mmm... La única métrica que me gustaría conocer es qué proporción del uso de pago que describe el equipo se liquida realmente en SXT en cadena y qué proporción se factura por otros medios.
En el caso de las redes que venden a empresas, ¿cómo verificarías la demanda real del token si los clientes no tienen que pagar con él?
#sxt $SXT @SpaceandTime
En la misma página y el mismo período: 7.430 $ en comisiones, de los cuales 7.343 $ se contabilizaron como ingresos del protocolo. Las comisiones acumuladas rondan los 187.000 $. Con una capitalización de mercado cercana a los 39 millones de dólares, las comisiones anualizadas, de aproximadamente 140.000 $, sitúan el token en unas 280 veces las comisiones. Según los ingresos, la cifra se acerca más a 440 veces.
Un múltiplo alto por sí solo no es condenatorio para una red joven. Lo que intento entender es cómo se supone que el valor llega al token. La publicación oficial sobre el token dice que SXT se usa para pagar consultas, inserciones de datos y computación verificable, y que la seguridad se basa en el staking y la penalización por slashing. Así que el diseño consiste en hacer staking para proteger la red y pagar en SXT para usarla. Eso hace que la demanda del token dependa del uso de pago, y ese uso en cadena todavía es muy bajo. Hay un contraargumento razonable. DefiLlama solo muestra lo que puede indexar. Si los clientes institucionales de activos tokenizados pagan mediante contratos o acuerdos fuera de la cadena, es posible que esos ingresos nunca aparezcan en estas cifras. No puedo verificarlo de una forma u otra con los paneles públicos. Tampoco pude confirmar, por lo que leí, de dónde provienen las recompensas de staking a largo plazo: de las comisiones o de las emisiones. Probablemente esa respuesta importe más que el gráfico. Mmm... La única métrica que me gustaría conocer es qué proporción del uso de pago que describe el equipo se liquida realmente en SXT en cadena y qué proporción se factura por otros medios.
En el caso de las redes que venden a empresas, ¿cómo verificarías la demanda real del token si los clientes no tienen que pagar con él?
#sxt $SXT @SpaceandTime