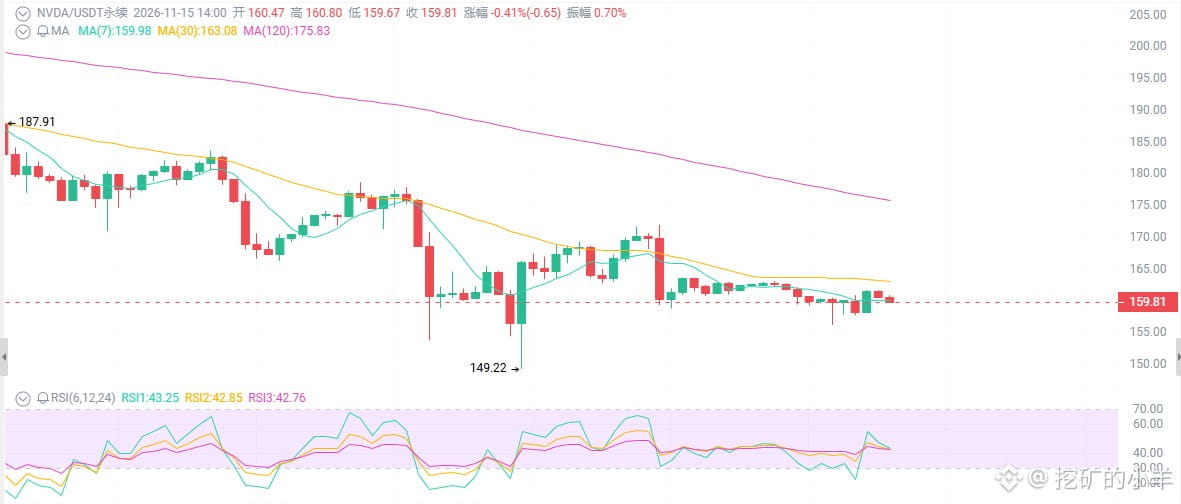
Nvidia a 160 dólares: ¿te atreves a atrapar el cuchillo que cae?
El escándalo de Jensen Huang desata el caos, la junta directiva debate su futuro y las acciones se desploman un 30%, de 243 a 160. Pero el RSI está en solo 25, en zona de profunda sobreventa, y los resultados del martes serán una sentencia de vida o muerte: ¿es esta una oportunidad de oro que solo aparece una vez cada diez años o un pozo sin fondo?
Primero, lo que se ve a simple vista: una caída en picado, pero los indicadores ya están gritando «¡basta!».
Desde el máximo de principios de octubre, en 243, se ha desplomado hasta 160, una caída de más del 30%. Ha perforado la media móvil de 200 días, situada en 204, y la media anual; las medias móviles están alineadas a la baja y el cruce bajista del MACD se amplía. El RSI diario ronda los 25, en zona de profunda sobreventa. El volumen ha aumentado durante la caída, principalmente por liquidaciones de posiciones alcistas. A corto plazo, ha caído demasiado, pero la tendencia aún no se ha vuelto alcista.
Primero: el escándalo de Jensen Huang es el verdadero protagonista de este desplome.
El mayor factor negativo de las últimas dos semanas no ha sido el hundimiento de la demanda de IA ni unos resultados desastrosos, sino la incertidumbre en torno al liderazgo. Las informaciones aluden a una relación extramatrimonial y a presuntos vínculos con personas relacionadas con China. La junta directiva ha debatido si debe seguir en el cargo, y después surgieron noticias sobre una posible dimisión o destitución. Analistas de Cantor, Bernstein, Evercore y otras firmas han rebajado sus precios objetivo; algunos han recortado sus estimaciones, antes extremadamente optimistas, hasta los 200-250.
La acción cayó de 243 a 160; lo que se desploma no es la valoración, sino la pregunta de si «Jensen Huang seguirá sentado en esa silla».
Segundo: los fundamentales son monstruosos, pero ahora el mercado no les presta atención.
Ingresos de 9.620 millones de dólares en el segundo trimestre, un 106% más interanual; el negocio de centros de datos generó 8.900 millones, un 117% más. La previsión para el tercer trimestre es de 10.800 millones ±2%, y se mantiene un crecimiento de alrededor del 70% para el año fiscal 2028. El margen bruto ronda el 75%, el flujo de caja libre es sólido y hay un amplio programa de recompra de acciones.
La capacidad de esta empresa para generar beneficios no tiene nada de malo; el problema es «la persona».
Al mercado le preocupan el aumento del coste de la memoria HBM, que reduciría los márgenes; la competencia de los chips personalizados; los riesgos de cumplimiento de las normas de exportación; y una desaceleración del ciclo de inversión en IA, debido a los tipos de interés, la electricidad, los obstáculos políticos y la incertidumbre sobre las políticas tras las elecciones de mitad de mandato.
Tercero: los resultados del martes serán la verdadera sentencia de vida o muerte.
El 17 de noviembre, tras el cierre del mercado estadounidense, se publicarán los resultados del tercer trimestre del año fiscal 2027. El mercado estará muy pendiente de tres cosas:
Si se confirma la previsión: unos 10.800 millones ±2% para el tercer trimestre y si se puede mantener un crecimiento de alrededor del 70% en el año fiscal 2028.
Los avances en el aumento de la producción de Vera Rubin: si la próxima generación de productos podrá tomar el relevo.
Si se confirma una previsión sólida y la transición en el liderazgo transcurre sin sobresaltos → rápido rebote para poner a prueba los 170 o más, e incluso los 180.
Si la previsión decepciona y reina el caos en el liderazgo → nueva prueba de los 150, o incluso del mínimo de 52 semanas, entre 148 y 149.
Si el panorama es neutro y poco claro → seguirá oscilando entre 150 y 170, hasta dejarte sin paciencia.
El escándalo de Jensen Huang desata el caos, la junta directiva debate su futuro y las acciones se desploman un 30%, de 243 a 160. Pero el RSI está en solo 25, en zona de profunda sobreventa, y los resultados del martes serán una sentencia de vida o muerte: ¿es esta una oportunidad de oro que solo aparece una vez cada diez años o un pozo sin fondo?
Primero, lo que se ve a simple vista: una caída en picado, pero los indicadores ya están gritando «¡basta!».
Desde el máximo de principios de octubre, en 243, se ha desplomado hasta 160, una caída de más del 30%. Ha perforado la media móvil de 200 días, situada en 204, y la media anual; las medias móviles están alineadas a la baja y el cruce bajista del MACD se amplía. El RSI diario ronda los 25, en zona de profunda sobreventa. El volumen ha aumentado durante la caída, principalmente por liquidaciones de posiciones alcistas. A corto plazo, ha caído demasiado, pero la tendencia aún no se ha vuelto alcista.
Primero: el escándalo de Jensen Huang es el verdadero protagonista de este desplome.
El mayor factor negativo de las últimas dos semanas no ha sido el hundimiento de la demanda de IA ni unos resultados desastrosos, sino la incertidumbre en torno al liderazgo. Las informaciones aluden a una relación extramatrimonial y a presuntos vínculos con personas relacionadas con China. La junta directiva ha debatido si debe seguir en el cargo, y después surgieron noticias sobre una posible dimisión o destitución. Analistas de Cantor, Bernstein, Evercore y otras firmas han rebajado sus precios objetivo; algunos han recortado sus estimaciones, antes extremadamente optimistas, hasta los 200-250.
La acción cayó de 243 a 160; lo que se desploma no es la valoración, sino la pregunta de si «Jensen Huang seguirá sentado en esa silla».
Segundo: los fundamentales son monstruosos, pero ahora el mercado no les presta atención.
Ingresos de 9.620 millones de dólares en el segundo trimestre, un 106% más interanual; el negocio de centros de datos generó 8.900 millones, un 117% más. La previsión para el tercer trimestre es de 10.800 millones ±2%, y se mantiene un crecimiento de alrededor del 70% para el año fiscal 2028. El margen bruto ronda el 75%, el flujo de caja libre es sólido y hay un amplio programa de recompra de acciones.
La capacidad de esta empresa para generar beneficios no tiene nada de malo; el problema es «la persona».
Al mercado le preocupan el aumento del coste de la memoria HBM, que reduciría los márgenes; la competencia de los chips personalizados; los riesgos de cumplimiento de las normas de exportación; y una desaceleración del ciclo de inversión en IA, debido a los tipos de interés, la electricidad, los obstáculos políticos y la incertidumbre sobre las políticas tras las elecciones de mitad de mandato.
Tercero: los resultados del martes serán la verdadera sentencia de vida o muerte.
El 17 de noviembre, tras el cierre del mercado estadounidense, se publicarán los resultados del tercer trimestre del año fiscal 2027. El mercado estará muy pendiente de tres cosas:
Si se confirma la previsión: unos 10.800 millones ±2% para el tercer trimestre y si se puede mantener un crecimiento de alrededor del 70% en el año fiscal 2028.
Los avances en el aumento de la producción de Vera Rubin: si la próxima generación de productos podrá tomar el relevo.
Si se confirma una previsión sólida y la transición en el liderazgo transcurre sin sobresaltos → rápido rebote para poner a prueba los 170 o más, e incluso los 180.
Si la previsión decepciona y reina el caos en el liderazgo → nueva prueba de los 150, o incluso del mínimo de 52 semanas, entre 148 y 149.
Si el panorama es neutro y poco claro → seguirá oscilando entre 150 y 170, hasta dejarte sin paciencia.