Repaso del fin de semana: la semana pasada, las acciones estadounidenses primero cayeron y luego repuntaron. El viernes cerraron con resultados dispares, pero los tres principales índices terminaron la semana al alza.
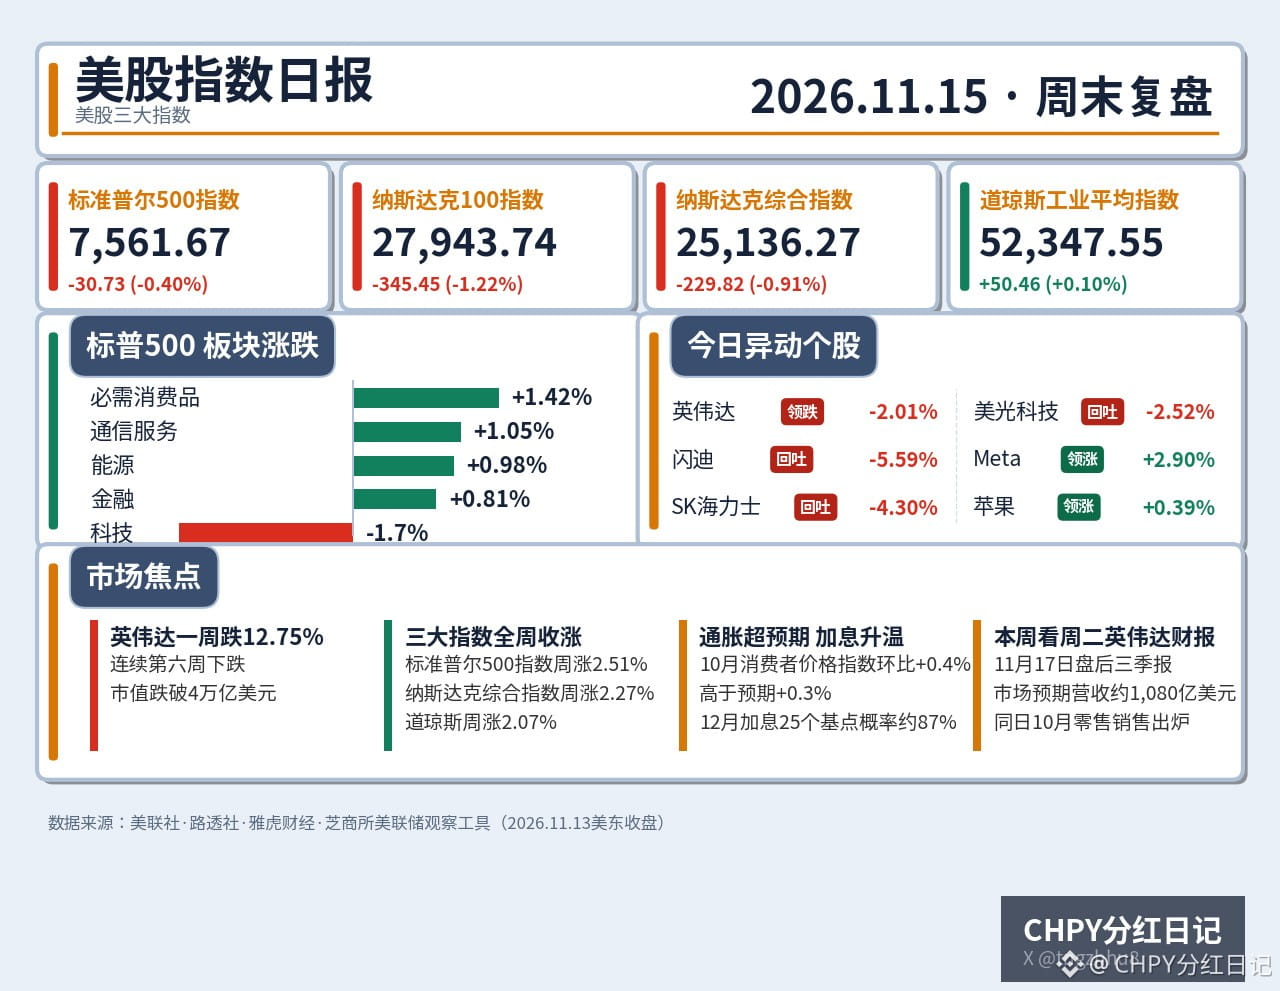
Al cierre del viernes, el índice S&P 500 cayó un 0.40%, hasta los 7,561.67 puntos; el Nasdaq Composite bajó un 0.91%, hasta los 25,136.27 puntos; el promedio industrial Dow Jones subió un 0.10%, hasta los 52,347.55 puntos; y el Nasdaq 100 cayó un 1.22%, hasta los 27,943.74 puntos. El sector de tecnología de la información bajó un 1.70% y fue el más débil de la jornada. Sin embargo, el S&P 500 equiponderado subió un 0.20% y más del 60% de sus componentes cerraron al alza: cayeron los valores con mayor peso en el índice, pero subió la mayoría de las acciones.
En el conjunto de la semana, los tres principales índices pusieron fin a una racha de cuatro semanas consecutivas de caídas: el S&P 500 subió un 2.51%, el Nasdaq Composite un 2.27% y el promedio industrial Dow Jones un 2.07%. Fue la mejor semana desde principios de agosto. El índice de semiconductores de la Bolsa de Filadelfia cayó un 3.40% el viernes y llegó a bajar un 6.50% durante la sesión, pero aun así avanzó un 8.05% en la semana. La caída del viernes fue una toma de beneficios, no un cambio de tendencia.
La protagonista indiscutible de la semana pasada fue Nvidia. Jensen Huang dejó el cargo de director ejecutivo el 12 de noviembre y la directora financiera, Colette Kress, asumió como directora ejecutiva interina. El viernes, Nvidia volvió a caer un 2.01%, hasta los 162.85 dólares, y acumuló una baja semanal del 12.75%. Encadenó así su sexta semana consecutiva de caídas, la racha más larga desde 2012. Su capitalización bursátil cayó por debajo de los 4 billones de dólares y perdió alrededor de 1.7 billones en seis semanas. El dinero no abandonó los chips; simplemente cambió de asiento: Micron Technology subió un 12.80% en la semana, aunque el viernes cedió un 2.52% y cerró en 778.31 dólares. Las siete magníficas mostraron un desempeño dispar el viernes: Meta subió un 2.90%; Apple, un 0.39%, y alcanzó durante la sesión un máximo histórico de 360.80 dólares; Microsoft avanzó un 0.17%; Tesla cayó un 1.82%; Alphabet bajó un 0.98%; y Amazon perdió un 0.29%.
La otra cuestión clave fue la inflación y las subidas de tasas. El índice de precios al consumidor de octubre subió un 0.40% intermensual, por encima del 0.30% esperado. El índice de precios al productor de octubre aumentó un 6.50% interanual. La herramienta FedWatch de CME Group mostraba una probabilidad de alrededor del 87% de que la Reserva Federal subiera las tasas 25 puntos básicos en diciembre, mientras que el rendimiento de los bonos del Tesoro a 10 años superó el 5.10%. El presidente de la Reserva Federal de Nueva York, John Williams, y el presidente de la Reserva Federal de Chicago, Austan Goolsbee, insistieron sucesivamente en que aún queda mucho trabajo por hacer para que la inflación vuelva al 2%.
De cara a esta semana, el momento decisivo será el martes. El 17 de noviembre, las ventas minoristas de octubre se publicarán a las 8:30 de la mañana; el mercado espera un aumento intermensual del 0.20%. Ese mismo día, después del cierre, Nvidia presentará los resultados de su tercer trimestre. El mercado prevé unos ingresos de alrededor de 108,000 millones de dólares, y el mercado de opciones descuenta una oscilación de entre el 8% y el 9% en el precio de sus acciones. El lunes, primero escucharemos al presidente de la Reserva Federal, Kevin Warsh; el miércoles se publicarán las actas de la reunión de octubre del Comité Federal de Mercado Abierto; y el jueves, Walmart presentará sus resultados antes de la apertura y se espera que Anthropic salga a bolsa.
El repunte de la semana pasada tuvo una base sólida: los índices cayeron el viernes, pero la mayoría de las acciones subieron; el dinero está rotando, no retirándose. La verdadera prueba llegará el próximo martes: ¿podrán los resultados de Nvidia dar nuevo impulso a la narrativa de la inteligencia artificial? ¿Darán las ventas minoristas más motivos para subir las tasas? La dirección de la próxima semana dependerá de esas dos cuestiones.
#美股 #Nvidia
$NVDA $QQQ $SPY
Al cierre del viernes, el índice S&P 500 cayó un 0.40%, hasta los 7,561.67 puntos; el Nasdaq Composite bajó un 0.91%, hasta los 25,136.27 puntos; el promedio industrial Dow Jones subió un 0.10%, hasta los 52,347.55 puntos; y el Nasdaq 100 cayó un 1.22%, hasta los 27,943.74 puntos. El sector de tecnología de la información bajó un 1.70% y fue el más débil de la jornada. Sin embargo, el S&P 500 equiponderado subió un 0.20% y más del 60% de sus componentes cerraron al alza: cayeron los valores con mayor peso en el índice, pero subió la mayoría de las acciones.
En el conjunto de la semana, los tres principales índices pusieron fin a una racha de cuatro semanas consecutivas de caídas: el S&P 500 subió un 2.51%, el Nasdaq Composite un 2.27% y el promedio industrial Dow Jones un 2.07%. Fue la mejor semana desde principios de agosto. El índice de semiconductores de la Bolsa de Filadelfia cayó un 3.40% el viernes y llegó a bajar un 6.50% durante la sesión, pero aun así avanzó un 8.05% en la semana. La caída del viernes fue una toma de beneficios, no un cambio de tendencia.
La protagonista indiscutible de la semana pasada fue Nvidia. Jensen Huang dejó el cargo de director ejecutivo el 12 de noviembre y la directora financiera, Colette Kress, asumió como directora ejecutiva interina. El viernes, Nvidia volvió a caer un 2.01%, hasta los 162.85 dólares, y acumuló una baja semanal del 12.75%. Encadenó así su sexta semana consecutiva de caídas, la racha más larga desde 2012. Su capitalización bursátil cayó por debajo de los 4 billones de dólares y perdió alrededor de 1.7 billones en seis semanas. El dinero no abandonó los chips; simplemente cambió de asiento: Micron Technology subió un 12.80% en la semana, aunque el viernes cedió un 2.52% y cerró en 778.31 dólares. Las siete magníficas mostraron un desempeño dispar el viernes: Meta subió un 2.90%; Apple, un 0.39%, y alcanzó durante la sesión un máximo histórico de 360.80 dólares; Microsoft avanzó un 0.17%; Tesla cayó un 1.82%; Alphabet bajó un 0.98%; y Amazon perdió un 0.29%.
La otra cuestión clave fue la inflación y las subidas de tasas. El índice de precios al consumidor de octubre subió un 0.40% intermensual, por encima del 0.30% esperado. El índice de precios al productor de octubre aumentó un 6.50% interanual. La herramienta FedWatch de CME Group mostraba una probabilidad de alrededor del 87% de que la Reserva Federal subiera las tasas 25 puntos básicos en diciembre, mientras que el rendimiento de los bonos del Tesoro a 10 años superó el 5.10%. El presidente de la Reserva Federal de Nueva York, John Williams, y el presidente de la Reserva Federal de Chicago, Austan Goolsbee, insistieron sucesivamente en que aún queda mucho trabajo por hacer para que la inflación vuelva al 2%.
De cara a esta semana, el momento decisivo será el martes. El 17 de noviembre, las ventas minoristas de octubre se publicarán a las 8:30 de la mañana; el mercado espera un aumento intermensual del 0.20%. Ese mismo día, después del cierre, Nvidia presentará los resultados de su tercer trimestre. El mercado prevé unos ingresos de alrededor de 108,000 millones de dólares, y el mercado de opciones descuenta una oscilación de entre el 8% y el 9% en el precio de sus acciones. El lunes, primero escucharemos al presidente de la Reserva Federal, Kevin Warsh; el miércoles se publicarán las actas de la reunión de octubre del Comité Federal de Mercado Abierto; y el jueves, Walmart presentará sus resultados antes de la apertura y se espera que Anthropic salga a bolsa.
El repunte de la semana pasada tuvo una base sólida: los índices cayeron el viernes, pero la mayoría de las acciones subieron; el dinero está rotando, no retirándose. La verdadera prueba llegará el próximo martes: ¿podrán los resultados de Nvidia dar nuevo impulso a la narrativa de la inteligencia artificial? ¿Darán las ventas minoristas más motivos para subir las tasas? La dirección de la próxima semana dependerá de esas dos cuestiones.
#美股 #Nvidia
$NVDA $QQQ $SPY