
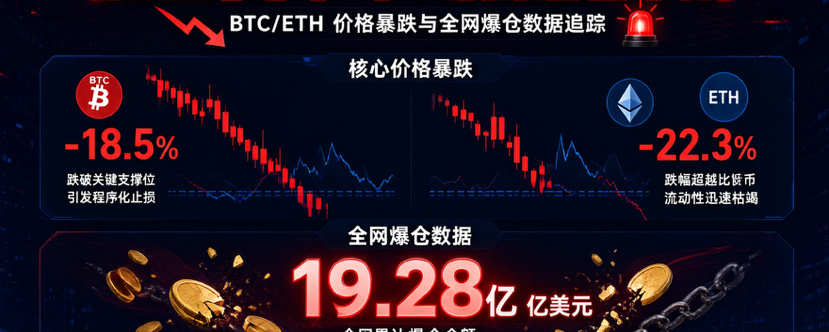
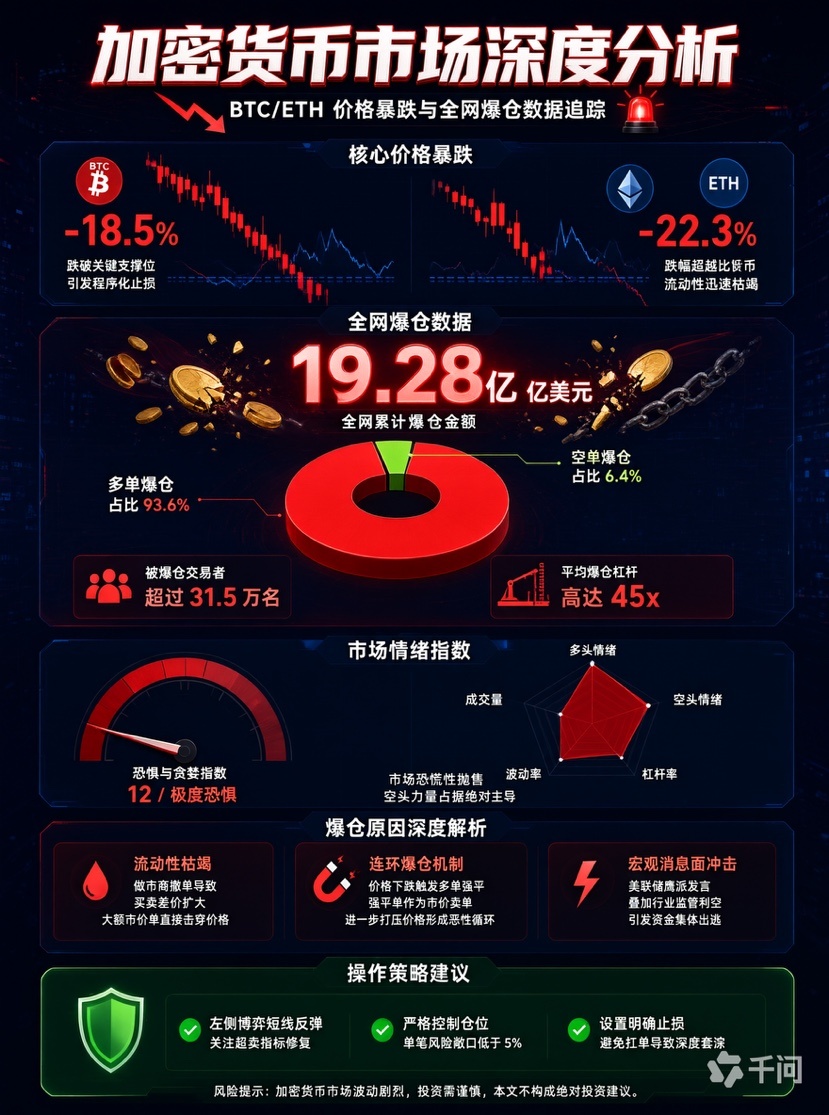
Las cifras de las últimas 24 horas son alarmantes: se liquidaron posiciones por unos 1.928 millones de dólares en todo el mercado, de los cuales 1.804 millones correspondían a posiciones largas, un 93,6 %. Más de 315.000 operadores fueron liquidados; solo en Bitcoin se liquidaron 684 millones de dólares y en Ethereum, unos 467 millones. Los precios tampoco pintan bien: el sábado, Bitcoin cayó un 5,7 % durante la sesión estadounidense y el domingo siguió bajando en la sesión asiática hasta los 63.311 dólares, su nivel más bajo desde el 17 de agosto. Ethereum cayó hasta los 1.731 dólares, su nivel más bajo desde el 9 de julio. El índice de miedo y codicia bajó a 13, su lectura más baja desde principios de julio.
Dejemos clara la conclusión desde el principio: que se liquide el 93,6 % de las posiciones largas no es una señal de que se haya tocado fondo, sino el propio proceso de eliminación del apalancamiento. Que terminen las liquidaciones no significa que la tendencia se haya revertido; solo significa que el dinero que apostó en la dirección equivocada ha sido expulsado a la fuerza. Lo que realmente hay que vigilar es si los precios logran estabilizarse en zonas clave de soporte y si los flujos de capital muestran un retorno estructural.
I. La estructura de las liquidaciones de esta caída dice más que las cifras
Al desglosar los 1,928 millones de dólares, destacan tres detalles.
Primero, más del 90% eran posiciones largas, lo que indica que no se trató de un ataque deliberado de los bajistas, sino de una estampida de los alcistas contra sí mismos. El precio cae por debajo de un nivel clave y activa liquidaciones forzosas; estas se convierten en órdenes de venta a mercado, que presionan el precio a la baja y desencadenan otra ronda de liquidaciones: una reacción en cadena de «largos liquidando largos». En estas circunstancias, la magnitud de la caída no depende de la gravedad de las noticias negativas, sino de cuánto apalancamiento se haya acumulado.
Segundo, las liquidaciones de BTC y ETH, las dos principales criptomonedas, superaron en conjunto los 1,100 millones de dólares, casi el 60% del total del mercado. Esto indica que las liquidaciones no fueron un episodio aislado dirigido contra alguna altcoin, sino una depuración sistémica de toda la estructura de posiciones largas. Si las principales criptomonedas se ven así de afectadas, los activos de mediana y pequeña capitalización, con menor liquidez, solo pueden caer con más fuerza. En esta ocasión, las altcoins cayeron en general más del doble que Bitcoin; en esencia, algunos se retiraron sin hacer distinciones.
Tercero, el momento: el fin de semana. Los creadores de mercado y las mesas de operaciones institucionales cuentan con menos personal durante el fin de semana, y los libros de órdenes son más delgados, así que la misma presión vendedora provoca un mayor deslizamiento. Los desplomes del viernes y el sábado suelen ser más «sucios» que las caídas de los días laborables: son más frecuentes las mechas, los saltos de precio y las desviaciones repentinas. Por eso, los mínimos extremos del fin de semana suelen tener que volver a validarse después de la apertura de la semana siguiente para considerarse definitivos.
II. Se perdió la media móvil de 200 semanas: el análisis técnico entra en «tierra de nadie»
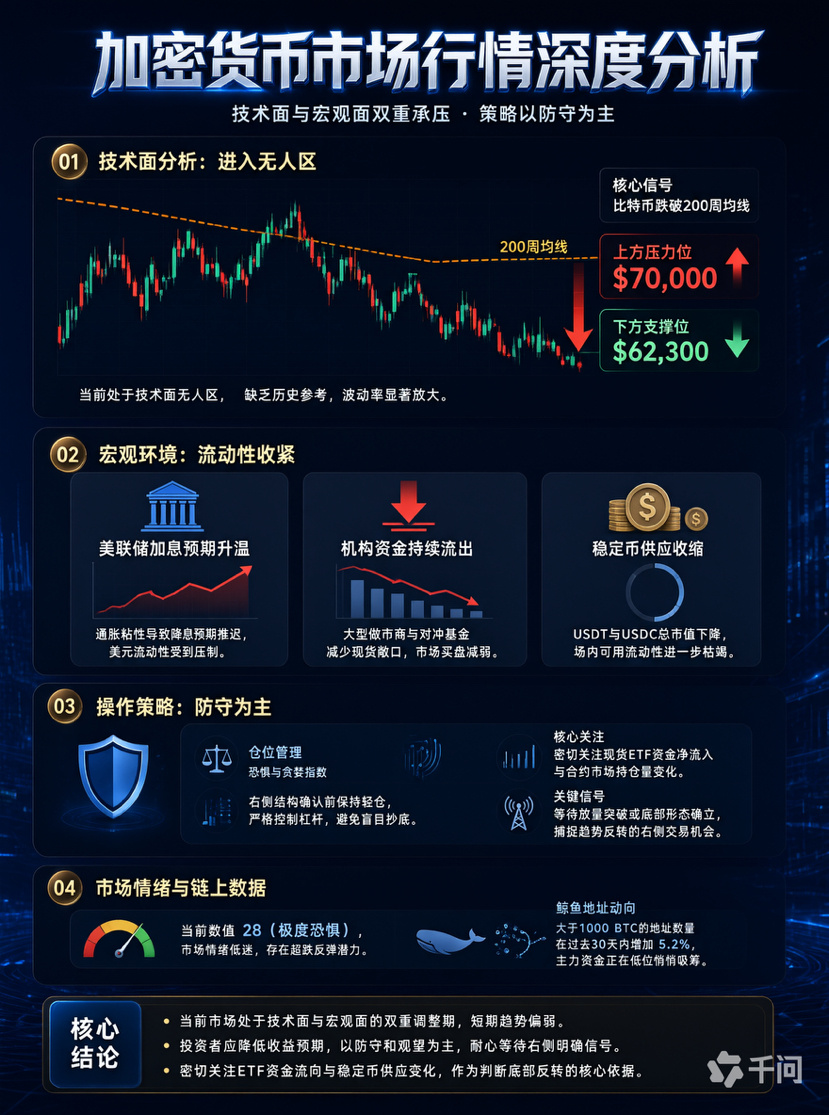
El acontecimiento técnico más importante de esta caída es la pérdida de un nivel vital a largo plazo. La media móvil de 200 semanas se sitúa aproximadamente entre 67,900 y 68,000 dólares. La semana pasada, el cierre semanal quedó por primera vez claramente por debajo de esa línea (alrededor de 67,234 dólares), y al cierre de esta semana el precio cayó aún más, hasta la zona de 63,000. En las últimas grandes correcciones, el precio había logrado mantenerse básicamente por encima de esta media. Una vez que se rompe de forma efectiva, hay que volver a valorar el «soporte a largo plazo» desde el punto de vista técnico.
Los indicadores de corto plazo ya están en niveles extremos: el RSI diario ronda los 22.96, lo que indica una profunda sobreventa. Pero hay que dejar algo claro: la sobreventa solo indica que la caída ha sido rápida, no que haya terminado. En un entorno de contracción de la liquidez, el RSI puede permanecer mucho tiempo en zona de sobreventa.
Hay tres niveles por debajo que conviene tener presentes: cerca de los 62,300 dólares está la zona de mínimos que los compradores defendieron dos veces este año; más abajo, entre 58,000 y 59,000 dólares; y el mínimo del año, de 57,742 dólares, registrado el 1 de julio. La distribución de monedas de Glassnode muestra una acumulación considerable entre 62,000 y 66,000 dólares, lo que significa que, si el rebote vuelve a esa zona, se encontrará con presión vendedora de quienes buscan recuperar su inversión. Por arriba, los niveles están claros: los 70,000 dólares han pasado de ser soporte a resistencia, y la media móvil de 200 días, cerca de los 73,000 dólares, es el primer umbral para la recuperación de la tendencia.
III. La verdadera presión no viene del sector cripto
Si buscamos las causas únicamente dentro del sector cripto, interpretaremos mal la naturaleza de esta caída. La mayoría de los factores que presionan los precios vienen de fuera.
Tipos de interés y dólar. El IPC general de EE. UU. subió un 0.4% mensual en octubre y el IPC subyacente, un 0.3%; ambos superaron las expectativas. El rendimiento de los bonos del Tesoro estadounidense a 10 años volvió a situarse cerca del 5.15%, y el índice del dólar alcanzó los 103.4, su máximo en dos años. Antes de la reunión de política monetaria del 8 y 9 de diciembre, el mercado ya había descontado casi por completo una subida de 25 puntos básicos, y la probabilidad de una subida de 50 puntos básicos también se elevó a alrededor del 10%. Bitcoin no genera flujos de caja; cuando el tipo de interés sin riesgo supera el 5%, el coste de oportunidad de mantenerlo es muy real.
Las vías de entrada institucional están perdiendo fondos. Entre el 30 de octubre y el 13 de noviembre, los ETF de Bitcoin al contado de EE. UU. registraron salidas netas cercanas a los 3,000 millones de dólares. IBIT, de BlackRock, acumuló 11 jornadas consecutivas de salidas netas y retiró alrededor de 2,350 millones de dólares en apenas dos semanas. No se trata de pánico entre los pequeños inversores, sino de reembolsos sostenidos de fondos de inversión institucionales.
La liquidez en efectivo se está contrayendo. Según datos de Glassnode, la oferta total de stablecoins se redujo en unos 14,200 millones de dólares en 30 días, la contracción más rápida desde junio de 2022. Las stablecoins son el «efectivo disponible en el mercado» cripto; su reducción significa que hay menos dólares digitales listos para comprar. Cuando llegan las órdenes de venta, la demanda compradora es más escasa.
El sector también sigue asimilando sus propias heridas. Las secuelas del robo de unos 6,340 millones de dólares de Binance a finales de octubre aún no han desaparecido. El 14 de noviembre, la empresa informó que esa semana había restablecido los retiros en 87 redes y que su objetivo era recuperar el acceso a todas las redes y activos restantes antes del fin de semana siguiente. El 30 de noviembre, MSCI excluirá a Strategy de los índices correspondientes, lo que llevará a los fondos pasivos a ajustar sus carteras. Ninguno de estos factores fue el detonante del desplome de ese día, pero todos siguen reduciendo la tolerancia al riesgo del mercado.
IV. Por qué comprar a ciegas en una tendencia bajista es más peligroso que abrir posiciones cortas
Lo que nunca le falta al mercado son compradores que intentan comprar en el mínimo, y esta caída volvió a demostrarlo. Comprar en el mínimo es peligroso no porque «la caída no haya sido suficiente», sino porque no se cumplen a la vez tres condiciones:
No se cumple la condición de liquidez. La oferta de stablecoins se reduce, los ETF acumulan reembolsos y el libro de órdenes del fin de semana es delgado. Una misma orden de compra tiene que absorber más presión vendedora, y la respuesta del precio es muy desfavorable. El «precio bajo» que fijes en un libro de órdenes poco profundo puede quedar fácilmente rebasado por una mecha.
No se cumple la condición de apalancamiento. Algunos operadores señalan que el interés abierto sigue elevado y que el mercado necesita otra ronda de desapalancamiento antes de que se produzca un cambio de tendencia sostenido. Mientras no se complete la cadena de liquidaciones, cualquier rebote podría aportar liquidez para la siguiente ronda de liquidaciones forzosas.
No se cumple la condición estructural. El precio ha caído por debajo de la zona del coste promedio de los tenedores a corto plazo, y muchos compradores recientes acumulan pérdidas no realizadas. Cuando el precio rebote hacia sus niveles de entrada, se topará con ventas de quienes buscan recuperar su inversión. Esto significa que el «techo» del rebote está densamente poblado, mientras que el «suelo» de la caída es incierto.
Abrir posiciones cortas tampoco es fácil: el RSI está profundamente sobrevendido, la tasa de financiación se ha vuelto negativa y el sentimiento es extremo; en cualquier momento puede producirse un violento rebote por cierre de cortos. Pero los riesgos de ambas estrategias son distintos: al abrir cortos, se pierde dinero; al comprar demasiado pronto, cuando el precio aún está a medio camino, se pierde dinero, tiempo y tranquilidad. Esto último facilita que uno siga aumentando la posición en niveles equivocados y acabe convirtiendo pérdidas controlables en pérdidas incontrolables.
V. Estrategia operativa: el lado izquierdo requiere condiciones; el lado derecho, confirmación
Evaluación general. Se trata de una caída tendencial provocada por la confluencia de tres factores: «endurecimiento macroeconómico + reembolsos institucionales + desapalancamiento». No es una caída repentina causada por una sola noticia negativa. Hasta que cambien las señales de liquidez, hay que tratar los rebotes como repuntes correctivos, no como cambios de tendencia.
Marco operativo para BTC. Para especular con un rebote de corto plazo desde el lado izquierdo, solo se debe actuar si se cumplen tres condiciones: primero, que el precio entre en la zona histórica de demanda de 62,000—63,000 dólares y muestre una señal clara de estabilización (una vela de 4 horas con cuerpo y una mecha inferior larga, seguida de una vela que no perfore el mínimo anterior); segundo, que el interés abierto de los contratos y la tasa de financiación muestren una recuperación simultánea (que el interés abierto deje de caer y que la tasa remonte desde territorio negativo); tercero, que la posición se limite a un nivel exploratorio y que el stop loss se coloque por debajo del mínimo de la señal de estabilización. Si el precio rompe ese nivel con el cuerpo de la vela, hay que salir de inmediato y no «seguir comprando cuanto más cae». Si el nivel de 62,300 se rompe con el cuerpo de una vela, la opción de «comprar en el mínimo» deja de estar sobre la mesa: solo queda observar. La siguiente zona de referencia está entre 58,000 y 59,000 dólares.
Para confirmar un cambio desde el lado derecho, los criterios deben ser más estrictos: que el precio diario vuelva a superar los 70,000 dólares solo indicaría una pausa en la caída. Recuperar la media móvil de 200 días, cerca de los 73,000 dólares, sería apenas el primer paso hacia la recuperación de la tendencia; para que realmente se fortalezca, tendría que mantenerse por encima de los 75,000—76,000 dólares. Hasta entonces, cualquier subida debe tratarse como un rebote técnico por sobreventa: no hay que perseguir el precio ni apalancarse para apostar por un cambio de tendencia.
Marco operativo para ETH. En este movimiento, ETH ha mostrado mucha menos capacidad de rebote que BTC: su caída semanal fue mayor y su mínimo, más bajo. Su comportamiento está ligado al de BTC, pero carece de demanda compradora propia. Por eso, la estrategia debe ser más conservadora: no hay que evaluar por separado si «vale la pena» abrir posiciones largas; hay que seguir las señales de BTC y utilizar stops más ajustados. Tras perder los 2,000 dólares, la zona de 1,900—2,000 dólares ha pasado de soporte a resistencia. Si el precio rebota hasta esa zona sin volumen ni confirmación de la acción del precio, será una oportunidad para reducir posiciones, no para aumentarlas.
Tres reglas de oro para la gestión del riesgo. Primero, en un mercado donde las liquidaciones representan el 90%, hay que reducir el apalancamiento: con esta estructura de volatilidad, el apalancamiento alto no tiene cabida. Segundo, no hay que aferrarse a las ganancias no realizadas; si el movimiento va en contra, se debe reducir la posición a la mitad y convertir primero las ganancias en efectivo antes de pensar en mantener la apuesta. Tercero, hay que vigilar de cerca los flujos de los ETF y el interés abierto de los contratos. La tendencia solo habrá dado señales de reversión cuando coincidan estas tres señales: entradas netas sostenidas en los ETF, recuperación del crecimiento de la oferta de stablecoins y aumento del interés abierto a medida que sube el precio. Hasta entonces, mantener una posición pequeña o no tener ninguna también es una posición.
VI. Análisis de riesgos: hay que estar preparados para ambos escenarios
Riesgo a la baja. Si los 62,300 dólares se perforan de forma efectiva, los soportes técnicos serán escasos y podrían volver a ponerse a prueba los 58,000—59,000 dólares e incluso el mínimo anual de 57,742 dólares. Si la reunión de diciembre concluye con una subida de tipos mayor o los datos de inflación siguen superando las expectativas, continuará la presión conjunta de los tipos de interés y el dólar. Si los ETF registran salidas netas por octavo y noveno día consecutivos, y las stablecoins siguen contrayéndose, el rebote seguirá sin combustible. Además, la congestión y los retrasos durante el restablecimiento de los retiros en los exchanges, así como la repetición de incidentes de seguridad en las plataformas, son riesgos ajenos al precio. Cuanto más concentradas estén las posiciones, más vulnerables serán.
Riesgo al alza. La profunda sobreventa, sumada al miedo extremo, puede desencadenar por sí sola un fuerte rebote por cierre de posiciones cortas; si los datos macroeconómicos se moderan, la Fed adopta un tono más moderado o los flujos de los ETF cambian de rumbo, la recuperación de los precios podría ser mucho más rápida de lo esperado. Históricamente, los rendimientos a largo plazo de quienes compraron cerca de la media móvil de 200 semanas no han sido malos, pero se trata de una regularidad estadística medida en años. No ofrece ninguna garantía sobre «el precio de los próximos tres días» y no puede servir de justificación para apalancarse a corto plazo.
Condiciones que invalidarían el análisis. Si el precio recupera rápidamente los 70,000 dólares y los ETF vuelven a registrar entradas netas al mismo tiempo, habría que rebajar el diagnóstico de «caída tendencial» y cambiarlo por el de «sacudida profunda». En cambio, si el nivel de 62,000 se pierde de forma sostenida y las liquidaciones siguen aumentando, significaría que el desapalancamiento aún no ha terminado y habría que suspender por completo las compras exploratorias en la caída.
La nota más sincera de este movimiento es ese 93.6% de posiciones largas: al mercado no le falta optimismo, sino respeto por la liquidez y el apalancamiento. Las liquidaciones masivas no significan que se haya tocado fondo, y el fin de las liquidaciones tampoco significa que haya un cambio de tendencia: solo significa que algunos ya han salido del mercado, mientras que quienes siguen en pie aún tienen cartas que jugar. Se puede especular con un rebote desde el lado izquierdo, pero para determinar la dirección a medio y largo plazo hay que esperar a que la estructura del lado derecho lo confirme. En trading, nunca se trata de quién compra más pronto en el mínimo, sino de quién logra seguir en la mesa.#英伟达正物色新CEO,谁会接替黄仁勋? #加密美股齐跌,下轮反弹的驱动力在哪? #比特币活跃供应盈利占比跌破45% #Kava称异常跨链活动仅限KavaLend #美国现货XRPETF周流出创8个月新高 $BTC


