
Pasé las últimas 48 horas comparando libros de órdenes, datos macroeconómicos y hojas de flujos de ETF, y, sinceramente, empiezo a pensar que estamos interpretando toda esta liquidación al revés. 📉
Ahora mismo, todo el mundo en mi timeline está hablando a gritos de dramas propios de las criptomonedas o buscando alguna actualización milagrosa del protocolo que salve sus inversiones.
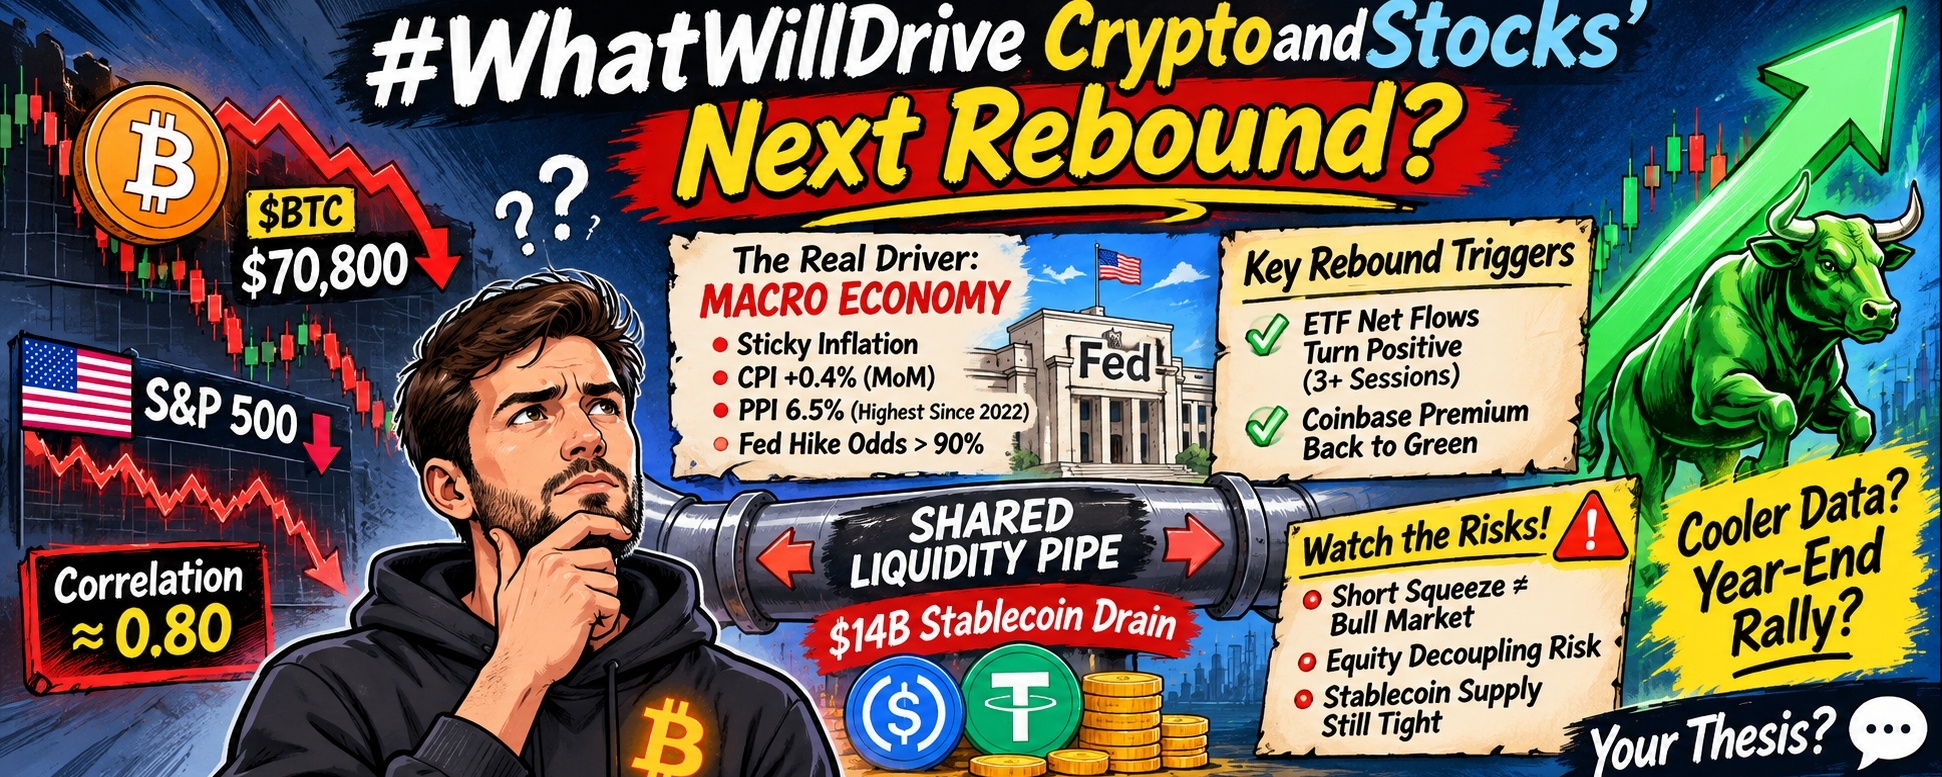
Mientras tanto, $BTC acaba de poner a prueba la zona de los $70,800 tras caer por debajo de medias móviles clave, y el S&P 500 ha estado cayendo a la par.
Cuando dos clases de activos completamente distintas se mueven casi al unísono —con una correlación de 30 días entre Bitcoin y el S&P 500 cercana a 0,80—, no estás viendo una debilidad aislada de las criptomonedas.
Estás viendo una única tubería de liquidez compartida que acaba de sufrir un estrangulamiento.
Si de verdad queremos aprovechar el próximo repunte importante tanto en las criptomonedas como en las acciones, tenemos que dejar de mirar velas de 15 minutos y analizar la infraestructura. 🤔
Primero, veamos qué está impulsando realmente la situación: la inflación persistente sorprendió a todos.
El IPC de octubre en EE. UU. superó las expectativas, con un +0,4 % mensual, y el dato del IPP de ayer mostró que la inflación anual de los precios al productor subió al 6,5 %, el nivel más alto desde finales de 2022.
Casi de la noche a la mañana, los mercados de futuros elevaron a más del 90 % la probabilidad de una subida de tasas de la Fed en diciembre, lo que disparó los rendimientos de los bonos del Tesoro y el dólar.
Ni $BTC ni las acciones tecnológicas pueden protagonizar un repunte real mientras el mercado esté descontando activamente un endurecimiento monetario.
Por mi experiencia siguiendo los ciclos macroeconómicos, los mercados no necesitan necesariamente recortes de tasas para rebotar; solo necesitan que el temor a subidas inesperadas alcance su punto máximo.
La primera chispa real no vendrá de un titular sobre criptomonedas; surgirá justo cuando los próximos datos de empleo o inflación se moderen lo suficiente como para hacer bajar los rendimientos de los bonos desde sus máximos.
Mientras el costo del capital siga subiendo, cada vela verde no será más que un rebote de alivio que lucha contra la gravedad.
Y, sinceramente, en los últimos dos años se produjo un cambio estructural que creo que muchos operadores minoristas aún no han asimilado del todo.
Como los ETF al contado y las mesas institucionales representan ahora una parte enorme del volumen diario, BTC y ETH prácticamente forman parte de las mismas carteras de paridad de riesgo que las acciones de las tecnológicas de megacapitalización.
Cuando un gestor de fondos multiactivos ve dispararse el VIX y caer las acciones, a su sistema de gestión de riesgos no le importan la descentralización ni los tiempos de bloque.
Solo ve un activo de riesgo de beta alta y ejecuta órdenes de venta en todos los ámbitos.
Se ve claramente en el mercado: los ETF de Bitcoin al contado de EE. UU. registraron salidas de unos 1.500 millones de dólares durante seis sesiones consecutivas, mientras los fondos cuantitativos que usan algoritmos de diferenciales entre BTC y acciones venden mecánicamente el activo que va rezagado, atrapando a ambos mercados en un ciclo de retroalimentación.
Para que un repunte se sostenga de verdad, dos indicadores tienen que cambiar al mismo tiempo:
* Que los flujos netos de los ETF al contado se vuelvan positivos durante al menos tres sesiones consecutivas, lo que indicaría que Wall Street ha dejado de reducir riesgos.
* Que la prima de Coinbase vuelva a terreno positivo después de semanas de descuentos persistentes en el mercado al contado estadounidense.
Espera, voy a cuestionar mi propia tesis por un momento, porque algo no cuadraba cuando revisé los pares de altcoins.
Si las ventas por paridad de riesgo institucional lo explican todo, ¿por qué no han caído todas las principales criptomonedas al mismo ritmo?
Al investigar la liquidez en cadena, el verdadero cuello de botella saltó a la vista: la oferta total de stablecoins se contrajo en más de 14.000 millones de dólares.
En el mundo cripto, las stablecoins son literalmente el combustible del tanque: cuando su oferta disminuye, los libros de órdenes quedan casi vacíos y las órdenes de venta habituales provocan mechas bruscas.
Compáralo con las acciones estadounidenses, donde las ventanas de recompra de acciones y el gasto en infraestructura de IA han sostenido discretamente al S&P 500 durante períodos macroeconómicos difíciles.
Incluso dentro del mundo cripto, el capital no está huyendo a ciegas: $ETH y SOL han resistido notablemente mejor en términos relativos durante esta liquidación, y ecosistemas como BNB y Solana se apoyan en el uso real de sus redes y en próximos catalizadores como Breakpoint para absorber las ventas.
Así que la limitación es bastante clara: las criptomonedas no pueden compensar una salida de 14.000 millones de dólares en stablecoins a menos que vuelva nueva liquidez disponible en cadena y, a la vez, las ganancias empresariales en bolsa se mantengan resilientes.
Pero esto es lo que realmente me preocupa y por qué no me apresuro a comprar cada caída. ⚠️
Primero, un estrangulamiento de posiciones cortas en derivados no equivale a un cambio de tendencia hacia un mercado alcista.
Acaban de liquidarse más de 1.600 millones de dólares en posiciones apalancadas, las tasas de financiación se han vuelto negativas y el interés abierto se ha contraído.
Esta situación casi garantiza un rebote violento y explosivo en breve, sobre todo si $BTC defiende la línea de tendencia de 200 semanas, cerca de los 68.000 $.
Me preocupa que los operadores confundan un estrangulamiento mecánico de posiciones cortas en libros de órdenes poco profundos con una auténtica acumulación en el mercado al contado, vuelvan a entrar por FOMO con un apalancamiento elevado y sufran un golpe devastador con el próximo dato macroeconómico.
Segundo, ¿qué pasa si las acciones y las criptomonedas se desacoplan justo en la dirección equivocada?
Si la inflación de los costos de los insumos (como ese dato del 6,5 % de los precios al productor) empieza a reducir los márgenes de beneficio de las empresas en el cuarto trimestre, las acciones podrían sufrir una desaceleración real de sus ganancias.
Y si el S&P 500 cae otro tramo mientras $BTC sigue pegado a él con una correlación de 0,80, las criptomonedas no se comportarán como oro digital: serán una prueba de estrés apalancada del dolor bursátil.
Esta es la paradoja que no puedo quitarme de la cabeza mientras miro estos gráficos: la misma infraestructura institucional que le dio a $BTC la potencia para superar los 70.000 $ ahora está actuando como una camisa de fuerza para la liquidez. 💡
Si las criptomonedas necesitan que bajen los rendimientos de los bonos del Tesoro y que las mesas de ETF de Wall Street empiecen a comprar antes de poder subir, ¿renunciamos sin querer a la independencia fundamental de las criptomonedas solo para conseguir flujo de órdenes institucional?
Mantengo mis posiciones pequeñas y ahora sigo mucho más de cerca los flujos de los ETF al contado y la emisión de stablecoins que la financiación de perpetuos, pero de verdad quiero saber qué opinas.
¿Crees que unos datos macroeconómicos más favorables provocarán un repunte sincronizado de fin de año en las acciones y las criptomonedas, o $BTC tiene que romper esta correlación con las acciones antes de que pueda empezar la próxima subida importante? ¡Comparte tu tesis abajo! 👇
#WhatWillDriveCryptoandStocks’NextRebound? #Write2Earn #Macro #CryptoMarket
Esto no es asesoramiento financiero. Haz siempre tu propia investigación.