


Aspectos destacados
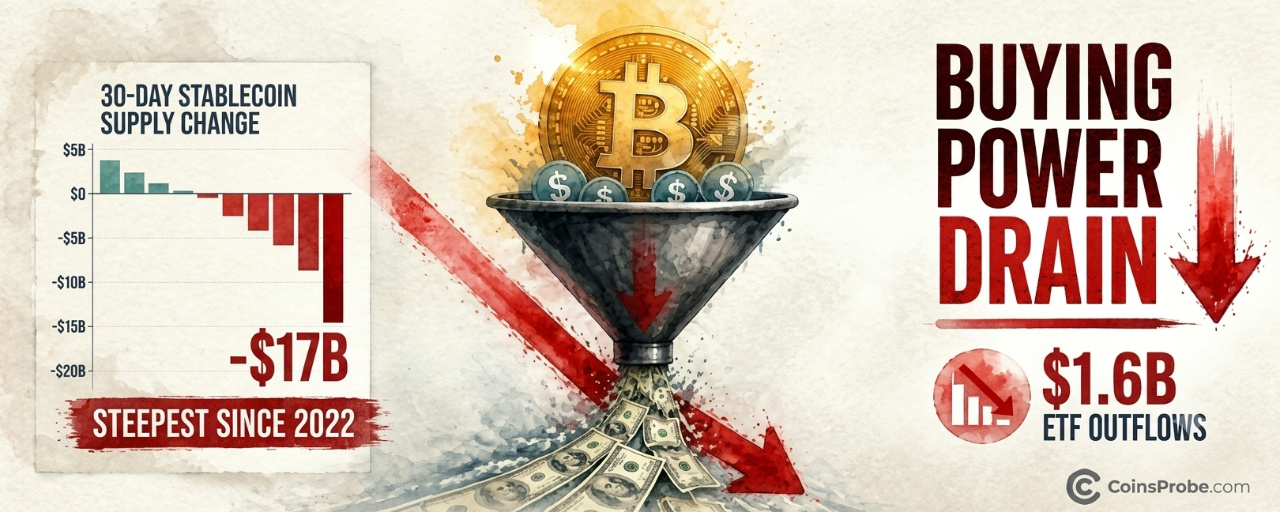
La oferta de stablecoins cayó unos 17.000 millones de dólares en 30 días, la contracción mensual más pronunciada desde junio de 2022, según Glassnode
La capitalización de mercado de Tether cayó por sí sola unos 6.600 millones de dólares en 60 días, lo que confirma una actividad generalizada de reembolsos entre las principales stablecoins
Los ETF de Bitcoin al contado de EE. UU. registraron salidas netas de unos 1.600 millones de dólares en 20 sesiones, lo que agravó simultáneamente la fuga de liquidez de las stablecoins
Glassnode: «Para que se produzca un mercado alcista, el capital debe entrar en el ecosistema, no salir de él»
La oferta de stablecoins se ha contraído drásticamente en los últimos 30 días, y la magnitud de esta caída está enviando una advertencia directa sobre las condiciones de liquidez de las criptomonedas a corto plazo. Glassnode, una de las plataformas de datos on-chain más seguidas del sector, informa que la oferta de stablecoins cayó aproximadamente 17.000 millones de dólares durante el último mes, la contracción mensual más pronunciada desde el mercado bajista de 2022. La implicación es estructural: cuando la oferta de stablecoins disminuye, también se reduce la liquidez en dólares disponible de inmediato para financiar compras de criptomonedas.
La interpretación que hace Glassnode de los datos es inequívoca. Según su nota publicada, cuando los holders convierten stablecoins de nuevo en dinero fiduciario en lugar de rotar hacia Bitcoin u otros criptoactivos, le quitan poder adquisitivo al ecosistema. La plataforma afirma directamente: «Para que se produzca un mercado alcista, el capital debe entrar, no salir del ecosistema». No es una observación matizada: es una conclusión declarativa sobre la condición previa para un repunte sostenido.
Qué significa realmente la contracción de $17B
La cifra de oferta de stablecoins que cita Glassnode —salidas de $17B en 30 días— representa la mayor contracción mensual desde que el colapso de Terra en junio de 2022 desencadenó reembolsos masivos en todo el mercado de stablecoins. Como contexto, el episodio de junio de 2022 fue catastrófico: Terra/LUNA implosionó, UST perdió su paridad y se esfumaron aproximadamente $40B de capitalización de mercado en cuestión de días, llevándose consigo una cantidad significativa de liquidez en stablecoins. Que esta caída actual se acerque a una tasa de contracción comparable —sin un evento equivalente de cisne negro— la hace notable desde el punto de vista estructural.
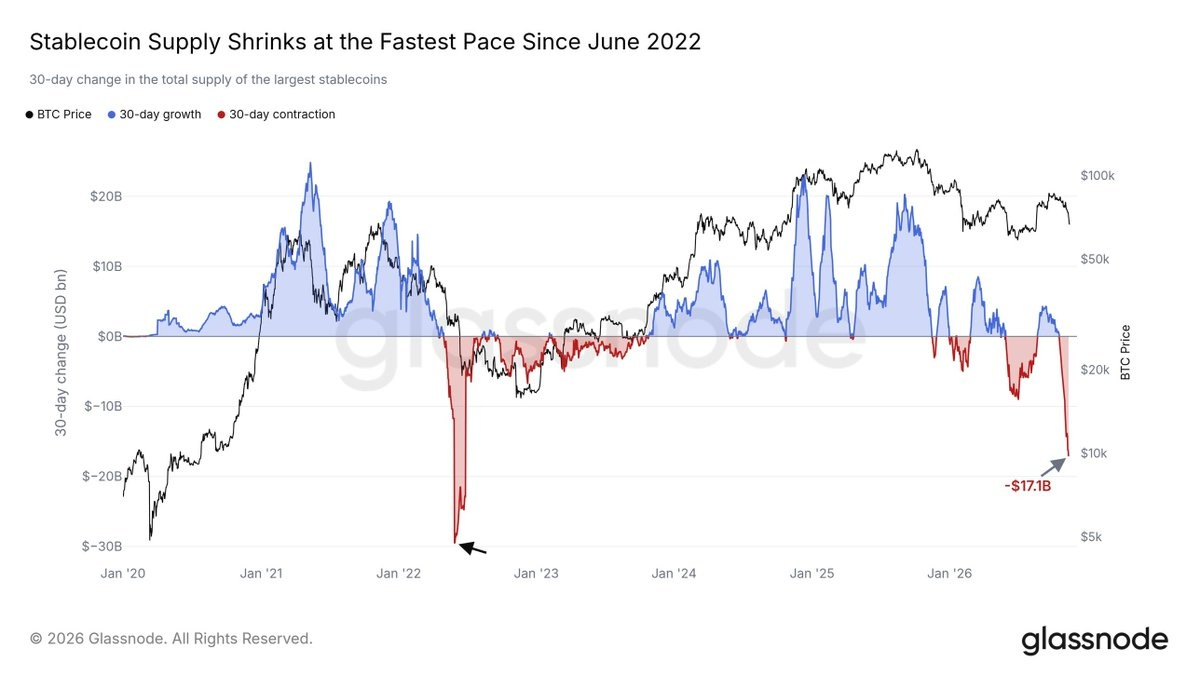
La oferta de stablecoins cae $17B: la contracción más pronunciada desd | Fuente: @glassnode (Telegram)
Según se informa, la capitalización de mercado de Tether por sí sola cayó aproximadamente $6.6B en un período de 60 días, lo que confirma que la contracción no se limita a stablecoins más pequeñas o algorítmicas. Se trata de una actividad de reembolso generalizada. Las investigaciones que siguen estos datos sitúan la cifra de 30 días en aproximadamente $14.2B según algunas mediciones, mientras que la cifra de $17B representa el límite superior de las estimaciones reportadas. Independientemente de cuál cifra se utilice, la conclusión direccional es la misma: la oferta de stablecoins ha caído por debajo de aproximadamente $280B–$291B, dejando al ecosistema con mucho menos capital disponible que hace un mes.
El mecanismo es importante en este caso. Las stablecoins funcionan como el sistema interno de dólares de las criptomonedas: son el principal vehículo mediante el cual los participantes institucionales y minoristas mantienen dólares sin dejar de estar preparados para rotar hacia activos de riesgo. Cuando los holders canjean stablecoins por dinero fiduciario real, esos dólares salen por completo del ecosistema cripto. No se quedan en una billetera esperando para volver a entrar. Esto es categóricamente distinto, por ejemplo, a que Bitcoin pase de un exchange a almacenamiento en frío, donde el activo permanece dentro del sistema. El canje de stablecoins es una salida. Por eso Glassnode caracteriza la contracción como una reducción del poder adquisitivo, y no como una reasignación neutral de capital. Esta dinámica está directamente relacionada con las preocupaciones más amplias sobre la liquidez de las stablecoins, que llevan meses acumulándose.
El contexto de la demanda: las salidas de los ETF refuerzan la señal
La contracción de las stablecoins no ocurre de forma aislada. Se produce junto con un deterioro medible de la demanda institucional a través de los ETF de Bitcoin al contado. Los ETF de Bitcoin al contado de EE. UU. registraron salidas netas de aproximadamente $1.6B en 20 sesiones de negociación, incluidos seis días consecutivos de retiros. No se trata de una rotación: es una presión vendedora institucional sostenida que golpea el mercado al mismo tiempo que la reducción de la liquidez en stablecoins.
En conjunto, estos dos datos describen la misma condición subyacente desde dos ángulos distintos: el capital está saliendo del ecosistema cripto, no entrando. Las salidas de los ETF representan una retirada institucional. Los reembolsos de stablecoins representan una retirada de los inversores minoristas y del mercado en general. Cuando ambos flujos avanzan en la misma dirección al mismo tiempo, es más difícil descartar la señal conjunta como mero ruido.
Esto también aporta contexto al panorama macroeconómico general. El crecimiento de la M2 global se ha estancado en $138T, eliminando el impulso favorable que la expansión de la liquidez suele proporcionar a los activos de riesgo, incluido Bitcoin. Una base de stablecoins que se reduce en un entorno de liquidez global estancada constituye un obstáculo que se acumula, no un fenómeno aislado.
Qué es y qué no es
La contracción de la oferta de stablecoins es un indicador de liquidez. Mide la cantidad de capital disponible y desplegable de inmediato dentro del ecosistema cripto. No es una predicción de precios ni confirma que cada dólar reembolsado haya abandonado permanentemente los mercados cripto. Parte de los reembolsos podría deberse a reajustes estacionales de cartera, obtención de efectivo por motivos fiscales o gestión del riesgo antes de acontecimientos macroeconómicos; flujos que podrían revertirse.
Lo que los datos sí confirman con certeza es que el poder adquisitivo marginal ha disminuido. El fondo de capital disponible para absorber la presión vendedora en BTC y en los mercados cripto en general es hoy menor que hace 30 días. Cuando la demanda ya es débil —como sugieren los datos de salidas de los ETF—, una reducción simultánea de la liquidez de compra disponible elimina uno de los soportes estructurales que históricamente han amortiguado las caídas del mercado cripto. El desplome de los indicadores de demanda de Bitcoin documentado por separado refuerza la misma conclusión desde la perspectiva de la cadena de bloques.
El indicador que hay que vigilar es la recuperación direccional de la oferta de stablecoins. Una reversión sostenida —con una capitalización de mercado de stablecoins que aumente mes a mes— señalaría que el capital está volviendo al ecosistema y que se está reconstruyendo la base de liquidez necesaria para un nuevo repunte. Hasta que esa inflexión aparezca en los datos, sigue vigente la condición estructural que describe Glassnode: el capital está saliendo, no entrando, y los mercados alcistas requieren lo contrario.
Vigila la tendencia de la oferta de stablecoins a 30 días como indicador definitivo en tiempo real de si el piso de liquidez del mercado cripto se está estabilizando o sigue deteriorándose.
Aviso legal: Las opiniones y el análisis presentados en este artículo tienen únicamente fines informativos y reflejan la perspectiva del autor; no constituyen asesoramiento financiero. Los patrones e indicadores técnicos analizados están sujetos a la volatilidad del mercado y pueden o no producir los resultados previstos. Se recomienda a los inversores actuar con cautela, realizar investigaciones independientes y tomar decisiones acordes con su tolerancia individual al riesgo.