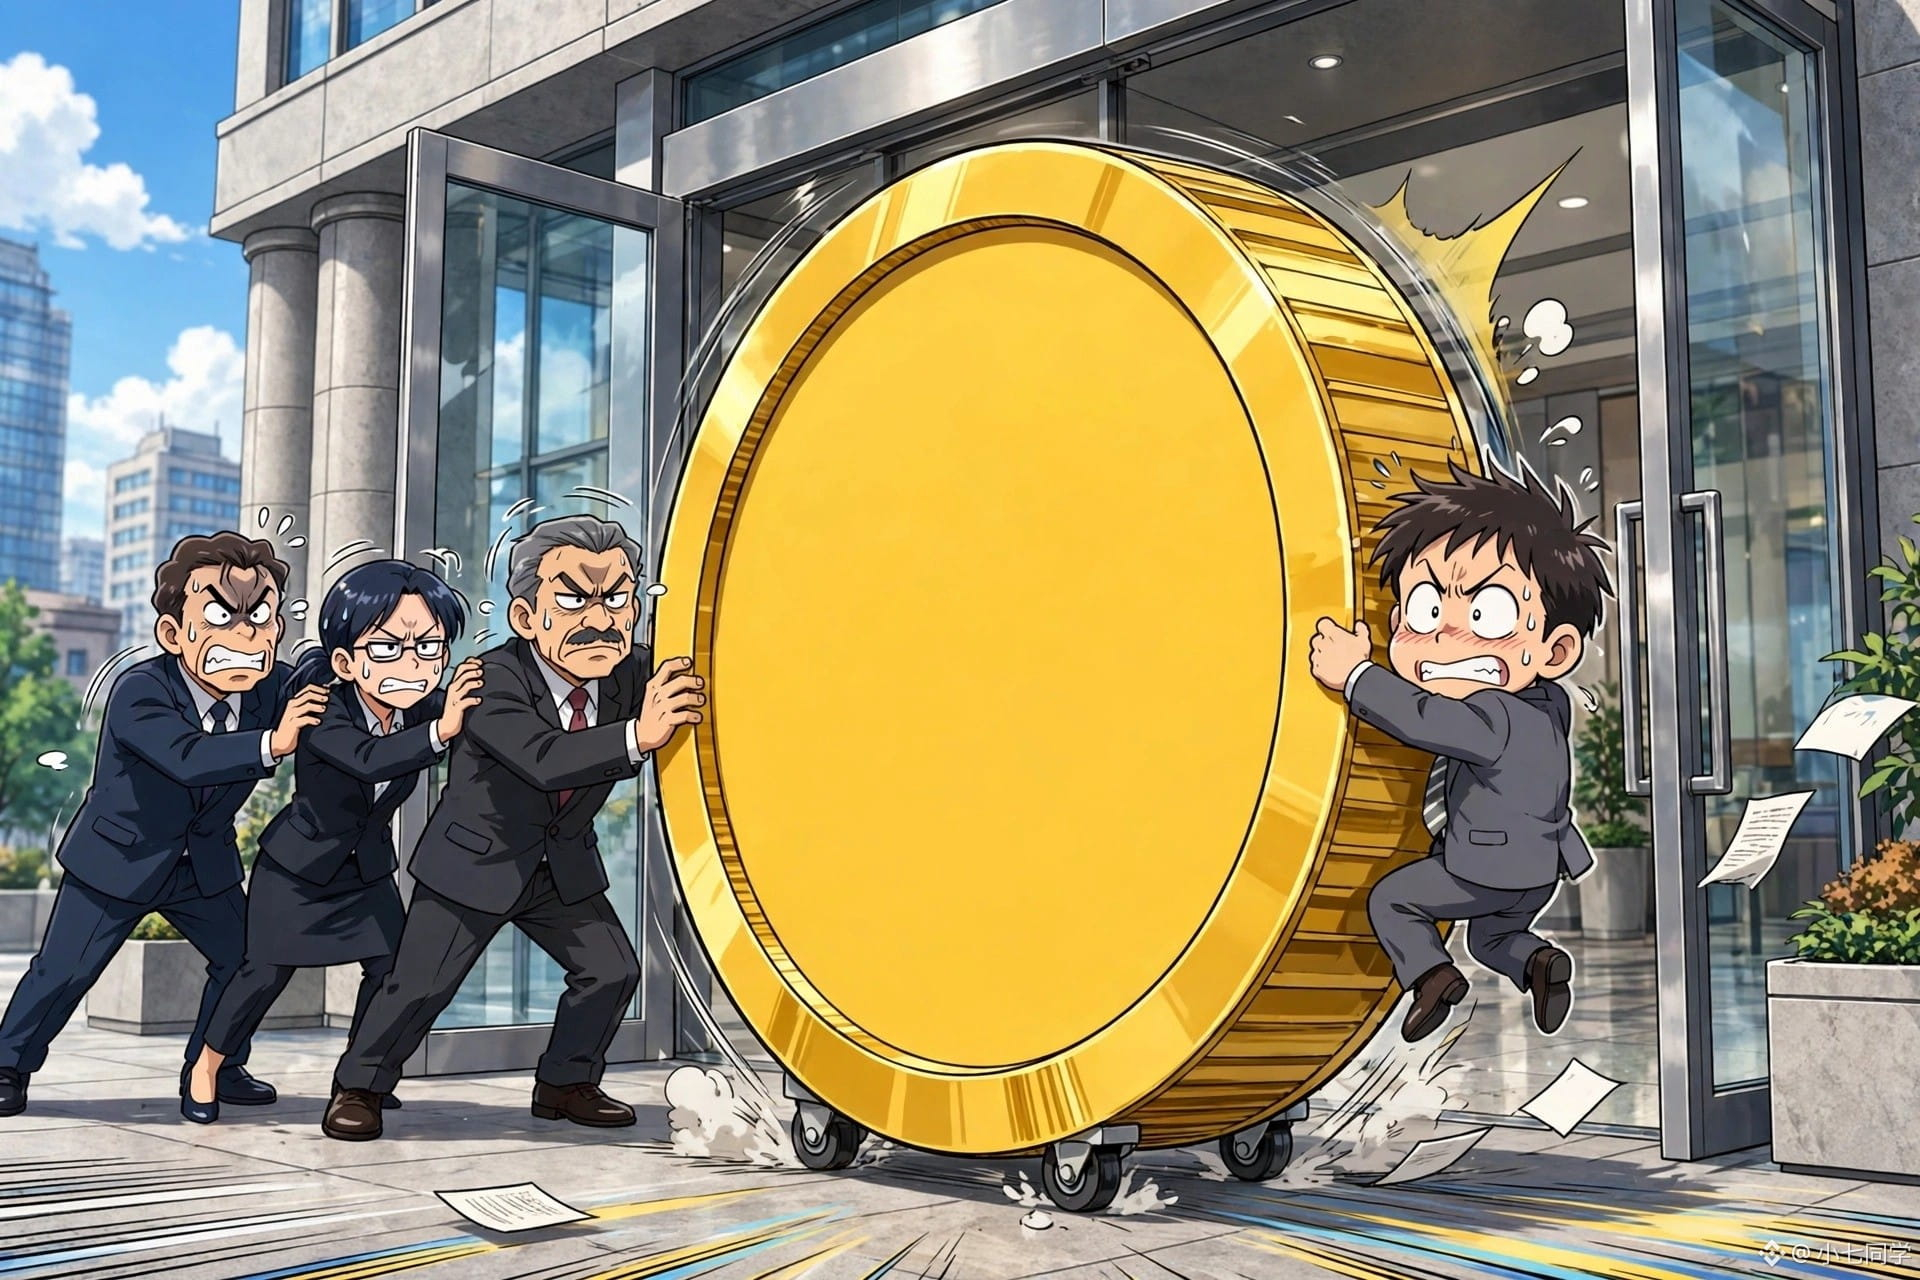
MSCI esta vez sí que ha roto relaciones: el 11 de noviembre confirmó que Strategy (MSTR) será expulsada del índice MSCI USA al cierre del 30 de noviembre. También la sacarán del índice mundial y del ACWI.
El motivo está redactado con mucha cortesía: «empresa no operativa». Traducido a lenguaje corriente: tus 850.364 BTC, valorados en 64.100 millones de dólares, valen mucho más que tu negocio de verdad; así que te consideran un fondo, no una empresa.
Por un lado está Saylor: lo ha denunciado públicamente como un trato discriminatorio y dice que la exclusión no tendrá ningún efecto sustancial en el negocio; las reglas no obligan a vender las monedas y las acciones seguirán cotizando. Por otro lado, están los cálculos de JPMorgan: solo los fondos indexados de MSCI tendrán que vender unos 2.800 millones de dólares; si otros proveedores de índices siguen el ejemplo, la cifra podría llegar a 8.800 millones.
La frase más dolorosa la dejo aquí: el BTC ronda ahora los 68.000 dólares, muy por debajo del precio medio de compra de Strategy, de 75.456 dólares. La capitalización bursátil es de 51.700 millones, mientras que las monedas que tiene en cartera valen 64.100 millones: el mercado le está aplicando un descuento a la empresa, como diciendo que su negocio de software y el dinero que ha pedido prestado, sumados, valen menos que cero.
Yo estoy del lado de los realistas: lo más duro de todo esto no es la presión vendedora de 2.800 millones, sino la clasificación: el modelo de las acciones de empresas que acumulan criptomonedas, según el cual «comprar monedas = hacer negocios», acaba de ser declarado oficialmente inválido por las finanzas tradicionales. El cierre del 30 de noviembre es una fecha límite inamovible: llegado el momento, los fondos pasivos tendrán que actuar.
¿De qué lado estás? ¿Crees que, como dice Saylor, que MSTR salga del índice «no importa en absoluto», o que la era de las empresas que acumulan criptomonedas está llegando realmente a su fin?
#BTC
El motivo está redactado con mucha cortesía: «empresa no operativa». Traducido a lenguaje corriente: tus 850.364 BTC, valorados en 64.100 millones de dólares, valen mucho más que tu negocio de verdad; así que te consideran un fondo, no una empresa.
Por un lado está Saylor: lo ha denunciado públicamente como un trato discriminatorio y dice que la exclusión no tendrá ningún efecto sustancial en el negocio; las reglas no obligan a vender las monedas y las acciones seguirán cotizando. Por otro lado, están los cálculos de JPMorgan: solo los fondos indexados de MSCI tendrán que vender unos 2.800 millones de dólares; si otros proveedores de índices siguen el ejemplo, la cifra podría llegar a 8.800 millones.
La frase más dolorosa la dejo aquí: el BTC ronda ahora los 68.000 dólares, muy por debajo del precio medio de compra de Strategy, de 75.456 dólares. La capitalización bursátil es de 51.700 millones, mientras que las monedas que tiene en cartera valen 64.100 millones: el mercado le está aplicando un descuento a la empresa, como diciendo que su negocio de software y el dinero que ha pedido prestado, sumados, valen menos que cero.
Yo estoy del lado de los realistas: lo más duro de todo esto no es la presión vendedora de 2.800 millones, sino la clasificación: el modelo de las acciones de empresas que acumulan criptomonedas, según el cual «comprar monedas = hacer negocios», acaba de ser declarado oficialmente inválido por las finanzas tradicionales. El cierre del 30 de noviembre es una fecha límite inamovible: llegado el momento, los fondos pasivos tendrán que actuar.
¿De qué lado estás? ¿Crees que, como dice Saylor, que MSTR salga del índice «no importa en absoluto», o que la era de las empresas que acumulan criptomonedas está llegando realmente a su fin?
#BTC