
Y este caso no tiene nada que ver con los negocios de Jensen Huang.
Según un informe de The Wall Street Journal, Nvidia ofrecía miles de millones en garantías financieras a empresas de IA que no podían pagar sus chips, para que pudieran seguir comprándolos.
Algunos de estos acuerdos estaban siendo promovidos por el propio yerno de Jensen, Nico Caprez, quien se convirtió en vicepresidente en enero. Su equipo les decía a pequeñas empresas de servicios en la nube y a constructores de centros de datos que Nvidia podía conseguirles respaldo crediticio en un par de semanas.
El objetivo era simple: convertirlos en compradores de GPU de Nvidia a largo plazo.
Y el tamaño de los compromisos de Nvidia se ha disparado. Su propio informe muestra 530.000 MILLONES de dólares en compromisos y garantías, frente a 184.000 millones apenas un trimestre antes.
Dentro de la empresa, la directora financiera Colette Kress estaba expresando su preocupación. No paraba de preguntar cómo se fijaba el precio de estas garantías y qué recibía realmente Nvidia a cambio.
En una reunión de agosto, Jensen la interrumpió y la llamó «un ciervo encandilado por los faros de un coche».
También fue ella quien redujo de 250.000 millones a 105.000 millones de dólares la garantía de Nvidia para el centro de datos de OpenAI en Ohio.
Ahora Jensen ya no está, y la directora financiera que cuestionaba estos acuerdos está al frente de Nvidia.
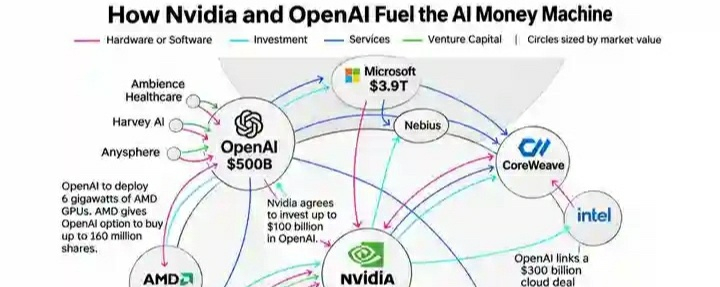
Para entender por qué esto es tan importante, hay que entender el ciclo de financiación de la IA.
Así es como funciona:
1. Nvidia invierte dinero en una empresa de IA, o garantiza sus préstamos y arrendamientos.
2. Esa empresa utiliza el dinero y el crédito para construir un centro de datos.
3. El centro de datos se llena de GPU de Nvidia.
4. Nvidia registra las ventas de esas GPU como ingresos.
5. Si la empresa no puede alquilar toda su capacidad de computación, Nvidia acepta comprar la parte que no se utilice.
ASÍ QUE NVIDIA ES EL INVERSOR, EL PRESTAMISTA, EL PROVEEDOR Y EL CLIENTE DE RESPALDO, TODO EN EL MISMO ACUERDO.
El dinero sale de Nvidia y vuelve a Nvidia en forma de ventas.
CoreWeave es el ejemplo más claro. Nvidia tiene una participación en la empresa, le vende chips y acordó comprar hasta 6.300 millones de dólares de su capacidad de computación no utilizada hasta 2032.
OpenAI es el caso más grande. Nvidia garantiza hasta 105.000 millones de dólares para su centro de datos de Ohio, suministra todos los chips que se instalarán allí e invirtió 1.500 millones de dólares en la empresa que lo está construyendo.
El informe de Nvidia correspondiente al trimestre que terminó el 26 de julio muestra dónde están comprometidos los fondos:
• Compromisos de suministro de memoria y obleas de chips: 279.000 MILLONES de dólares, frente a 119.000 millones.
• Garantía para el centro de datos de OpenAI en Ohio: hasta 105.000 MILLONES de dólares.
• Acuerdos para comprar capacidad de computación en la nube no utilizada a neoclouds: 36.000 MILLONES de dólares.
Pasivos reales de Nvidia en su balance: 91.000 MILLONES de dólares.
Eso significa que los compromisos fuera del balance son casi seis veces mayores que las deudas que figuran en él.
Nvidia no pierde este dinero a menos que algo salga mal. Una garantía solo le cuesta dinero a Nvidia si un cliente no puede pagar.
Pero aquí es donde la situación se vuelve incómoda.
El WSJ dice que el propio Jensen había empezado a entrar en pánico. Advirtió a los ejecutivos que las mayores empresas de la nube estaban pasándose a sus propios chips para depender menos de Nvidia.
Al mismo tiempo, las obleas y la memoria que Nvidia se había comprometido a comprar se le venían encima como una «avalancha».
Así que los mayores clientes intentaban irse, Nvidia estaba comprometida a comprar enormes cantidades de suministros y se mantenía a flote a los clientes más pequeños con el crédito de Nvidia.
Y las cosas ya empezaban a resquebrajarse:
• Nvidia puso en pausa algunos de sus acuerdos de financiación en agosto.
• Casi la mitad de los 80.000 millones de dólares en bonos para centros de datos emitidos este año tenían calificación de bonos basura.
• Las acciones de las neoclouds se desplomaron esta semana: Nebius cayó más del 20 % y CoreWeave, un 17 % en su peor momento.
• OpenAI recaudó menos de lo que quería y con una valoración más baja.
Y ahora es Kress quien decide si esto continúa.
Si reduce la financiación, las empresas que dependían del dinero de Nvidia tendrán que pedir préstamos en otra parte, en un mercado de deuda que ya está nervioso.
Si no pueden, dejarán de comprar chips.
Y si dejan de comprar chips, los ingresos de Nvidia caerán.
Ese es el riesgo de un círculo vicioso. Funciona a la perfección mientras el dinero siga fluyendo, pero causa problemas cuando las cosas van cuesta abajo.