
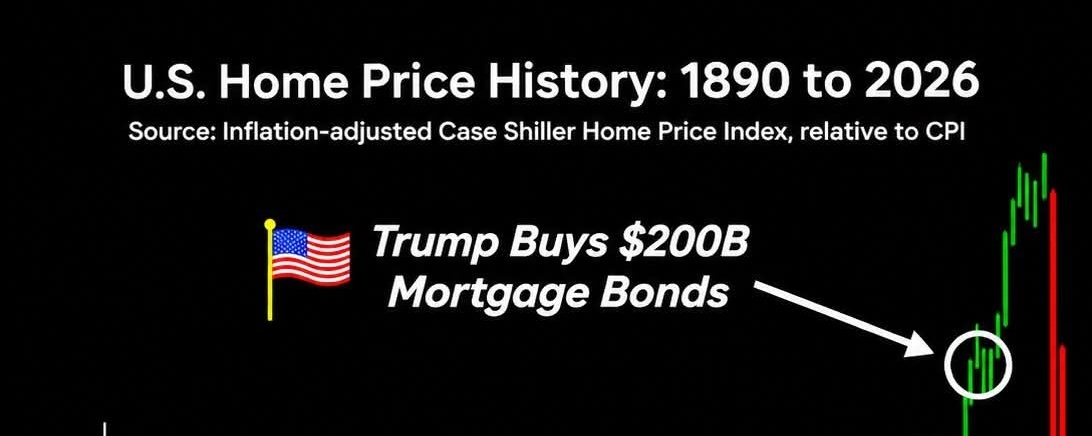

LA MEDIDA DE 200.000 MILLONES DE DÓLARES PARA EL SECTOR DE LA VIVIENDA OCULTA UNA HISTORIA MUCHO MÁS IMPORTANTE.
Veamos qué está pasando realmente en el mercado inmobiliario de Estados Unidos.
En enero de 2026, el presidente Trump ordenó a Fannie Mae y Freddie Mac comprar 200.000 millones de dólares en valores respaldados por hipotecas.
El objetivo era sencillo.
Aumentar la demanda de bonos hipotecarios.
Hacer subir sus precios.
Reducir los rendimientos hipotecarios.
Y, con suerte, reducir los tipos de interés que pagan los estadounidenses al comprar una vivienda.
Pero aquí es donde las cosas se complican.
La Reserva Federal no es la única que determina las tasas hipotecarias.
Influyen los rendimientos de los bonos del Tesoro, los precios de los bonos hipotecarios, la demanda de los inversores, las expectativas de inflación y el diferencial entre los títulos del Tesoro y los valores respaldados por hipotecas.
Cuando grandes compradores intervienen en el mercado de bonos hipotecarios, pueden influir en esa ecuación.
Pero no pueden controlar todos sus componentes.
Y las últimas cifras del mercado inmobiliario muestran por qué esto importa.
Al 12 de noviembre, la tasa promedio de una hipoteca fija a 30 años seguía siendo del 7,11 %.
Es más baja que el 7,18 % de la semana anterior, pero considerablemente más alta que el 6,24 % registrado un año antes.
Mientras tanto, las ventas de viviendas existentes en octubre cayeron un 8,8 % en comparación con el mismo mes del año pasado.
El ritmo anual de ventas bajó a aproximadamente 3,75 millones de viviendas.
Es el nivel más bajo desde agosto de 2010.
Piensa en lo que nos dicen estas cifras.
Millones de posibles compradores se enfrentan a una financiación costosa.
Muchos propietarios actuales se muestran reacios a vender porque no quieren renunciar a las tasas hipotecarias mucho más bajas que consiguieron hace años.
Y los compradores siguen enfrentándose a viviendas caras.
Esto crea una situación difícil.
Unas tasas hipotecarias más bajas podrían hacer que más compradores regresaran al mercado.
Pero si la oferta de viviendas no aumenta al mismo ritmo que la demanda, un mayor poder adquisitivo también puede ejercer presión al alza sobre los precios de las viviendas.
En otras palabras, abaratar las hipotecas no hace que las viviendas sean automáticamente asequibles.
Hay otro aspecto de esta estrategia de 200.000 millones de dólares que merece atención.
Fannie Mae y Freddie Mac no son la Reserva Federal.
Son empresas patrocinadas por el gobierno, con sus propios balances, límites de inversión y riesgos financieros.
Sus compras no equivalen a que la Fed cree dinero y ponga en marcha un nuevo programa de expansión cuantitativa.
Y no hay que confundir los 200.000 millones de dólares en su totalidad con dinero que ya se haya gastado.
La implementación ha sido gradual, no una inyección inmediata de 200.000 millones de dólares.
Entonces, ¿por qué deberían prestar atención los inversores?
Porque los valores respaldados por hipotecas conectan el mercado inmobiliario con el sistema financiero en general.
Sus precios y rendimientos influyen en la financiación hipotecaria.
Los cambios en las tasas de interés pueden afectar a los bancos, los prestamistas hipotecarios, las constructoras de viviendas y las empresas relacionadas con el sector inmobiliario.
Los mercados de bonos del Tesoro también importan, porque las tasas hipotecarias están estrechamente vinculadas a los costos de los préstamos a largo plazo.
Pero no supongas que una política de vivienda determina automáticamente lo que ocurrirá después con las acciones, el oro o el bitcóin.
Esos mercados responden a distintas fuerzas, aunque las tasas de interés y la liquidez los conecten.
Y este es el mayor problema que veo en todo este debate.
Estados Unidos no tiene un problema de asequibilidad de la vivienda que pueda resolverse únicamente abaratando la financiación.
También tiene un problema relacionado con los precios de las viviendas, la disponibilidad de vivienda, los costos de construcción y la brecha entre los ingresos de los hogares y el costo de tener una vivienda propia.
Si las autoridades reducen los costos de los préstamos sin abordar esos problemas más profundos, podrían reducir los pagos mensuales y, aun así, dejar prácticamente intacto el problema de fondo de la asequibilidad.
Esa es la diferencia entre abaratar las hipotecas y hacer que la vivienda sea realmente asequible.
LAS TASAS MÁS BAJAS PUEDEN AYUDAR A LOS COMPRADORES. NO PUEDEN CONSTRUIR MÁS VIVIENDAS.