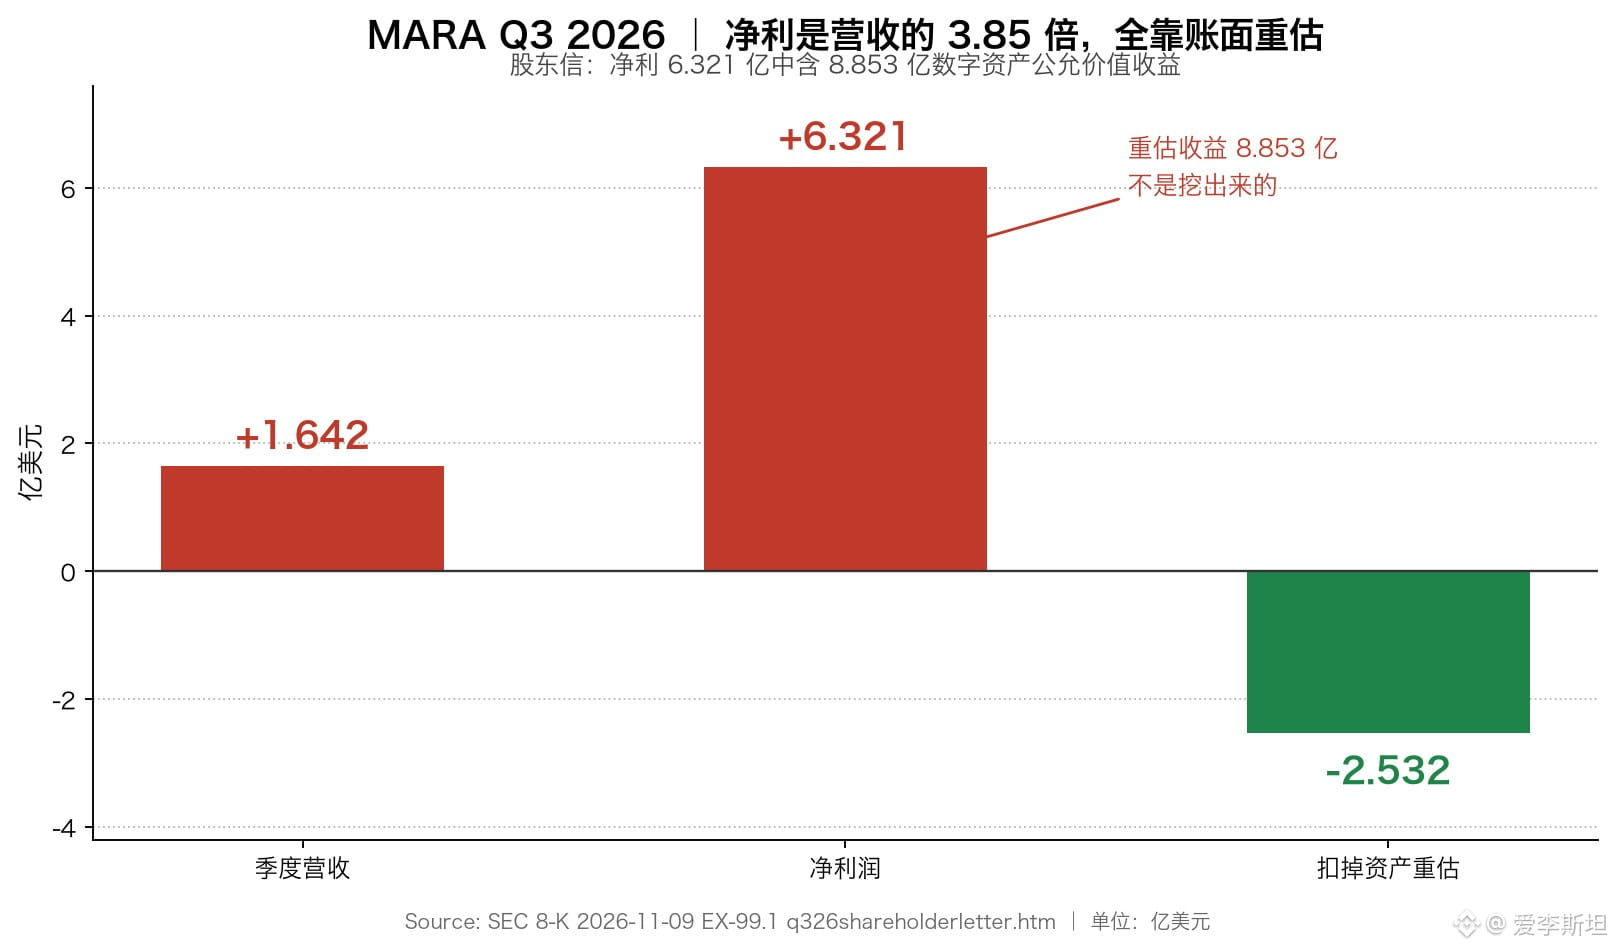
$MARA Los ingresos del tercer trimestre fueron de 164,2 millones de dólares, un 35 % menos. El beneficio neto fue de 632,1 millones, cinco veces el del mismo periodo del año pasado.
Pero ese múltiplo de cinco no salió de la minería.
Está todo en los libros.
De los beneficios netos, 885,3 millones provinieron de cambios en el valor razonable de los activos digitales. Si se resta esa partida, en realidad la empresa registró una pérdida de 253,2 millones este trimestre.
La capacidad de minería no falló. Pasó de 60,4 a 71,2 EH/s, un aumento del 18 %; minó 644 bloques, un 2 % más que los 633 del año pasado. La cantidad de máquinas creció un 18 %, pero ¿por qué los bloques solo aumentaron dos puntos? La capacidad de toda la red también está creciendo, así que la cuota que le corresponde se diluye y los ingresos por cada T de capacidad de cómputo disminuyen en consecuencia.
La cuota se está reduciendo.
Los costos se mantuvieron bastante estables. La electricidad en las instalaciones propias cuesta 0,04 dólares por kWh; el costo de electricidad por moneda fue de 39.674 dólares, apenas un 1,1 % más que los 39.235 del año pasado. El precio medio de venta fue de 75.300 dólares, lo que deja una ganancia de 35.626 por moneda.
Pero la producción no alcanza para cubrir las ventas. En el trimestre minó 2.247 monedas y vendió 3.891; sus tenencias ascienden a 34.012 monedas. La minería no produjo ni de lejos lo suficiente para cubrir lo vendido; la diferencia salió de las reservas.
Las medidas posteriores al trimestre fueron aún más drásticas. Vendió de golpe 13.597 monedas a 81.039 dólares cada una, con ingresos de aproximadamente 1.100 millones de dólares. Ese dinero no se quedó en caja ni se destinó a ampliar la producción: pasó directamente a manos de los acreedores.
No se quedó ni una.
De esa suma, 750 millones sirvieron para pagar préstamos garantizados con bitcoin y recuperar 17.477 monedas dadas en garantía. Desde principios de año, la deuda se redujo en 1.400 millones, el 37 % de la deuda total.
Las cifras de tenencias y producción no indican por sí solas una tendencia. Vender monedas para pagar deuda puede ser una reducción voluntaria del apalancamiento o una forma de cubrir una llamada de margen. El documento no explica el motivo. Además, destinó 1.408 monedas a la gestión de activos digitales, que generó 2,5 millones de dólares en intereses durante el trimestre.
El EBITDA ajustado fue de 857,7 millones, frente a 395,6 millones en el mismo periodo del año pasado. Esta medida excluye las revaluaciones y muestra un resultado mucho mejor, aunque sigue por debajo del beneficio neto. La diferencia se debe a la depreciación y los impuestos.
Ahora hay que seguir dos cosas: la aprobación de conexión a la red para los 2 GW de Matagorda y cuánto se ejecutará realmente del programa de recompra de 500 millones de dólares. Lo primero determinará si sigue siendo una empresa minera; lo segundo, a qué precio comprará sus propias acciones.
Lo que realmente vale la pena recordar es esta estructura: la capacidad de cómputo aumenta, los ingresos caen y el beneficio depende de las revaluaciones.
En cualquier empresa cuyos beneficios se basen en la revaluación de activos, los estados financieros siempre se verán mejor que el flujo de caja.
Porque lo que sube en los libros es el precio; lo que sube en el bolsillo es el dinero.
$BTC Precio actual: 66.960, caída del 2,37 % en 24 horas.
Fuente: https://www.sec.gov/Archives/edgar/data/1507605/000150760526000026/q326shareholderletter.htm
Pero ese múltiplo de cinco no salió de la minería.
Está todo en los libros.
De los beneficios netos, 885,3 millones provinieron de cambios en el valor razonable de los activos digitales. Si se resta esa partida, en realidad la empresa registró una pérdida de 253,2 millones este trimestre.
La capacidad de minería no falló. Pasó de 60,4 a 71,2 EH/s, un aumento del 18 %; minó 644 bloques, un 2 % más que los 633 del año pasado. La cantidad de máquinas creció un 18 %, pero ¿por qué los bloques solo aumentaron dos puntos? La capacidad de toda la red también está creciendo, así que la cuota que le corresponde se diluye y los ingresos por cada T de capacidad de cómputo disminuyen en consecuencia.
La cuota se está reduciendo.
Los costos se mantuvieron bastante estables. La electricidad en las instalaciones propias cuesta 0,04 dólares por kWh; el costo de electricidad por moneda fue de 39.674 dólares, apenas un 1,1 % más que los 39.235 del año pasado. El precio medio de venta fue de 75.300 dólares, lo que deja una ganancia de 35.626 por moneda.
Pero la producción no alcanza para cubrir las ventas. En el trimestre minó 2.247 monedas y vendió 3.891; sus tenencias ascienden a 34.012 monedas. La minería no produjo ni de lejos lo suficiente para cubrir lo vendido; la diferencia salió de las reservas.
Las medidas posteriores al trimestre fueron aún más drásticas. Vendió de golpe 13.597 monedas a 81.039 dólares cada una, con ingresos de aproximadamente 1.100 millones de dólares. Ese dinero no se quedó en caja ni se destinó a ampliar la producción: pasó directamente a manos de los acreedores.
No se quedó ni una.
De esa suma, 750 millones sirvieron para pagar préstamos garantizados con bitcoin y recuperar 17.477 monedas dadas en garantía. Desde principios de año, la deuda se redujo en 1.400 millones, el 37 % de la deuda total.
Las cifras de tenencias y producción no indican por sí solas una tendencia. Vender monedas para pagar deuda puede ser una reducción voluntaria del apalancamiento o una forma de cubrir una llamada de margen. El documento no explica el motivo. Además, destinó 1.408 monedas a la gestión de activos digitales, que generó 2,5 millones de dólares en intereses durante el trimestre.
El EBITDA ajustado fue de 857,7 millones, frente a 395,6 millones en el mismo periodo del año pasado. Esta medida excluye las revaluaciones y muestra un resultado mucho mejor, aunque sigue por debajo del beneficio neto. La diferencia se debe a la depreciación y los impuestos.
Ahora hay que seguir dos cosas: la aprobación de conexión a la red para los 2 GW de Matagorda y cuánto se ejecutará realmente del programa de recompra de 500 millones de dólares. Lo primero determinará si sigue siendo una empresa minera; lo segundo, a qué precio comprará sus propias acciones.
Lo que realmente vale la pena recordar es esta estructura: la capacidad de cómputo aumenta, los ingresos caen y el beneficio depende de las revaluaciones.
En cualquier empresa cuyos beneficios se basen en la revaluación de activos, los estados financieros siempre se verán mejor que el flujo de caja.
Porque lo que sube en los libros es el precio; lo que sube en el bolsillo es el dinero.
$BTC Precio actual: 66.960, caída del 2,37 % en 24 horas.
Fuente: https://www.sec.gov/Archives/edgar/data/1507605/000150760526000026/q326shareholderletter.htm