2026.11.14 · Informe interno de macroeconomía global
Eje macroeconómico global de hoy: orientación clave
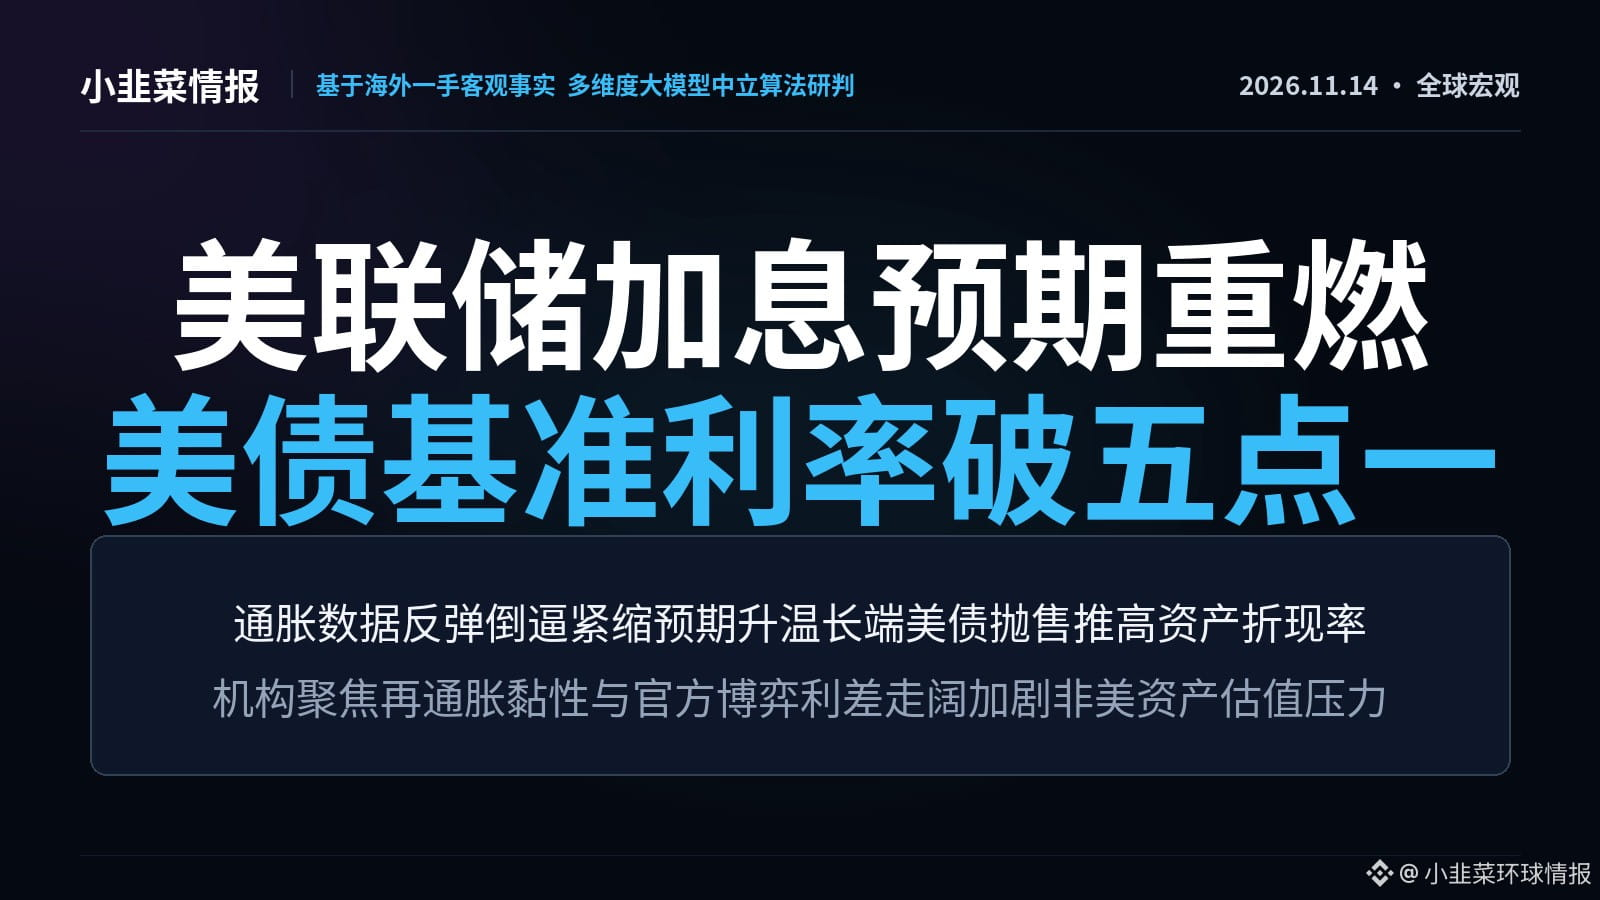
Los datos de precios de Estados Unidos, superiores a lo previsto, y las numerosas declaraciones oficiales han revertido por completo las expectativas de flexibilización. Se reavivan las apuestas por subidas consecutivas de los tipos de interés, lo que ha desencadenado una profunda venta de bonos del Tesoro estadounidense de largo plazo. El repunte del índice del dólar y la fuerte subida de las tasas de descuento están redefiniendo por completo las referencias de valoración y la distribución de la liquidez en los mercados globales de renta variable, renta fija, divisas y materias primas.
Principal campo de batalla de hoy: análisis en profundidad
Los rendimientos de los bonos del Tesoro de EE. UU. superan el 5% y las expectativas de endurecimiento monetario fuerzan una contracción de la liquidez global: el IPP de octubre de Estados Unidos registró el mayor aumento interanual en cuatro años, mientras varios responsables monetarios emitieron numerosas declaraciones de tono firme, dejando prácticamente confirmada una subida de tipos en diciembre y abriendo la puerta a un endurecimiento consecutivo a principios del próximo año. El rendimiento de los bonos del Tesoro estadounidense a 10 años se disparó 26 puntos básicos en una semana, superó el 5,12% y registró la mayor venta semanal en 18 meses; el índice del dólar alcanzó su máximo en año y medio. [Análisis en profundidad] El fuerte repunte de las tasas de descuento a largo plazo pone de relieve el conflicto de fondo entre las presiones de reflación y la capacidad fiscal para soportarlas. Los shocks geopolíticos y las barreras arancelarias han afianzado la persistencia de la inflación, obligando a los bancos centrales a prolongar la senda de endurecimiento; por su parte, las advertencias de altos cargos fiscales contra subidas excesivas de tipos reflejan la pugna de intereses entre la carga del servicio de la deuda y la contracción monetaria. Los tipos libres de riesgo superiores al 5% han revaluado las hipótesis de abundante liquidez, comprimiendo de forma sostenida las valoraciones de los activos de riesgo e impulsando el retorno del capital global a los activos en dólares dentro de Estados Unidos.
Radar panorámico de movimientos cuantitativos
• Oferta y demanda geopolíticas del petróleo: la producción diaria de crudo de Irak alcanzó los 4,6 millones de barriles en octubre, un máximo de cinco años. Sumada a las expectativas de excedente de oferta, esta cifra presiona al WTI, que pone a prueba el soporte anual de 85 dólares; sin embargo, las alteraciones del transporte marítimo en el estrecho de Ormuz siguen proporcionando un suelo de prima geopolítica para la energía.
• Alerta por intervención cambiaria: la fortaleza del dólar ha acercado el dólar frente al yen a la barrera de 160, y las autoridades japonesas han vuelto a emitir advertencias verbales de intervención. La ampliación del diferencial de tipos entre Estados Unidos y Japón agrava la presión sobre las monedas distintas del dólar, mientras aumentan notablemente los riesgos para la liquidez extraterritorial y las estrategias de cobertura.
Mapa de tensiones del mercado y puntos de observación
La persistencia de la inflación eleva las expectativas de subidas de tipos -> impulsa al alza los rendimientos de largo plazo de los bonos del Tesoro estadounidense y el dólar -> presiona de forma generalizada las valoraciones elevadas de la renta variable y agrava la presión sobre la liquidez de las monedas distintas del dólar. Durante las próximas 24 a 48 horas, las instituciones se centrarán en observar la pugna por el nivel del 5,10% en el rendimiento de los bonos del Tesoro estadounidense a 10 años, las posibles intervenciones efectivas en torno al nivel redondo de 160 del dólar frente al yen y el soporte anual del WTI en 85 dólares.
Aviso legal: esta publicación se limita a recopilar y analizar, mediante razonamiento lógico, información pública global y datos objetivos del mercado de las últimas 24 horas. No constituye asesoramiento de inversión, oferta de compra o venta ni fundamento para realizar operaciones. Los mercados entrañan riesgos; tome decisiones con cautela.
Eje macroeconómico global de hoy: orientación clave
Los datos de precios de Estados Unidos, superiores a lo previsto, y las numerosas declaraciones oficiales han revertido por completo las expectativas de flexibilización. Se reavivan las apuestas por subidas consecutivas de los tipos de interés, lo que ha desencadenado una profunda venta de bonos del Tesoro estadounidense de largo plazo. El repunte del índice del dólar y la fuerte subida de las tasas de descuento están redefiniendo por completo las referencias de valoración y la distribución de la liquidez en los mercados globales de renta variable, renta fija, divisas y materias primas.
Principal campo de batalla de hoy: análisis en profundidad
Los rendimientos de los bonos del Tesoro de EE. UU. superan el 5% y las expectativas de endurecimiento monetario fuerzan una contracción de la liquidez global: el IPP de octubre de Estados Unidos registró el mayor aumento interanual en cuatro años, mientras varios responsables monetarios emitieron numerosas declaraciones de tono firme, dejando prácticamente confirmada una subida de tipos en diciembre y abriendo la puerta a un endurecimiento consecutivo a principios del próximo año. El rendimiento de los bonos del Tesoro estadounidense a 10 años se disparó 26 puntos básicos en una semana, superó el 5,12% y registró la mayor venta semanal en 18 meses; el índice del dólar alcanzó su máximo en año y medio. [Análisis en profundidad] El fuerte repunte de las tasas de descuento a largo plazo pone de relieve el conflicto de fondo entre las presiones de reflación y la capacidad fiscal para soportarlas. Los shocks geopolíticos y las barreras arancelarias han afianzado la persistencia de la inflación, obligando a los bancos centrales a prolongar la senda de endurecimiento; por su parte, las advertencias de altos cargos fiscales contra subidas excesivas de tipos reflejan la pugna de intereses entre la carga del servicio de la deuda y la contracción monetaria. Los tipos libres de riesgo superiores al 5% han revaluado las hipótesis de abundante liquidez, comprimiendo de forma sostenida las valoraciones de los activos de riesgo e impulsando el retorno del capital global a los activos en dólares dentro de Estados Unidos.
Radar panorámico de movimientos cuantitativos
• Oferta y demanda geopolíticas del petróleo: la producción diaria de crudo de Irak alcanzó los 4,6 millones de barriles en octubre, un máximo de cinco años. Sumada a las expectativas de excedente de oferta, esta cifra presiona al WTI, que pone a prueba el soporte anual de 85 dólares; sin embargo, las alteraciones del transporte marítimo en el estrecho de Ormuz siguen proporcionando un suelo de prima geopolítica para la energía.
• Alerta por intervención cambiaria: la fortaleza del dólar ha acercado el dólar frente al yen a la barrera de 160, y las autoridades japonesas han vuelto a emitir advertencias verbales de intervención. La ampliación del diferencial de tipos entre Estados Unidos y Japón agrava la presión sobre las monedas distintas del dólar, mientras aumentan notablemente los riesgos para la liquidez extraterritorial y las estrategias de cobertura.
Mapa de tensiones del mercado y puntos de observación
La persistencia de la inflación eleva las expectativas de subidas de tipos -> impulsa al alza los rendimientos de largo plazo de los bonos del Tesoro estadounidense y el dólar -> presiona de forma generalizada las valoraciones elevadas de la renta variable y agrava la presión sobre la liquidez de las monedas distintas del dólar. Durante las próximas 24 a 48 horas, las instituciones se centrarán en observar la pugna por el nivel del 5,10% en el rendimiento de los bonos del Tesoro estadounidense a 10 años, las posibles intervenciones efectivas en torno al nivel redondo de 160 del dólar frente al yen y el soporte anual del WTI en 85 dólares.
Aviso legal: esta publicación se limita a recopilar y analizar, mediante razonamiento lógico, información pública global y datos objetivos del mercado de las últimas 24 horas. No constituye asesoramiento de inversión, oferta de compra o venta ni fundamento para realizar operaciones. Los mercados entrañan riesgos; tome decisiones con cautela.