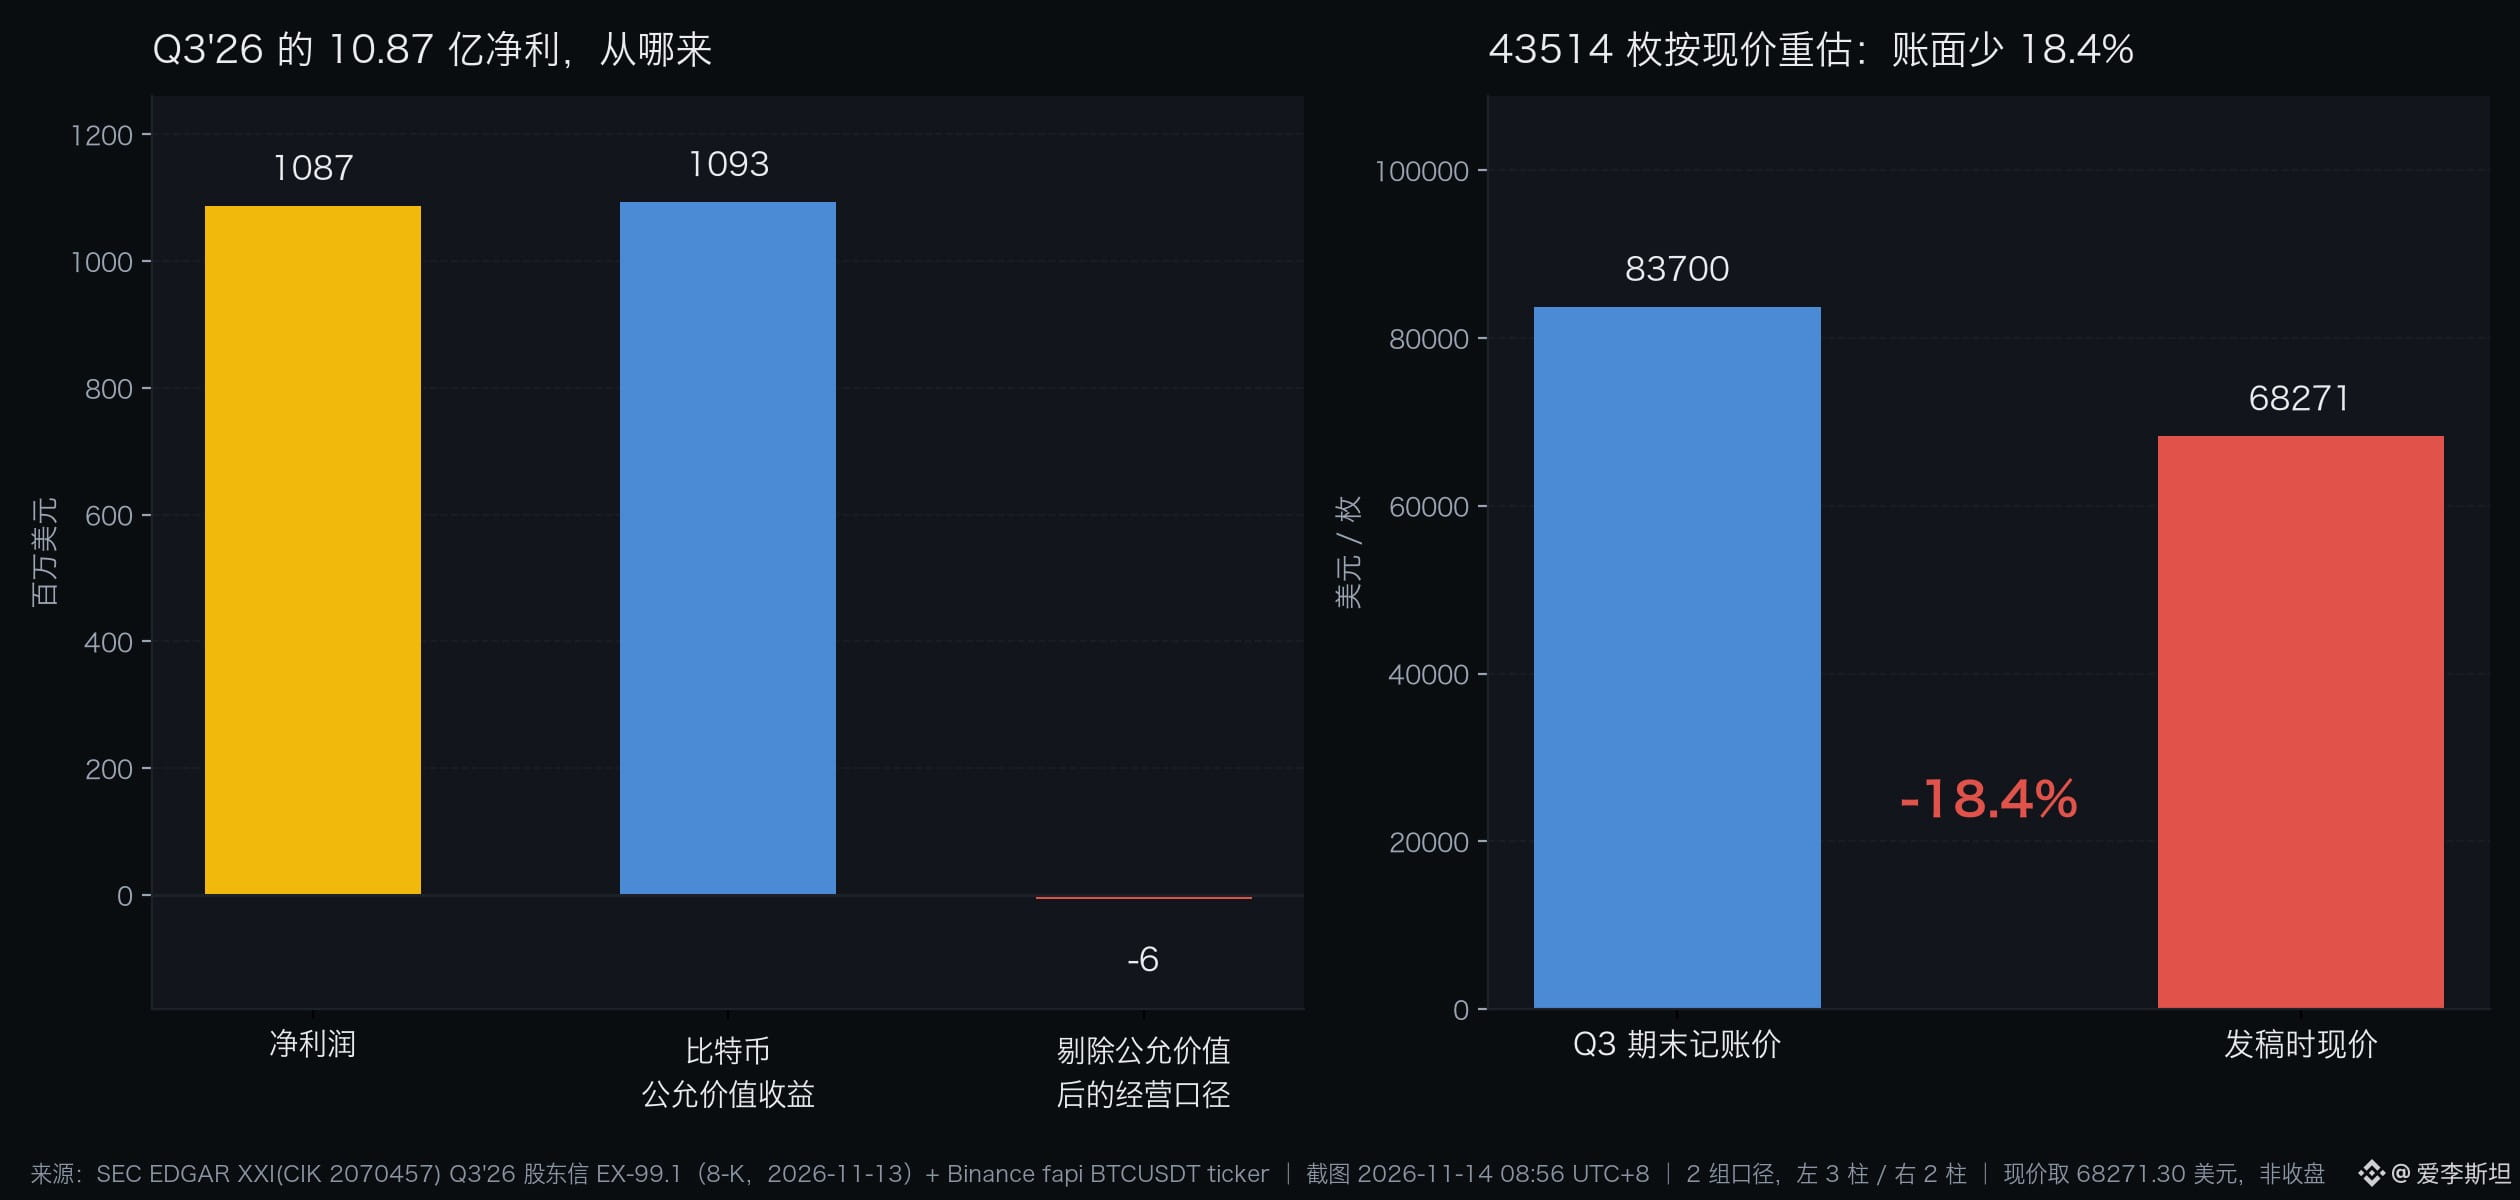
Ganó 1.087 millones de dólares en un trimestre, de los cuales 1.093 millones provinieron de la subida del precio del bitcoin. Los beneficios no los generó el negocio: se los dio el precio.
La carta a los accionistas del tercer trimestre que Twenty One Capital publicó anoche lo dice con toda claridad.
No es un problema de contabilidad.
El CEO, Rapha Zagury, escribió en la carta una frase aún más contundente: el balance no es el negocio en sí, sino solo el punto de partida. Resumió el trabajo del trimestre en una frase: gran parte del trabajo se hace entre bastidores.
Primero, veamos las cuentas.
43514 bitcoins, contabilizados el 30 de septiembre a unos 83700 dólares cada uno. Esta mañana, la misma moneda cotizaba a 68271.30 en Binance.
18.4%.
Si se revaluaran estos 43514 bitcoins al precio actual, su valor contable caería de 3.642 millones de dólares a 2.971 millones. La diferencia sería de 671 millones, más que el beneficio neto de todo el trimestre.
No es una cifra menor.
Mucha gente cree que el riesgo de las empresas de tesorería está en el apalancamiento. En realidad, el primer nivel de riesgo está en el precio al que contabilizan sus activos.
Es cierto que hay apalancamiento. Tiene una deuda de 486.5 millones de dólares en bonos convertibles, garantizada con 16116 bitcoins $BTC . Al precio actual, esos 16116 bitcoins valen 1.100 millones, una cobertura de 2.26 veces. Solo le quedan 102.8 millones de dólares en efectivo para operar.
A corto plazo, no se ve ningún motivo para que tenga que vender bitcoins a la fuerza.
No es el apalancamiento.
La deuda no es el problema aquí.
Así que lo que realmente hay que vigilar es cuándo tendrá que rebajarse ese precio contable.
¿Y cómo piensa compensarlo? La respuesta está en la propia carta: adquirir empresas capaces de generar efectivo por sí mismas.
No hay otra manera.
Zagury señaló el rumbo: minería, préstamos, gestión de tesorería y energía; están explorando las cuatro áreas. Y añadió, precisamente, que ya han renunciado a algunas oportunidades porque las condiciones no eran convenientes, y que seguirán rechazando otras.
Esa frase tiene mucho más interés que el beneficio neto. Que una empresa admita cuánto camino ha recorrido y luego desandado indica que ha pensado bien en el precio.
También queda la frase sobre las recompras. El texto original dice que, cuando el precio de la acción está por debajo del valor de los activos correspondiente a cada acción, vale la pena considerar seriamente una recompra. No hay calendario, tampoco se especifica a partir de qué descuento actuarían, y mucho menos una cantidad concreta.
Todo son palabras.
Lo que no tengo claro es cuánto peso tiene esta promesa. En una empresa cuyos beneficios se sustentan en el valor razonable, el efectivo necesario para las recompras vendría precisamente de esos 43514 bitcoins que menos querría vender.
Solo cuenta si los vende de verdad.
Cualquier balance que vincule el patrimonio neto al precio de las criptomonedas también se dará la vuelta cuando el precio retroceda.
El negocio es una cosa; el mercado, otra.
$BTC cotizaba esta mañana a 68271.30, una caída del 3.97%. $MSTRB 109.72 bajó un 3.88%: activos similares moviéndose en la misma dirección el mismo día.
Fuente: https://www.sec.gov/Archives/edgar/data/2070457/000162828026073571/twentyone-q3earningsshareh.htm
La carta a los accionistas del tercer trimestre que Twenty One Capital publicó anoche lo dice con toda claridad.
No es un problema de contabilidad.
El CEO, Rapha Zagury, escribió en la carta una frase aún más contundente: el balance no es el negocio en sí, sino solo el punto de partida. Resumió el trabajo del trimestre en una frase: gran parte del trabajo se hace entre bastidores.
Primero, veamos las cuentas.
43514 bitcoins, contabilizados el 30 de septiembre a unos 83700 dólares cada uno. Esta mañana, la misma moneda cotizaba a 68271.30 en Binance.
18.4%.
Si se revaluaran estos 43514 bitcoins al precio actual, su valor contable caería de 3.642 millones de dólares a 2.971 millones. La diferencia sería de 671 millones, más que el beneficio neto de todo el trimestre.
No es una cifra menor.
Mucha gente cree que el riesgo de las empresas de tesorería está en el apalancamiento. En realidad, el primer nivel de riesgo está en el precio al que contabilizan sus activos.
Es cierto que hay apalancamiento. Tiene una deuda de 486.5 millones de dólares en bonos convertibles, garantizada con 16116 bitcoins $BTC . Al precio actual, esos 16116 bitcoins valen 1.100 millones, una cobertura de 2.26 veces. Solo le quedan 102.8 millones de dólares en efectivo para operar.
A corto plazo, no se ve ningún motivo para que tenga que vender bitcoins a la fuerza.
No es el apalancamiento.
La deuda no es el problema aquí.
Así que lo que realmente hay que vigilar es cuándo tendrá que rebajarse ese precio contable.
¿Y cómo piensa compensarlo? La respuesta está en la propia carta: adquirir empresas capaces de generar efectivo por sí mismas.
No hay otra manera.
Zagury señaló el rumbo: minería, préstamos, gestión de tesorería y energía; están explorando las cuatro áreas. Y añadió, precisamente, que ya han renunciado a algunas oportunidades porque las condiciones no eran convenientes, y que seguirán rechazando otras.
Esa frase tiene mucho más interés que el beneficio neto. Que una empresa admita cuánto camino ha recorrido y luego desandado indica que ha pensado bien en el precio.
También queda la frase sobre las recompras. El texto original dice que, cuando el precio de la acción está por debajo del valor de los activos correspondiente a cada acción, vale la pena considerar seriamente una recompra. No hay calendario, tampoco se especifica a partir de qué descuento actuarían, y mucho menos una cantidad concreta.
Todo son palabras.
Lo que no tengo claro es cuánto peso tiene esta promesa. En una empresa cuyos beneficios se sustentan en el valor razonable, el efectivo necesario para las recompras vendría precisamente de esos 43514 bitcoins que menos querría vender.
Solo cuenta si los vende de verdad.
Cualquier balance que vincule el patrimonio neto al precio de las criptomonedas también se dará la vuelta cuando el precio retroceda.
El negocio es una cosa; el mercado, otra.
$BTC cotizaba esta mañana a 68271.30, una caída del 3.97%. $MSTRB 109.72 bajó un 3.88%: activos similares moviéndose en la misma dirección el mismo día.
Fuente: https://www.sec.gov/Archives/edgar/data/2070457/000162828026073571/twentyone-q3earningsshareh.htm