
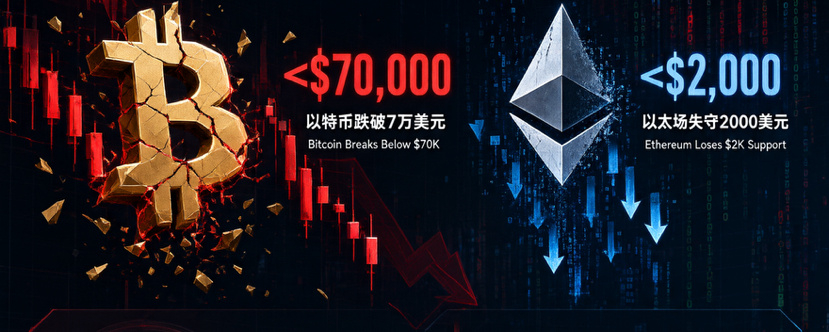
En las últimas 24 horas, el mercado cripto se ha quedado sin su última capa de dignidad. Tras caer por debajo de los 70.000 dólares, Bitcoin no logró un rebote convincente y volvió a poner a prueba repetidamente la zona de los 68.000 dólares; Ethereum perdió los 2.000 dólares y las principales criptomonedas cayeron alrededor de un 4%. El índice de miedo y codicia de Alternative.me bajó aún más, de 28 a 20. La última vez que leímos «miedo extremo», la frase todavía evocaba la audacia de comprar en la caída pensando «cuando otros tienen miedo, yo soy codicioso». Esta vez, suena más bien a que el mercado admite en voz baja: ya no quedan compradores.
Esta caída es distinta de las anteriores. No es una aguja repentina provocada por una noticia negativa, sino el resultado de tres fuerzas que, al mismo tiempo, tensaron la misma cuerda: las salidas continuas de los ETF al contado retiraron dinero del lado institucional; el aumento de las expectativas de subidas de tipos de la Reserva Federal elevó la tasa de descuento de todos los activos de riesgo; y, tras perderse niveles clave, las posiciones largas apalancadas fueron liquidadas en masa, lo que desencadenó una cascada de liquidaciones por unos 1.600 millones de dólares, de las cuales el 90% correspondió a posiciones largas. El entrelazamiento de estos tres factores define el verdadero trasfondo de esta corrección: no se trata de un colapso pasajero de la confianza, sino de un agotamiento temporal de la estructura de liquidez.
I. Bajo el precio hay tres capas distintas de «pérdida de sangre»
Empecemos por la superficie: el precio. BTC ronda los 68.145 dólares, con una caída del 4,4 % en 24 horas; ETH está cerca de los 1.925 dólares, un 4,5 % menos. SOL y BNB también caen algo más del 4 %, e incluso XRP, que suele resistir mejor las caídas, retrocede un 3 %. Esta es la capa más superficial: el precio.
Un nivel más abajo está el dinero. Según Farside Investors, los ETF estadounidenses de bitcoin al contado registraron salidas netas de unos 284,1 millones de dólares en la última jornada completa de negociación; solo el IBIT de BlackRock perdió 203,8 millones. Desde el 5 de noviembre, llevan seis jornadas consecutivas de reembolsos netos. Los datos de SoSoValue son aún más llamativos: este año, los ETF de bitcoin al contado han pasado de entradas netas a salidas netas, que ya superan los 1.500 millones de dólares. ¿Qué es un ETF? En este ciclo alcista ha sido el comprador más estable y «menos reactivo»: instituciones y fondos de asignación que invierten periódicamente, sin fijarse en los gráficos de velas. Cuando ese dinero empieza a retirarse de forma sostenida, significa que están socavando los cimientos más sólidos que sostienen el precio. Ese mismo día, los ETF de ether al contado también registraron salidas netas de unos 70,5 millones de dólares: la tendencia es la misma.
La capa más profunda es el apalancamiento. Durante la caída del viernes, las liquidaciones en todo el mercado llegaron a superar los 1.600 millones de dólares; nueve de cada diez correspondieron a posiciones largas. Esto dice mucho: lo que se liquidó fueron posiciones que apostaban por una subida, no una ofensiva de los vendedores en corto. En otras palabras, gran parte de la caída de hoy se debió a que los alcistas se vieron obligados a cerrar sus posiciones, en una especie de «estampida causada por ellos mismos». La combinación de liquidaciones por apalancamiento y salidas de los ETF crea un peligroso ciclo de retroalimentación negativa: la caída de los precios desencadena liquidaciones; estas generan presión vendedora; esa presión ahuyenta a los compradores al contado, y su ausencia facilita que la siguiente caída provoque más liquidaciones. El índice de miedo, que ha caído a 20, refleja el estado de ánimo cuando este ciclo llega a un extremo.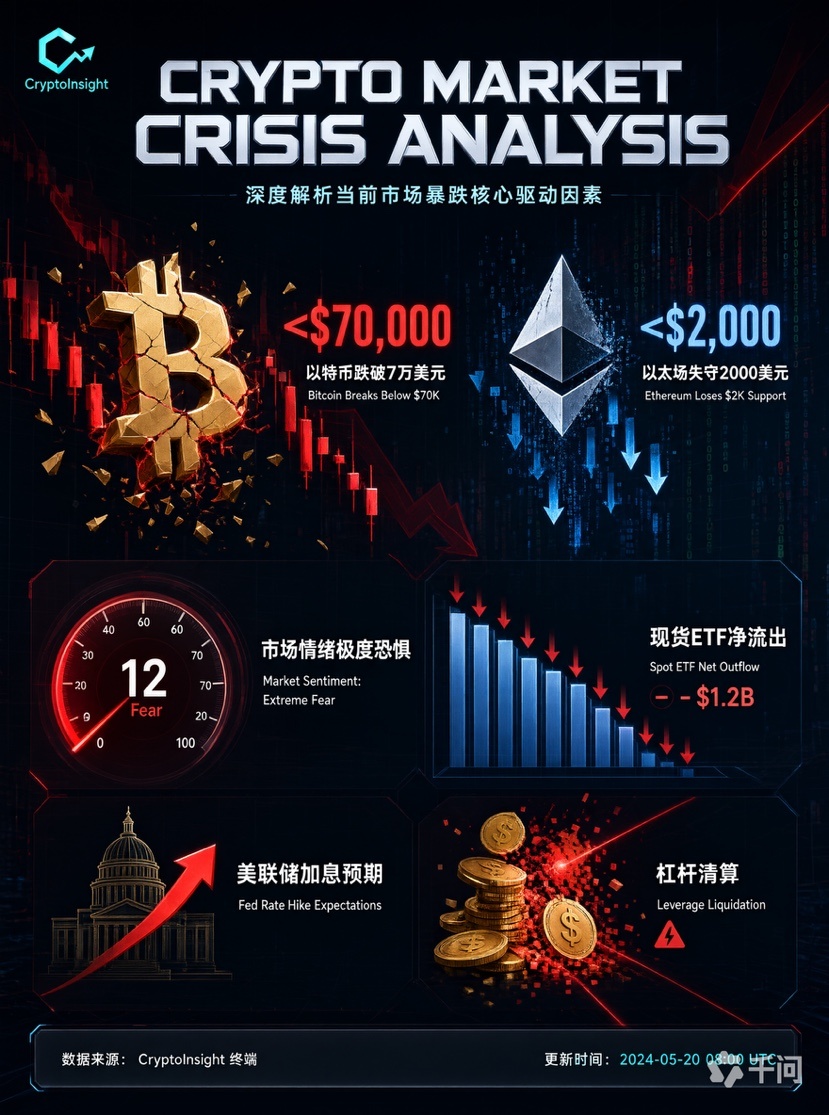
II. Regulación y macroeconomía: se cierra el grifo por un lado y se reformulan las reglas por el otro
Al ampliar la perspectiva, vemos que las fuerzas macroeconómicas presionan desde dos frentes a la vez.
El primer frente son los tipos de interés. El aumento de las expectativas de subidas de tipos presiona directamente la valoración de todos los activos de riesgo sin rendimiento y de larga duración. Bitcoin no genera flujos de caja; su valoración es, en esencia, un reflejo del coste de la liquidez global: cuanto más caro es el dinero, menos se está dispuesto a pagar hoy por «una historia de futuro». Cuando el mercado empieza a incorporar seriamente una subida de tipos en diciembre, activos como BTC son los primeros en recibir el golpe.
El segundo frente son las reglas. El 13 de noviembre, el Departamento de Justicia de Estados Unidos anunció que había obtenido autorización judicial para incautar o restringir más de 1.200 millones de dólares en criptoactivos relacionados con el robo sufrido por Binance el 29 de octubre. En ese robo, cuyo monto superó los 6.000 millones de dólares, se señaló a actores vinculados con las fuerzas armadas norcoreanas. Las autoridades estadounidenses y el sector privado han congelado en conjunto más de 2.700 millones de dólares. También desmantelaron una infraestructura de phishing mediante deepfakes llamada FaceStealer, que robó más de 400 millones de dólares en 18 meses. Por otra parte, el regulador de valores de Tailandia abrió una consulta pública sobre las normas para las stablecoins: propone limitar a 5 millones de baht tailandeses (unos 148.000 dólares) las retiradas y los depósitos diarios de los clientes particulares en las plataformas, y exigir que, en principio, las stablecoins solo se transfieran entre cuentas o monederos a nombre de una misma persona.
Considerados por separado, estos sucesos parecen noticias aisladas, pero en conjunto apuntan a una misma tendencia: la regulación mundial está pasando de las «declaraciones» a la «acción», tanto con investigaciones y congelaciones a posteriori como imponiendo controles previos a la circulación de las stablecoins. No determinará directamente el precio de mañana, pero está cambiando lenta y continuamente los límites de uso de los criptoactivos y la valoración del riesgo que hacen las instituciones al entrar en este mercado. Para el capital a largo plazo, la incertidumbre normativa es en sí misma un factor de descuento.
También merece la pena seguir los nombramientos: Trump nominó a Steven Levine para sustituir a la comisionada saliente de la SEC, Hester Peirce, y anunció de una vez cuatro candidaturas a comisionados de la SEC y la CFTC (todas requieren la confirmación del Senado). La dirección que toman los nombramientos de las agencias reguladoras suele explicar mejor el tono de las políticas de los próximos uno o dos años que una noticia aislada. En cuanto a la decisión de MSCI de excluir a Strategy de sus principales índices tras el cierre del 30 de noviembre, el CEO Phong Le recalcó que solo alrededor del 3 % de las acciones está vinculado a índices y que la estrategia de reservas de bitcoin no cambiará. La afirmación es correcta: lo que se ve afectada es la demanda pasiva de las acciones, no los 850.000 BTC en sí. Pero el mercado nunca deja de valorar de inmediato el peor escenario solo porque alguien lo tranquilice verbalmente diciendo que el impacto será «limitado».
III. La otra cara de los incidentes de seguridad: la confianza vuelve a ponerse a prueba
El 12 de noviembre, Binance anunció que había compensado con fondos propios los activos afectados por el robo (más de 6.340 millones de dólares) y publicó una prueba de reservas que abarca 198 tokens, con una instantánea tomada ese día a las 00:00 UTC. Changpeng Zhao compartió el anuncio y recalcó: «respaldo 100 % 1:1, los fondos están SAFU». Aquí hay un matiz que conviene distinguir con calma: que la plataforma cubra con su propio dinero los activos de los clientes no es lo mismo que recuperar realmente los tokens robados. Tampoco se ha anunciado aún que se haya completado el compromiso de reponer el fondo SAFU hasta unos 1.000 millones de dólares. Una prueba de reservas es un chequeo que indica que «hay dinero en la cuenta en este momento», no un fallo que certifique que «se han recuperado las pérdidas».
El exchange indio Unocoin cerró los accesos y reconstruyó sus servidores después de detectar un acceso no autorizado el 9 de noviembre. Afirma que más del 90 % de sus activos está en monederos fríos y que los fondos de los clientes no sufrieron pérdidas. Sin embargo, el 12 de noviembre volvió a registrarse una salida sospechosa desde una dirección de Ethereum relacionada con la custodia de BitGo. BitGo insistió en que sus propios sistemas no se vieron afectados, aunque el servicio sigue suspendido. Estos dos incidentes nos recuerdan lo mismo a todos los operadores: en este mercado, el riesgo de la plataforma siempre es uno de los riesgos más infravalorados. El porcentaje en monederos fríos, las pruebas de reservas y la separación de los custodios son cosas a las que normalmente no prestamos atención, pero el día que algo sale mal se convierten en la línea que protege nuestro capital. Los criterios para elegir una plataforma deben establecerse en tiempos de calma, no estudiarse a toda prisa después de leer una noticia sobre un robo.
IV. Ballenas e instituciones: el dinero inteligente está dividido y el capital a largo plazo prepara el terreno
Las señales más interesantes durante la corrección están ocultas en la actividad en cadena y en los movimientos institucionales.
En esta caída de Ethereum, las ballenas están actuando en direcciones opuestas. La dirección 0x4cee retiró de Binance unos 10.380 ETH (unos 19,91 millones de dólares), elevando sus tenencias acumuladas a alrededor de 25.500 ETH. Es una maniobra de acumulación: «si cae, retiro mis monedas del exchange; no vendo». Casi al mismo tiempo, otra ballena vendió unos 16.700 ETH (unos 31 millones de dólares) a través de CoW Protocol, a un precio cercano a los 1.852 dólares. Según se informó, con ello asumió una pérdida de unos 7,7 millones de dólares: una capitulación de quien «no aguanta más y sale cortando pérdidas». En el mismo momento, unos acumulan grandes cantidades de monedas mientras otros liquidan sus posiciones entre lágrimas. Ambas partes están apostando dinero real; precisamente, la magnitud del desacuerdo demuestra que no estamos ante un suelo de capitulación unilateral, sino en una verdadera zona de intercambio entre alcistas y bajistas. Además, unos 2.878 BTC (alrededor de 198 millones de dólares) se transfirieron entre monederos desconocidos, sin que se observara su entrada en exchanges. Las monedas que se mueven en cadena sin dirigirse a un exchange suelen ser más difíciles de vender de golpe que las órdenes que fluctúan dentro de los exchanges.
Por su parte, las instituciones están haciendo algo menos llamativo, pero de mayor alcance. BNY Mellon se ha asociado con el proveedor de servicios de staking Figment para ofrecer staking de Ethereum a clientes institucionales a través de su plataforma de custodia de activos digitales, con planes de incorporar Solana más adelante. Visa anunció que los socios autorizados podrán liquidar operaciones en VisaNet usando USDPT, una stablecoin en dólares emitida por Western Union y custodiada por Anchorage. El oráculo Pyth recibió autorización para distribuir datos de mercado de nivel 1 en tiempo real de cinco bolsas del grupo NYSE y, tras incorporarse a Nasdaq, ahora lleva a la cadena los precios oficiales de las dos principales bolsas estadounidenses. Ninguno de estos movimientos hará subir el gráfico de mañana, pero todos hacen lo mismo: soldar poco a poco las conexiones entre los criptoactivos y las finanzas tradicionales. Los precios pueden retroceder, pero una vez tendidos, esos conductos no se desmantelan. A corto plazo importa el sentimiento; a medio plazo, los flujos de capital; y a largo plazo, precisamente estas infraestructuras «pesadas».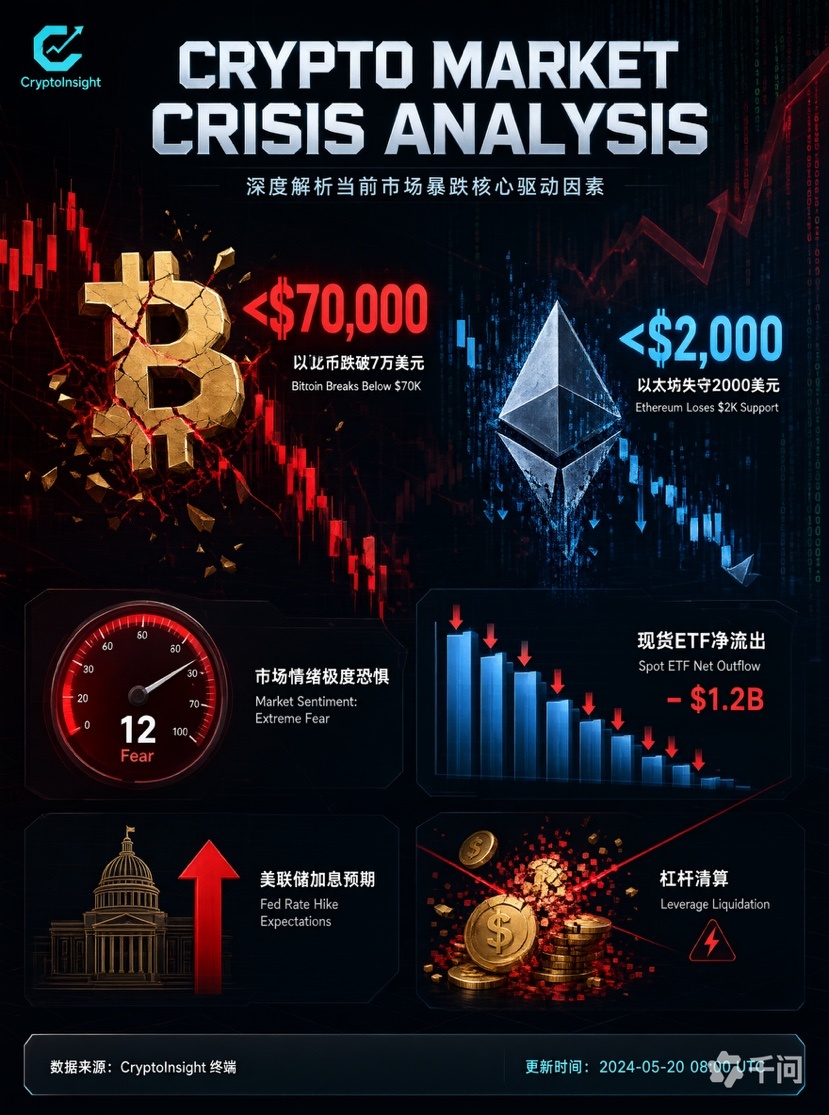
V. Perspectivas del mercado y estrategia operativa
Reunamos las pistas anteriores en un marco práctico para la toma de decisiones.
Diagnóstico: Esta corrección responde a una confluencia de tres factores —«salidas de los ETF + expectativas de subidas de tipos + liquidaciones por apalancamiento»— que está provocando un retroceso de la liquidez; no es un colapso de los fundamentales. La acumulación en cadena y el desarrollo de infraestructura institucional siguen adelante, lo que indica que el capital a largo plazo no se ha marchado. Pero seis días consecutivos de salidas netas de los ETF y un índice de miedo en 20 muestran que el dinero a corto plazo sí se ha retirado. Es una fase típica de contradicción estructural entre una tendencia alcista a largo plazo y una bajista a corto plazo.
BTC: Tras perder el nivel de los 70.000, los 68.000 son ahora el campo de batalla; el mínimo anterior, en torno a los 68.900, y la cifra redonda de 70.000 forman la nueva línea divisoria entre alcistas y bajistas. Mientras no recupere los 70.000, cualquier rebote debe tratarse como un simple rebote técnico. Mantén una postura bajista con posiciones pequeñas y stops estrictos, situando el stop justo por encima de los 70.000: si recupera ese nivel, significará que solo se ha liquidado el apalancamiento y habrá que reevaluar la tendencia; si lo pierde, habrá que observar dónde aparece el siguiente soporte. La verdadera señal alcista no es una vela verde aislada, sino una recuperación del precio acompañada de un aumento del interés abierto en los contratos: precio al alza + interés abierto al alza significa que entra dinero nuevo, no que un falso rebote se deba al cierre de posiciones cortas.
ETH: Los 2.000 son un nivel psicológico compartido por todo el mercado. Una vez perdido, quienes esperan aquí un rebote probablemente cambiarán de opinión en masa. Así que, si ETH no recupera los 2.000, mantén una postura bajista y coloca el stop por encima de ese nivel. Las cuentas de ETH suelen estar más congestionadas en posiciones largas que las de BTC; después de perder un nivel, los rebotes suelen ser bruscos y rápidos. Basta con aguantar una vez una posición perdedora para sufrir un golpe fuerte: la disciplina con los stops importa más que acertar la dirección.
Tamaño de las posiciones y gestión del riesgo (estos tres puntos importan más que la dirección): Primero, en jornadas de datos macroeconómicos o de sentimiento extremo, reduce el apalancamiento. En un mercado donde nueve de cada diez liquidaciones corresponden a posiciones largas, el apalancamiento elevado no tiene cabida: solo quienes sobreviven pueden plantearse la siguiente ola. Segundo, no te aferres a una posición corta con ganancias latentes. Si el movimiento se revierte, reduce la posición a la mitad primero; convierte las ganancias en efectivo antes de plantearte mantenerla. Tercero, coloca los flujos de los ETF y el interés abierto en contratos entre los primeros indicadores que vigilas: solo un cambio a entradas netas sostenidas en los ETF y una recuperación del interés abierto a medida que sube el precio constituyen pruebas de un cambio de tendencia. Hasta que se cumplan ambas condiciones, trata cualquier subida como un rebote técnico: no abras posiciones grandes, no persigas los máximos ni sustituyas la disciplina por la fe.
Actitud: Cuando el índice de miedo y codicia cae a 20, lo más valioso no es la posición, sino la paciencia. En este mercado se gana con la volatilidad y con la disciplina, no por hacerse el héroe intentando comprar en el suelo. No intentes atrapar el cuchillo que cae cuando la liquidez se agota, ni te obligues a «hacer algo» cuando no hay compradores. El mercado ofrece lecturas de miedo extremo y, a menudo, también una oportunidad para observar. Aún no ha aparecido una señal que realmente justifique actuar y, hasta entonces, quedarse fuera o mantener una posición pequeña también es una forma de posicionarse.#美国PPI年率6.5%,低于预期或缓解BTC压力 #比特币Core披露Tor流量漏洞 #加密美股齐跌,下轮反弹的驱动力在哪? #比特币跌破200周均线 #SpaceX与特斯拉合并谈判涉30220枚比特币 $BTC


