
Si trabajas en un banco, una correduría o una empresa de pagos y estás considerando un negocio de criptomonedas, probablemente te lo imaginas como un negocio de compraventa: los usuarios compran y venden, la plataforma cobra una comisión, los mercados alcistas generan más ingresos y los bajistas, menos.
Los informes del tercer trimestre de 2026 cuentan una historia diferente.
En el informe 10-Q de Robinhood, los ingresos por transacciones de criptomonedas cayeron de 268 millones de dólares un año antes a 120 millones, un descenso del 55 %, y su proporción de los ingresos netos totales bajó del 21 % al 8 %. En la misma tabla, los mercados de predicción (contratos sobre eventos) subieron de 27 millones de dólares a 173 millones. Hace un año, la compraventa de criptomonedas generaba una quinta parte de los ingresos de esta correduría; en el tercer trimestre, obtuvo más ingresos de los mercados de predicción que de la compraventa de criptomonedas.
Coinbase informó de unos ingresos netos de $718.7M en el Q3, lo que parece un buen trimestre. Pero, si se sigue leyendo el estado de resultados, se ve que incluye $715.0M (antes de impuestos) en «ganancias sobre criptoactivos mantenidos como inversión», es decir, que aumentó el valor de las monedas en su propio balance. En los primeros nueve meses en conjunto, Coinbase perdió dinero (−$34.9M).
Ambas cifras apuntan en la misma dirección: las empresas cripto están dejando de ganar dinero principalmente con el trading.
Este artículo parte de 16 ediciones del boletín de Delphi Digital publicadas en los últimos tres meses. A principios de noviembre, Delphi presentó una tabla de los resultados del Q3 y concluyó, en resumen, que las sólidas ganancias declaradas no necesariamente reflejaban una mejora del rendimiento operativo. La tabla no respondía a dos preguntas: si las ganancias no vienen del trading, ¿de dónde proceden y qué mantiene en marcha cada una de esas fuentes?
La capa de trading: la mitad desapareció en un año
Los ingresos por transacciones de Coinbase en el Q3 fueron de $590.2M, frente a $1,046.3M el año anterior: una caída del 44%. La explicación de la propia empresa es clara: el volumen total de operaciones al contado del mercado cayó un 6% respecto al trimestre anterior, el volumen de derivados bajó un 11% y la volatilidad de los criptoactivos cayó un 15%, hasta mínimos de varios años.
La volatilidad es la materia prima de un exchange. Cuando los precios fluctúan, la gente opera; cuando se mueven lateralmente, se mantiene al margen. En este ámbito, una plataforma solo puede hacer hasta cierto punto: esta capa de ingresos depende principalmente del mercado. El BTC subió alrededor de un 40% en el Q3 y, aun así, los ingresos por transacciones de Coinbase cayeron un 44% interanual: los precios subían mientras la volatilidad se mantenía en mínimos de varios años y la atención de los inversores minoristas se desplazaba a otros mercados.
¿Hacia dónde? Delphi dedicó buena parte de los últimos tres meses a escribir sobre ello: plataformas de lanzamiento de memecoins en Pump.fun y Robinhood Chain, perpetuos en Hyperliquid y los mercados de predicción que ahora ofrecen tanto Robinhood como Coinbase. Coinbase también afirmó que su negocio de mercados de predicción ya superó una tasa de ingresos anualizada de $200M.
La capa de trading tiene dos problemas: es muy cíclica y el tráfico se está desplazando. El mismo usuario sigue operando, pero ya no lo hace en tu libro de órdenes al contado.
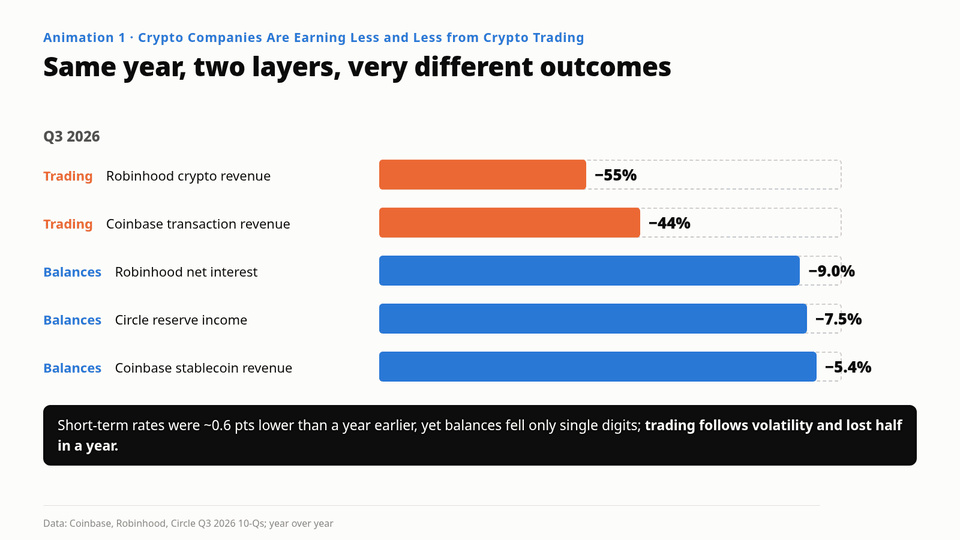
Animación 1: Mismo año, dos capas, resultados muy distintos
La capa de saldos: bajaron las tasas y apenas perdió unos puntos porcentuales
La Fed subió las tasas en septiembre y el rendimiento de los bonos del Tesoro a 10 años tocó el 5.37%, su nivel más alto desde 2002. Al ver esos dos datos, es fácil suponer que los ingresos por intereses de las empresas cripto aumentaron este año. Pero las tasas a largo plazo y las de corto plazo son cosas distintas.
Los ingresos por intereses de las empresas cripto se concentran principalmente en el tramo corto: las reservas de stablecoins se mantienen en letras del Tesoro y acuerdos de recompra inversa, y el efectivo de los clientes se coloca en productos a un día y a corto plazo. Las tasas a corto plazo están más bajas que hace un año. La Fed recortó las tasas tres veces en 2025, hasta situarlas en el 3.50%–3.75% en diciembre, y no volvió a subirlas al 3.75%–4.00% hasta septiembre de 2026. El informe 10-Q de Circle lo dice claramente: el rendimiento promedio de sus activos de reserva cayó 61 puntos básicos interanuales en el Q3.
Bajaron las tasas y los ingresos de la capa de saldos apenas se movieron:
Ingresos de Coinbase por stablecoins: $306.9M, un 5.4% menos interanual;
Ingresos de Circle por reservas: un 7.5% menos interanual;
Ingresos netos por intereses de Robinhood: $415M, un 9% menos interanual;
Tether: $1.5B de beneficios operativos netos en el Q3, sin cambios respecto al Q2 y procedentes principalmente de bonos del Tesoro de EE. UU. y acuerdos de recompra inversa (certificación de BDO).
Las tasas bajaron 0.6 puntos porcentuales; esta capa cayó entre un 5% y un 9%, mientras que la capa de trading cayó entre un 44% y un 55% durante el mismo período.
Los ingresos de Coinbase dejan más claro este punto cuando se desglosan. Sumé los ingresos por stablecoins, los ingresos por intereses y comisiones financieras, y los ingresos por intereses corporativos y otros, bajo la categoría de «ingresos relacionados con saldos». Hace un año, esa cifra era de $495.1M y los ingresos por transacciones la multiplicaban por 2.1. Ahora, los ingresos relacionados con saldos son de $430.6M y los ingresos por transacciones solo los multiplican por 1.4. Si los ingresos por transacciones caen otro 30%, ambas cifras quedarían a la par.
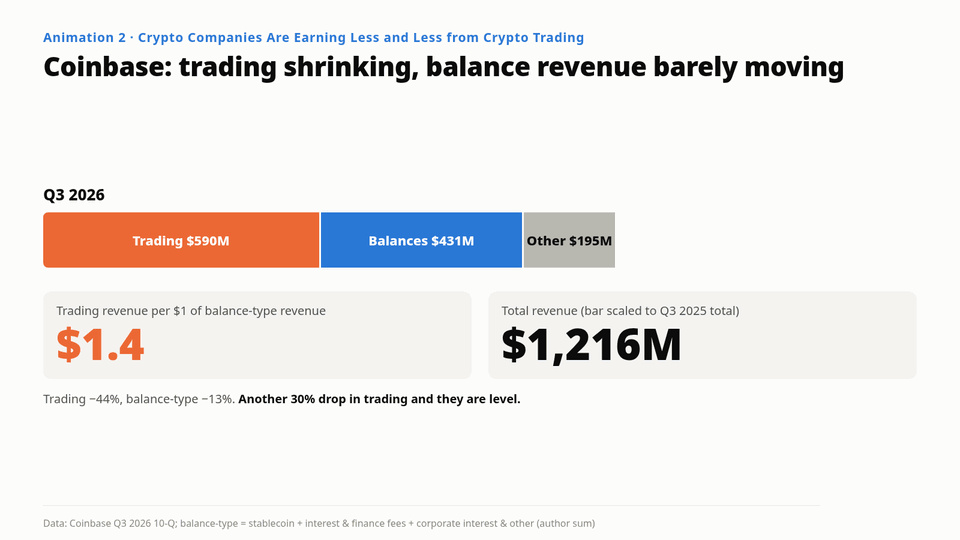
Animación 2: Coinbase: caen los ingresos por trading, los ingresos por saldos apenas se mueven
¿Por qué resiste la capa de saldos aunque bajen las tasas? Porque los saldos están creciendo. El informe 10-Q de Coinbase desglosa en dos factores el cambio en sus ingresos por stablecoins: las tasas promedio más bajas le restaron $52.8M y el aumento del saldo promedio de USDC en los productos de Coinbase sumó $84.6M. Circle presenta el mismo desglose: los menores rendimientos le costaron $106.5M y el aumento del 8% del promedio de USDC en circulación sumó $52.8M.
Con los mismos recortes de tasas, el crecimiento de los saldos de Circle compensó solo la mitad del impacto, mientras que el crecimiento de los saldos en la plataforma de Coinbase compensó más que todo el impacto. Circle es el emisor de USDC y mantiene las reservas, pero paga una gran parte de sus ingresos a los distribuidores. Coinbase es el mayor de ellos y lo que recibe depende de cuánto USDC haya en su plataforma.
El emisor mantiene las reservas; los intereses se reparten según dónde estén los saldos.
Análisis a posteriori: Hyperliquid convirtió un exchange en un negocio de saldos
Hyperliquid aplica esta regla de la manera más directa.
Fue el proyecto sobre el que Delphi más escribió durante estos tres meses. Empezó como una empresa clásica de la capa de trading: un exchange de perpetuos en cadena que usa sus comisiones para recomprar su propio token, HYPE. A más volumen, más recompras; a menos volumen, menos recompras.
En agosto de 2026 convirtió USDC en el «activo de cotización alineado» de la plataforma. A cambio, cerca del 90% del rendimiento neto elegible de las reservas de USDC que respaldan los saldos de la plataforma va a Hyperliquid. El rendimiento empezó a acumularse el 26 de agosto, y el primer pago de $14.58M, correspondiente a unos 30 días, llegó a principios de octubre y se destinó directamente al Fondo de Asistencia para recomprar HYPE.
$14.58M no es mucho. Se estima que las recompras de septiembre financiadas con comisiones rondaron los $55.67M, así que la participación de los saldos equivale aproximadamente a una cuarta parte de esa cifra. Pero es un dinero de otra naturaleza: las recompras financiadas con comisiones dependen del volumen, mientras que la participación de los saldos depende de cuánto USDC haya en la plataforma y de las tasas. Cuando baja el volumen, el dinero sigue llegando siempre que los USDC se queden allí.
Lo que cambió es quién consigue un puesto en la mesa de negociación. Durante ocho años, los intereses de las reservas de USDC fueron a parar en gran medida al emisor y a su mayor socio de distribución. Hyperliquid no ha emitido ninguna stablecoin. Tiene una sola cosa: una gran cantidad de USDC depositada en su plataforma. Y con eso le arrebató al emisor cerca de nueve décimas partes del rendimiento.
Quien controla los saldos consigue un puesto en la mesa. Así funciona el «impuesto de canal» que un distribuidor cobra a un emisor en el mundo de las stablecoins.
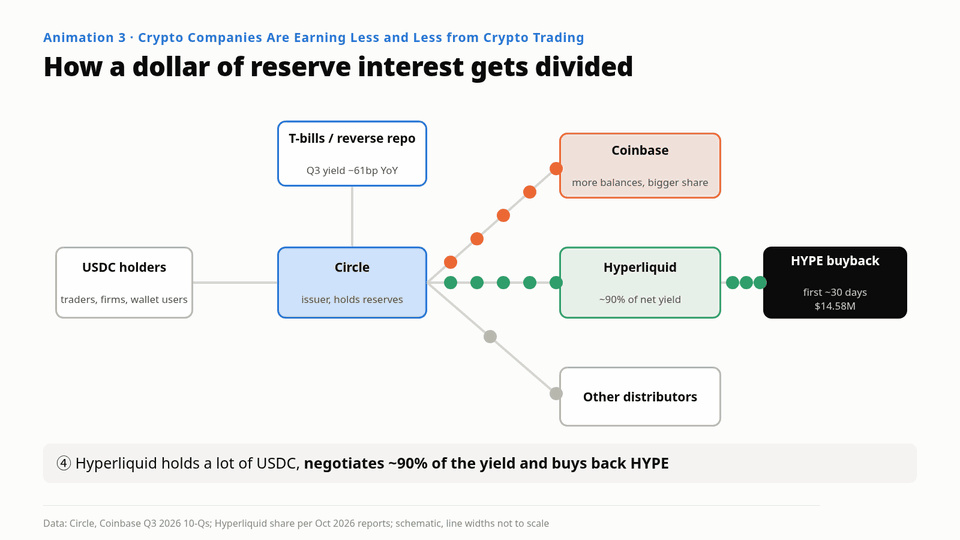
Animación 3: Cómo se reparte un dólar de intereses de las reservas
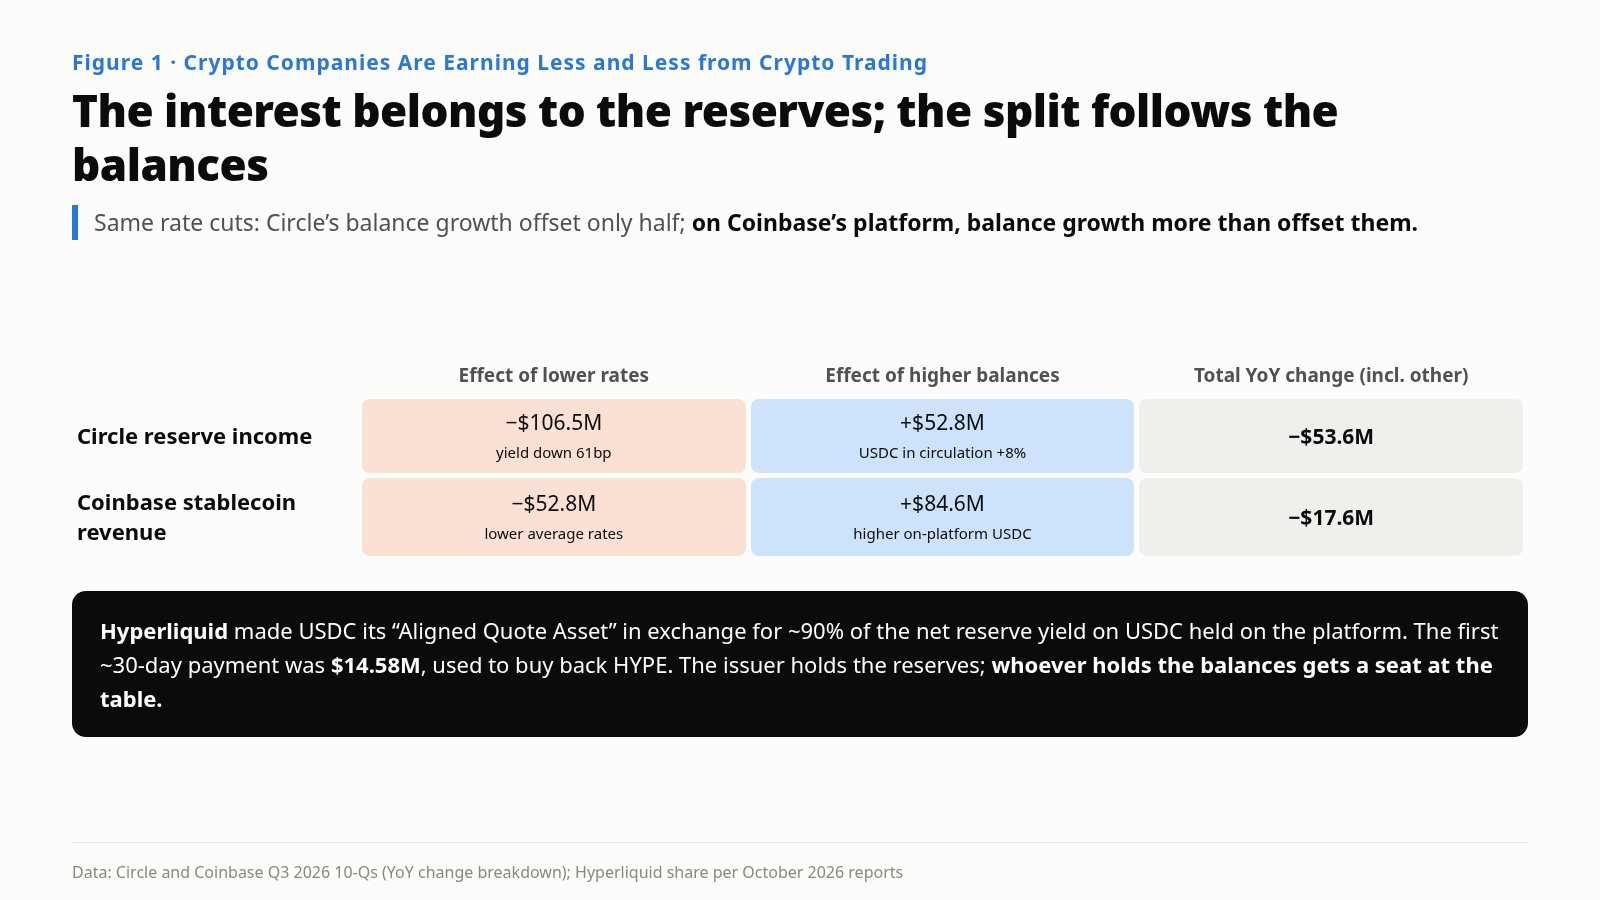
Figura 1: Los intereses corresponden a las reservas; el reparto depende de los saldos
La capa de rentas: de las minas a los centros de datos
La tercera capa es la más alejada del mundo cripto y, aun así, uno de los boletines de Delphi de mediados de agosto llevaba su nombre: «La IA quiere los megavatios de Bitcoin».
En agosto, Riot firmó un contrato de arrendamiento para un centro de datos: 191 MW de capacidad de TI crítica en su campus de Rockdale, Texas, para un laboratorio de IA de vanguardia, con un plazo inicial de 20 años hasta junio de 2048 y unos $9.1B de ingresos contractuales. La empresa prevé una contribución anual promedio al NOI de entre $365M y $411M. Durante el mismo período, el costo de Riot por minar había alcanzado el 69.6% del valor de producción, frente al 49.6% del año anterior.
El mismo megavatio, usado para calcular hashes, genera ingresos según el precio de bitcoin y la tasa de hash de la red; alquilado a un laboratorio de IA, sus ingresos quedan estipulados en un contrato de 20 años.
Los datos por segmento del Q3 de Galaxy muestran el contraste: el segmento de centros de datos registró un EBITDA ajustado de $68.7M, mientras que el segmento de activos digitales registró −$9.0M. Una empresa creada en torno al comercio de criptomonedas y la banca de inversión obtuvo sus ingresos operativos del Q3 de los centros de datos.
Esta es la capa más estable y también la que más capital requiere: hay que construir, instalar la infraestructura eléctrica y endeudarse. El segmento de centros de datos de Galaxy registró $75.4M en intereses de pagarés tan solo en el Q3, por lo que, en términos de ingresos netos, el segmento siguió registrando una pequeña pérdida. El alquiler es un buen negocio, pero es el negocio de una empresa de infraestructura, y se valora de una forma completamente distinta a la de un exchange.
La cuarta capa no es un negocio: la valoración a mercado
Hay que descontar una capa más de las ganancias, porque es la más fácil de malinterpretar.
Los ingresos netos de $718.7M de Coinbase en el Q3 incluyen $715.0M (antes de impuestos) en ganancias sobre las criptomonedas que mantiene. Los clientes no pagaron ni un centavo de esa suma. El EBITDA ajustado, que refleja mejor las operaciones, fue de $332.9M, frente a $800.7M el año anterior: una caída de casi el 60%.
Strategy lleva esto al extremo: registró ingresos netos de $19.53B en el Q3, casi todos procedentes de una ganancia de $20.91B en activos digitales; en los primeros nueve meses en conjunto perdió $1.23B. Sus ganancias trimestrales dependen principalmente de cuánto se movió el BTC durante el trimestre. El BTC rondaba los $85,000 al cierre del Q3, y el boletín de Delphi del 9 de noviembre lo situaba en torno a los $73,700. Si cierra el Q4 cerca de ese nivel, registrará una gran pérdida por valoración a mercado en el Q4.
Las ganancias por valoración no carecen de sentido, pero son de una naturaleza distinta a las de las tres primeras capas: las tres primeras reflejan lo que pagan los clientes; esta, lo que valora el mercado. Contarlas para demostrar que «las empresas cripto son muy rentables» equivale a usar el precio de la moneda para demostrar el precio de la moneda.
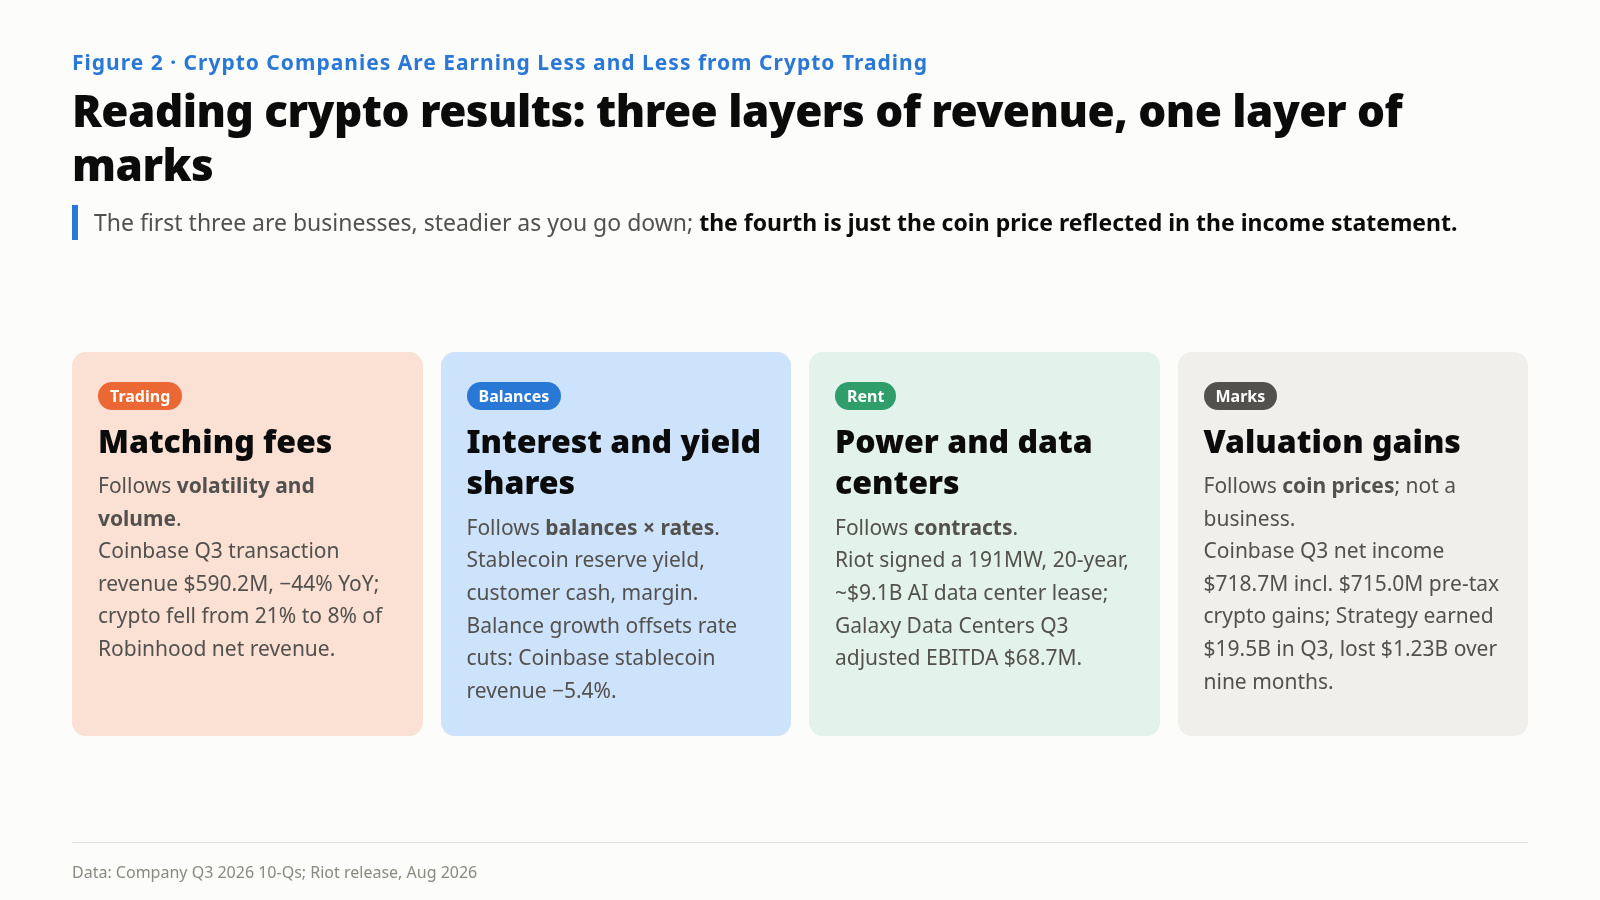
Figura 2: Cómo leer los resultados de una empresa cripto: tres capas de ingresos y una de ajustes de valoración
Cómo rebatiría esto un lector experto
Primera objeción: la capa de saldos depende de las tasas, así que un ciclo de recortes la hace más vulnerable que el trading.
El riesgo es real. La caída de 61 puntos básicos en el rendimiento le costó a Circle $106.5M en ingresos de reservas directamente. Si la Fed vuelve a recortar las tasas, la capa de saldos se verá afectada cada trimestre.
Pero el Q3 muestra dos cosas. Primero, el crecimiento de los saldos puede compensar buena parte de un recorte de tasas; en la plataforma de Coinbase, los ingresos por el aumento de los saldos superaron lo que se perdió por las tasas más bajas. Segundo, el trading y los saldos suelen reaccionar a las tasas en direcciones opuestas: las subidas tienden a reducir el apetito por el riesgo y perjudican el trading, al tiempo que aumentan los ingresos por intereses. Las previsiones de Coinbase para el Q4 reflejan exactamente esa dinámica: los ingresos por transacciones hasta el 25 de octubre fueron de apenas unos $165M, mientras que se prevén ingresos por suscripciones y servicios de entre $550M y $630M, en parte gracias a unas tasas promedio más altas. Las previsiones de un trimestre no prueban que se trate de un patrón a largo plazo, pero muestran que las dos capas pueden amortiguarse mutuamente dentro de una misma empresa.
Segunda objeción: el reparto de los ingresos de la capa de saldos lo determinan los reguladores y los contratos, y puede cambiar en cualquier momento.
Esta objeción preocupa más. Los bancos estadounidenses llevan mucho tiempo oponiéndose a que las stablecoins transfieran rendimientos a sus titulares, y este ha sido uno de los puntos de fricción en las negociaciones de la ley CLARITY. Según el boletín de Delphi del 9 de noviembre, los demócratas ganaron ambas cámaras del Congreso en las elecciones de mitad de mandato, lo que aumenta las probabilidades de que se endurezcan las normas. En Europa, MiCA exige a los emisores de stablecoins mantener una gran parte de las reservas en depósitos bancarios, lo que reduce directamente los rendimientos de las reservas, y Circle está presionando en su contra. El 90% de Hyperliquid y la participación de Coinbase en su plataforma son, en última instancia, condiciones contractuales, y los contratos se pueden renegociar.
Lo que la capa de saldos puede conservar son los saldos en sí; el reparto está en manos de los emisores, los reguladores y las contrapartes.
Si estás creando una empresa de este tipo o analizándola
Cuando revises los resultados de una empresa cripto, haz primero tres cosas:
Desglosa los ingresos en las cuatro capas. Trading, saldos, rentas y ajustes de valoración: cuánto representa cada una y de qué depende, ya sea de la volatilidad, de los saldos multiplicados por las tasas, de los contratos o del precio de las monedas. Cuanto mayor sea la proporción del trading, más difícil será predecir el próximo trimestre.
Fíjate dónde están los saldos. Dentro de los ingresos de la capa de saldos, ¿cuánto proviene de los saldos que la propia plataforma mantiene y cuánto de los saldos de terceros que comparte contigo? Lo primero te da poder de negociación; lo segundo depende de cuánto estén dispuestos a compartir los demás. Coinbase revela cada trimestre el promedio de USDC que se mantiene en sus productos, y esa es la cifra de su informe que más vale la pena leer.
Resta las ganancias por valoración de los ingresos netos. Lo que quede es lo que la empresa ganó como negocio.
Si estás diseñando un negocio cripto en vez de invertir en uno: el trading te permite captar usuarios; los saldos, retenerlos y ganar dinero. Un usuario que opera una vez te paga una comisión; uno que deja su dinero contigo te paga todos los días.
Conclusión
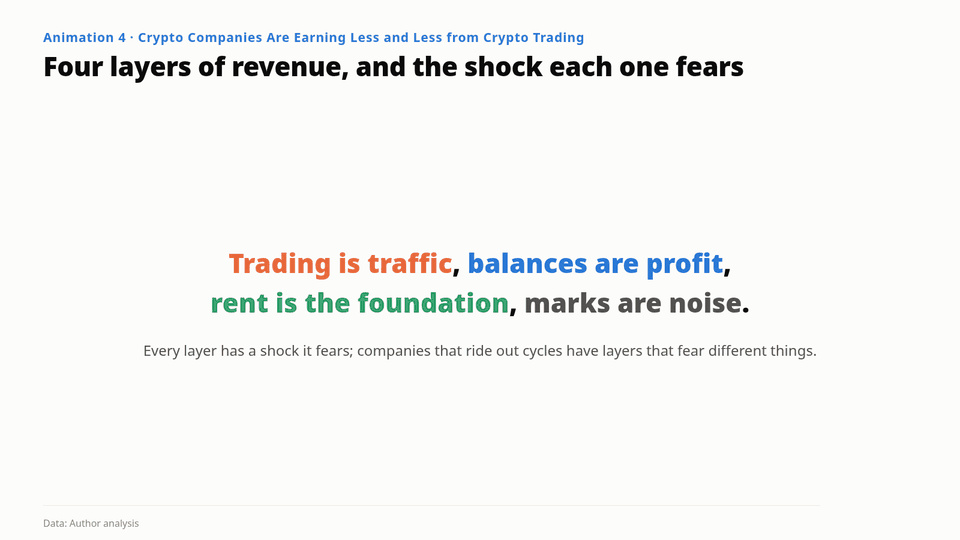
Animación 4: Cuatro capas de ingresos y el impacto que teme cada una
El trading es tráfico, los saldos son ganancias, las rentas son los cimientos y los ajustes de valoración son ruido.
En los resultados del Q3, los ingresos de la capa de trading se redujeron a la mitad en un año, los de la capa de saldos cayeron apenas unos puntos porcentuales pese a los recortes de tasas, y la capa de rentas firmó contratos a 20 años. Las ganancias de las empresas cripto dependen cada vez menos del trading de criptomonedas y más del lugar donde los usuarios dejan su dinero.
Lo que vale la pena observar el próximo trimestre es si más plataformas siguen el ejemplo de Hyperliquid: sin vender tokens para conseguirlo, sin una stablecoin propia, solo usando los saldos que ya tienen para negociar una participación con el emisor.
Fuentes
Informe 10-Q del Q3 de 2026 de Coinbase (presentado el 2026-10-29): ingresos por transacciones, ingresos por stablecoins y desglose de sus variaciones, ingresos netos, ganancias sobre criptomonedas mantenidas como inversión, EBITDA ajustado y pérdida neta de nueve meses. Previsiones para el Q4 y descripción de la volatilidad tomadas de los materiales de resultados del Q3 (según informó Investing).
Informe 10-Q del Q3 de 2026 de Robinhood (presentado el 2026-10-28): ingresos por criptomonedas y contratos sobre eventos, proporción de los ingresos, ingresos netos por intereses e impacto de Cash Sweep de las tasas a corto plazo.
Informe 10-Q del Q3 de 2026 de Circle (presentado el 2026-11-04): variación de los ingresos de reservas y desglose entre los efectos de las tasas y de la circulación, cambio en los costos de distribución pagados a Coinbase.
Informe 10-Q del Q3 de 2026 de Galaxy (presentado el 2026-11-09): EBITDA ajustado por segmento e intereses de los pagarés de centros de datos.
Informe 10-Q del Q3 de 2026 de Strategy (presentado el 2026-11-02): ingresos netos trimestrales, ganancias sobre activos digitales y pérdida neta de nueve meses.
Comunicado de resultados del Q2 de 2026 de Riot, 10 de agosto de 2026 (anexo 99.1 del formulario 8-K): condiciones del arrendamiento de 191 MW y estimación del NOI; ratio del costo de minado según un informe de Yahoo Finance (no se consultó la fuente original).
Certificación de BDO del Q3 de Tether: según varios informes de prensa; no se consultó el documento original.
Primer pago de $14.58M de rendimiento sobre las reservas en USDC de Hyperliquid y participación de aproximadamente el 90%: FinanceFeeds y Cryptonomist, octubre de 2026; las recompras de septiembre financiadas con comisiones, de aproximadamente $55.67M, son una estimación de FinanceFeeds, no una cifra oficial.
Trayectoria de las tasas de la Fed: subida al 3.75%–4.00% el 16 de septiembre de 2026 y mantenimiento sin cambios el 28 de octubre (CNBC, U.S. Bank).
Contexto del mercado y del sector, resultados de las elecciones de mitad de mandato: boletines de Delphi Digital del 10 de agosto al 9 de noviembre de 2026 (sin verificación independiente).