Con el libro de órdenes más delgado durante el fin de semana, algunos interpretan que, en este sector, un lado sigue pagando la tasa máxima de financiación mientras el otro recibe subsidios por una tasa invertida; creen que el movimiento ya está descontado y que pueden dejarlo en piloto automático. Pero las cifras no cuadran: en un lado se están retirando posiciones, aunque se sigue pagando la tasa máxima; en el otro, las posiciones largas siguen aumentando.
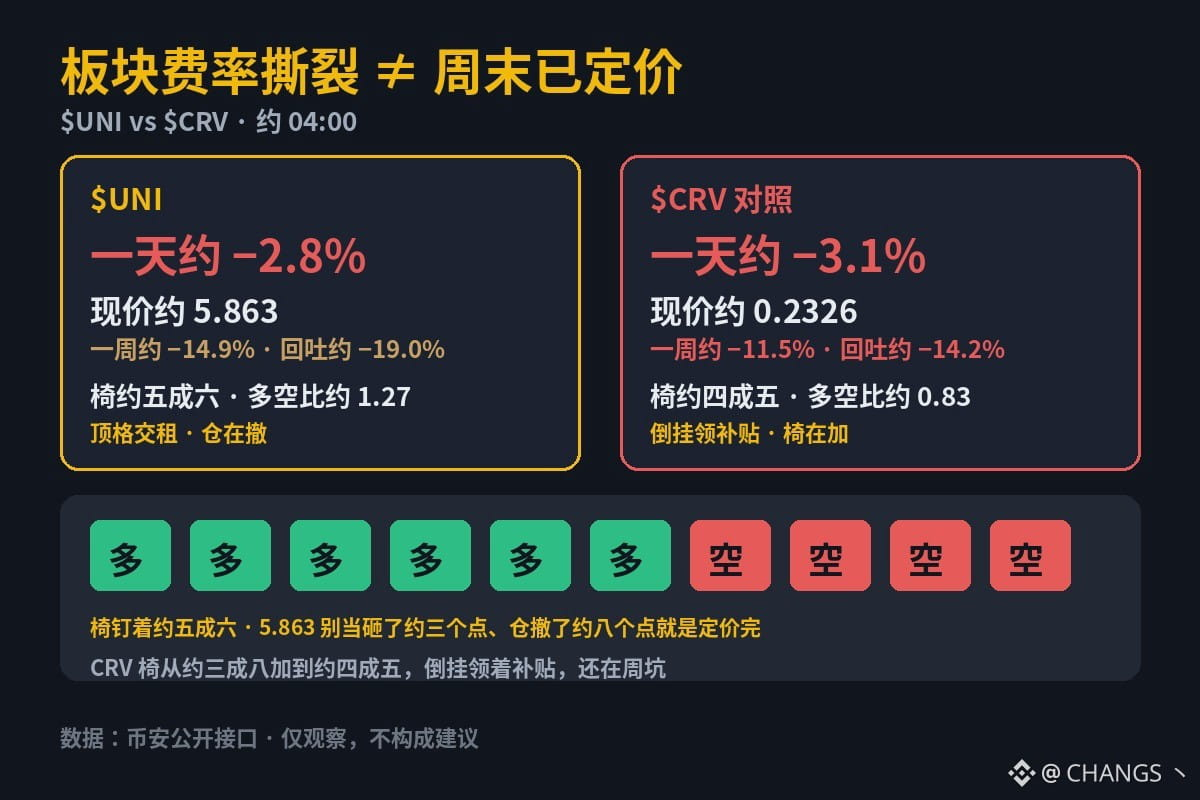
$UNI: aproximadamente −2,8% en un día y −14,9% en una semana; precio actual: aproximadamente 5,863. Máximo semanal: aproximadamente 7,242; retroceso: aproximadamente −19,0%. La proporción de posiciones largas y cortas de las cuentas es de aproximadamente 1,27 (alrededor del 56% en largo; hace aproximadamente un día era de 1,30/56%, casi sin cambios). La tasa de financiación está en el máximo, alrededor de +0,010%/8 h, así que se paga financiación. El interés abierto cayó aproximadamente un 4,5% en el último día (en contratos con margen en U, aproximadamente −7,9%; se está retirando capital). El precio ha caído desde el máximo intradía de aproximadamente 6,098; sigue en el valle semanal, las posiciones largas se mantienen en torno al 56% y se sigue pagando la tasa máxima, mientras el interés abierto cae. No tomes el 5,863 como prueba de que, tras caer unos tres puntos y retirarse alrededor del 8% del interés abierto, el movimiento ya está descontado; y menos aún creas que un libro de órdenes delgado durante el fin de semana significa que ya se ha deshecho todo el apalancamiento.
En el mismo sector, $CRV : aproximadamente −3,1% en un día y −11,5% en una semana; precio actual: aproximadamente 0,2326. Máximo semanal: aproximadamente 0,2712; retroceso: aproximadamente −14,2%. Las posiciones largas rondan el 45% (proporción entre posiciones largas y cortas de aproximadamente 0,83; hace aproximadamente un día era de 0,61/38%: las posiciones largas están aumentando). La tasa de financiación está invertida, alrededor de −0,0077%/8 h, por lo que se reciben subsidios. El interés abierto casi no se mueve (en contratos con margen en U, aproximadamente −3,4%; probablemente se deba sobre todo a la caída del precio). El precio ha caído desde el máximo intradía de aproximadamente 0,2436 y está cerca del mínimo intradía de aproximadamente 0,2263; sigue en el valle semanal, las posiciones largas han aumentado de aproximadamente el 38% al 45% y se siguen recibiendo subsidios con la tasa invertida.
Por un lado, se paga la tasa máxima, las posiciones largas se mantienen en torno al 56%, el interés abierto cae y el retroceso ronda el 19%; por el otro, se reciben subsidios con la tasa invertida, las posiciones largas han aumentado de aproximadamente el 38% al 45% y el precio sigue en el valle semanal. ¿Significa esto que el movimiento de todo el sector ya está descontado y que podemos dejarlo en piloto automático durante el fin de semana, o que un lado todavía paga la tasa máxima mientras el otro recibe subsidios con la tasa invertida y sus posiciones largas siguen aumentando? Deja tu contraejemplo en los comentarios.
$UNI: aproximadamente −2,8% en un día y −14,9% en una semana; precio actual: aproximadamente 5,863. Máximo semanal: aproximadamente 7,242; retroceso: aproximadamente −19,0%. La proporción de posiciones largas y cortas de las cuentas es de aproximadamente 1,27 (alrededor del 56% en largo; hace aproximadamente un día era de 1,30/56%, casi sin cambios). La tasa de financiación está en el máximo, alrededor de +0,010%/8 h, así que se paga financiación. El interés abierto cayó aproximadamente un 4,5% en el último día (en contratos con margen en U, aproximadamente −7,9%; se está retirando capital). El precio ha caído desde el máximo intradía de aproximadamente 6,098; sigue en el valle semanal, las posiciones largas se mantienen en torno al 56% y se sigue pagando la tasa máxima, mientras el interés abierto cae. No tomes el 5,863 como prueba de que, tras caer unos tres puntos y retirarse alrededor del 8% del interés abierto, el movimiento ya está descontado; y menos aún creas que un libro de órdenes delgado durante el fin de semana significa que ya se ha deshecho todo el apalancamiento.
En el mismo sector, $CRV : aproximadamente −3,1% en un día y −11,5% en una semana; precio actual: aproximadamente 0,2326. Máximo semanal: aproximadamente 0,2712; retroceso: aproximadamente −14,2%. Las posiciones largas rondan el 45% (proporción entre posiciones largas y cortas de aproximadamente 0,83; hace aproximadamente un día era de 0,61/38%: las posiciones largas están aumentando). La tasa de financiación está invertida, alrededor de −0,0077%/8 h, por lo que se reciben subsidios. El interés abierto casi no se mueve (en contratos con margen en U, aproximadamente −3,4%; probablemente se deba sobre todo a la caída del precio). El precio ha caído desde el máximo intradía de aproximadamente 0,2436 y está cerca del mínimo intradía de aproximadamente 0,2263; sigue en el valle semanal, las posiciones largas han aumentado de aproximadamente el 38% al 45% y se siguen recibiendo subsidios con la tasa invertida.
Por un lado, se paga la tasa máxima, las posiciones largas se mantienen en torno al 56%, el interés abierto cae y el retroceso ronda el 19%; por el otro, se reciben subsidios con la tasa invertida, las posiciones largas han aumentado de aproximadamente el 38% al 45% y el precio sigue en el valle semanal. ¿Significa esto que el movimiento de todo el sector ya está descontado y que podemos dejarlo en piloto automático durante el fin de semana, o que un lado todavía paga la tasa máxima mientras el otro recibe subsidios con la tasa invertida y sus posiciones largas siguen aumentando? Deja tu contraejemplo en los comentarios.