


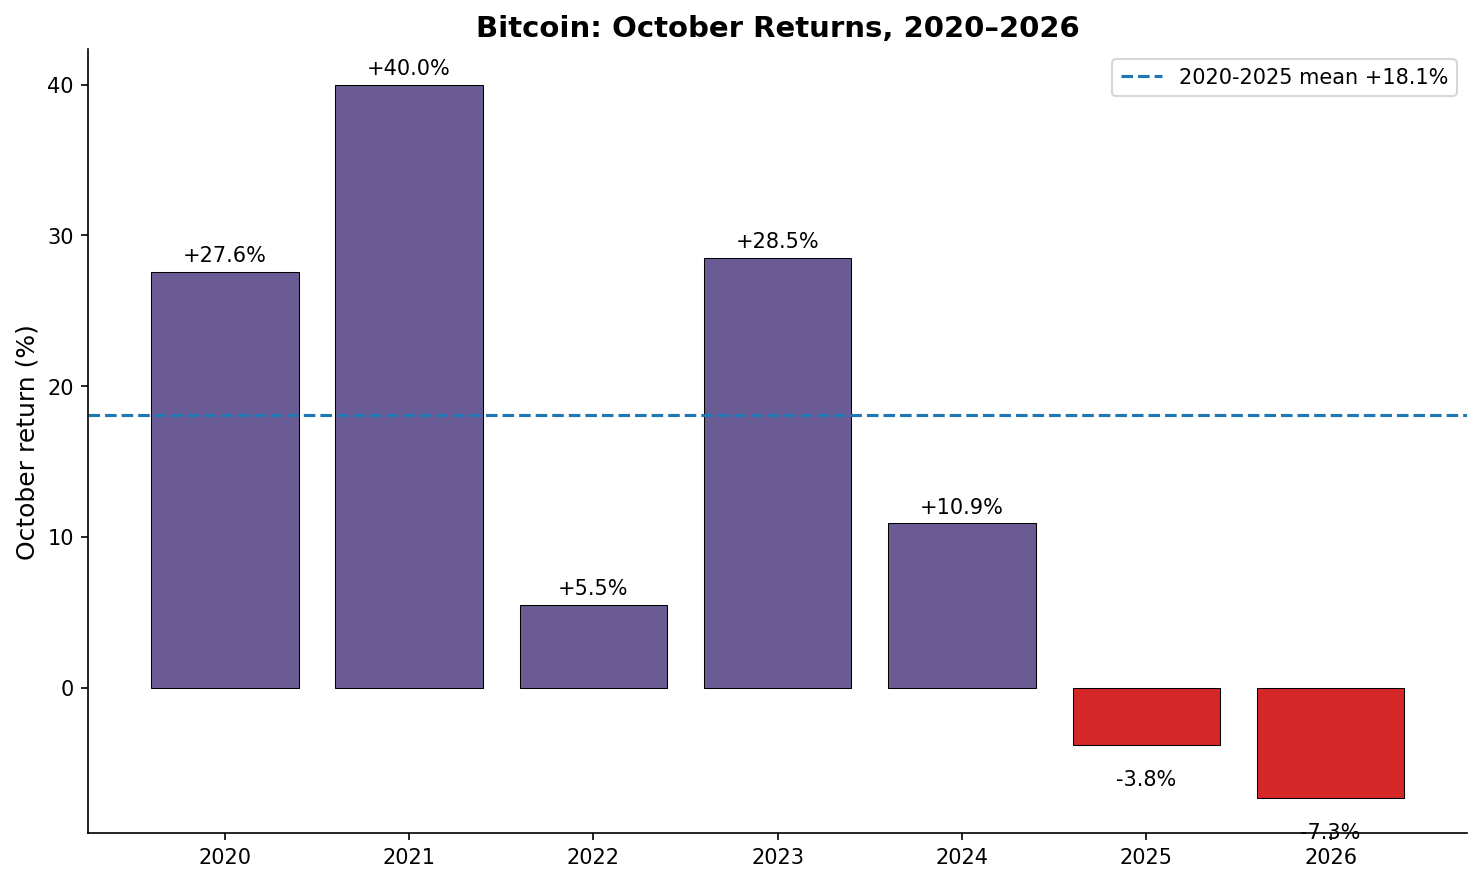
El 25 de octubre de 2026, Bitcoin cotizaba a 80.051 dólares. Había cerrado septiembre en 83.567 dólares. Eso situaba el rendimiento del mes en −4,2 %, con una semana todavía por delante, frente al rendimiento promedio de octubre de +18,1 % desde 2020. Al cierre del mes, las pérdidas se habían acentuado. Varios rastreadores de precios situaban la cotización de fin de mes cerca de los 77.430 dólares, lo que suponía una caída aproximada del 7,3 % en todo el mes. Para un período que el mercado había considerado durante mucho tiempo el viento estacional más favorable para Bitcoin, el resultado no fue simplemente decepcionante. Fue el segundo octubre consecutivo en rojo y el más débil de la muestra de CryptoQuant, que se remonta a 2020.
El apodo «Uptober» se basaba en un historial sencillo. Todos los octubres de 2020 a 2024 terminaron en positivo, con ganancias de entre +5.5 por ciento y +40.0 por ciento. La media fue de +18.1 por ciento y la mediana, de +19.2 por ciento. Octubre de 2025 rompió la racha con −3.8 por ciento. Octubre de 2026 hizo que fueran dos años consecutivos y prolongó el rendimiento inferior. El calendario no cambió. Lo que cambió fue el equilibrio de la demanda y el escaso colchón on-chain que había absorbido las caídas anteriores.
Por qué se rompió el patrón estacional
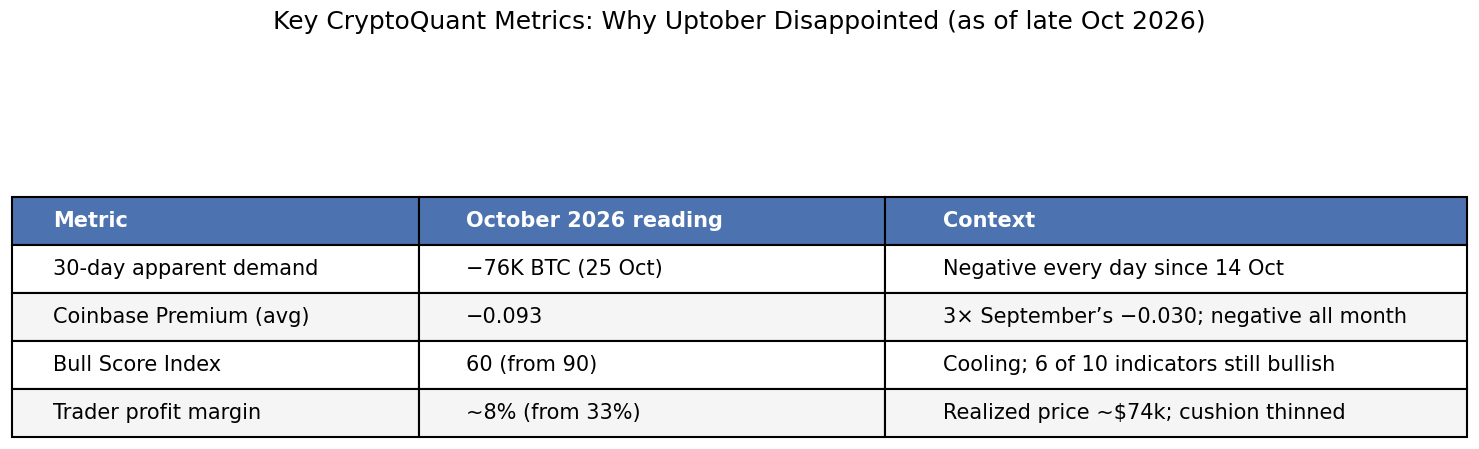
La nota de investigación de CryptoQuant del 27 de octubre, «Por qué Uptober decepcionó», enmarcó el incumplimiento en dos observaciones relacionadas: la demanda estadounidense se debilitó mientras el colchón on-chain seguía siendo reducido. La demanda al contado general se volvió negativa todos los días a partir del 14 de octubre. La suma de 30 días de la demanda aparente se situó en −76,000 BTC el 25 de octubre. Los nuevos tenedores absorbían monedas más lentamente de lo que la nueva emisión entraba en circulación. El breve período positivo de finales de septiembre se había revertido.
Los compradores estadounidenses, en particular, se mantuvieron al margen. La Coinbase Premium —la diferencia entre el precio BTC/USD de Coinbase y el mercado offshore BTC/USDT— se mantuvo negativa todos los días de octubre. Cayó a −0.146 el 24 de octubre, su lectura más baja desde el 30 de junio. El promedio mensual de −0.093 fue tres veces el −0.030 de septiembre. Los compradores estadounidenses al contado pagaron sistemáticamente menos que el mercado offshore. Las lecturas posteriores hicieron caer aún más la prima; para finales de mes había alcanzado niveles no vistos desde las horas posteriores al colapso de FTX en noviembre de 2022.
El colchón que había limitado las caídas anteriores también se redujo. El Bull Score Index de CryptoQuant bajó de 90 (muy alcista) a finales de septiembre y principios de octubre a 60 entre mediados y finales de octubre. Seis de los diez indicadores seguían siendo alcistas, por lo que el régimen todavía se describía como «alcista, perdiendo impulso», no abiertamente bajista. Pero el cambio fue importante. El margen de ganancias no realizadas de los operadores se comprimió con fuerza. La diferencia entre el precio al contado y el precio realizado de los operadores (monedas mantenidas entre uno y tres meses) había alcanzado un máximo del 33.4 por ciento el 22 de septiembre. Para el 26 de octubre, se situaba en el 8.1 por ciento, con el precio realizado cerca de $74,041. El colchón de ganancias que antes había absorbido las ventas prácticamente se había evaporado.
Estas lecturas on-chain se dieron en un contexto macroeconómico que ofrecía poco alivio. El IPC de septiembre fue superior a lo esperado. En su reunión del 27–28 de octubre, la Reserva Federal decidió mantener la tasa de los fondos federales en 3.75–4 por ciento, con una votación de 10–2. Dos funcionarios discreparon a favor de otra subida de 25 puntos básicos. La inflación seguía elevada; el comunicado destacó la necesidad de contar con más información antes de determinar la postura adecuada. El mayor movimiento diario de Bitcoin del mes se produjo el 29 de octubre: una caída de aproximadamente el 4.3 por ciento que coincidió con la publicación de los datos del PIB y del PCE.
La contracción de la oferta de stablecoins
Mientras la demanda al contado de Bitcoin se debilitaba, el conjunto más amplio de dólares on-chain también se reducía. Glassnode informó que la oferta total de stablecoins cayó $14.2 mil millones durante los 30 días que terminaron alrededor del 9–11 de noviembre de 2026, la contracción de 30 días más pronunciada desde junio de 2022. Las lecturas basadas en DefiLlama de mediados de noviembre situaron la oferta de monedas vinculadas al dólar entre $280 y $290 mil millones, aproximadamente un 7–8 por ciento menos que el máximo de mediados de mayo de 2026, cercano a $312.85 mil millones. USDT y USDC representaron la mayor parte del descenso; CryptoQuant señaló por separado que la capitalización de mercado de USDT había caído $6.6 mil millones durante los 60 días hasta el 7 de noviembre, más del doble de la caída registrada en un período comparable tras el colapso de FTX.
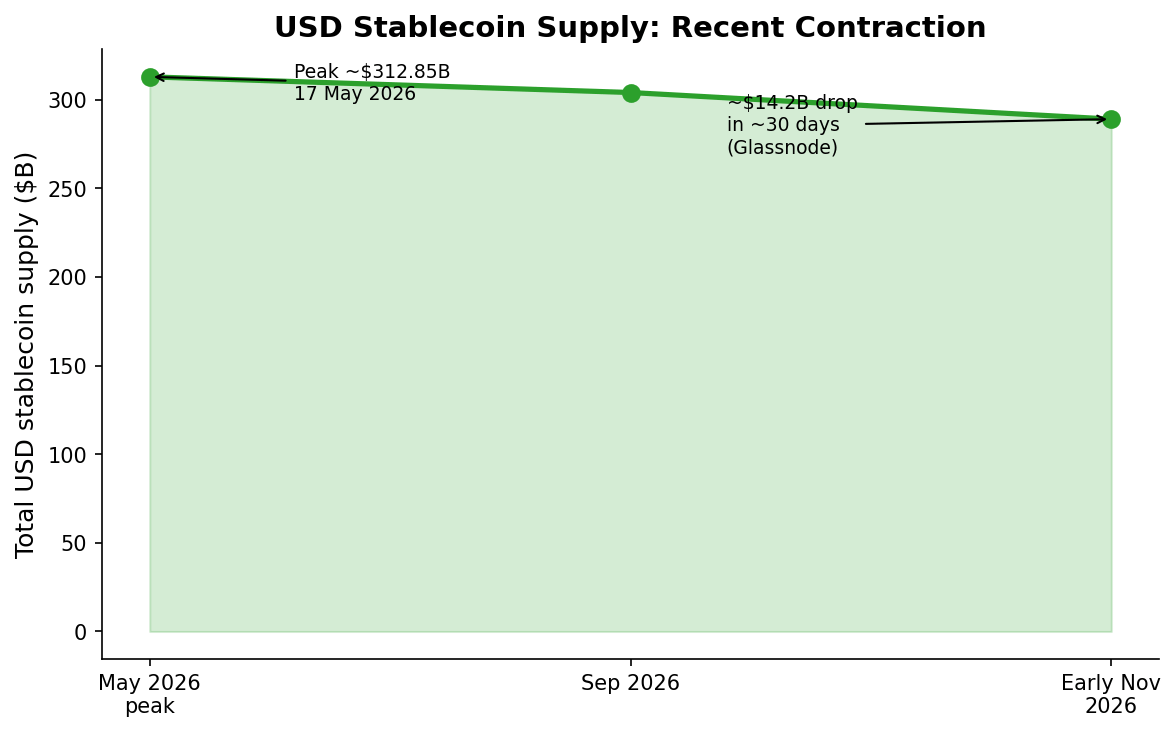
Las stablecoins funcionan como la principal capa de liquidación y colateral dentro de los mercados de criptomonedas. Cuando su oferta se contrae, normalmente refleja canjes por dinero fiduciario y una salida de capital del ecosistema. El comentario de Glassnode fue directo: los tenedores estaban «sacando ese dinero del mercado», dejando menos combustible para un repunte. El cambio de 30 días hacia un crecimiento positivo sería la primera señal clara de que vuelve a entrar dinero nuevo. A mediados de noviembre de 2026, esa señal aún no había aparecido. La contracción prolongaba un patrón que ya se había observado durante buena parte de la segunda mitad del año, aunque los volúmenes medidos de pagos con stablecoins habían aumentado a principios de 2026.
Perspectivas regulatorias tras las elecciones de mitad de mandato
Las elecciones de mitad de mandato de EE. UU. del 3 de noviembre de 2026 dieron lugar a una victoria demócrata en la Cámara de Representantes y el Senado. Los demócratas obtuvieron el control de comités clave que supervisan los servicios financieros y los activos digitales. El proyecto de ley sobre la estructura del mercado que había avanzado en la Cámara de Representantes a principios del ciclo —a menudo denominado Clarity Act o legislación similar— ya había fracasado en una votación de procedimiento en el Senado en septiembre. Con el nuevo Congreso, la vía a corto plazo para una legislación integral sobre la estructura del mercado se estrechó aún más. Analistas y medios de comunicación señalaron entonces que, probablemente, el control demócrata daría prioridad a la supervisión y las investigaciones —en particular, en torno a posibles conflictos relacionados con las actividades de criptomonedas de la administración— en lugar de impulsar los proyectos de ley preferidos por el sector.
La reglamentación de las agencias continúa independientemente del partido que controle el Congreso. La GENIUS Act sobre stablecoins ya se había convertido en ley en 2025. La SEC y la CFTC conservaron sus facultades existentes y habían comenzado a desarrollar marcos para la custodia, los valores tokenizados y la estructura del mercado. Que una iniciativa legislativa se estanque no congela todo avance, pero elimina la vía más directa hacia la claridad legal que muchos participantes del mercado ya habían incorporado a sus expectativas. Para la liquidez de fin de año, el efecto inmediato tiene menos que ver con nuevas leyes y más con la ausencia de un catalizador regulatorio positivo y la presencia de un mayor escrutinio, que puede mantener cautos algunos flujos institucionales.
Qué refuerza o debilita el colchón de liquidez de cara a fin de año
El colchón de liquidez disponible para absorber ventas o financiar nuevo posicionamiento no es una cifra única. Es la interacción de tres flujos observables: la demanda al contado (especialmente la de EE. UU.), el tamaño y la dirección de la oferta de stablecoins y el colchón de ganancias restante entre los compradores recientes.
Los factores que lo debilitan actualmente son claros. La demanda aparente al contado ha sido negativa. La Coinbase Premium se ha mantenido negativa, lo que indica que la mayor plataforma regulada de EE. UU. no está liderando el mercado. La oferta de stablecoins se contrae al ritmo de 30 días más rápido desde el mercado bajista de 2022. El colchón de ganancias de los tenedores a corto plazo se ha reducido de más del 30 por ciento a cifras de un solo dígito. Cada uno de estos factores reduce el capital marginal disponible para comprar caídas o incorporarse al posicionamiento de fin de año sin necesidad de nuevo capital externo.
Los factores que lo respaldarían son igualmente observables. Un retorno sostenido de la serie de demanda aparente de 30 días a terreno positivo mostraría que los nuevos compradores vuelven a absorber la emisión. Una Coinbase Premium que pase a ser positiva y se mantenga así indicaría que los compradores estadounidenses al contado están dispuestos a pagar de nuevo una prima. Si la oferta de stablecoins deja de contraerse y comienza a expandirse, aunque sea modestamente, eso señalaría que los canjes se han desacelerado y que se están depositando nuevos dólares en el ecosistema. Una recuperación del Bull Score Index hacia las lecturas más altas de finales de septiembre, o una ampliación de nuevo del margen de ganancias de los tenedores a corto plazo, mostraría que el colchón on-chain se está reconstruyendo. Ninguno de estos factores constituye un objetivo de precio; son indicadores de flujo que históricamente preceden a períodos en los que las caídas se absorben con mayor facilidad.
La trayectoria de la Reserva Federal sigue siendo una variable de fondo. La decisión de mantener las tasas en octubre las dejó en 3.75–4 por ciento, con dos votos discrepantes a favor de una subida. Los próximos datos de inflación y crecimiento determinarán la reunión de diciembre. Históricamente, los mercados de criptomonedas han sido más sensibles a la trayectoria de la liquidez en dólares y de los rendimientos reales que a cualquier mes concreto del calendario. Una postura que mantenga elevados los rendimientos reales suele pesar sobre los activos de riesgo; un giro que flexibilice las condiciones financieras tiende a respaldarlos. El resultado de las elecciones de mitad de mandato no cambia la independencia de la Fed, pero sí modifica el entorno político en el que se producirán futuras leyes o acciones de supervisión.
Indicadores y factores desencadenantes a corto plazo
Las señales más directas a corto plazo ya se publican a diario o semanalmente por parte de las empresas de análisis on-chain.
Cambio de la oferta de stablecoins en 30 días. Glassnode y otras entidades han señalado que el regreso al crecimiento positivo sería la primera señal práctica de que el capital está volviendo. La contracción continua mantiene bajo el indicador de «pólvora seca».
Coinbase Premium. Una recuperación por encima de cero que se mantenga durante más de unas pocas sesiones revertiría el patrón mensual de bajo rendimiento estadounidense frente a los mercados offshore.
Demanda aparente y flujos hacia los exchanges. Si la suma de 30 días de la demanda aparente se vuelve positiva, o las reservas de los exchanges siguen disminuyendo mientras se mantiene el volumen al contado, eso indicaría absorción en lugar de distribución.
Bull Score Index e indicadores de los tenedores a corto plazo. Un repunte desde la lectura de 60 hacia la zona de 70–90, o la estabilización y expansión del margen de ganancias de los operadores, mostraría que el colchón ya no se está reduciendo.
Datos de flujos de ETF e institucionales. Los flujos de los ETF de Bitcoin al contado de EE. UU. fueron mixtos o débiles durante octubre. Las entradas netas sostenidas proporcionarían una comprobación independiente de si la demanda regulada está regresando.
Estas no son previsiones. Son las series observables que, en ciclos anteriores, han distinguido los períodos en los que la liquidez era suficientemente abundante para respaldar el posicionamiento de fin de año de aquellos en los que no lo era. Los datos de octubre de 2026 las sitúan en una configuración más débil de lo que habría sugerido el promedio histórico de Uptober.
Desafíos y riesgos
El principal riesgo es que el escaso colchón y la contracción de la oferta de stablecoins persistan durante un período de ventas estacionales o relacionadas con los impuestos. A menudo, a fin de año se producen reajustes de carteras, realización de pérdidas fiscales en las jurisdicciones donde se aplica y una menor tolerancia al riesgo antes de las fiestas. Cuando los colchones on-chain y de stablecoins ya son bajos, esos flujos habituales pueden provocar respuestas de precios más pronunciadas que en un entorno con mayor liquidez.
El riesgo regulatorio es real, pero secundario para el panorama inmediato de liquidez. El control demócrata del Congreso aumenta la probabilidad de audiencias de supervisión y reduce la probabilidad de que se apruebe a corto plazo un proyecto de ley sobre la estructura del mercado. Este entorno puede mantener cautos a algunos asignadores institucionales, aunque mejoren los datos económicos subyacentes. Por sí solo, no elimina los marcos legales existentes creados por la GENIUS Act ni los que se están desarrollando mediante la reglamentación de las agencias.
El riesgo macroeconómico sigue siendo la mayor variable externa. Una inflación que se mantenga elevada, o un crecimiento que se desacelere lo suficiente como para generar preocupación por una recesión, probablemente mantendría contenida la tolerancia al riesgo. La reunión de la Fed de octubre ya mostró un comité dividido respecto al próximo movimiento. Los mercados valorarán la decisión de diciembre y la trayectoria posterior.
Qué significa esta situación para la liquidez de fin de año
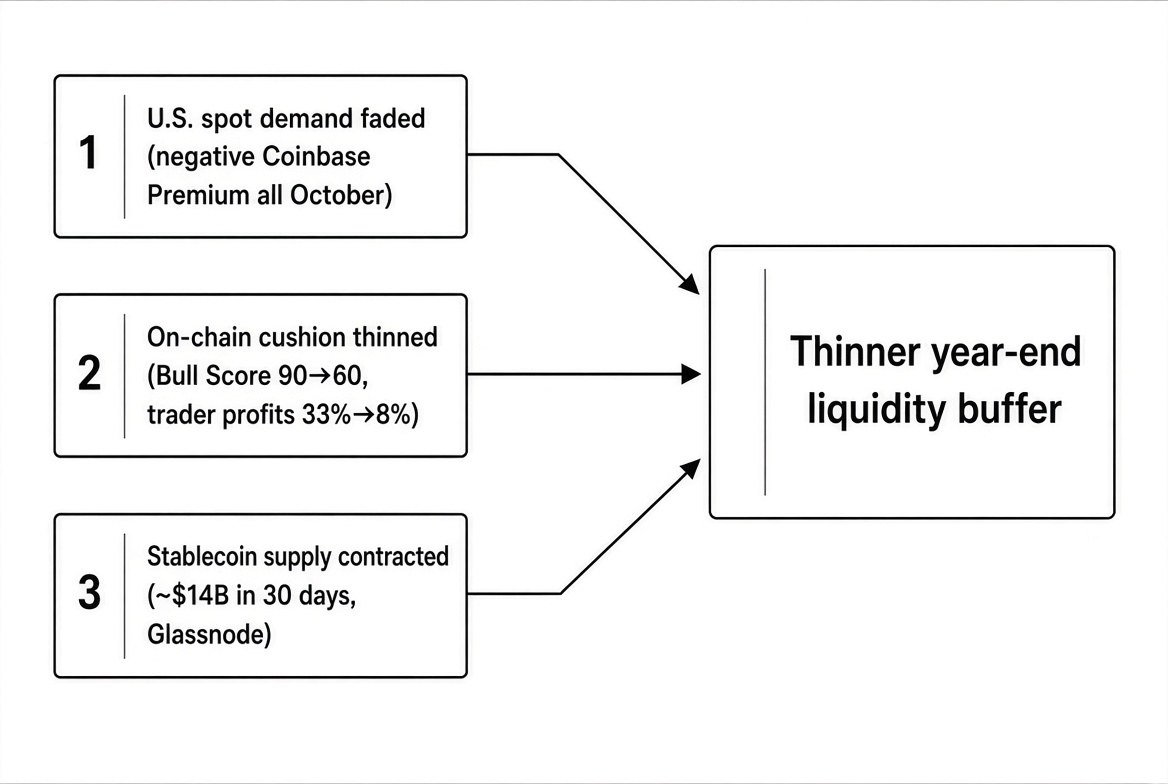
La combinación de un segundo octubre consecutivo en rojo, una demanda al contado persistentemente negativa en EE. UU., un colchón de ganancias on-chain reducido y la contracción más rápida de la oferta de stablecoins desde 2022 deja al mercado con un colchón de liquidez menor de lo que habría sugerido el patrón estacional histórico. Por lo tanto, el posicionamiento de fin de año depende más de nuevo capital externo o de un giro claro en los indicadores de flujo actuales. Si no se dan esas condiciones, la presión de venta habitual tiene menos capacidad de absorción natural.
Esto no significa que los precios tengan que seguir cayendo. Es una descripción de las condiciones con las que el mercado entra en las últimas semanas del año. Los mismos datos que explican por qué Uptober fracasó también definen los umbrales que marcarían un cambio. Una mejora sostenida de la demanda aparente, una Coinbase Premium positiva y la estabilización o expansión de la oferta de stablecoins restaurarían parte del colchón que faltó en octubre. Hasta que esas series cambien de tendencia, la liquidez disponible para respaldar los flujos de fin de año seguirá limitada por las mismas fuerzas que provocaron el incumplimiento del patrón estacional.
Conclusión
Octubre de 2026 no fracasó porque cambiara el calendario. Fracasó porque la demanda estadounidense se debilitó y el colchón on-chain que antes había absorbido las caídas siguió siendo reducido, mientras la oferta de stablecoins se contrajo a un ritmo no visto desde el mercado bajista de 2022. El panorama político posterior a las elecciones de mitad de mandato añade una capa de menor impulso legislativo y mayor escrutinio, pero la restricción más inmediata para la liquidez de fin de año son los propios datos de flujo.
Los indicadores que cambiarían esta situación son públicos y observables. Hasta que cambien, el mercado entra en el tramo final de 2026 con menos pólvora seca de la que el promedio histórico de octubre había llevado a muchos a esperar. Esa es la implicación práctica de un segundo Uptober en rojo.
Para recibir cobertura continua sobre los acontecimientos de liquidez y regulación que dan forma a estos mercados, suscríbete en https://cryptopress.substack.com/subscribe.
La publicación «Por qué fracasó Uptober y qué significa para la liquidez de fin de año» apareció primero en Cryptopress.