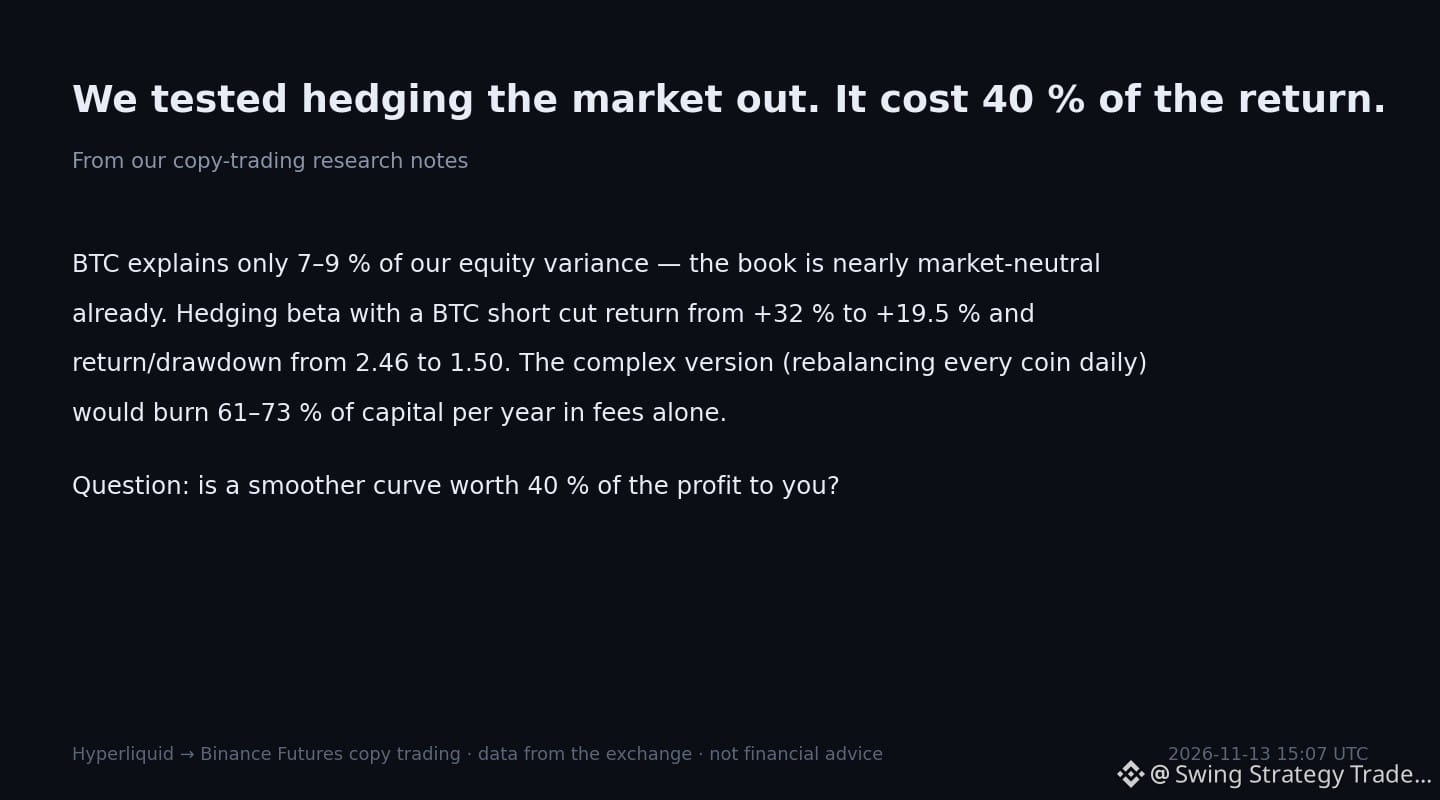
Probamos a cubrirnos frente al mercado. Costó el 40 % de la rentabilidad.
BTC explica solo el 7–9 % de la varianza de nuestra cartera de renta variable: la cartera ya es prácticamente neutral al mercado. Cubrir la beta con una posición corta en BTC redujo la rentabilidad del +32 % al +19,5 % y la relación rentabilidad/caída máxima de 2,46 a 1,50. La versión compleja (reequilibrar diariamente todas las monedas) consumiría entre el 61 y el 73 % del capital al año solo en comisiones.
Pregunta: ¿te merece la pena una curva más estable si eso supone renunciar al 40 % de los beneficios?
#copytrading #hyperliquid #tradingjournal
Operamos con esto en una cuenta de copy trading de Binance. El grupo donde se publican primero las operaciones: https://app.binance.com/uni-qr/DpuA7yYD
BTC explica solo el 7–9 % de la varianza de nuestra cartera de renta variable: la cartera ya es prácticamente neutral al mercado. Cubrir la beta con una posición corta en BTC redujo la rentabilidad del +32 % al +19,5 % y la relación rentabilidad/caída máxima de 2,46 a 1,50. La versión compleja (reequilibrar diariamente todas las monedas) consumiría entre el 61 y el 73 % del capital al año solo en comisiones.
Pregunta: ¿te merece la pena una curva más estable si eso supone renunciar al 40 % de los beneficios?
#copytrading #hyperliquid #tradingjournal
Operamos con esto en una cuenta de copy trading de Binance. El grupo donde se publican primero las operaciones: https://app.binance.com/uni-qr/DpuA7yYD