AMD a 570 dólares: ¿entras o no?
Justo cuando Jensen Huang acaba de meter la pata, el dinero se ha lanzado enloquecido hacia AMD, que se ha disparado un 30 % en una sola semana. ¿Es esto un relevo en la carrera de los chips de IA o los grandes manipuladores están aprovechando el impulso de NVDA para desplumar a quienes compran en máximos?
Primero, lo que se ve a simple vista: las buenas noticias son explosivas, pero el precio empieza a vacilar.
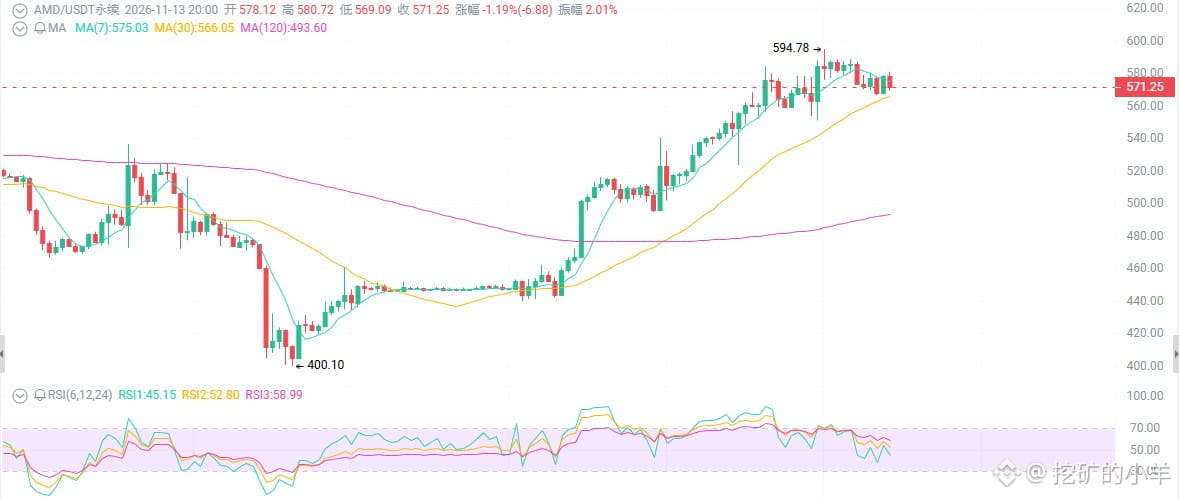
En la última semana ha subido más de un 30 %: desde los mínimos de poco más de 400 ha rebotado hasta los 570, recuperando buena parte de las pérdidas desde el máximo de octubre, en 658. Pero hoy ha empezado a ceder: el típico guion de «toma de beneficios tras una fuerte subida».
El gráfico lo deja claro: ha superado las medias móviles de 50 y 200 días, el histograma del MACD vuelve a terreno positivo y el RSI está en 57-58, neutral con sesgo alcista. La estructura sigue intacta, pero a corto plazo sí está algo recalentado.
Primera cuestión: AMD no se ha vuelto más fuerte; es que a NVDA le ha surgido un problema.
AMD tiene que darle las gracias a Jensen Huang por esta subida.
En cuanto se mueve algo en el consejo de administración de NVDA, el dinero busca enseguida «alternativas» y hace subir a AMD y Broadcom. A AMD la han presentado a la fuerza como el «Plan B de los chips de IA».
Pero hay que tener los pies en la tierra: AMD sigue siendo la perseguidora, no la líder.
Dicho esto, ser la perseguidora también tiene sus ventajas: mientras NVDA se lleva la mayor parte del pastel, a AMD le basta con llevarse unas migajas; a 570 dólares, eso le da un potencial de varias decenas de puntos porcentuales.
Segunda cuestión: los resultados son sólidos de verdad, no humo.
Resultados del tercer trimestre, publicados el 3 de noviembre:
Ingresos de 13.400 millones de dólares, un 45 % más interanual
Ingresos del negocio de centros de datos de 8.500 millones de dólares, un 97 % más interanual: casi se han duplicado
Previsión para el cuarto trimestre de 17.000 millones de dólares, un 66 % más interanual; el crecimiento sigue acelerándose
Esto no son «expectativas»: es dinero que ya ha entrado.
Las CPU para servidores EPYC le están robando cuota a Intel; las GPU de la serie Instinct MI400 se disputan lo que le queda a NVDA, y la solución de racks Helios empieza a ganar escala. BofA ha elevado directamente su precio objetivo a 700; el consenso lo sitúa en 658.
La historia que cuenta AMD ahora es esta: tengo cuota en CPU, ofrezco una buena relación calidad-precio en GPU y tengo una solución completa de racks. Eso se llama «plataforma de IA de extremo a extremo», no vender un chip suelto.
Tercera cuestión: la macroeconomía juega en contra; este es el mayor riesgo.
El rendimiento de los bonos del Tesoro estadounidense a 10 años está en el 5,12 %: para una acción de crecimiento con una valoración elevada, esa cifra es como un cuchillo.
La beta de AMD ronda el 2,5. Cuando se endurecen las condiciones macroeconómicas, cae el doble que el mercado. Siguen latentes las dudas sobre la sostenibilidad del gasto de capital en IA, las autorizaciones de suministro eléctrico para centros de datos y la incertidumbre política tras las elecciones de mitad de mandato.
Los fundamentales son el motor y la macroeconomía, el freno. Ahora mismo se están pisando los dos pedales a la vez.
Justo cuando Jensen Huang acaba de meter la pata, el dinero se ha lanzado enloquecido hacia AMD, que se ha disparado un 30 % en una sola semana. ¿Es esto un relevo en la carrera de los chips de IA o los grandes manipuladores están aprovechando el impulso de NVDA para desplumar a quienes compran en máximos?
Primero, lo que se ve a simple vista: las buenas noticias son explosivas, pero el precio empieza a vacilar.
En la última semana ha subido más de un 30 %: desde los mínimos de poco más de 400 ha rebotado hasta los 570, recuperando buena parte de las pérdidas desde el máximo de octubre, en 658. Pero hoy ha empezado a ceder: el típico guion de «toma de beneficios tras una fuerte subida».
El gráfico lo deja claro: ha superado las medias móviles de 50 y 200 días, el histograma del MACD vuelve a terreno positivo y el RSI está en 57-58, neutral con sesgo alcista. La estructura sigue intacta, pero a corto plazo sí está algo recalentado.
Primera cuestión: AMD no se ha vuelto más fuerte; es que a NVDA le ha surgido un problema.
AMD tiene que darle las gracias a Jensen Huang por esta subida.
En cuanto se mueve algo en el consejo de administración de NVDA, el dinero busca enseguida «alternativas» y hace subir a AMD y Broadcom. A AMD la han presentado a la fuerza como el «Plan B de los chips de IA».
Pero hay que tener los pies en la tierra: AMD sigue siendo la perseguidora, no la líder.
Dicho esto, ser la perseguidora también tiene sus ventajas: mientras NVDA se lleva la mayor parte del pastel, a AMD le basta con llevarse unas migajas; a 570 dólares, eso le da un potencial de varias decenas de puntos porcentuales.
Segunda cuestión: los resultados son sólidos de verdad, no humo.
Resultados del tercer trimestre, publicados el 3 de noviembre:
Ingresos de 13.400 millones de dólares, un 45 % más interanual
Ingresos del negocio de centros de datos de 8.500 millones de dólares, un 97 % más interanual: casi se han duplicado
Previsión para el cuarto trimestre de 17.000 millones de dólares, un 66 % más interanual; el crecimiento sigue acelerándose
Esto no son «expectativas»: es dinero que ya ha entrado.
Las CPU para servidores EPYC le están robando cuota a Intel; las GPU de la serie Instinct MI400 se disputan lo que le queda a NVDA, y la solución de racks Helios empieza a ganar escala. BofA ha elevado directamente su precio objetivo a 700; el consenso lo sitúa en 658.
La historia que cuenta AMD ahora es esta: tengo cuota en CPU, ofrezco una buena relación calidad-precio en GPU y tengo una solución completa de racks. Eso se llama «plataforma de IA de extremo a extremo», no vender un chip suelto.
Tercera cuestión: la macroeconomía juega en contra; este es el mayor riesgo.
El rendimiento de los bonos del Tesoro estadounidense a 10 años está en el 5,12 %: para una acción de crecimiento con una valoración elevada, esa cifra es como un cuchillo.
La beta de AMD ronda el 2,5. Cuando se endurecen las condiciones macroeconómicas, cae el doble que el mercado. Siguen latentes las dudas sobre la sostenibilidad del gasto de capital en IA, las autorizaciones de suministro eléctrico para centros de datos y la incertidumbre política tras las elecciones de mitad de mandato.
Los fundamentales son el motor y la macroeconomía, el freno. Ahora mismo se están pisando los dos pedales a la vez.