SanDisk a 944 dólares, ¿te atreves a entrar?
De 2350 a 944: el líder del almacenamiento para IA se desploma una y otra vez; con un PER de 7 veces nadie lo quiere. Pero antes del split del 20 de noviembre, cerca de 870, una ballena ha estado comprando a escondidas. ¿Es esta caída una oportunidad de oro o una trampa mortal?
Primero, lo que se ve a simple vista: resultados espectaculares, pero la acción se ha hundido.
En sus últimos resultados, SanDisk registró ingresos de 11.030 millones de dólares, un aumento interanual del 378%; ingresos de centros de datos de 4.800 millones, un +61% respecto al trimestre anterior; un margen bruto del 85%; y un BPA no GAAP de 49,51, superando ampliamente las expectativas. El consenso del precio objetivo de los analistas supera los 2000, y Evercore lo sitúa en 2500.
¿Y qué pasó? La acción cayó desde 2350 hasta 944, un retroceso del 60%. Los resultados fueron espectaculares, pero la acción cayó hasta quedar irreconocible.
Primera cuestión: el líder del almacenamiento para IA, con un PER de 7 veces, se vende como si fuera basura.
SanDisk cotiza ahora a un PER (TTM) de apenas 7-8 veces, y a un PER futuro de 3-4 veces. Comparemos: ¿a cuántas veces cotiza Nvidia? ¿Y AMD? ¿Y tantas acciones relacionadas con la IA que ni siquiera son rentables?
Un líder que suministra memoria flash NAND a centros de datos de IA, con un margen bruto del 85%, cotiza a un PER de 7 veces.
Esto no es una valoración: es un insulto.
¿Por qué cae? Por la preocupación sobre el ciclo de precios de la NAND, por la corrección del sector de la IA y porque, cuando NVDA estornuda, las acciones de almacenamiento se resfrían.
Segunda cuestión: el split no es una buena noticia, sino una prueba de fuego.
El split de 8 por 1 de SanDisk entra oficialmente en vigor el 20 de noviembre.
Muchos oyen «split» y se entusiasman: «¡Más liquidez, entran los pequeños inversores, una buena noticia!»
Despierten. El split no cambia el valor de la empresa; solo cambia el precio por acción. Su verdadero efecto es amplificar la volatilidad, atraer capital especulativo de corto plazo, hacer que los algoritmos reajusten posiciones y provocar liquidaciones de operadores apalancados.
Antes del split (del 18 al 20 de noviembre), la ventana de liquidez y el riesgo de liquidaciones forzosas son muy reales.
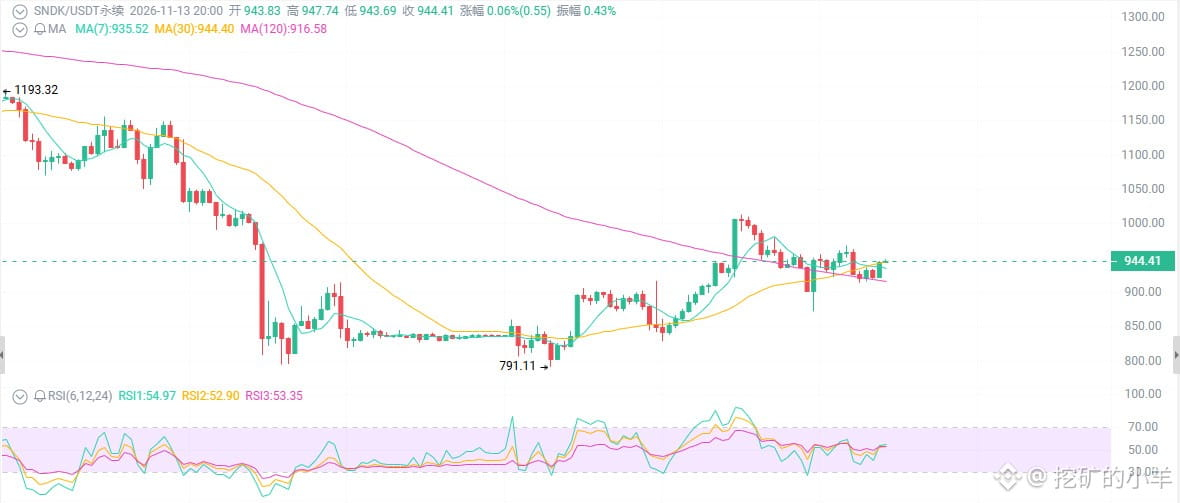
Tercera cuestión: desde el punto de vista técnico, se mueve entre 870 y 1000; 944 está algo por encima del punto medio.
Tras caer desde 2350, el gráfico diario muestra máximos y mínimos cada vez más bajos, en una consolidación con sesgo bajista. Pero a principios de noviembre, la zona de 800-870 ofreció un fuerte soporte (zona de demanda + retroceso de Fibonacci + confluencia de líneas de tendencia); el rebote hasta 950-1000 encontró resistencia y volvió a caer. Ahora está en 944, justo algo por encima del punto medio del rango.
Soportes: 900-920 → 870-880 → 800-820 (fuerte zona de demanda/mínimo anterior)
Resistencias: 950-980 → 1000-1050 → 1100-1150
El volumen aumenta durante los rebotes y se mantiene activo durante las correcciones; el volumen diario de negociación de contratos perpetuos suele superar varios miles de millones. El interés abierto es elevado y hay mucha participación apalancada; la tasa de financiación está cerca de neutral, lo que indica un equilibrio relativo entre alcistas y bajistas, aunque el sentimiento es sensible.
Si rompe los 950 y se mantiene por encima, podría producirse una recuperación alcista; si pierde los 870, pondrá a prueba los 800.
De 2350 a 944: el líder del almacenamiento para IA se desploma una y otra vez; con un PER de 7 veces nadie lo quiere. Pero antes del split del 20 de noviembre, cerca de 870, una ballena ha estado comprando a escondidas. ¿Es esta caída una oportunidad de oro o una trampa mortal?
Primero, lo que se ve a simple vista: resultados espectaculares, pero la acción se ha hundido.
En sus últimos resultados, SanDisk registró ingresos de 11.030 millones de dólares, un aumento interanual del 378%; ingresos de centros de datos de 4.800 millones, un +61% respecto al trimestre anterior; un margen bruto del 85%; y un BPA no GAAP de 49,51, superando ampliamente las expectativas. El consenso del precio objetivo de los analistas supera los 2000, y Evercore lo sitúa en 2500.
¿Y qué pasó? La acción cayó desde 2350 hasta 944, un retroceso del 60%. Los resultados fueron espectaculares, pero la acción cayó hasta quedar irreconocible.
Primera cuestión: el líder del almacenamiento para IA, con un PER de 7 veces, se vende como si fuera basura.
SanDisk cotiza ahora a un PER (TTM) de apenas 7-8 veces, y a un PER futuro de 3-4 veces. Comparemos: ¿a cuántas veces cotiza Nvidia? ¿Y AMD? ¿Y tantas acciones relacionadas con la IA que ni siquiera son rentables?
Un líder que suministra memoria flash NAND a centros de datos de IA, con un margen bruto del 85%, cotiza a un PER de 7 veces.
Esto no es una valoración: es un insulto.
¿Por qué cae? Por la preocupación sobre el ciclo de precios de la NAND, por la corrección del sector de la IA y porque, cuando NVDA estornuda, las acciones de almacenamiento se resfrían.
Segunda cuestión: el split no es una buena noticia, sino una prueba de fuego.
El split de 8 por 1 de SanDisk entra oficialmente en vigor el 20 de noviembre.
Muchos oyen «split» y se entusiasman: «¡Más liquidez, entran los pequeños inversores, una buena noticia!»
Despierten. El split no cambia el valor de la empresa; solo cambia el precio por acción. Su verdadero efecto es amplificar la volatilidad, atraer capital especulativo de corto plazo, hacer que los algoritmos reajusten posiciones y provocar liquidaciones de operadores apalancados.
Antes del split (del 18 al 20 de noviembre), la ventana de liquidez y el riesgo de liquidaciones forzosas son muy reales.
Tercera cuestión: desde el punto de vista técnico, se mueve entre 870 y 1000; 944 está algo por encima del punto medio.
Tras caer desde 2350, el gráfico diario muestra máximos y mínimos cada vez más bajos, en una consolidación con sesgo bajista. Pero a principios de noviembre, la zona de 800-870 ofreció un fuerte soporte (zona de demanda + retroceso de Fibonacci + confluencia de líneas de tendencia); el rebote hasta 950-1000 encontró resistencia y volvió a caer. Ahora está en 944, justo algo por encima del punto medio del rango.
Soportes: 900-920 → 870-880 → 800-820 (fuerte zona de demanda/mínimo anterior)
Resistencias: 950-980 → 1000-1050 → 1100-1150
El volumen aumenta durante los rebotes y se mantiene activo durante las correcciones; el volumen diario de negociación de contratos perpetuos suele superar varios miles de millones. El interés abierto es elevado y hay mucha participación apalancada; la tasa de financiación está cerca de neutral, lo que indica un equilibrio relativo entre alcistas y bajistas, aunque el sentimiento es sensible.
Si rompe los 950 y se mantiene por encima, podría producirse una recuperación alcista; si pierde los 870, pondrá a prueba los 800.