Stablecoins de GBP y CHF: ¿qué impulsará realmente su adopción?
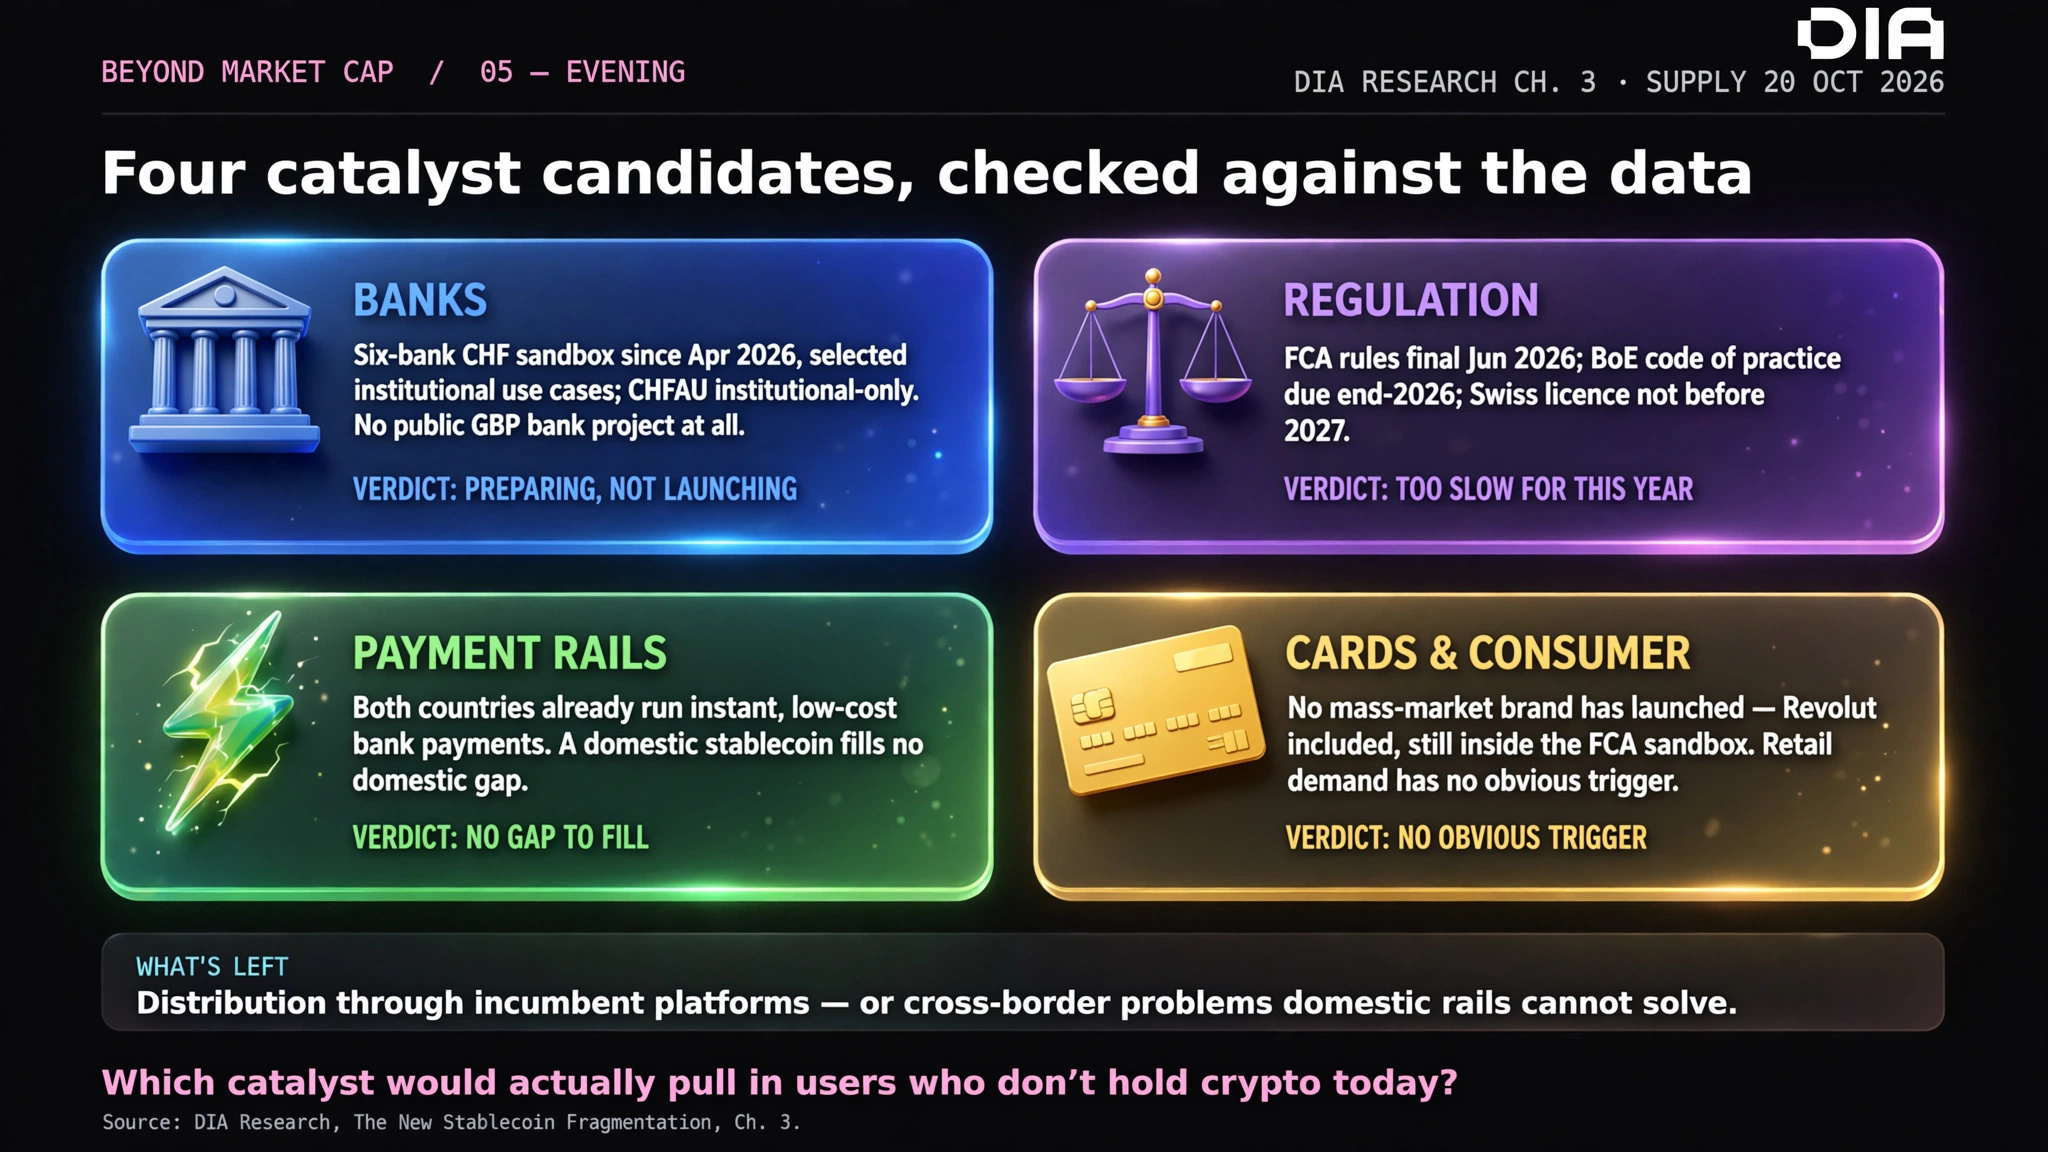
Clasifiqué cuatro posibles catalizadores usando la investigación del capítulo 3 de DIA. Tres tienen limitaciones importantes.
Bancos: Las instituciones suizas están haciendo pruebas, pero los lanzamientos públicos dirigidos al mercado masivo siguen siendo limitados.
Sistemas de pago: El Reino Unido y Suiza ya cuentan con sistemas de pago nacionales eficientes. Las stablecoins deben resolver un problema mayor.
Tarjetas y demanda de los consumidores: No ha surgido ningún factor claro que impulse la adopción masiva.
Regulación: Hay avances, pero algunos hitos importantes se prolongarán hasta 2027.
Entonces, ¿qué tiene el mayor potencial?
La distribución a través de exchanges, billeteras y plataformas de pago consolidados.
Los pagos transfronterizos y la liquidación de operaciones de cambio.
La participación de la banca institucional.
CHF también tiene un caso de uso de ahorro en cadena ya existente: alrededor de un tercio del suministro de ZCHF está en su módulo de ahorro.
Mi conclusión: la distribución importa más que simplemente emitir otro token.
¿Qué podría atraer a usuarios ajenos al mundo cripto a las stablecoins de GBP y CHF?
$DIA
Clasifiqué cuatro posibles catalizadores usando la investigación del capítulo 3 de DIA. Tres tienen limitaciones importantes.
Bancos: Las instituciones suizas están haciendo pruebas, pero los lanzamientos públicos dirigidos al mercado masivo siguen siendo limitados.
Sistemas de pago: El Reino Unido y Suiza ya cuentan con sistemas de pago nacionales eficientes. Las stablecoins deben resolver un problema mayor.
Tarjetas y demanda de los consumidores: No ha surgido ningún factor claro que impulse la adopción masiva.
Regulación: Hay avances, pero algunos hitos importantes se prolongarán hasta 2027.
Entonces, ¿qué tiene el mayor potencial?
La distribución a través de exchanges, billeteras y plataformas de pago consolidados.
Los pagos transfronterizos y la liquidación de operaciones de cambio.
La participación de la banca institucional.
CHF también tiene un caso de uso de ahorro en cadena ya existente: alrededor de un tercio del suministro de ZCHF está en su módulo de ahorro.
Mi conclusión: la distribución importa más que simplemente emitir otro token.
¿Qué podría atraer a usuarios ajenos al mundo cripto a las stablecoins de GBP y CHF?
$DIA