

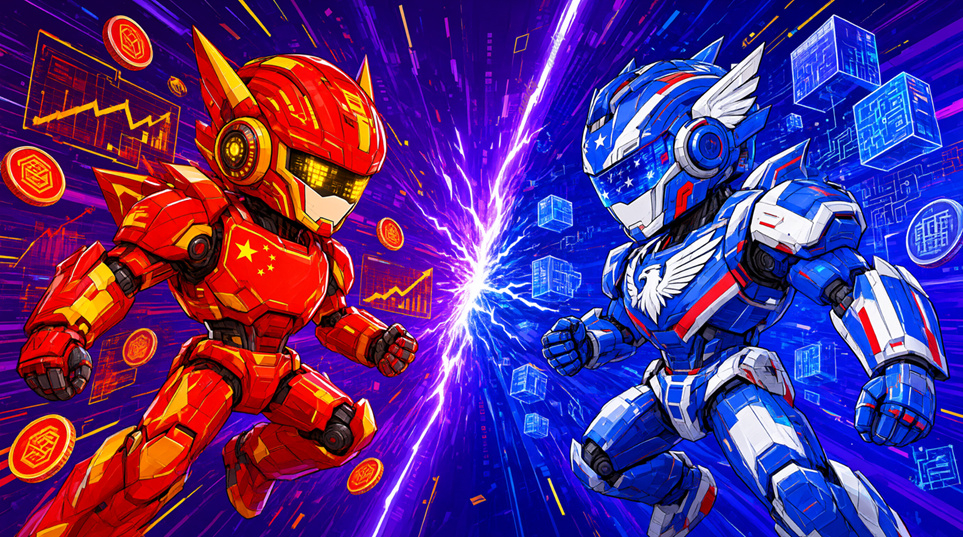
El gran debate sobre la inteligencia artificial de nuestro tiempo suele centrarse en quién ganará la carrera por crear el modelo más potente. Pero bajo la superficie hay una pregunta mucho más reveladora: ¿qué país está construyendo una estructura de mercado más saludable y duradera en torno a esta tecnología? En ese sentido, las pruebas apuntan en una dirección sorprendente. China está jugando mejor a largo plazo, aunque su mercado bursátil recibió primero un duro golpe.
A Wall Street le encantan las narrativas sobre el excepcionalismo estadounidense. Según esa historia, Estados Unidos cuenta con los mercados de capitales más profundos, los chips más avanzados y una cultura de innovación incansable que China simplemente no puede igualar. Esa historia contiene una parte de verdad, pero pasa por alto un matiz crucial. Estados Unidos ha construido un ecosistema de IA peligrosamente limitado, que depende de un puñado de gigantes empresariales. En cambio, China absorbió un grave impacto financiero y salió adelante con una estrategia que prioriza la difusión industrial y la cuota de mercado mundial por encima de los precios bursátiles especulativos.
Empecemos por el panorama estadounidense. El auge de la IA en EE. UU. se sustenta en una concentración de capital y poder corporativo sin precedentes en la historia financiera moderna. Un puñado de hiperescaladores, encabezados por Microsoft, Alphabet, Amazon y Meta, está invirtiendo cientos de miles de millones de dólares en centros de datos e infraestructura informática.
Goldman Sachs calcula que los mayores hiperescaladores gastarán casi 800.000 millones de dólares en inversiones de capital tan solo este año. Los datos muestran que las «10 grandes de la IA» representan ahora alrededor del 42 % de la capitalización bursátil total del S&P 500. Esta concentración crea un ciclo frágil.
El mercado bursátil se ha convertido en el motor de crecimiento de la economía en general. El aumento de los beneficios relacionados con la IA impulsa los precios de las acciones; el alza de esos precios aumenta el poder adquisitivo de los hogares adinerados, y ese gasto mantiene viva la demanda. Esto funciona de maravilla mientras se mantenga la confianza, pero deja a todo el sistema vulnerable a un único punto de fallo. Las 10 principales acciones del S&P 500 están más concentradas que en cualquier otro momento desde 1965. Los inversores pagan unas 22 veces los beneficios futuros del índice, muy por encima de su promedio a largo plazo, y las empresas vinculadas a la IA cotizan con múltiplos mucho más elevados. Cuando un índice depende de un grupo minúsculo de empresas para justificar su valoración, el riesgo de una reevaluación repentina nunca desaparece. Simplemente aguarda.
Consideremos ahora el camino de China. El sector chino de acciones relacionadas con la IA sufrió una fuerte corrección que borró alrededor de 480.000 millones de dólares. El índice STAR50, que sigue a las principales empresas chinas de IA y semiconductores, cayó más del 40 % desde su máximo de julio. Incluso después de esa venta masiva, el índice cotizaba a unas 100 veces sus beneficios de los últimos doce meses, frente a casi 250 veces antes. Los inversores minoristas alimentaron ese repunte con financiación mediante margen y especulación a corto plazo. Cuando cambió el ánimo del mercado, el desmantelamiento de esas posiciones fue rápido. Pekín no provocó deliberadamente ese desplome. Ningún gobierno hace desaparecer a propósito 500.000 millones de dólares de la riqueza de los hogares. El modelo de negocio que desencadenó la corrección refleja una decisión estratégica deliberada y coherente.
Esa decisión gira en torno a la inteligencia artificial de pesos abiertos. Laboratorios como DeepSeek, Alibaba y Moonshot han publicado modelos potentes que cualquiera puede descargar, modificar y ejecutar en sus propios servidores. Este enfoque contrasta con los modelos de código cerrado y basados en suscripciones que prefieren OpenAI y Anthropic. La lógica estratégica es sencilla. Si un desarrollador de Nairobi, Lagos o Yakarta puede acceder gratis a un modelo capaz de China, el poder de fijación de precios de los gigantes occidentales de la IA se erosiona.
Los sistemas de pesos abiertos de China representaron el 17,1 % de las descargas mundiales de modelos de IA hasta agosto de 2025, superando por poco la cuota estadounidense del 15,86 %. En Hugging Face, la principal comunidad mundial de IA de código abierto, las arquitecturas chinas captaron el 41 % de todas las descargas a mediados de 2026. El ecosistema Qwen de Alibaba ha dado lugar a más de 300.000 modelos derivados creados por desarrolladores de todo el mundo. Las descargas acumuladas de modelos lingüísticos grandes de código abierto procedentes de China superaron los 10.000 millones en todo el mundo. Estas no son métricas propias de una burbuja. Reflejan una estrategia de plataforma.
El Gobierno chino apoya activamente esta difusión. Los inversores respaldados por el Estado incluso han vendido acciones durante los repuntes nacionales para moderar los excesos especulativos, dando prioridad a la utilidad industrial a largo plazo frente a la manía financiera a corto plazo. Pekín quiere una IA barata y eficiente integrada en la fabricación, la logística y las cadenas de suministro, no una burbuja inflada de acciones de software que enriquezca a los operadores diarios mientras asfixia la economía real. La base manufacturera de China le da una ventaja en las aplicaciones. El país representa alrededor del 30 % de la producción manufacturera mundial, y esa escala ofrece un campo de pruebas listo para la automatización de fábricas, la robótica y el software logístico.
El dolor a corto plazo es real. Las empresas emergentes chinas están perdiendo dinero a raudales, mientras los proveedores de nube externos captan gran parte de los ingresos de los usuarios finales. La proporción de tokens del propio modelo de Z.ai servidos por una gran plataforma cayó del 88 % al 22 % en los 20 días posteriores a su lanzamiento, cuando plataformas rivales rebajaron sus precios. La rentabilidad financiera de cada laboratorio sigue siendo incierta. Los beneficios estratégicos para la economía china en general y su influencia mundial son considerables.
Estados Unidos no se ha quedado de brazos cruzados en el ámbito del hardware. Washington sigue restringiendo el acceso de China a los chips avanzados, y esas restricciones tienen efecto. Huawei planea duplicar la producción de su chip Ascend 910C de gama alta hasta alcanzar unas 600.000 unidades en 2026, pero los mejores chips de Nvidia siguen ofreciendo alrededor de cuatro veces la potencia informática de las mejores alternativas de Huawei. Bernstein calcula que la capacidad informática de IA de China equivalía apenas al 14 % de la de Estados Unidos en 2025, y que esa brecha persistirá durante años. China compensa la debilidad del hardware con la solidez del software y su escala industrial. El país está sustituyendo agresivamente los chips extranjeros por alternativas nacionales y obligando a los centros de datos financiados por el Estado a adoptar semiconductores de producción propia. El fundador de DeepSeek ha sostenido que los chips nacionales de IA solo llevan unos dos años de retraso respecto a los de Estados Unidos. La principal limitación es la capacidad de producción, no la capacidad fundamental de diseño.
La divergencia más profunda está en la proyección internacional. Estados Unidos condiciona las exportaciones de IA, el acceso a la nube y las inversiones a la alineación política y de seguridad. Levanta muros alrededor de su tecnología y espera que sus aliados operen dentro de ellos. China corteja al Sur Global con transferencias de tecnología de código abierto, infraestructura digital y conjuntos de herramientas de IA de bajo coste. No exige lealtad política. Ofrece capacidades. Para un desarrollador de un mercado emergente que no puede permitirse una suscripción costosa a un modelo occidental, un modelo chino gratuito que funciona en hardware local no es una solución de compromiso. Es un salvavidas. Este enfoque inclusivo fomenta la adopción desde las bases, y la adopción crea dependencia, estándares e influencia a largo plazo.
El mercado de la IA estadounidense quizá no se desplome mañana. Los balances corporativos son sólidos, y el capital institucional se mueve más despacio que la deuda de los inversores minoristas obtenida mediante operaciones con margen. Sin embargo, las vulnerabilidades estructurales son reales. El mercado estadounidense depende de un grupo reducido de empresas para justificar valoraciones extraordinarias, en un contexto de costes de capital crecientes y rendimientos inciertos.
China ya ha pasado por el mal trago. Asimiló una fuerte corrección, contuvo los excesos especulativos y redobló su apuesta por una estrategia que prioriza la adopción generalizada frente a la monetización exclusiva. Puede que esa estrategia no produzca los informes trimestrales de beneficios más sólidos. Puede que no genere la clase de euforia bursátil que celebra Silicon Valley. Pero construye algo más duradero. Construye un ecosistema. A largo plazo, los ecosistemas sobreviven a las burbujas.
https://www.benzinga.com/opinion/26/11/62784540/what-if-china-ai-crash-was-a-feature-not-a-bug