BTC a 68.500: ¿vendes o aguantas?
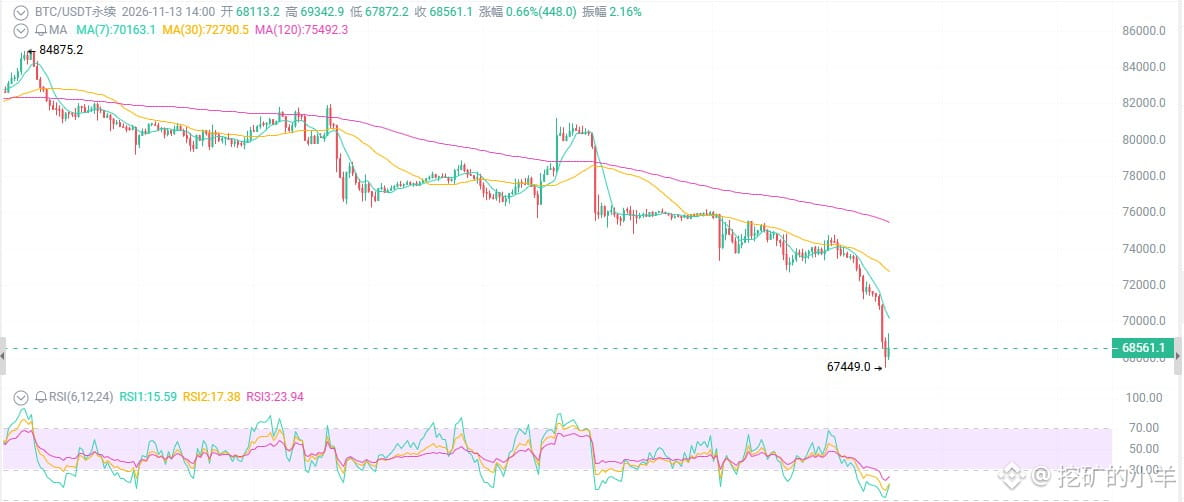
El IPC de octubre se disparó, la probabilidad de una subida de tipos llegó al 80 %, los ETF registraron salidas de 1.280 millones en una semana, los alcistas sufrieron liquidaciones por 1.000 millones y el índice de miedo cayó a 19. Todo el mundo habla de desplome. Pero hace apenas un momento, BTC rebotó con fuerza desde 67.500 hasta 68.500. Esta caída acelerada, ¿es el último coletazo bajista o una trampa alcista antes del desplome?
Primero, lo evidente: todo son malas noticias. Pero ¿te has fijado en algo?
En 24 horas cayó un 6 % y tocó un mínimo de 67.500. El RSI diario está en 24, en zona de sobreventa. La media móvil de 200 días está en 73.000, y el precio ya cayó por debajo hace tiempo. El precio de compra promedio de los tenedores a corto plazo es de 75.700; ahora todos están en pérdidas.
Cuando todo el mundo es pesimista, ¿de verdad falta mucho para tocar fondo?
Primero: las instituciones están saliendo, pero no olvides cuánto conservan
Los ETF al contado registraron salidas netas durante varios días consecutivos; en una semana llegaron a 1.280 millones. El IBIT de BlackRock registró salidas de casi 300 millones en un solo día.
Aun así, los ETF acumulan más de un millón de BTC, más del 6 % de la oferta total.
Esto no significa que las instituciones hayan salido: han reducido posiciones en niveles altos, pero no han tocado sus tenencias principales. A las instituciones les interesa más que a nadie que el precio vuelva a subir.
Quienes de verdad están vendiendo con pérdidas son los pequeños inversores que entraron cuando estaba a 100.000. Entrar en pánico a 68.500 y dejarse llevar por el FOMO a 100.000 son, en esencia, la misma enfermedad: dejarse arrastrar por las emociones.
Segundo: el hashrate no se ha desplomado y la contracción de la oferta tras el halving continúa
El hashrate global de BTC sigue en niveles altos, en torno a 1.000 EH/s. La emisión de monedas nuevas continúa reduciéndose tras el halving y la escasez a largo plazo se mantiene intacta.
La proporción de la oferta en ganancias en la cadena cayó por debajo del 58 %. Históricamente, cada vez que ha caído cerca de este umbral, ha coincidido con una zona de mínimos temporales.
El precio cae, pero la red no se ha desplomado. Los mineros no se han rendido. Los fundamentales no han empeorado.
Lo que sí está mal es el apalancamiento, el ánimo del mercado y quienes apuestan por una dirección con contratos apalancados 20x.
Tercero: la caída de este ciclo se debe, en esencia, al contexto macroeconómico, no a BTC
El IPC de octubre subió un 0,4 % intermensual y el IPC subyacente, un 0,3 %; ambos superaron las expectativas. La probabilidad de que la Reserva Federal subiera los tipos en diciembre llegó a superar el 80 %. Subieron los rendimientos de los bonos, retrocedió el Nasdaq, las acciones de IA se tambalearon y BTC cayó con ellas.
Que quede claro: BTC ahora no es un activo refugio, sino una acción tecnológica de beta alta. Si cae el Nasdaq, BTC cae aún más. La oferta de monedas estables se contrajo en 14.000 millones en 30 días y la liquidez se está agotando.
Pero piénsalo al revés: si cambia el panorama macroeconómico, la capacidad de rebote de BTC también será mayor que la de casi cualquier otro activo.
Hay tres cosas que seguir de ahora en adelante: los datos del IPP, la reunión del FOMC de diciembre y los flujos diarios de los ETF. Cualquier señal de mejora puede ser la chispa que encienda la mecha.
El IPC de octubre se disparó, la probabilidad de una subida de tipos llegó al 80 %, los ETF registraron salidas de 1.280 millones en una semana, los alcistas sufrieron liquidaciones por 1.000 millones y el índice de miedo cayó a 19. Todo el mundo habla de desplome. Pero hace apenas un momento, BTC rebotó con fuerza desde 67.500 hasta 68.500. Esta caída acelerada, ¿es el último coletazo bajista o una trampa alcista antes del desplome?
Primero, lo evidente: todo son malas noticias. Pero ¿te has fijado en algo?
En 24 horas cayó un 6 % y tocó un mínimo de 67.500. El RSI diario está en 24, en zona de sobreventa. La media móvil de 200 días está en 73.000, y el precio ya cayó por debajo hace tiempo. El precio de compra promedio de los tenedores a corto plazo es de 75.700; ahora todos están en pérdidas.
Cuando todo el mundo es pesimista, ¿de verdad falta mucho para tocar fondo?
Primero: las instituciones están saliendo, pero no olvides cuánto conservan
Los ETF al contado registraron salidas netas durante varios días consecutivos; en una semana llegaron a 1.280 millones. El IBIT de BlackRock registró salidas de casi 300 millones en un solo día.
Aun así, los ETF acumulan más de un millón de BTC, más del 6 % de la oferta total.
Esto no significa que las instituciones hayan salido: han reducido posiciones en niveles altos, pero no han tocado sus tenencias principales. A las instituciones les interesa más que a nadie que el precio vuelva a subir.
Quienes de verdad están vendiendo con pérdidas son los pequeños inversores que entraron cuando estaba a 100.000. Entrar en pánico a 68.500 y dejarse llevar por el FOMO a 100.000 son, en esencia, la misma enfermedad: dejarse arrastrar por las emociones.
Segundo: el hashrate no se ha desplomado y la contracción de la oferta tras el halving continúa
El hashrate global de BTC sigue en niveles altos, en torno a 1.000 EH/s. La emisión de monedas nuevas continúa reduciéndose tras el halving y la escasez a largo plazo se mantiene intacta.
La proporción de la oferta en ganancias en la cadena cayó por debajo del 58 %. Históricamente, cada vez que ha caído cerca de este umbral, ha coincidido con una zona de mínimos temporales.
El precio cae, pero la red no se ha desplomado. Los mineros no se han rendido. Los fundamentales no han empeorado.
Lo que sí está mal es el apalancamiento, el ánimo del mercado y quienes apuestan por una dirección con contratos apalancados 20x.
Tercero: la caída de este ciclo se debe, en esencia, al contexto macroeconómico, no a BTC
El IPC de octubre subió un 0,4 % intermensual y el IPC subyacente, un 0,3 %; ambos superaron las expectativas. La probabilidad de que la Reserva Federal subiera los tipos en diciembre llegó a superar el 80 %. Subieron los rendimientos de los bonos, retrocedió el Nasdaq, las acciones de IA se tambalearon y BTC cayó con ellas.
Que quede claro: BTC ahora no es un activo refugio, sino una acción tecnológica de beta alta. Si cae el Nasdaq, BTC cae aún más. La oferta de monedas estables se contrajo en 14.000 millones en 30 días y la liquidez se está agotando.
Pero piénsalo al revés: si cambia el panorama macroeconómico, la capacidad de rebote de BTC también será mayor que la de casi cualquier otro activo.
Hay tres cosas que seguir de ahora en adelante: los datos del IPP, la reunión del FOMC de diciembre y los flujos diarios de los ETF. Cualquier señal de mejora puede ser la chispa que encienda la mecha.