Nvidia a 165 dólares: ¿estás vendiendo con pérdidas o aprovechando una ganga?
Huang Renxun dimite de repente, la acción cae de 243 a 148 y el volumen se dispara hasta los 750 millones de acciones. Pero justo cuando todo el mundo entra en pánico, alguien compra discretamente en las operaciones posteriores al cierre, hasta los 167,8. ¿Es una oportunidad para comprar en la caída o una trampa peligrosa?
Primero, lo que se ve a simple vista: parece que el mundo se viene abajo, pero el precio no se desploma.
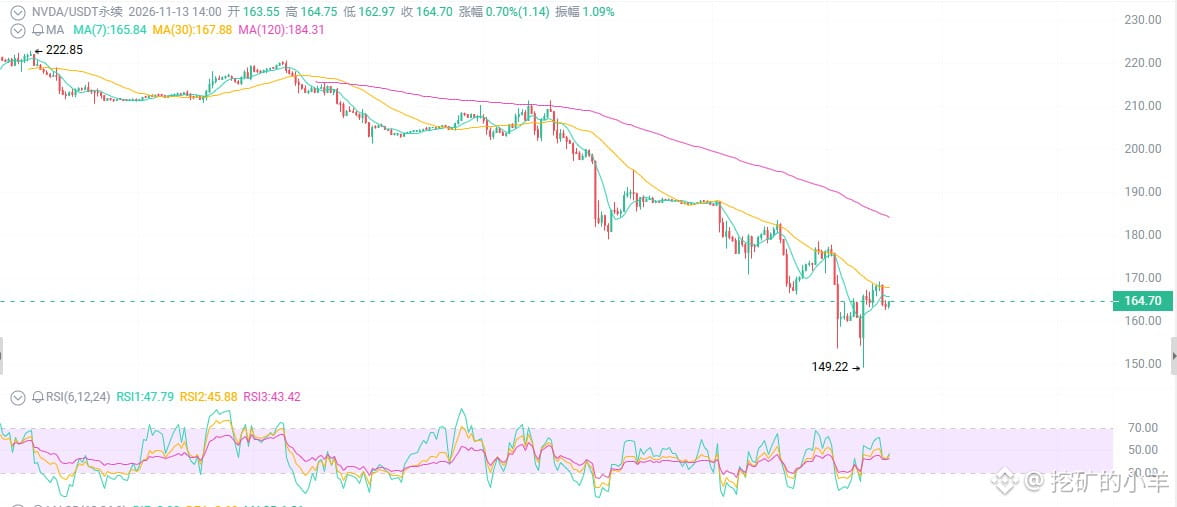
El 12 de noviembre, el consejo de administración de Nvidia anunció que Huang Renxun dimitía de inmediato como CEO, presidente y miembro del consejo, por motivos relacionados con dos escándalos de infidelidad. La acción se desplomó nada más abrir hasta los 148,80, un mínimo de 52 semanas, y luego —a pulso— volvió a subir hasta cerrar cerca de los 166. En las operaciones posteriores al cierre, siguió subiendo hasta los 167,8.
El volumen fue de entre 740 y 750 millones de acciones, varias veces superior al habitual.
Primero: Huang Renxun se ha ido, pero CUDA sigue ahí
«El fundador se ha marchado; Nvidia está acabada». Despierta.
Los ingresos TTM de Nvidia ascienden a 303.000 millones de dólares, el beneficio neto a 193.000 millones y el EPS a 7,91. El negocio de centros de datos sigue dominando, las plataformas Blackwell y Vera Rubin están aumentando su volumen de ventas y el margen bruto se sitúa entre el 73% y el 75%. La previsión de ingresos para el Q3 es de 108.000 millones, ±2%, y la previsión de crecimiento para el FY2028 es del 70%.
Huang Renxun es una figura clave, eso es indudable. Pero la ventaja competitiva de Nvidia reside en el ecosistema CUDA, en sus decenas de miles de ingenieros y en los pedidos de Microsoft, Google y Amazon, no en las infidelidades de una sola persona.
Segundo: ¿alguna vez has visto a Nvidia con un P/E de 13?
La capitalización bursátil actual está entre 4,0 y 4,1 billones de dólares, con un P/E de aproximadamente 21 y un Forward P/E de solo 13 a 14.
En 2023, el P/E de Nvidia llegó a superar las 200 veces; en 2024, también se situó entre 60 y 80 veces. Ahora, un Forward P/E de 13 a 14 para una empresa líder en IA con un crecimiento de ingresos del 70% y un margen bruto del 75%…
Esto no es una valoración: es una liquidación.
El precio objetivo promedio de los analistas sigue en el rango de 280 a 310 dólares. Incluso si algunos lo rebajan a 185, todavía estaría un 12% por encima de los 165 actuales. La mayoría de las instituciones mantiene su recomendación de compra.
Tercero: el análisis técnico muestra un «suelo de pánico» de manual
La vela del 12 de noviembre marcó un mínimo de 148,80 y cerró cerca de 166, con una larga mecha inferior y un volumen explosivo.
Una limpieza de posiciones impulsada por el evento. Las ventas de pánico se liquidaron de una sola vez cerca de los 148 y la presión compradora fue muy fuerte. El RSI entró en zona de sobreventa y, aunque el MACD sigue bajista, muestra indicios de divergencia.
Soporte a corto plazo: 148 a 150. Más abajo, de 140 a 145 está la segunda línea de defensa.
Resistencias: 170 a 175, después 180 a 185; los 200 son un nivel psicológico.
Si logra mantenerse por encima de 170 antes de la publicación de resultados, volver a los 200 no es un sueño. Si cae por debajo de 148, el siguiente nivel es 140.
Huang Renxun dimite de repente, la acción cae de 243 a 148 y el volumen se dispara hasta los 750 millones de acciones. Pero justo cuando todo el mundo entra en pánico, alguien compra discretamente en las operaciones posteriores al cierre, hasta los 167,8. ¿Es una oportunidad para comprar en la caída o una trampa peligrosa?
Primero, lo que se ve a simple vista: parece que el mundo se viene abajo, pero el precio no se desploma.
El 12 de noviembre, el consejo de administración de Nvidia anunció que Huang Renxun dimitía de inmediato como CEO, presidente y miembro del consejo, por motivos relacionados con dos escándalos de infidelidad. La acción se desplomó nada más abrir hasta los 148,80, un mínimo de 52 semanas, y luego —a pulso— volvió a subir hasta cerrar cerca de los 166. En las operaciones posteriores al cierre, siguió subiendo hasta los 167,8.
El volumen fue de entre 740 y 750 millones de acciones, varias veces superior al habitual.
Primero: Huang Renxun se ha ido, pero CUDA sigue ahí
«El fundador se ha marchado; Nvidia está acabada». Despierta.
Los ingresos TTM de Nvidia ascienden a 303.000 millones de dólares, el beneficio neto a 193.000 millones y el EPS a 7,91. El negocio de centros de datos sigue dominando, las plataformas Blackwell y Vera Rubin están aumentando su volumen de ventas y el margen bruto se sitúa entre el 73% y el 75%. La previsión de ingresos para el Q3 es de 108.000 millones, ±2%, y la previsión de crecimiento para el FY2028 es del 70%.
Huang Renxun es una figura clave, eso es indudable. Pero la ventaja competitiva de Nvidia reside en el ecosistema CUDA, en sus decenas de miles de ingenieros y en los pedidos de Microsoft, Google y Amazon, no en las infidelidades de una sola persona.
Segundo: ¿alguna vez has visto a Nvidia con un P/E de 13?
La capitalización bursátil actual está entre 4,0 y 4,1 billones de dólares, con un P/E de aproximadamente 21 y un Forward P/E de solo 13 a 14.
En 2023, el P/E de Nvidia llegó a superar las 200 veces; en 2024, también se situó entre 60 y 80 veces. Ahora, un Forward P/E de 13 a 14 para una empresa líder en IA con un crecimiento de ingresos del 70% y un margen bruto del 75%…
Esto no es una valoración: es una liquidación.
El precio objetivo promedio de los analistas sigue en el rango de 280 a 310 dólares. Incluso si algunos lo rebajan a 185, todavía estaría un 12% por encima de los 165 actuales. La mayoría de las instituciones mantiene su recomendación de compra.
Tercero: el análisis técnico muestra un «suelo de pánico» de manual
La vela del 12 de noviembre marcó un mínimo de 148,80 y cerró cerca de 166, con una larga mecha inferior y un volumen explosivo.
Una limpieza de posiciones impulsada por el evento. Las ventas de pánico se liquidaron de una sola vez cerca de los 148 y la presión compradora fue muy fuerte. El RSI entró en zona de sobreventa y, aunque el MACD sigue bajista, muestra indicios de divergencia.
Soporte a corto plazo: 148 a 150. Más abajo, de 140 a 145 está la segunda línea de defensa.
Resistencias: 170 a 175, después 180 a 185; los 200 son un nivel psicológico.
Si logra mantenerse por encima de 170 antes de la publicación de resultados, volver a los 200 no es un sueño. Si cae por debajo de 148, el siguiente nivel es 140.