La libra esterlina y el franco suizo no participan del auge de las monedas estables.
La investigación del capítulo 3 de $DIA destaca una discrepancia interesante:
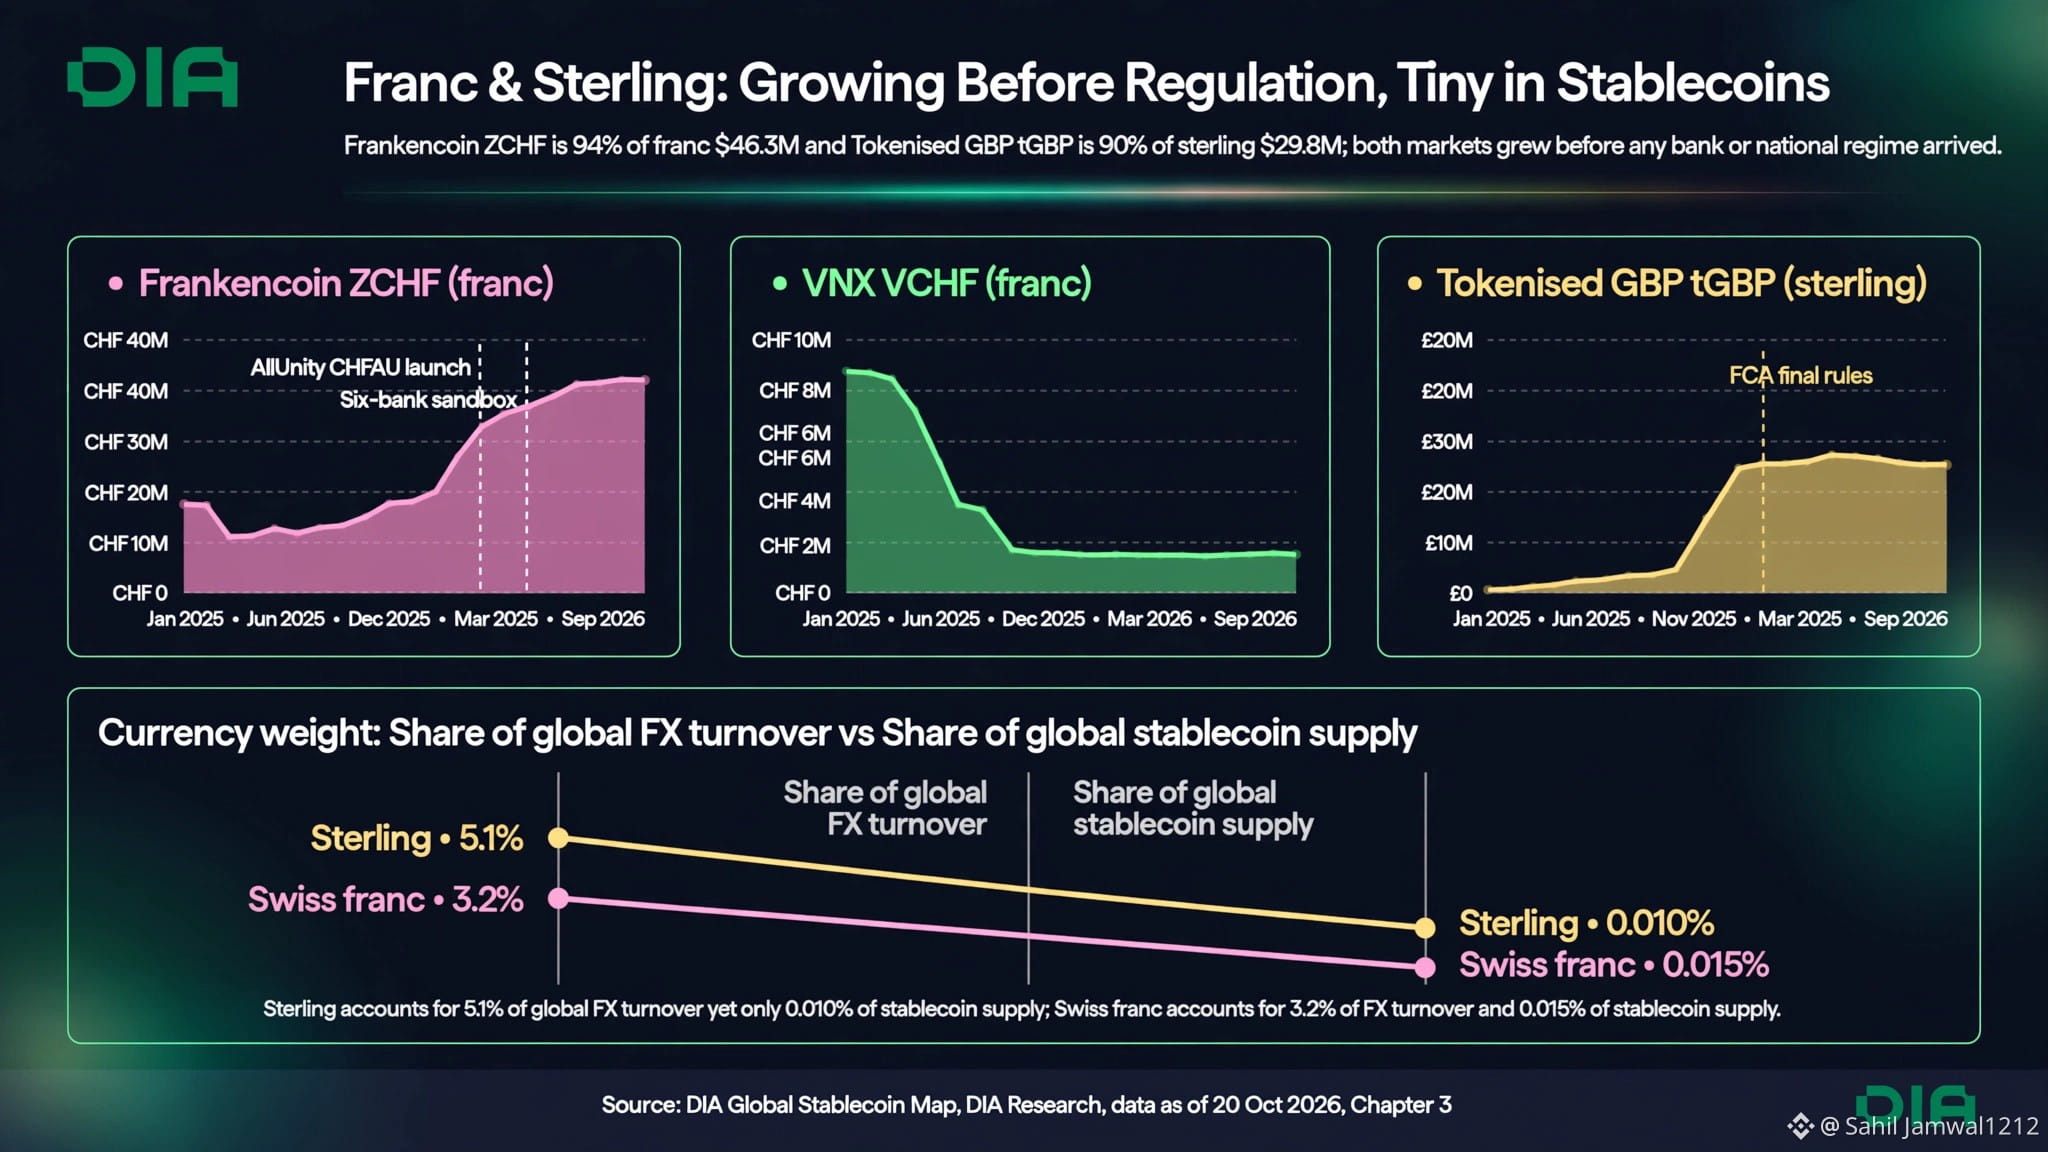
La GBP representa el 5,1 % del volumen global de operaciones de divisas, pero su oferta de monedas estables es de solo 29,8 millones de dólares.
El CHF representa el 3,2 % del volumen de operaciones de divisas, pero su oferta de monedas estables es de apenas 46,3 millones de dólares.
Dos importantes divisas globales. Mercados en cadena muy pequeños.
¿Qué está pasando?
El mercado de la GBP está dominado por tGBP, que representa alrededor del 90 % de la oferta de monedas estables vinculadas a la libra esterlina.
El mercado del CHF está dominado por ZCHF, que representa alrededor del 94 % de la oferta de monedas estables vinculadas al franco.
Pero sus casos de uso son diferentes:
ZCHF tiene un caso de uso consolidado para el ahorro en cadena.
La tGBP sigue estando muy concentrada: sus diez direcciones más grandes de Ethereum poseen el 96 %.
No se trata simplemente de la importancia de las divisas.
El acceso regulatorio, la distribución bancaria y la infraestructura de pagos podrían determinar cuáles serán las próximas monedas estables locales en crecer.
El euro mostró lo que puede hacer posible un marco regulatorio. ¿Les llegará el turno a la libra esterlina y al franco?
¿Cuál será el mayor catalizador: los bancos, las redes de pago o la demanda de los consumidores?
La investigación del capítulo 3 de $DIA destaca una discrepancia interesante:
La GBP representa el 5,1 % del volumen global de operaciones de divisas, pero su oferta de monedas estables es de solo 29,8 millones de dólares.
El CHF representa el 3,2 % del volumen de operaciones de divisas, pero su oferta de monedas estables es de apenas 46,3 millones de dólares.
Dos importantes divisas globales. Mercados en cadena muy pequeños.
¿Qué está pasando?
El mercado de la GBP está dominado por tGBP, que representa alrededor del 90 % de la oferta de monedas estables vinculadas a la libra esterlina.
El mercado del CHF está dominado por ZCHF, que representa alrededor del 94 % de la oferta de monedas estables vinculadas al franco.
Pero sus casos de uso son diferentes:
ZCHF tiene un caso de uso consolidado para el ahorro en cadena.
La tGBP sigue estando muy concentrada: sus diez direcciones más grandes de Ethereum poseen el 96 %.
No se trata simplemente de la importancia de las divisas.
El acceso regulatorio, la distribución bancaria y la infraestructura de pagos podrían determinar cuáles serán las próximas monedas estables locales en crecer.
El euro mostró lo que puede hacer posible un marco regulatorio. ¿Les llegará el turno a la libra esterlina y al franco?
¿Cuál será el mayor catalizador: los bancos, las redes de pago o la demanda de los consumidores?