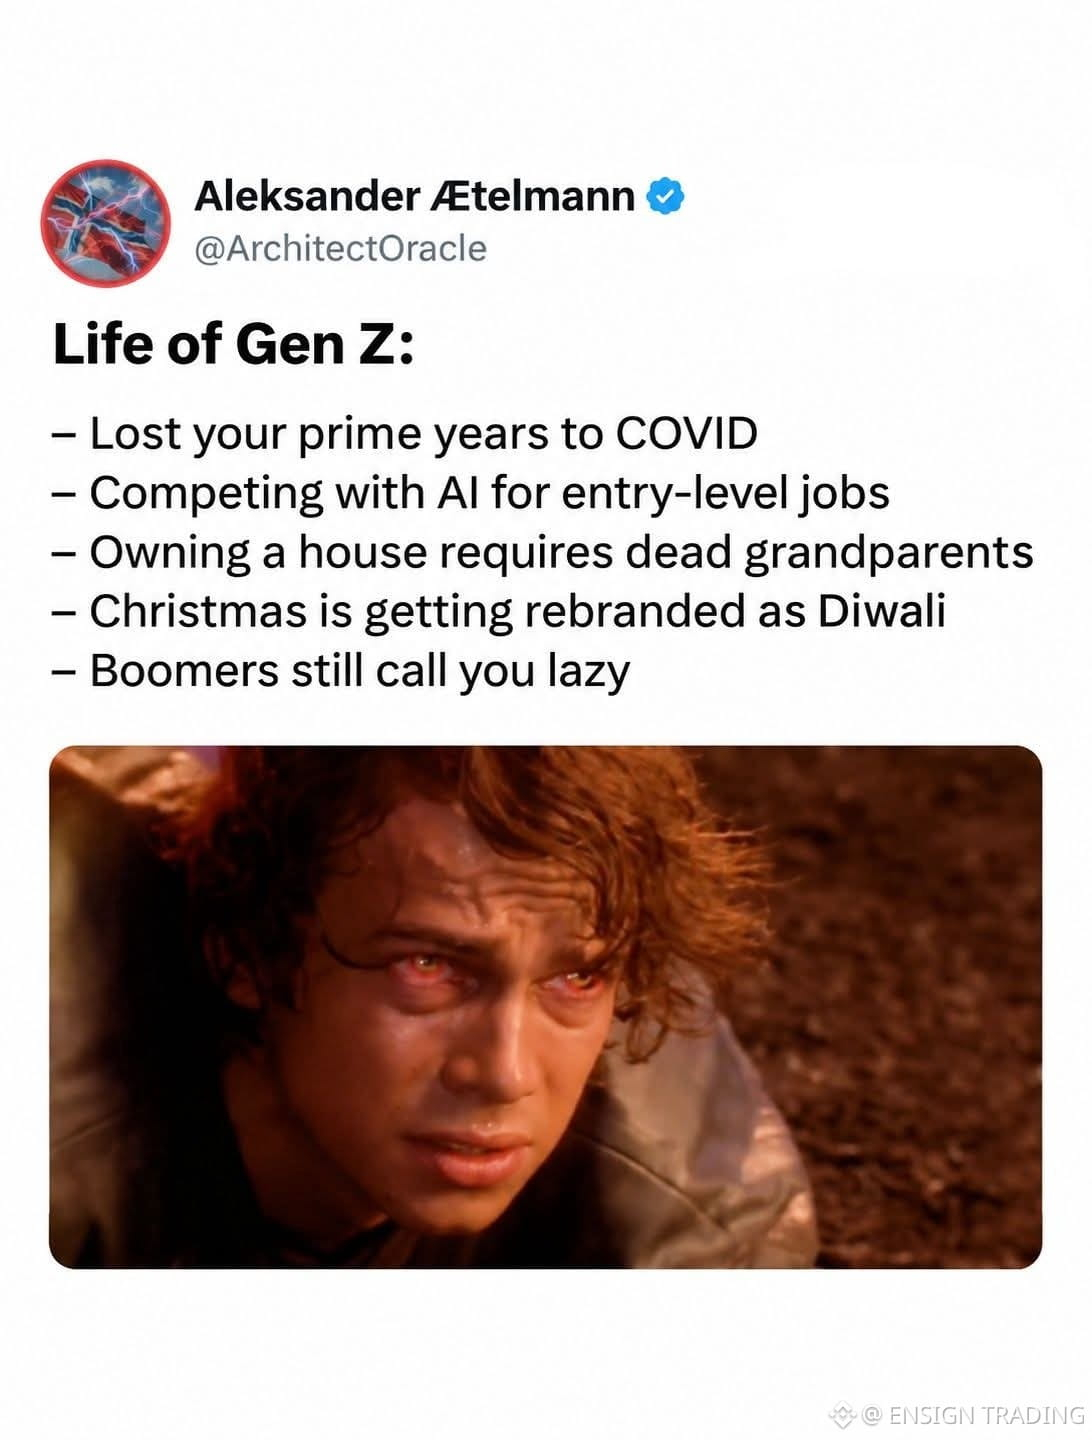
La Generación Z no le teme al trabajo duro.
Se pregunta si el trabajo duro
sigue llevando a la seguridad financiera.
Imagina hacer todo lo que la sociedad te dijo que hicieras.
Estudiar. Obtener un título. Encontrar un trabajo estable. Ahorrar dinero. Comprar una casa. Construir una vida cómoda.
Ahora mira la realidad que enfrentan muchos adultos jóvenes.
Un título universitario puede venir acompañado de años de deuda estudiantil, pero los empleadores siguen exigiendo experiencia para los puestos de nivel inicial.
La IA está cambiando las habilidades que necesitan las empresas, mientras los trabajadores jóvenes intentan averiguar qué profesiones seguirán ofreciendo oportunidades dentro de cinco años.
¿Y comprar una casa? Para muchas personas que compran su primera vivienda, la combinación de precios altos, pagos de hipoteca, seguros, impuestos sobre la propiedad y requisitos de pago inicial hace que ser propietario parezca cada vez más inalcanzable.
Esto es lo que más me preocupa:
Cuando tu vida financiera empieza tarde, las consecuencias pueden acompañarte durante décadas.
Quizá empieces a ahorrar para la jubilación más tarde. Quizá postergues tus inversiones. Quizá sigas alquilando más tiempo del previsto. Quizá aplaces tener hijos, emprender un negocio u otras decisiones importantes de la vida.
Y recuerda: el costo de esperar no es solo financiero. Puede afectar la confianza, la independencia y la libertad de elegir cómo quieres vivir.
No creo que todos los trabajadores de la Generación Z estén pasando apuros, ni que las generaciones anteriores lo hayan tenido fácil.
Pero sí creo que debemos preguntarnos si la fórmula tradicional para alcanzar el éxito financiero sigue funcionando en las condiciones económicas actuales.
Un título debería abrir oportunidades. Un trabajo a tiempo completo debería ofrecer un camino realista hacia la independencia. Y trabajar duro debería dar a las personas una posibilidad razonable de construir algo propio.
Así que aquí va mi pregunta:
Si alguien tiene estudios, está dispuesto a trabajar y se propone ahorrar, pero aun así no puede permitirse una casa ni acumular ahorros significativos, ¿el problema son sus hábitos financieros o la línea de partida económica se ha alejado demasiado?
Se pregunta si el trabajo duro
sigue llevando a la seguridad financiera.
Imagina hacer todo lo que la sociedad te dijo que hicieras.
Estudiar. Obtener un título. Encontrar un trabajo estable. Ahorrar dinero. Comprar una casa. Construir una vida cómoda.
Ahora mira la realidad que enfrentan muchos adultos jóvenes.
Un título universitario puede venir acompañado de años de deuda estudiantil, pero los empleadores siguen exigiendo experiencia para los puestos de nivel inicial.
La IA está cambiando las habilidades que necesitan las empresas, mientras los trabajadores jóvenes intentan averiguar qué profesiones seguirán ofreciendo oportunidades dentro de cinco años.
¿Y comprar una casa? Para muchas personas que compran su primera vivienda, la combinación de precios altos, pagos de hipoteca, seguros, impuestos sobre la propiedad y requisitos de pago inicial hace que ser propietario parezca cada vez más inalcanzable.
Esto es lo que más me preocupa:
Cuando tu vida financiera empieza tarde, las consecuencias pueden acompañarte durante décadas.
Quizá empieces a ahorrar para la jubilación más tarde. Quizá postergues tus inversiones. Quizá sigas alquilando más tiempo del previsto. Quizá aplaces tener hijos, emprender un negocio u otras decisiones importantes de la vida.
Y recuerda: el costo de esperar no es solo financiero. Puede afectar la confianza, la independencia y la libertad de elegir cómo quieres vivir.
No creo que todos los trabajadores de la Generación Z estén pasando apuros, ni que las generaciones anteriores lo hayan tenido fácil.
Pero sí creo que debemos preguntarnos si la fórmula tradicional para alcanzar el éxito financiero sigue funcionando en las condiciones económicas actuales.
Un título debería abrir oportunidades. Un trabajo a tiempo completo debería ofrecer un camino realista hacia la independencia. Y trabajar duro debería dar a las personas una posibilidad razonable de construir algo propio.
Así que aquí va mi pregunta:
Si alguien tiene estudios, está dispuesto a trabajar y se propone ahorrar, pero aun así no puede permitirse una casa ni acumular ahorros significativos, ¿el problema son sus hábitos financieros o la línea de partida económica se ha alejado demasiado?