
Conclusiones principales
1. La presión vendedora directa derivada de la exclusión del índice #MSCI será limitada: aproximadamente 13 millones de acciones, el 3,1 % de las acciones en circulación y 1.500 millones de dólares, una cifra inferior al volumen negociado en un solo día.
2. La empresa pasó de ser compradora neta a vendedora neta en el segundo trimestre de 2026; la decisión sobre el índice no provocó este cambio, sino que solo aumentó su visibilidad.
3. Las obligaciones de efectivo (dividendos anualizados de aproximadamente 1.680 millones de dólares) y la eficiencia de la financiación mediante acciones (BTC Yield: -3,7 %) constituyen las principales restricciones; el precio de $BTC no es una restricción inmediata.
4. En el escenario base, la empresa seguirá siendo vendedora neta durante el primer semestre de 2027 (entre 300 y 500 millones de dólares por trimestre), mientras que el bitcoin se situará en un rango de entre 68.000 y 78.000 dólares.
Este material es una recopilación de información pública y estimaciones; no constituye asesoramiento de inversión.
I. El evento y su impacto en los índices
El 11 de noviembre, MSCI publicó los resultados de la revisión de índices de noviembre de 2026 y confirmó que excluirá a Strategy de MSCI USA y de las series de índices globales de inversión. El ajuste entrará en vigor tras el cierre del 30 de noviembre, y los índices operarán con la nueva composición a partir del 1 de diciembre. La misma lista incluye cinco posibles exclusiones, además de la japonesa Metaplanet (MSCI Japan Small Cap) y la británica Yellow Cake.
El fundamento de la regla es el criterio de elegibilidad para «empresas no operativas» aprobado el 15 de octubre: primero se determina si existen activos operativos sustanciales. Quienes no superen esa evaluación deben someterse a cinco pruebas relativas a la estructura de activos, los gastos, el flujo de caja operativo, la exposición al valor razonable y la dependencia de financiación externa. No superar cuatro o más pruebas implica no cumplir los requisitos; además, las condiciones deben cumplirse durante dos períodos consecutivos de presentación de informes anuales. La regla no menciona los activos digitales: se refiere a características financieras, no a categorías de tenencia.
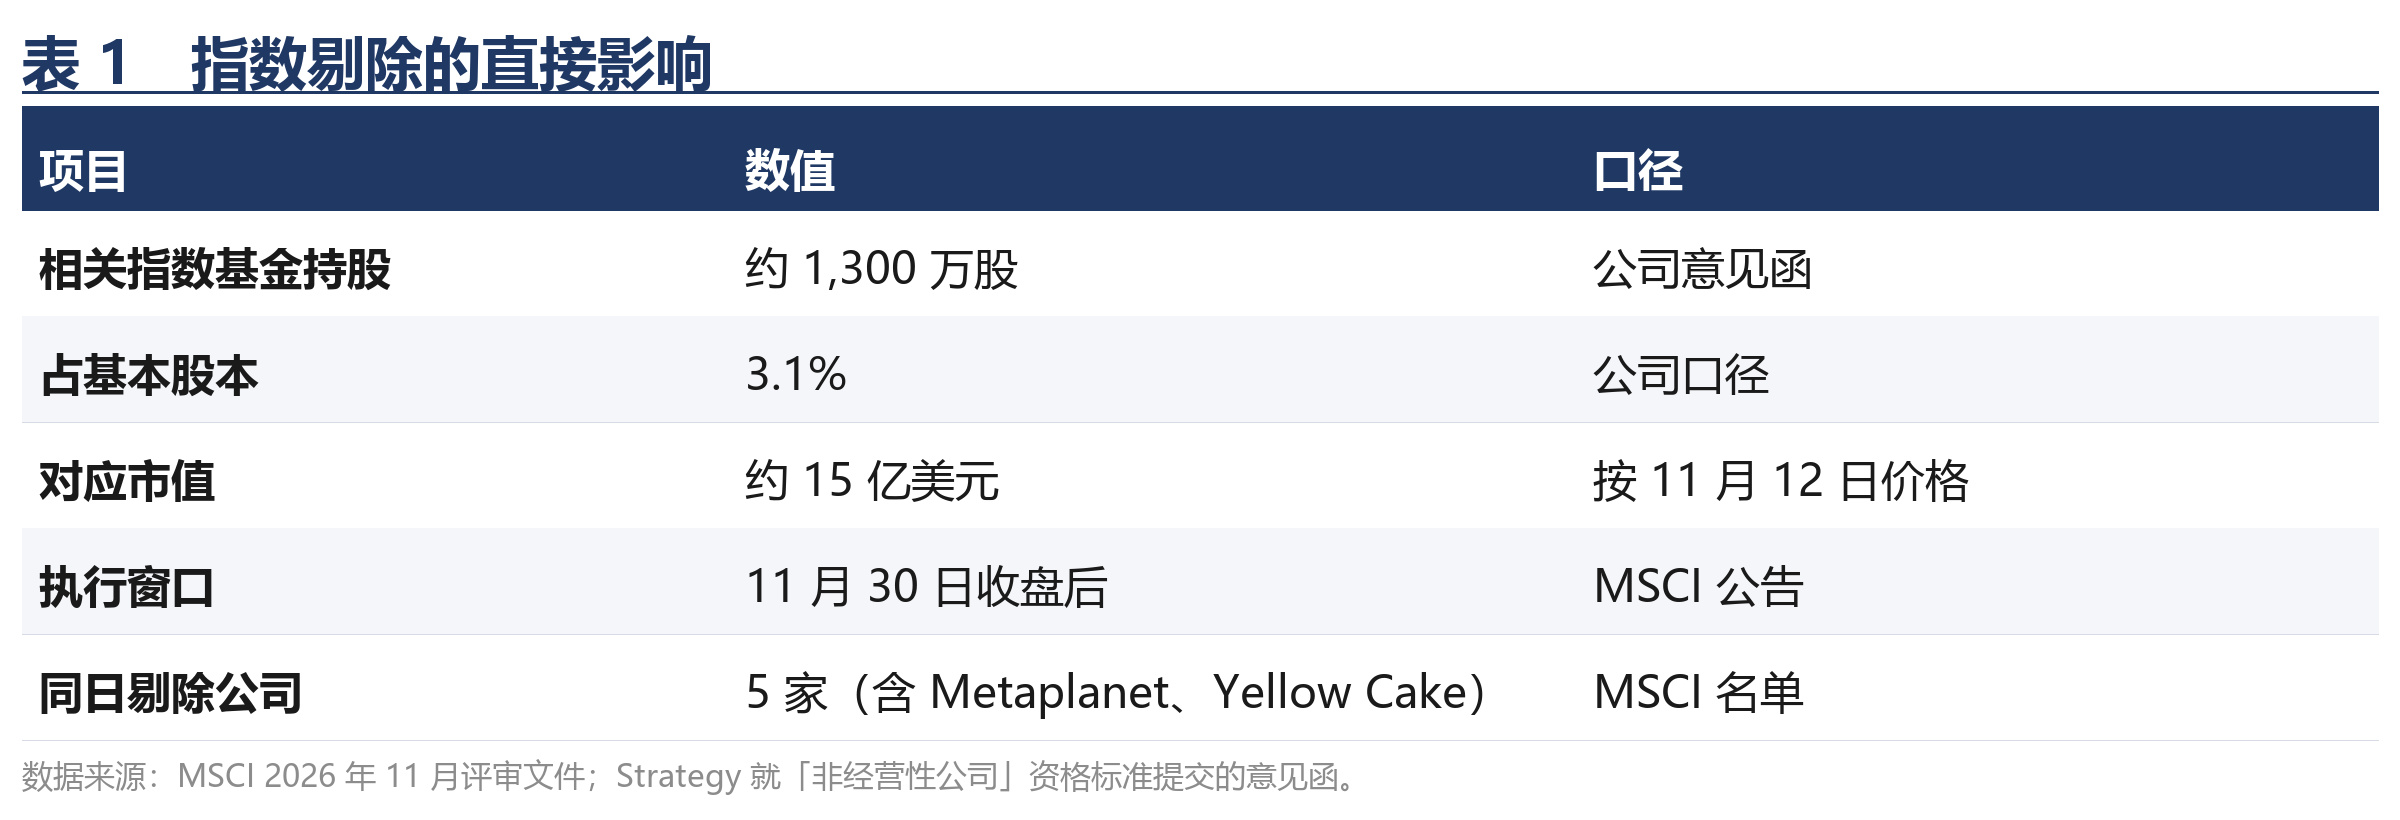
El tamaño de los fondos pasivos se estima según la información divulgada por la empresa: los fondos que siguen los índices pertinentes poseen aproximadamente 13 millones de acciones, equivalentes al 3,1% del capital básico y a unos 1.500 millones de dólares al precio actual, por debajo del volumen negociado en una sola sesión. Por ello, se estima que el impacto en el precio durante la ventana de ejecución se concentrará alrededor del cierre del 30 de noviembre y será absorbible.
II. Estructura financiera: obligaciones de efectivo y múltiplos de cobertura
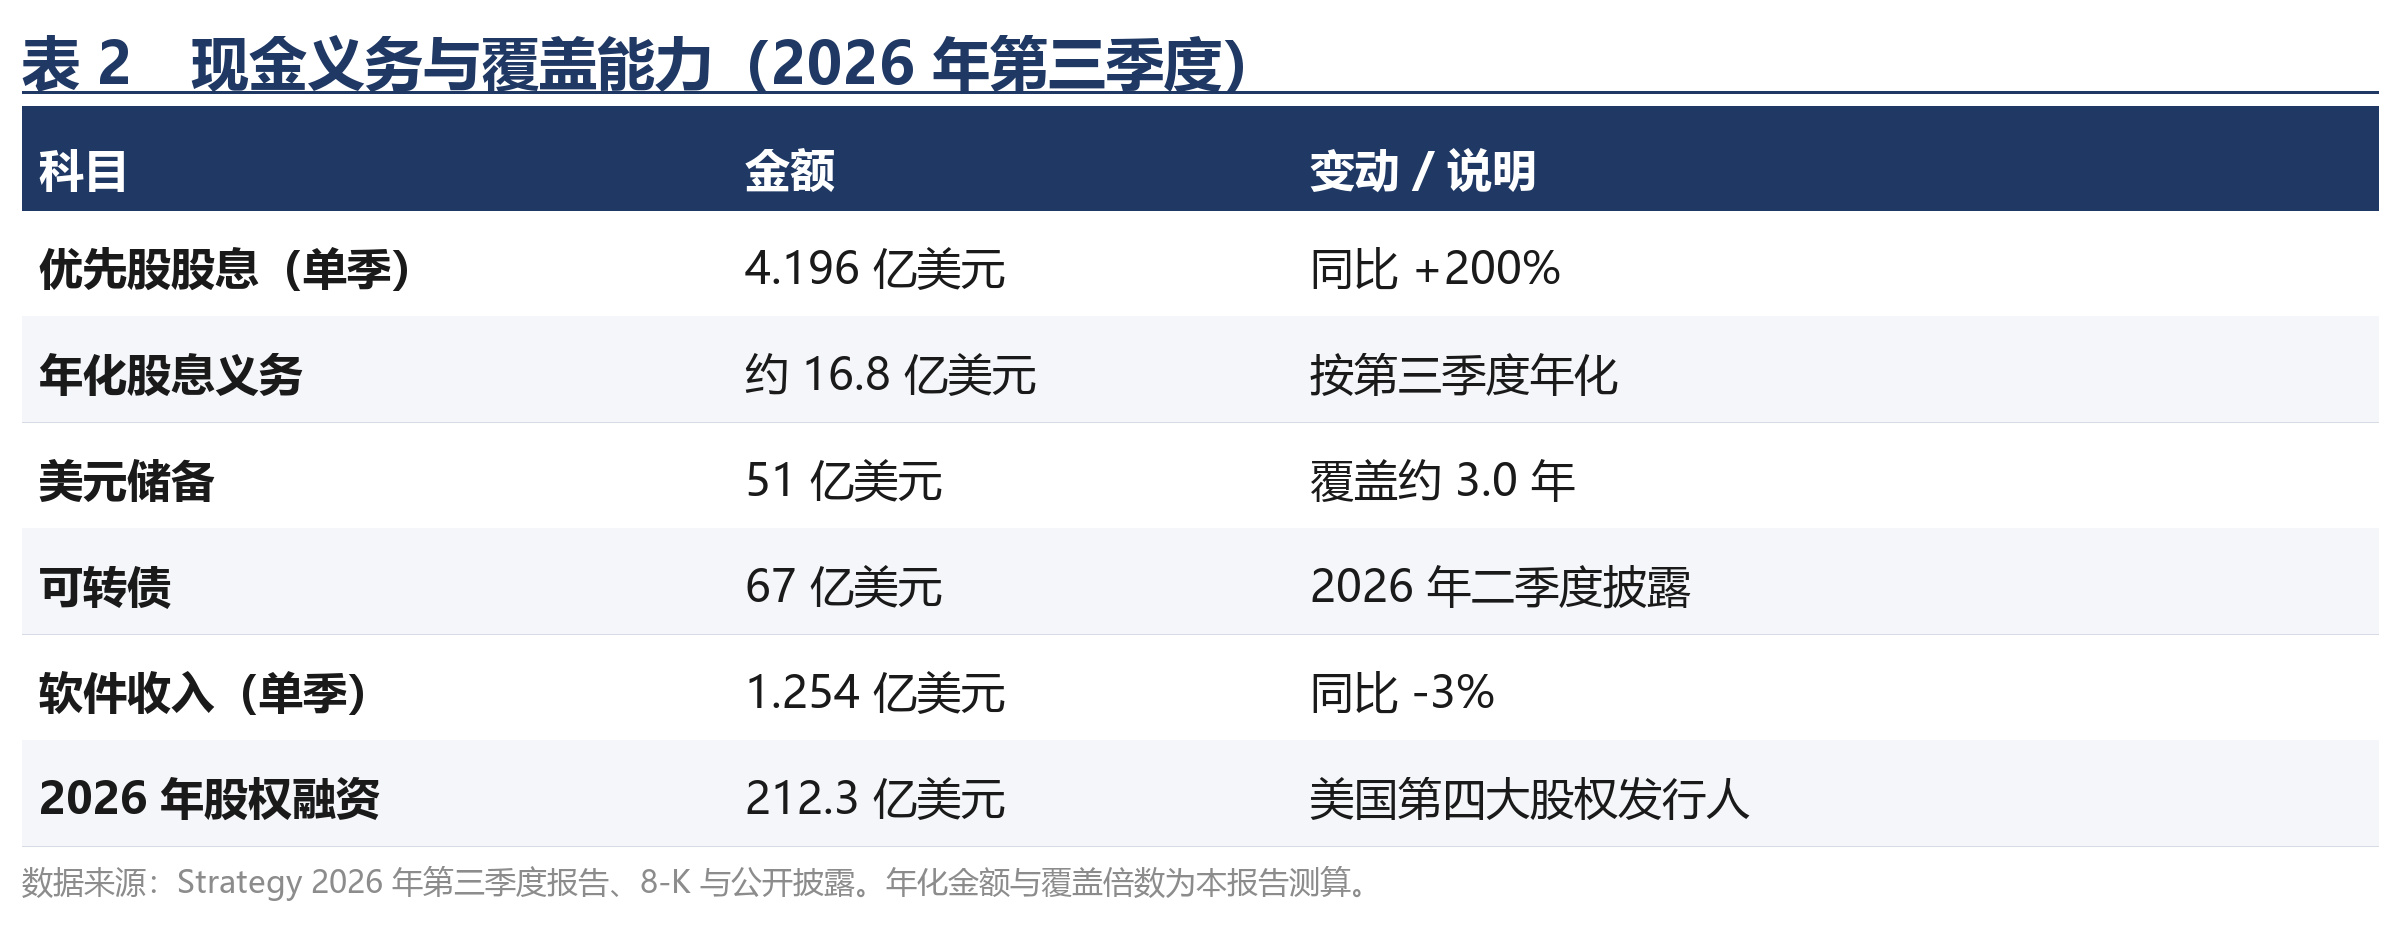
La decisión sobre los índices no impone restricciones operativas; la verdadera limitación proviene de las obligaciones por dividendos de las acciones preferentes, que aumentaron de forma sostenida en 2026. Las cuatro acciones preferentes perpetuas (STRC, STRF, STRK y STRD) pagan dividendos en efectivo. El gasto por dividendos del tercer trimestre fue de 419,6 millones de dólares, un 200% más que los 139,9 millones del mismo período del año anterior, lo que equivale a unos 1.680 millones de dólares anualizados. El 28 de octubre, la junta de accionistas aprobó por un 99,3% de votos a favor el cálculo diario de intereses; desde el 1 de noviembre, STRC devenga intereses diariamente. El cambio reduce el desfase de reinversión, pero no modifica la tasa del cupón.
Efectivo: la empresa declaró reservas en dólares por 5.100 millones (25 de octubre), que, según afirma, pueden cubrir 3,4 años de dividendos e intereses; según la anualización de los dividendos del tercer trimestre, el múltiplo de cobertura es de unos 3,0 años. Los ingresos del negocio de software en el tercer trimestre fueron de 125,4 millones de dólares, un 3% menos interanual, y su contribución a cubrir el déficit de dividendos es insignificante. En cuanto a la deuda, también hay 6.700 millones de dólares en bonos convertibles, con vencimientos escalonados a largo plazo y sin presión por vencimientos concentrados a corto plazo.
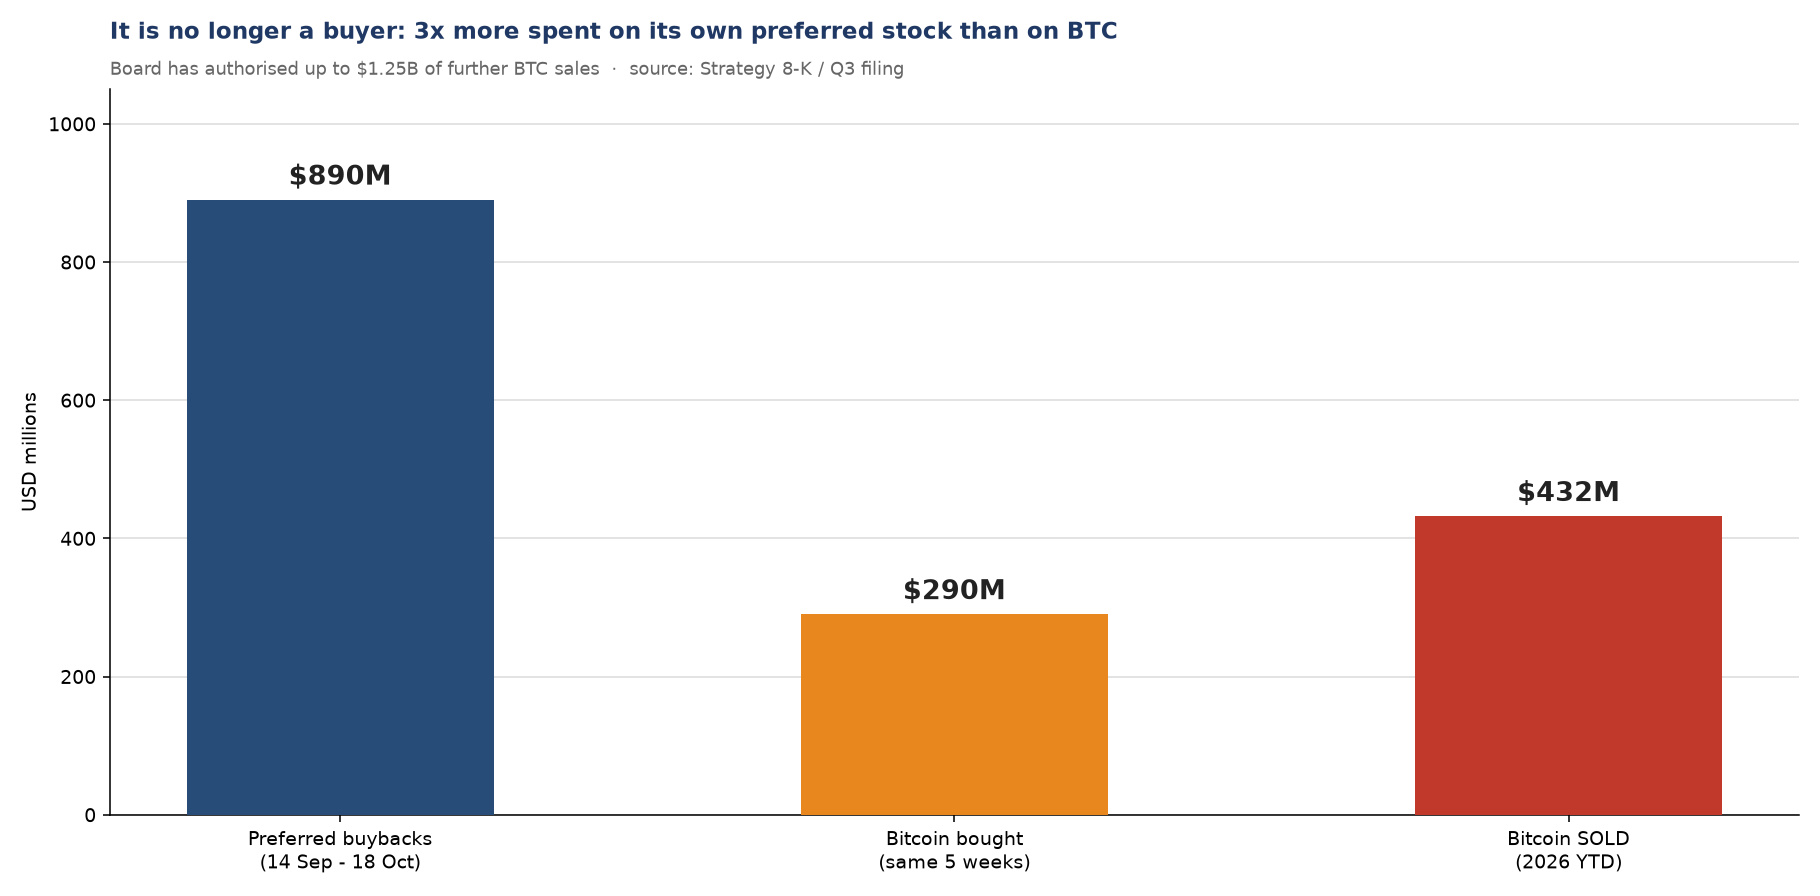
En la asignación de capital, la prioridad de la dirección son las acciones preferentes, no Bitcoin. La razón puede cuantificarse: STRC tiene un valor nominal de 100 dólares y un cupón del 12%; cotiza actualmente a unos 99 dólares, mientras que la empresa las recompró con un descuento medio del 13,5%. Esto equivale a cancelar 1 dólar de principal por 86,5 centavos y eliminar de forma permanente una obligación de dividendos del 12%, con una tasa de rendimiento interna significativamente superior al rendimiento esperado de seguir aumentando las tenencias de Bitcoin cuando el mNAV ronda 1,08. Entre el 14 de septiembre y el 18 de octubre, se recompraron 890 millones de dólares en acciones preferentes y se compraron 290 millones de dólares en Bitcoin durante el mismo período. El límite autorizado para las recompras se elevó a 3.000 millones de dólares.
III. Situación de la tesorería y eficiencia de las emisiones
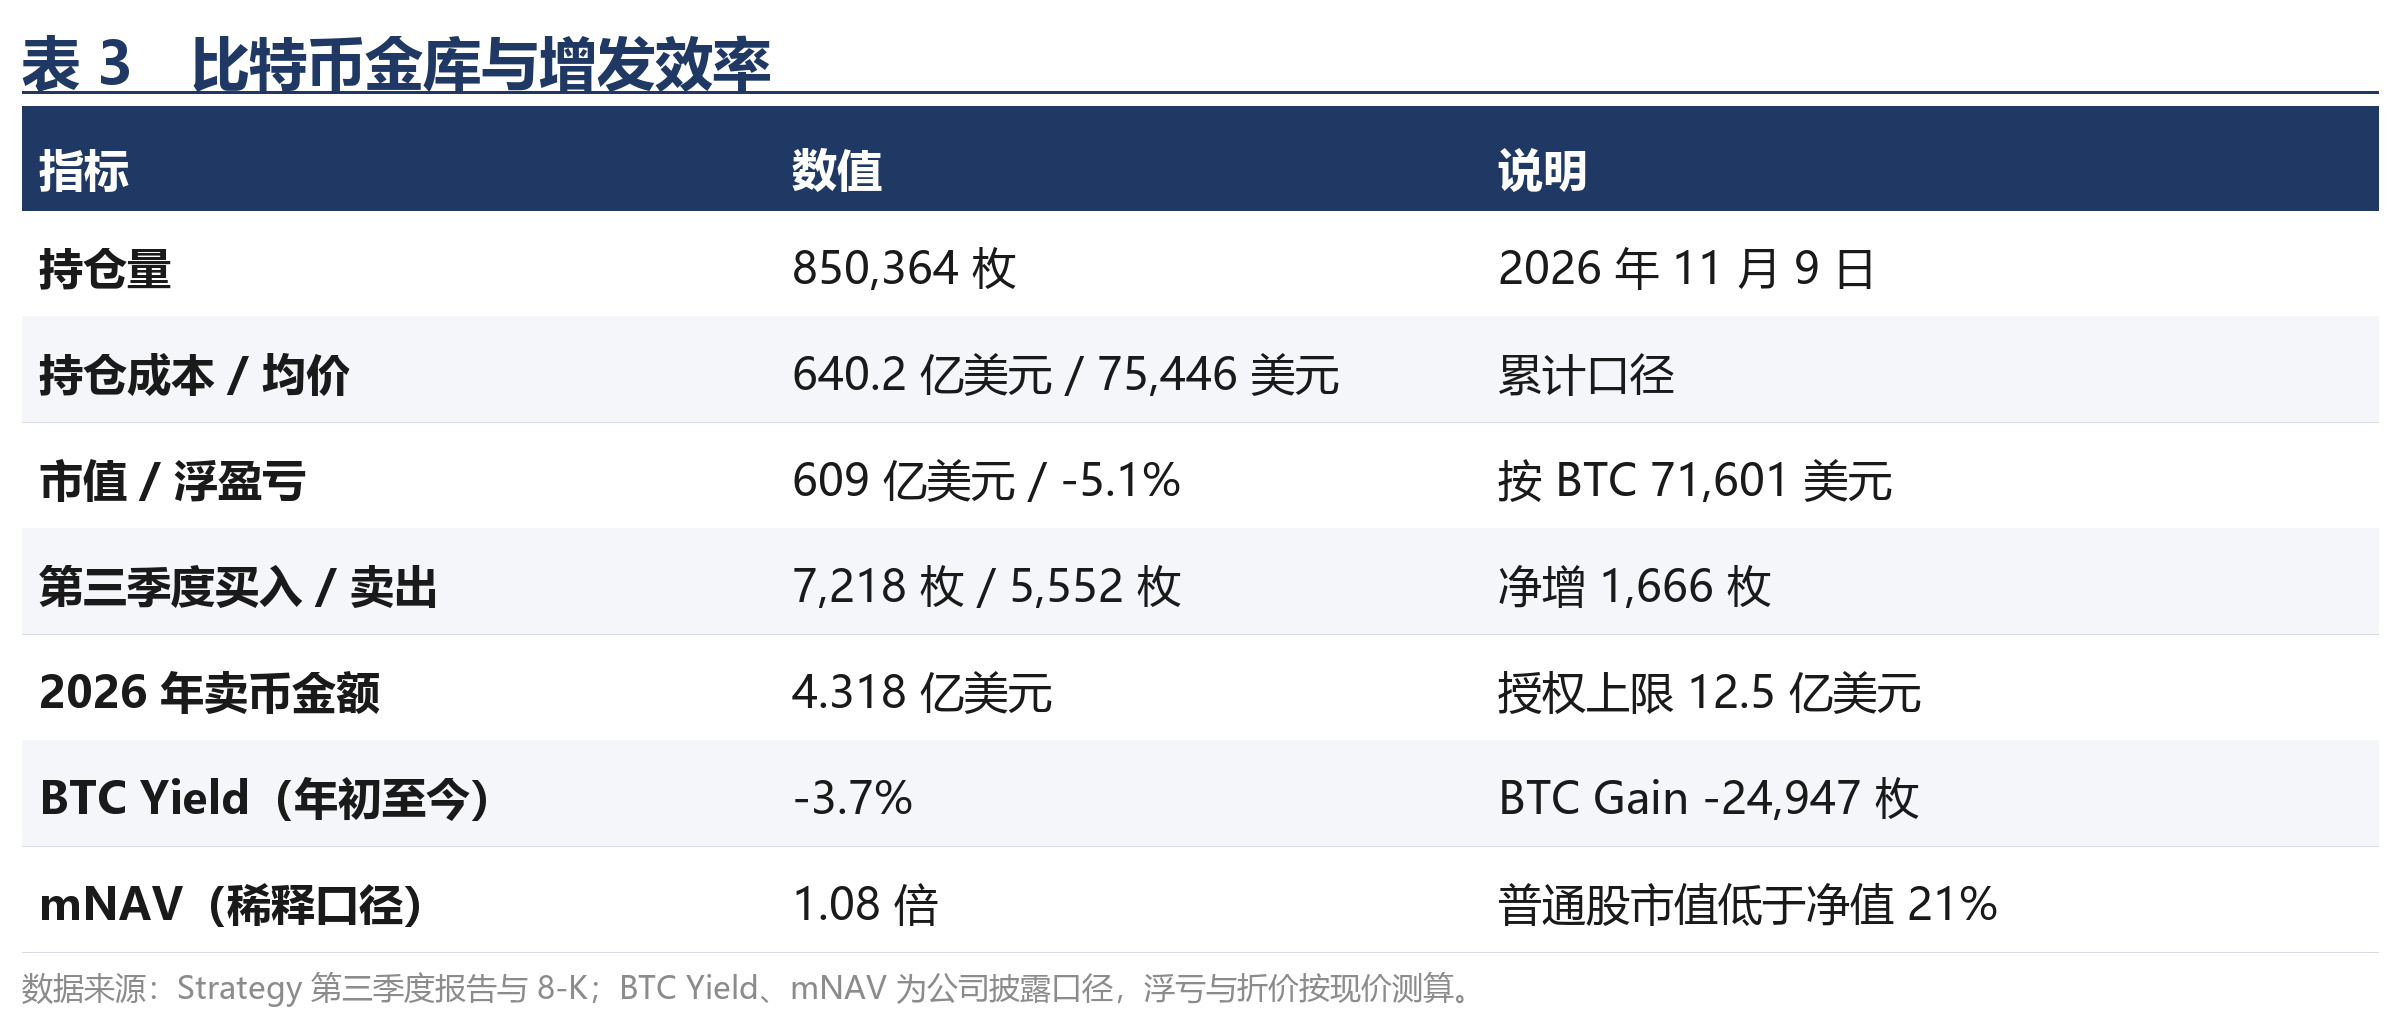
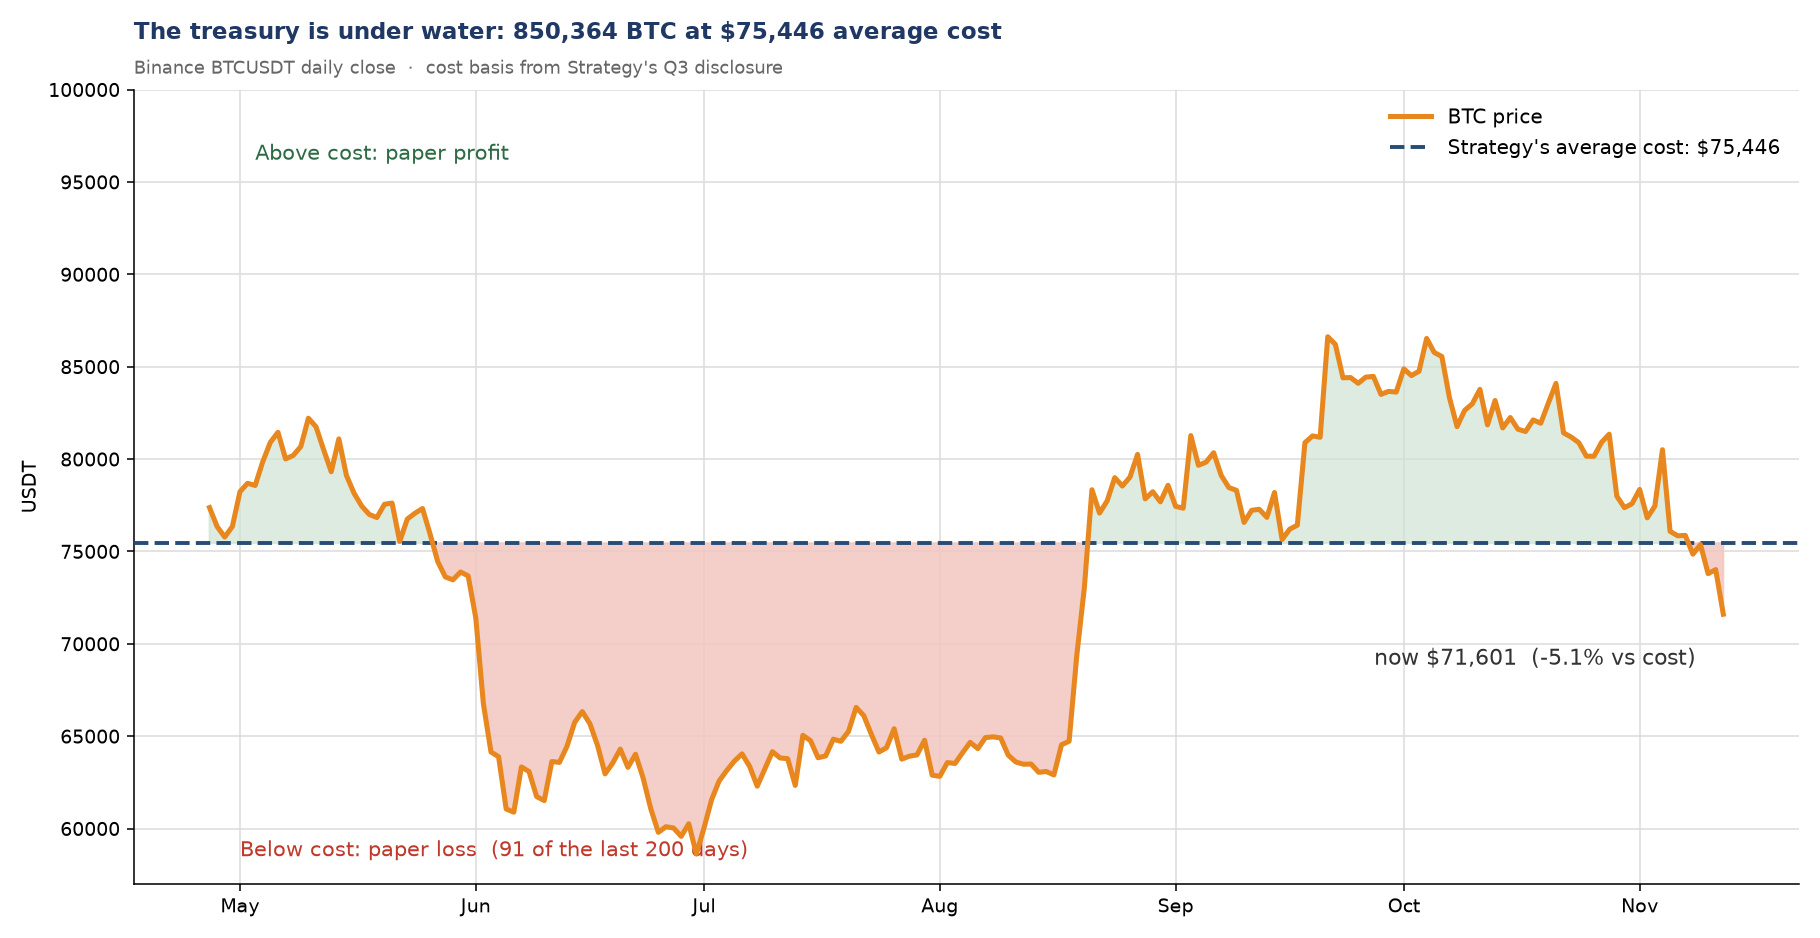
Tenencias de Bitcoin: 850.364 BTC (9 de noviembre), con un costo acumulado de 64.020 millones de dólares y un precio medio de 75.446 dólares; representan aproximadamente el 4,3% de la oferta en circulación. A un precio de 71.601 dólares, su valor de mercado es de 60.900 millones de dólares, con una pérdida no realizada del 5,1%. En el tercer trimestre se reconocieron ganancias por valor razonable de 20.910 millones de dólares; se trata de un ajuste contable no monetario que no constituye flujo de caja distribuible.
En el tercer trimestre se compraron 7.218 BTC y se vendieron 5.552, con un aumento neto de 1.666 BTC. Desde comienzos de 2026, se han vendido 431,8 millones de dólares mediante el programa de monetización, cuyo límite autorizado por el consejo es de 1.250 millones de dólares. En octubre hubo dos semanas sin compras; en una de ellas solo se compraron 250 BTC.
La eficiencia de las emisiones es otra limitación. En 2026, la financiación mediante acciones ascendió a 21.230 millones de dólares, pero el BTC Yield divulgado por la propia empresa fue de -3,7%, y el BTC Gain, de -24.947 BTC, equivalentes a unos -2.030 millones de dólares: el volumen de financiación alcanzó un récord, pero disminuyó la cantidad de Bitcoin correspondiente a cada acción. MSTR cayó un 51,7% en los últimos 12 meses, por lo que para obtener la misma financiación hay que emitir más acciones. El mNAV convergió a 1,08 y, sobre la base de una capitalización bursátil de las acciones ordinarias de 48.000 millones de dólares, ya está un 21% por debajo del valor neto de las tenencias. En estas condiciones, las nuevas emisiones ya no generan un efecto de acrecentamiento, lo que constituye una razón directa para que la empresa reduzca el ritmo de compra.
IV. Mecanismo de transmisión: tres tipos de compradores y oferta neta
La demanda marginal de MSTR puede dividirse en tres tipos: fondos que replican índices (sin depender de la valoración), productos pasivos cuyo ancla es el precio de la acción y fondos activos. La exclusión elimina el primer tipo, que representa el 3,1%, y su efecto es puntual. El segundo reduce posiciones mecánicamente cuando cae el precio, por lo que es una variable procíclica. Los fondos activos son los más sensibles al descuento de emisión. El cambio estructural en estos tres tipos de demanda hará que las futuras emisiones de la empresa deban soportar mayores descuentos, reduciendo aún más la eficiencia de financiación y reforzando la tendencia a pagar las acciones preferentes con efectivo y Bitcoin.
Estimación de la oferta: según las ventas de 5.552 BTC por un importe de 348,6 millones de dólares en el tercer trimestre, las ventas netas anualizadas serían de unos 14.000 a 22.000 BTC, equivalentes a entre 1.000 y 1.600 millones de dólares. Frente a los aproximadamente 164.000 BTC de nueva oferta minera estimados para 2026, esto representa entre el 9% y el 13%. En comparación con el ritmo anterior de compras netas de la propia empresa, de entre 1.000 y 2.000 BTC semanales, la dirección ha pasado de positiva a negativa. La escala no constituye un impacto sistémico, pero, durante períodos de salidas netas de los ETF, la dirección marginal importa más que el volumen absoluto.
Comparación en el mismo período: del 19 de septiembre al 19 de octubre, las direcciones de grandes tenedores con menos de 10.000 BTC acumularon en conjunto 88.987 BTC; la empresa compró 2.516 BTC durante el mismo período, menos del 3% de esa cifra. El ETF de Bitcoin de BlackRock registró salidas netas de 2.000 millones de dólares en nueve sesiones. Al girar simultáneamente dos tipos de compradores poco sensibles al precio, la formación de precios queda en manos de capitales con horizontes más cortos.
V. Análisis de escenarios
Se presentan tres escenarios y sus probabilidades subjetivas, tomando como ejes el múltiplo de cobertura de efectivo, el volumen trimestral de ventas de activos digitales y el mNAV. Las probabilidades reflejan la posibilidad relativa según la información disponible actualmente; no constituyen una previsión de precios concretos.
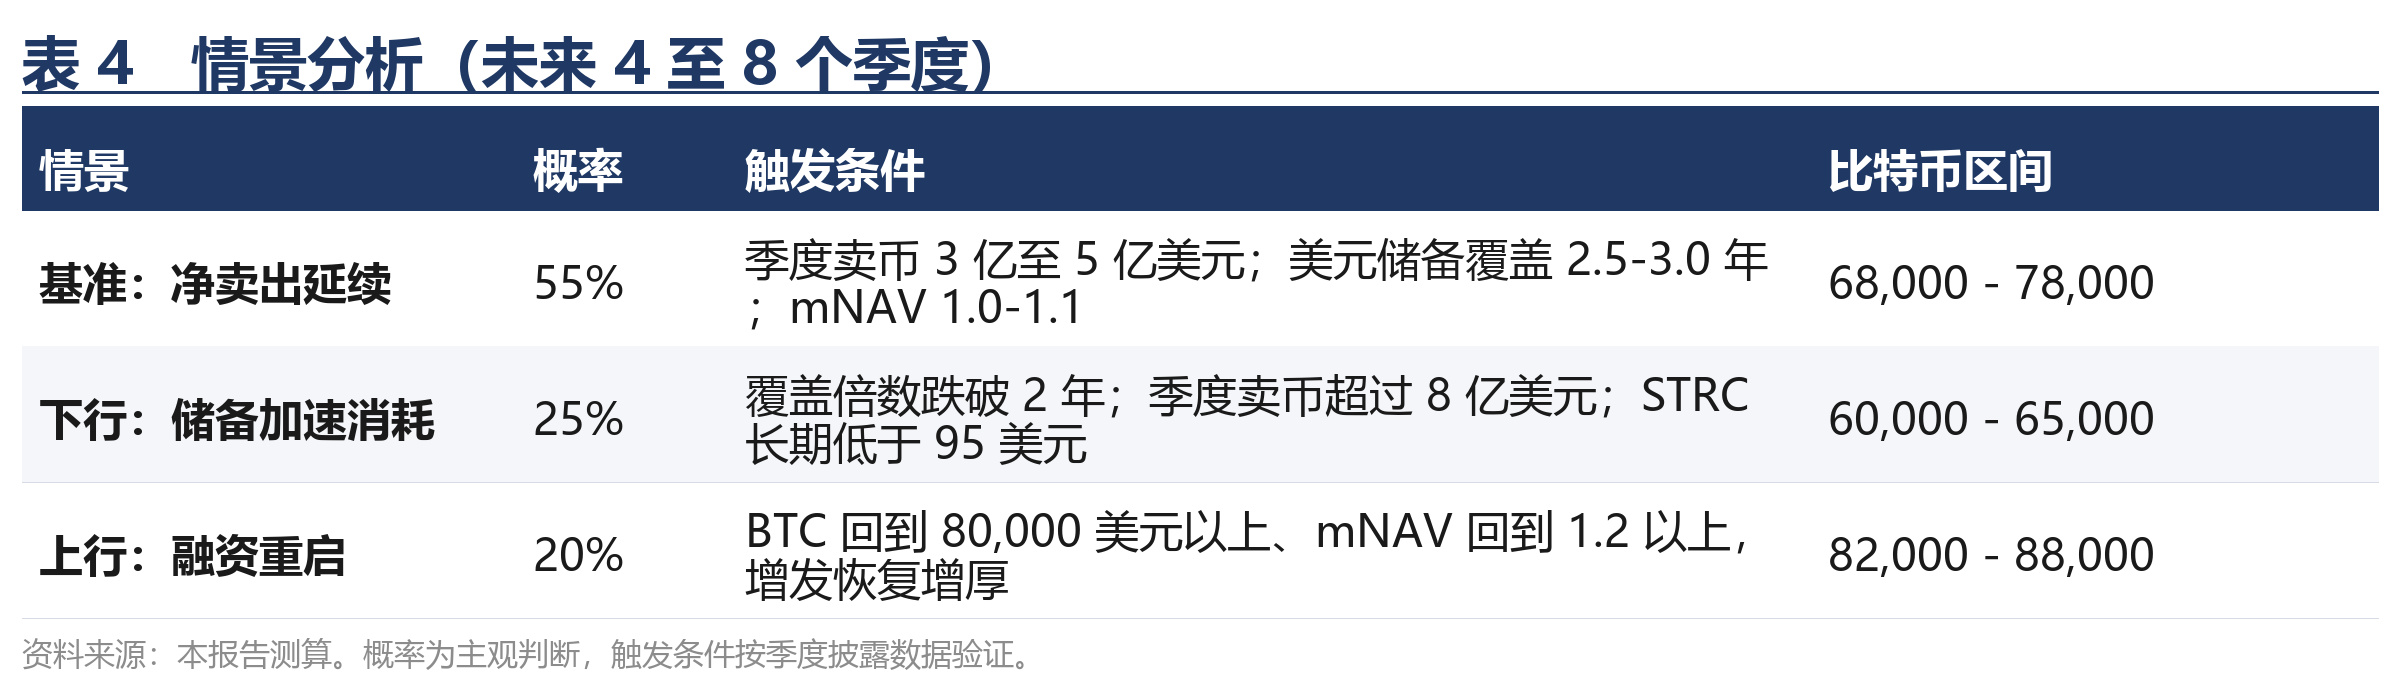
La simetría radica en que la exclusión del índice no obliga por sí misma a la empresa a liquidar activos: sus 850.364 BTC no saldrán al mercado a raíz del anuncio. Por el contrario, si una recuperación del precio de Bitcoin eleva el mNAV por encima de 1,2, las nuevas emisiones volverán a generar un efecto de acrecentamiento y la empresa podría reanudar las compras netas en el plazo de un trimestre. Esta vía tampoco depende de la decisión sobre el índice.
VI. Riesgos e indicadores de seguimiento
Riesgos al alza: una rápida recuperación de Bitcoin impulsa la recuperación del mNAV y del precio de las acciones preferentes, y reabre la ventana de financiación; otras empresas de índices no adoptan reglas similares, por lo que el efecto de extrapolar las exclusiones a otras entidades es limitado.
Riesgo a la baja: un descuento prolongado de STRC eleva el costo de financiación de las acciones preferentes; se estrecha la ventana de refinanciación de los bonos convertibles; las reglas se extienden a otras empresas con tesorerías de activos digitales y se contraen simultáneamente los canales de financiación de todo el sector; continúan las salidas de fondos de los ETF.
Indicadores de seguimiento: importe trimestral de ventas de activos digitales y múltiplo de cobertura de las reservas en dólares (divulgación trimestral); desviación del precio de STRC respecto a su valor nominal de 100 dólares; mNAV y rendimiento de BTC; flujos netos semanales de los ETF spot de Bitcoin; seguimiento de las reglas por parte de otras empresas de índices.