#香港证监会称代币化迈向商用 ¡La Comisión de Valores de Hong Kong envía una señal contundente! La tokenización de activos del mundo real (RWA) avanza hacia su uso comercial; ¡la próxima oportunidad de financiación podría estar en las finanzas en cadena!
¡El mercado de activos digitales de Hong Kong vuelve a dar un paso importante!
El 12 de noviembre, la Autoridad Monetaria de Hong Kong y la Comisión de Valores y Futuros emitieron conjuntamente una nueva señal: el desarrollo de la tokenización en Hong Kong está pasando de la fase experimental a las aplicaciones comerciales reales.
Esta vez no se trata de una simple declaración de intenciones políticas: ya hay avances concretos.
En primer lugar, el proyecto EnsembleTX ya permite liquidar depósitos tokenizados entre bancos las 24 horas del día.
En segundo lugar, la Comisión de Valores y Futuros de Hong Kong ha aprobado la negociación en el mercado secundario, las 24 horas del día, de fondos del mercado monetario tokenizados, lo que dota a los productos financieros tradicionales de mayor flexibilidad para operar y liquidarse.
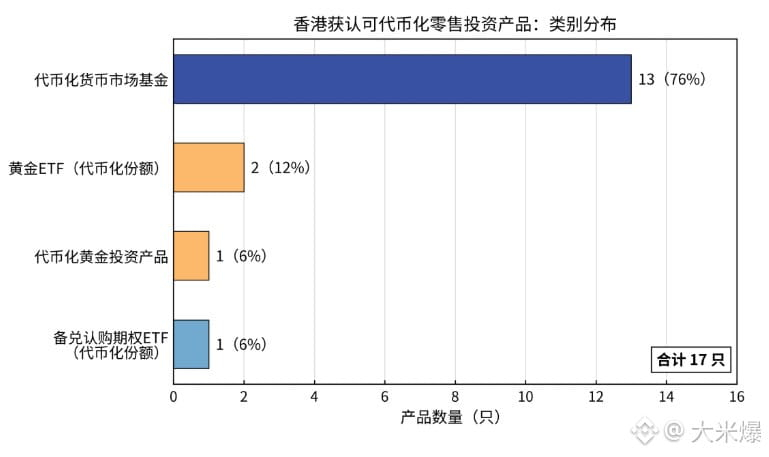
Y aún más importante: a finales de septiembre, 17 productos de inversión minorista de Hong Kong ya ofrecían participaciones tokenizadas, con activos gestionados por un valor aproximado de 10.300 millones de dólares de Hong Kong.
En mi opinión, la señal más importante de este cambio es que los RWA están dejando atrás la especulación conceptual para convertirse en una infraestructura financiera real.
Hasta ahora, cuando el mercado hablaba de tokenización de activos, se centraba sobre todo en si era posible trasladar a la cadena activos como inmuebles, bonos y oro.
Pero lo que realmente determinará la escala futura de los RWA no es solo si los activos pueden llevarse a la cadena, sino también si después pueden negociarse y liquidarse, y si cuentan con suficiente liquidez.
Hong Kong está intentando conectar productos de inversión tokenizados, monedas digitales y sistemas de liquidación bancaria. Esto significa que las condiciones básicas para que las instituciones financieras tradicionales participen en los mercados en cadena están mejorando gradualmente.
En el mercado de las criptomonedas, merece la pena seguir de cerca los tokens relacionados con los RWA, como ONDO y LINK. ETH, por su parte, podría beneficiarse de la demanda a largo plazo de infraestructura para la tokenización de activos.
Sin embargo, que Hong Kong impulse las finanzas tokenizadas no significa que estos tokens vayan a recibir directamente entradas de capital institucional.
Mi valoración es que, en la próxima etapa, la competencia en el sector de los RWA pasará de quién puede emitir tokens a quién puede conectar de verdad los bancos, los activos y los mercados de negociación.
Lo que realmente merece atención es si la escala de las aplicaciones comerciales puede seguir creciendo, y no solo las subidas a corto plazo impulsadas por las noticias positivas sobre políticas.
¡El mercado de activos digitales de Hong Kong vuelve a dar un paso importante!
El 12 de noviembre, la Autoridad Monetaria de Hong Kong y la Comisión de Valores y Futuros emitieron conjuntamente una nueva señal: el desarrollo de la tokenización en Hong Kong está pasando de la fase experimental a las aplicaciones comerciales reales.
Esta vez no se trata de una simple declaración de intenciones políticas: ya hay avances concretos.
En primer lugar, el proyecto EnsembleTX ya permite liquidar depósitos tokenizados entre bancos las 24 horas del día.
En segundo lugar, la Comisión de Valores y Futuros de Hong Kong ha aprobado la negociación en el mercado secundario, las 24 horas del día, de fondos del mercado monetario tokenizados, lo que dota a los productos financieros tradicionales de mayor flexibilidad para operar y liquidarse.
Y aún más importante: a finales de septiembre, 17 productos de inversión minorista de Hong Kong ya ofrecían participaciones tokenizadas, con activos gestionados por un valor aproximado de 10.300 millones de dólares de Hong Kong.
En mi opinión, la señal más importante de este cambio es que los RWA están dejando atrás la especulación conceptual para convertirse en una infraestructura financiera real.
Hasta ahora, cuando el mercado hablaba de tokenización de activos, se centraba sobre todo en si era posible trasladar a la cadena activos como inmuebles, bonos y oro.
Pero lo que realmente determinará la escala futura de los RWA no es solo si los activos pueden llevarse a la cadena, sino también si después pueden negociarse y liquidarse, y si cuentan con suficiente liquidez.
Hong Kong está intentando conectar productos de inversión tokenizados, monedas digitales y sistemas de liquidación bancaria. Esto significa que las condiciones básicas para que las instituciones financieras tradicionales participen en los mercados en cadena están mejorando gradualmente.
En el mercado de las criptomonedas, merece la pena seguir de cerca los tokens relacionados con los RWA, como ONDO y LINK. ETH, por su parte, podría beneficiarse de la demanda a largo plazo de infraestructura para la tokenización de activos.
Sin embargo, que Hong Kong impulse las finanzas tokenizadas no significa que estos tokens vayan a recibir directamente entradas de capital institucional.
Mi valoración es que, en la próxima etapa, la competencia en el sector de los RWA pasará de quién puede emitir tokens a quién puede conectar de verdad los bancos, los activos y los mercados de negociación.
Lo que realmente merece atención es si la escala de las aplicaciones comerciales puede seguir creciendo, y no solo las subidas a corto plazo impulsadas por las noticias positivas sobre políticas.