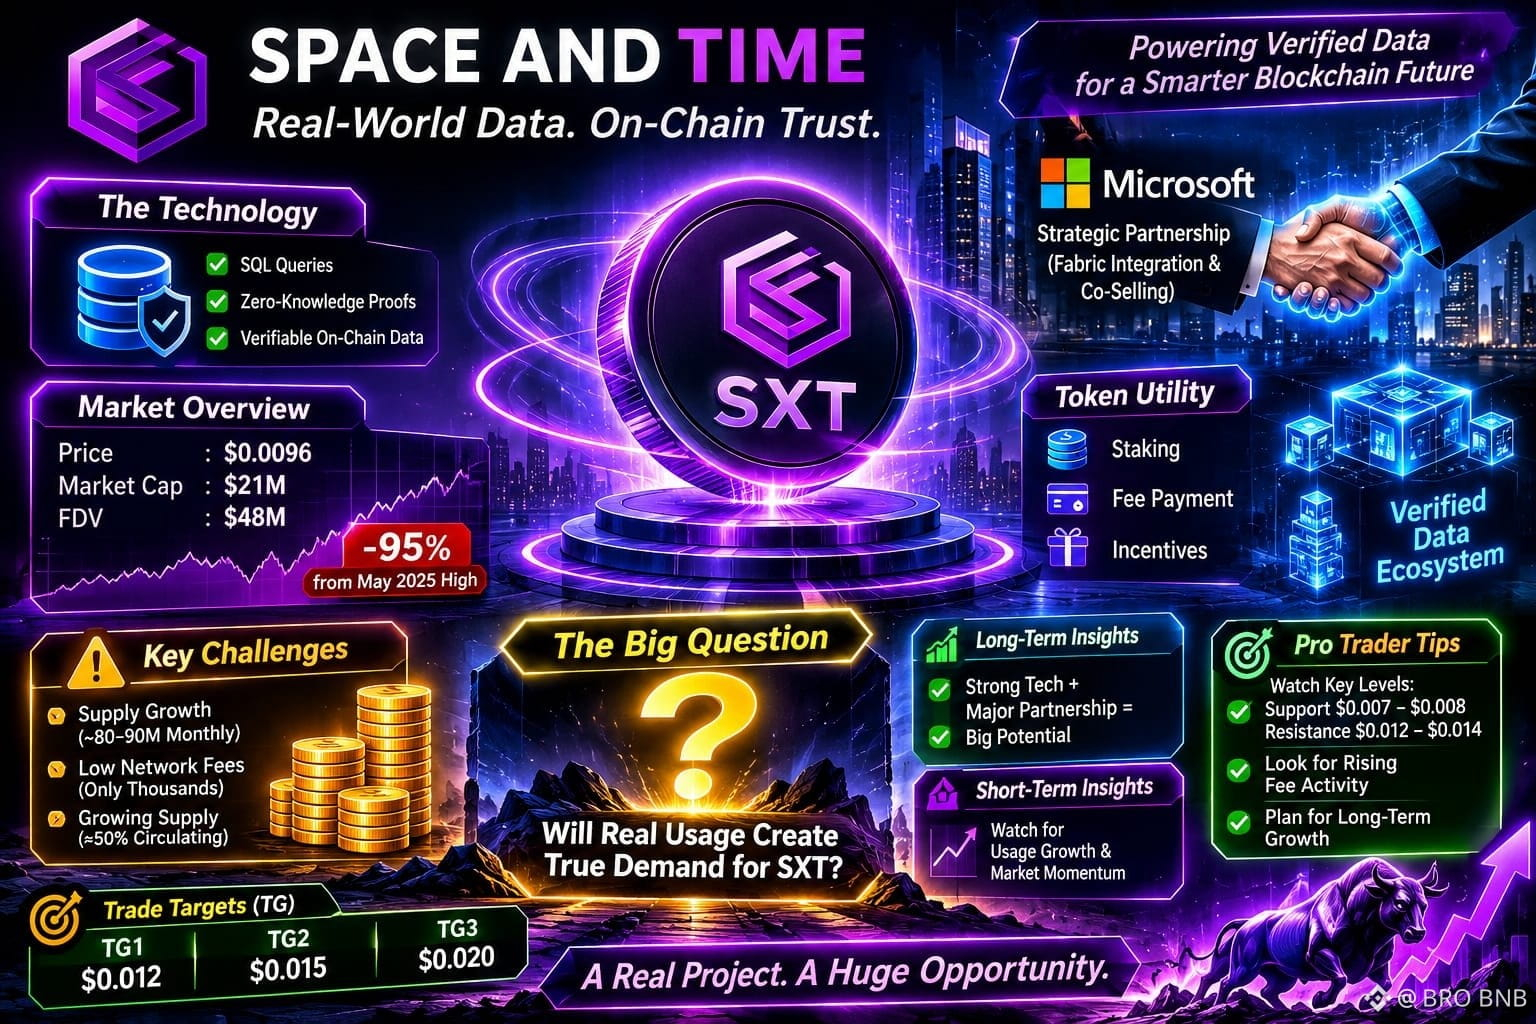
Anoche, ya bastante tarde, me sorprendí mirando el gráfico de $SXT más tiempo del que pretendía. El precio ronda los 0,0096 $, la capitalización de mercado está cerca de los 21 millones de dólares y la valoración totalmente diluida, más cerca de los 48 millones. Tras caer casi un 95 % desde su máximo de mayo de 2025, parece que el token ya ha pasado por su primer ciclo completo de euforia y resaca.
La tecnología sigue resolviendo un problema real. A los contratos inteligentes les cuesta gestionar grandes cantidades de datos o incorporar información externa con pruebas sólidas de que el resultado es correcto. Space and Time creó una solución que ejecuta consultas SQL y adjunta pruebas de conocimiento cero para que las respuestas puedan verificarse realmente en la cadena. La relación con Microsoft —sobre todo la integración con Fabric y su condición de socio de venta conjunta— sigue siendo una de las ventajas de distribución más sólidas que haya conseguido consolidar un proyecto de datos cripto.
Lo que no dejo de preguntarme es por qué tan poco de esa ventaja se ha reflejado en las cifras hasta ahora. Las comisiones de la red siguen siendo bajas: apenas unos miles de dólares la mayoría de los meses. Hay actividad, pero todavía no parece el tipo de uso constante y de alto valor que obligaría al mercado a revalorizar el token basándose únicamente en sus fundamentos.
La oferta sigue expandiéndose discretamente en segundo plano. Ya circula aproximadamente la mitad de los 5.000 millones de tokens, y siguen llegando desbloqueos mensuales de unos 80–90 millones de tokens. Ese tipo de emisión constante rara vez desaparece sin más: pasa a formar parte del coste continuo de mantenerlos.
La pregunta de fondo es si el token en sí es siquiera necesario para el valor que genera el protocolo. Los usuarios pueden beneficiarse de los datos verificados sin tener que poseer grandes cantidades de SXT. El token se ocupa principalmente del staking, el pago de comisiones y los incentivos. Hasta que el volumen de comisiones no crezca lo suficiente como para generar una demanda real, el mercado seguirá viendo SXT más como una narrativa que como un sistema económico funcional.
#sxt $SXT @SpaceandTime
#SXT
La tecnología sigue resolviendo un problema real. A los contratos inteligentes les cuesta gestionar grandes cantidades de datos o incorporar información externa con pruebas sólidas de que el resultado es correcto. Space and Time creó una solución que ejecuta consultas SQL y adjunta pruebas de conocimiento cero para que las respuestas puedan verificarse realmente en la cadena. La relación con Microsoft —sobre todo la integración con Fabric y su condición de socio de venta conjunta— sigue siendo una de las ventajas de distribución más sólidas que haya conseguido consolidar un proyecto de datos cripto.
Lo que no dejo de preguntarme es por qué tan poco de esa ventaja se ha reflejado en las cifras hasta ahora. Las comisiones de la red siguen siendo bajas: apenas unos miles de dólares la mayoría de los meses. Hay actividad, pero todavía no parece el tipo de uso constante y de alto valor que obligaría al mercado a revalorizar el token basándose únicamente en sus fundamentos.
La oferta sigue expandiéndose discretamente en segundo plano. Ya circula aproximadamente la mitad de los 5.000 millones de tokens, y siguen llegando desbloqueos mensuales de unos 80–90 millones de tokens. Ese tipo de emisión constante rara vez desaparece sin más: pasa a formar parte del coste continuo de mantenerlos.
La pregunta de fondo es si el token en sí es siquiera necesario para el valor que genera el protocolo. Los usuarios pueden beneficiarse de los datos verificados sin tener que poseer grandes cantidades de SXT. El token se ocupa principalmente del staking, el pago de comisiones y los incentivos. Hasta que el volumen de comisiones no crezca lo suficiente como para generar una demanda real, el mercado seguirá viendo SXT más como una narrativa que como un sistema económico funcional.
#sxt $SXT @SpaceandTime
#SXT