


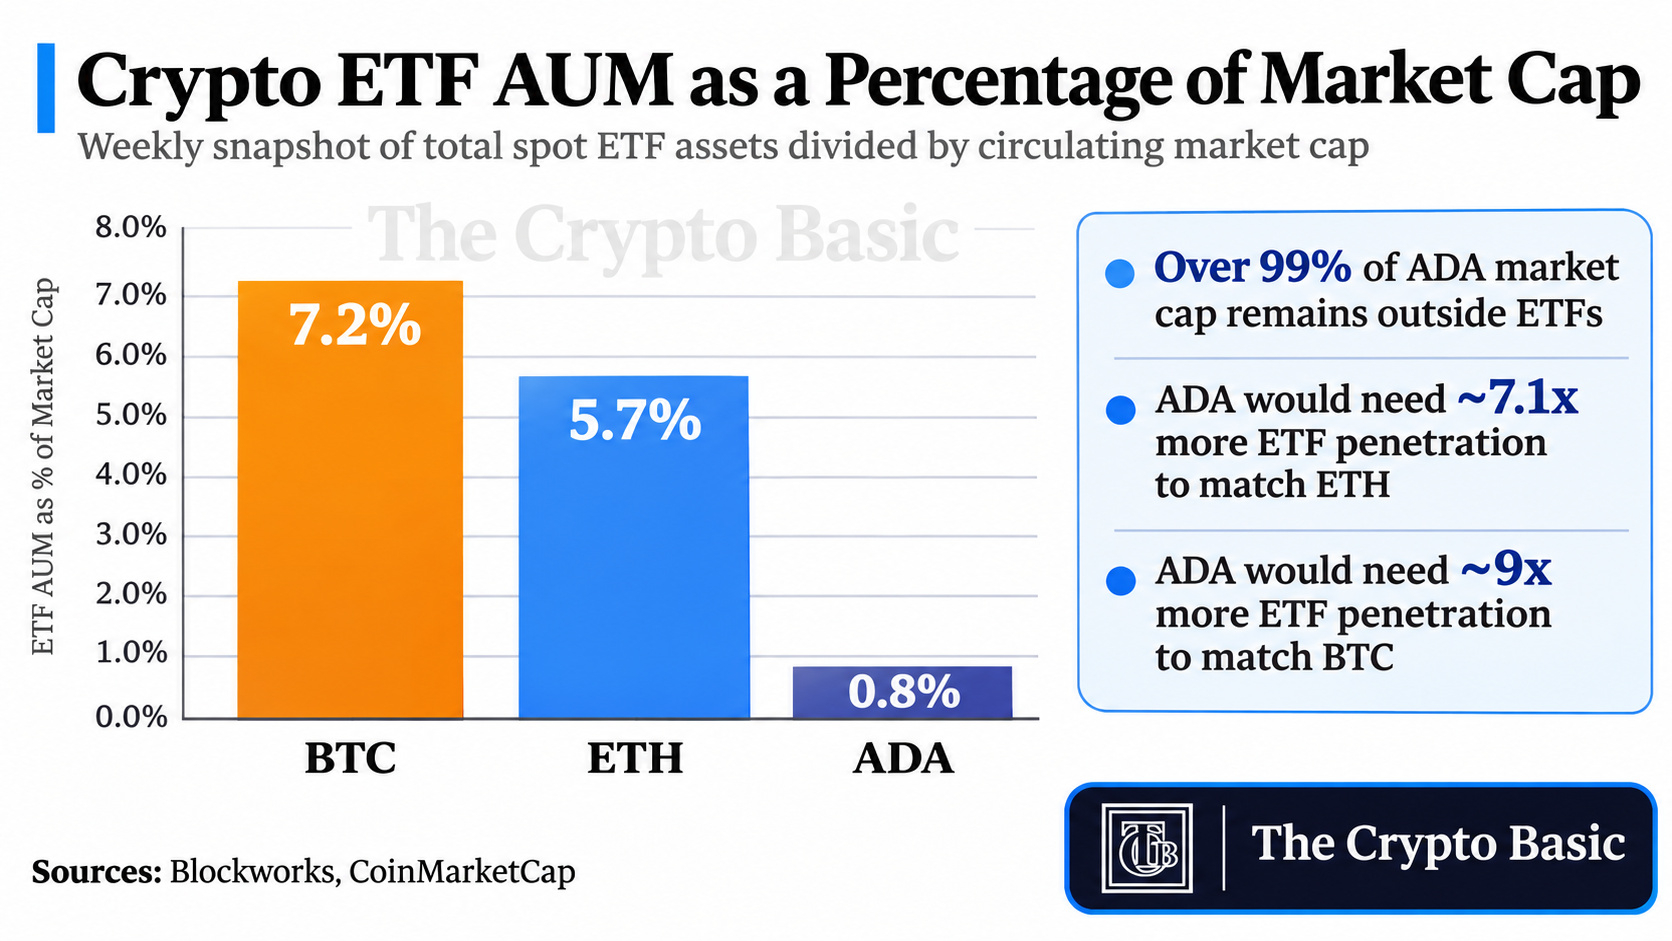
#Cardano sigue estando muy infrarrepresentado en los fondos cotizados de criptomonedas en comparación con Bitcoin y Ethereum, y los activos de los ETF de ADA representan solo alrededor del 0,8 % de su capitalización de mercado circulante.
Los datos de Blockworks muestran una gran brecha en la penetración de los ETF entre los tres activos. En la instantánea semanal más reciente, los activos bajo gestión de los ETF de Bitcoin representaban aproximadamente el 7,2 % de la capitalización de mercado de BTC, mientras que los de Ethereum rondaban el 5,7 %. Cardano estaba muy por debajo, con aproximadamente un 0,8%.
Esto significa que aproximadamente el 99,2 % del valor de mercado circulante de Cardano permanece fuera de los productos cotizados en bolsa al contado centrados en ADA, lo que podría dejar un margen considerable para nuevos vehículos de inversión institucional si aumenta la demanda.
El panel de datos de Blockworks, que se actualiza continuamente, sitúa actualmente la relación entre los activos bajo gestión (AUM) de ADA y su capitalización de mercado en el 0,84 %, con aproximadamente 62,6 millones de dólares en AUM en 11 productos vinculados a Cardano que se siguen de cerca. El mismo conjunto de datos en tiempo real sitúa actualmente a Bitcoin en el 7,68 % y a Ethereum en el 6,4 %, lo que demuestra que la gran brecha relativa persiste pese a los cambios semanales en los precios y los activos de los fondos.
La penetración de los ETF de ADA va muy por detrás de la de Bitcoin y Ethereum
La diferencia se aprecia mejor al comparar directamente las proporciones.
Con el nivel del 0,8 % de la instantánea de Blockworks, la penetración de los ETF de Cardano tendría que aumentar aproximadamente 7,1 veces para igualar la proporción del 5,7 % de Ethereum.
Para igualar la proporción del 7,2 % de Bitcoin, los activos bajo gestión de los ETF en relación con la capitalización de mercado de ADA tendrían que multiplicarse aproximadamente por nueve.
Esto no significa que necesariamente vaya a entrar en los ETF de ADA un capital equivalente a esos múltiplos. Bitcoin y Ethereum cuentan con mercados institucionales mucho más profundos, infraestructuras de ETF más consolidadas y una trayectoria más larga de productos al contado regulados en EE. UU.
Sin embargo, la comparación muestra qué pequeña parte de la valoración actual de Cardano está representada en vehículos de inversión cotizados en bolsa.
Cabe destacar que Blockworks informa actualmente que el 98,36 % de los activos bajo gestión de los fondos vinculados a ADA procede de productos al contado, mientras que solo el 4,21 % del AUM total corresponde a productos cotizados en EE. UU.
Ese desequilibrio geográfico podría cobrar importancia si finalmente llegan al mercado más vehículos de inversión estadounidenses.
Cardano ya atrajo más de 44 millones de dólares en flujos de ETF anteriores
Los productos de inversión vinculados a Cardano ya han dado señales de demanda, pese a su presencia relativamente limitada.
The Crypto Basic informó en julio que habían entrado más de 44 millones de dólares en productos de inversión en ADA, incluidos 37,2 millones durante 2025 y otros 6,9 millones durante la primera parte de 2026.
ADA también ha ganado exposición a través de productos institucionales diversificados. Cardano se incorporó al fondo de índice cripto de Hashdex Nasdaq y posteriormente se añadió al ETF cripto activo de T. Rowe Price.
Sin embargo, Cardano sufrió un revés en agosto, cuando Grayscale retiró su propuesta de ETF de ADA al contado independiente. Grayscale afirmó que ya no tenía intención de seguir adelante con la oferta, que nunca había llegado a entrar en vigor.
Esto deja a Cardano con una distribución institucional específica muy inferior a la de Bitcoin y Ethereum.
La baja proporción de ETF podría representar una oportunidad, no una garantía de entradas de capital
ADA cotiza actualmente en torno a los 0,175 dólares, con una capitalización de mercado circulante de aproximadamente 6450 millones de dólares, según CoinMarketCap.
La baja penetración de los ETF se produce mientras el precio de Cardano sigue sometido a una presión considerable. ADA no logró recuperar recientemente el antiguo soporte de su rango de 0,19 dólares, lo que mantiene bajista la estructura técnica a corto plazo.
Eso crea un contraste interesante.
El precio de ADA se encuentra cerca de mínimos de varios años, mientras que los productos de inversión regulados controlan solo una pequeña fracción de su valor de mercado. Otros productos al contado —en particular, los que tengan una distribución más amplia en EE. UU.— podrían crear otro canal para que los inversores tradicionales obtengan exposición sin tener ADA directamente.
Aun así, no debe interpretarse que el 99 % de ADA que está fuera de los ETF equivale al 99 % de la oferta a la espera de entrar en ellos. La mayor parte de la capitalización del mercado de criptomonedas se mantiene naturalmente fuera de los fondos, y una mayor relación entre los ETF y la capitalización de mercado depende de la demanda de los inversores, no solo de la disponibilidad de productos.
Sin embargo, para Cardano, la comparación con Bitcoin y Ethereum pone de relieve lo incipiente que sigue siendo la penetración de sus fondos institucionales. Si los nuevos productos de ADA atraen un capital significativo, hay mucho margen para que la proporción del valor de mercado de Cardano representada por ETF crezca desde el nivel actual, inferior al 1 %.