
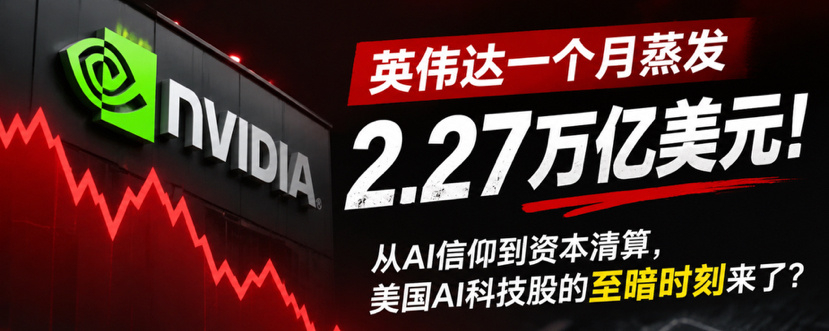
Al inicio de la jornada del 12 de noviembre, la acción había caído hasta los 149,23 dólares. Un mes antes, el 6 de octubre, NVIDIA ($NVDA) había alcanzado un máximo intradía de 243,35 dólares.
En poco más de un mes:
La acción cayó un 38,68%; se esfumaron 94,12 dólares por acción y su capitalización bursátil pasó de unos 5,87 billones de dólares a 3,60 billones, con una pérdida acumulada de aproximadamente 2,27 billones de dólares.
Esto ya no es un simple retroceso técnico, sino una reestructuración de la lógica de valoración que está atravesando toda la industria tecnológica de la IA.
Repasemos las cuatro etapas que ha vivido el mercado durante este último mes:
Primera etapa: del 6 al 27 de octubre, el gasto de capital en IA empezó a preocupar al mercado.
Microsoft, Google, Amazon y Meta siguen ampliando sus inversiones en centros de datos, y cientos de miles de millones de dólares fluyen hacia GPU, servidores, almacenamiento e infraestructura eléctrica.
La escala de la inversión en IA es cada vez mayor, pero ¿podrán los ingresos comerciales y el flujo de caja libre seguirle el ritmo? Por primera vez, el mercado empieza a examinar seriamente el rendimiento de las inversiones en IA.
Segunda etapa: del 28 al 30 de octubre, los resultados de los gigantes tecnológicos revelan otra faceta del gasto de capital en IA.
El negocio de la nube de Alphabet creció, pero el rendimiento de su negocio de búsquedas quedó por debajo de las expectativas, y la presión sobre el flujo de caja generó inquietud en el mercado.
Microsoft y Oracle recibieron el respaldo del mercado por su relativa solidez en materia de financiación y flujo de caja; Alphabet, en cambio, sufrió un duro revés.
Después, Amazon dio señales de un mayor gasto de capital e Intel se desplomó cerca de un 30% tras presentar unas previsiones de resultados desfavorables.
El mercado por fin se dio cuenta: no todas las empresas pueden beneficiarse de la construcción de infraestructura de IA, y un enorme gasto de capital tampoco garantiza beneficios futuros.
Tercera etapa: del 3 al 5 de noviembre, las elecciones de mitad de mandato en Estados Unidos cambiaron las expectativas sobre las políticas para la industria de la IA.
Los demócratas ganaron ambas cámaras del Congreso y el mercado empezó a reevaluar la continuidad de las políticas de IA del Gobierno de Trump.
La construcción de centros de datos, el consumo de energía, la ampliación de la red eléctrica y la regulación de la IA podrían quedar sujetos a un examen más estricto del Congreso.
El 5 de noviembre, el pánico estalló con fuerza: el Nasdaq cayó un 5,52%, el S&P 500 un 4,36% y el índice de semiconductores de Filadelfia se desplomó un 12,2%.
Empresas de semiconductores como Nvidia, AMD y Micron se vieron sometidas a una fuerte presión. Esta caída ya no reflejaba únicamente los resultados de empresas individuales, sino también las dudas sobre toda la lógica de inversión en infraestructura de IA.
Cuarta etapa: del 8 al 12 de noviembre, Nvidia afrontó un cambio importante en su propia dirección.
El 8 de noviembre, el consejo de administración de Nvidia anunció el inicio de una investigación independiente en respuesta a las informaciones según las cuales Jensen Huang podría ser objetivo de actividades de inteligencia extranjeras.
El 12 de noviembre, Nvidia anunció oficialmente que Jensen Huang dejaría el cargo de CEO y que la directora financiera, Colette Kress, asumiría el puesto de forma interina.
Para una empresa cuya capitalización bursátil llegó a rozar los 6 billones de dólares y cuya estrategia estuvo dirigida durante mucho tiempo por su fundador, esto supone sin duda un gran impacto. Nvidia no solo debe afrontar el ajuste de las valoraciones en la industria de la IA, sino también la incertidumbre que conlleva un cambio en su cúpula directiva.
Entonces, ¿qué significa realmente esta sucesión de acontecimientos?
La lógica de inversión en IA ha cambiado. Antes, el mercado premiaba el gasto de capital; ahora exige que ese gasto se traduzca en ingresos, beneficios y flujo de caja libre.
El entorno político de la industria de la IA en Estados Unidos ha cambiado. Tras las elecciones de mitad de mandato, ha aumentado la incertidumbre en torno a la construcción de centros de datos, el suministro energético y la regulación de la IA, pero Estados Unidos no abandonará fácilmente la competencia en IA.
Las acciones tecnológicas de IA empiezan a divergir. Las empresas con flujos de caja reales, clientes estables y barreras tecnológicas, y aquellas que dependen de la financiación, la expansión continua y las valoraciones a largo plazo, recibirán un trato muy distinto en el mercado.
Una última conclusión:
No creo que la revolución de la IA haya terminado, pero sí creo que la era en la que todas las acciones de IA subían indiscriminadamente podría estar llegando a su fin.
Antes, el mercado estaba dispuesto a pagar una prima por el futuro de la IA. Ahora empieza a exigir que las empresas demuestren que pueden convertir la capacidad de computación en beneficios.
La IA no ha perdido frente a la tecnología; las acciones de IA están siendo sometidas a una prueba de realidad por los mercados de capitales.
Lo que realmente vale la pena buscar ahora no son las acciones de IA que más han caído, sino las empresas que, tras esta ronda de reajustes, aún puedan generar flujos de caja de forma sostenida.