
El yen volvió a acercarse a los 160 por dólar esta semana, y Atsushi Mimura, el principal diplomático de Japón en materia de divisas, aprovechó el momento para recordar a los operadores cuánto costó la última visita a ese nivel.
El jueves dijo a los periodistas que el ritmo reciente de la depreciación había sido más rápido de lo que le habría gustado y que «es demasiado pronto para olvidar lo que ocurrió este verano». Ese verano, Tokio gastó una cifra récord de 96.500 millones de dólares en tres días para defender la moneda, incluida su primera compra coordinada de yenes con Estados Unidos desde 1998.
La caída ha sido rápida. En dos sesiones, el dólar pasó de unos 158 yenes a casi 160, y tocó los 159,948, el nivel más bajo del yen en más de dos meses, antes de retroceder. Ahora cotiza cerca de 159,67.
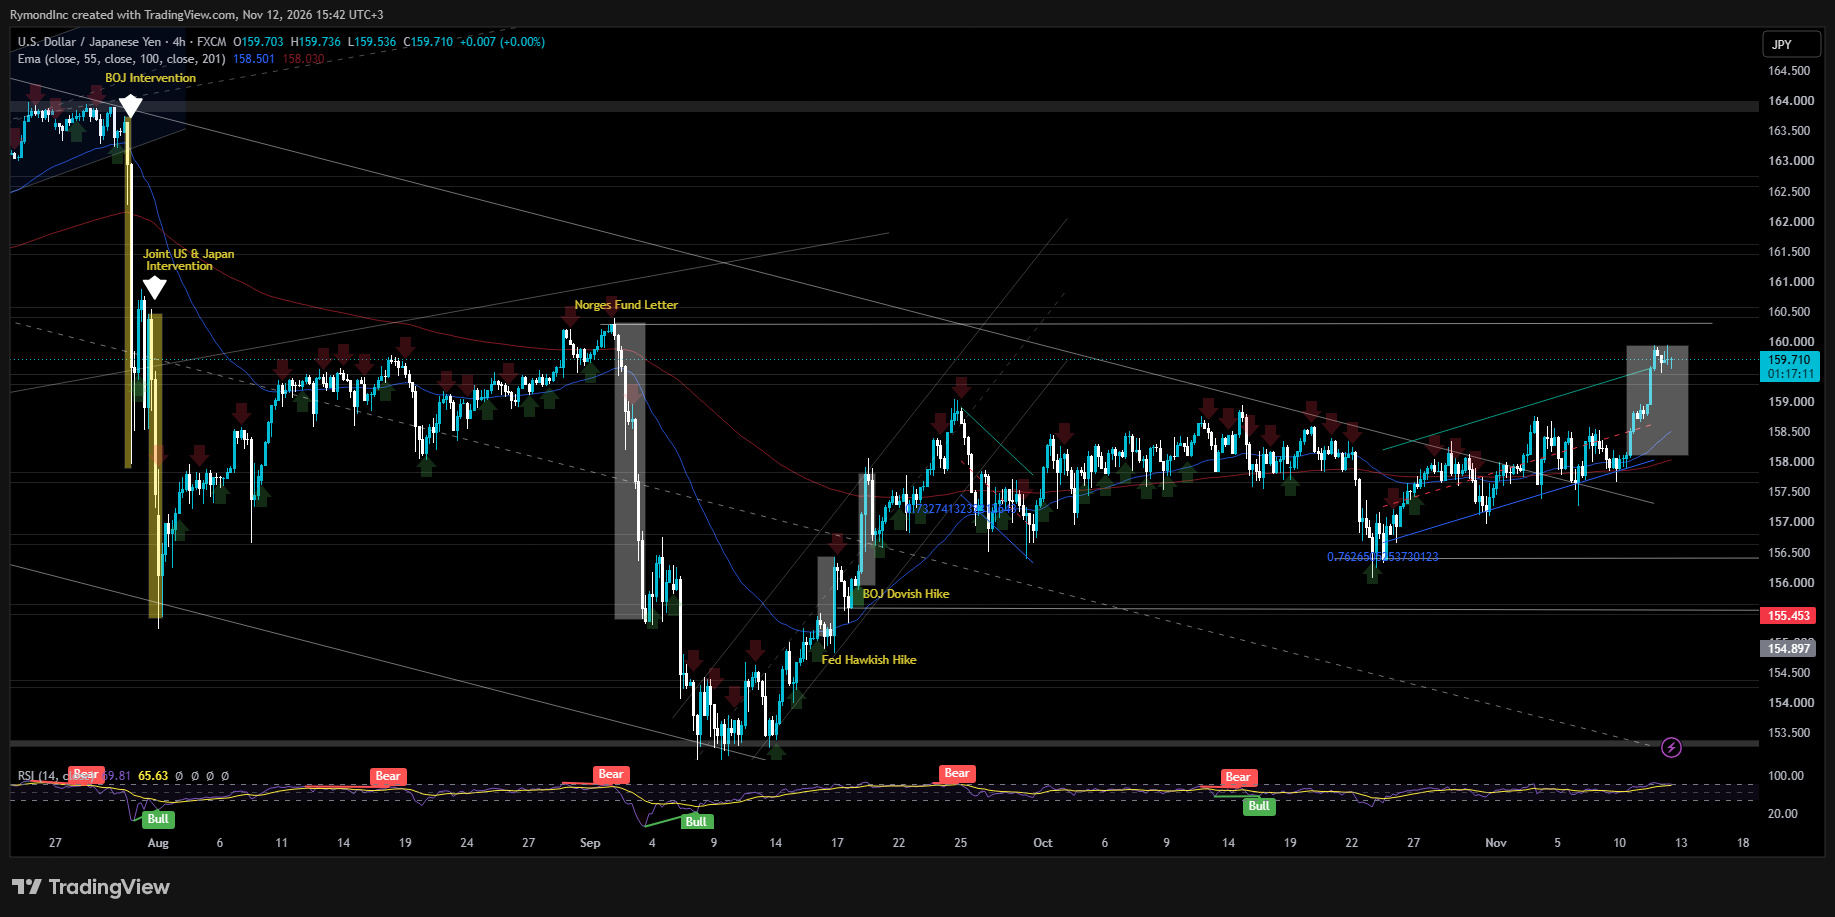
El lunes, el Ministerio de Finanzas de Tokio detalló la magnitud de esa campaña anterior: compras por 15,4 billones de yenes durante tres días hábiles consecutivos a partir del 30 de julio, con una operación conjunta con Washington el 31 de julio. La iniciativa reforzó la advertencia de Japón a los especuladores de divisas y contribuyó a arrastrar al dólar desde más de 163 yenes hasta un mínimo de 155,23.
Mimura se negó a comentar niveles específicos del tipo de cambio, la forma tradicional de no decir nada y, a la vez, dar a entender algo. Sus declaraciones se interpretaron ampliamente como una señal de que Tokio está listo para volver a intervenir y, con la brecha entre las tasas de interés de Estados Unidos y Japón amenazando con ampliarse, la intervención vuelve a estar sobre la mesa.
Una Fed que alza cada vez más la voz
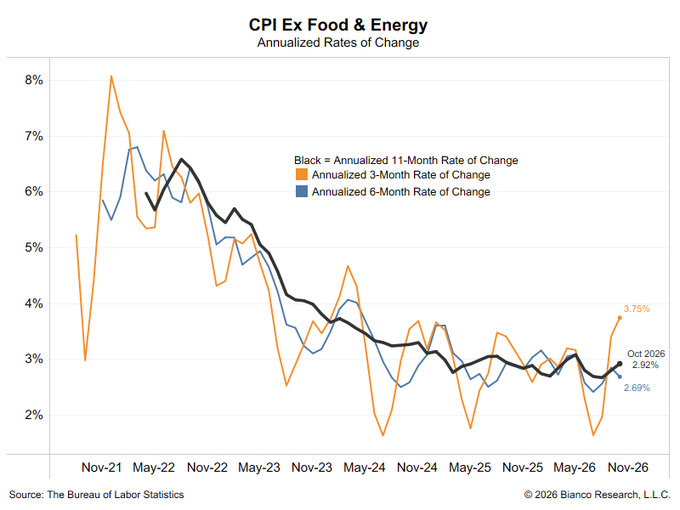
El alza del dólar esta semana ha sido generalizada, y el yen es una de las muchas monedas que se han visto afectadas. Los precios subyacentes al consumidor en Estados Unidos subieron en octubre más rápido de lo previsto por tercer mes consecutivo. El IPC general de EE. UU. subió un 0,4% intermensual, mientras que el IPC subyacente aumentó un 0,296%, su tercer registro consecutivo del 0,3%. La tasa anualizada de tres meses subió al 3,75%, frente al 1,6% de julio.
No hay datos interanuales porque el cierre del Gobierno dejó sin publicar el informe de inflación de octubre pasado. Pero la tasa de inflación de 11 meses, desde noviembre, mostró un aumento respecto al mes anterior.
Esto dio lugar a una serie de declaraciones agresivas de funcionarios de la Fed que elevaron las apuestas a que el banco central reanudará las subidas de tasas el próximo mes. Pocos de esos funcionarios se han esforzado por tranquilizar a nadie.
El gobernador de la Fed Christopher Waller expuso los cálculos antes de que se publicaran los datos. Apoyaría un aumento de un cuarto de punto en diciembre aunque la inflación de octubre pareciera más favorable. Si la inflación subyacente del índice de precios al consumidor (IPC) se situaba en torno al 0,3% o más —como ocurrió, al igual que en los dos meses anteriores—, merecía considerarse un aumento de medio punto, porque detenerse en 25 puntos básicos mientras la inflación persistía pondría en riesgo la credibilidad de la Fed. La cifra, cuando se publicó, fue del 0,3%.
La presidenta de la Fed de Dallas, Lorie Logan, con derecho a voto este año, quiere al menos dos subidas más de un cuarto de punto y cree que el comité podría avanzar más rápido este invierno que hasta ahora. La inflación, muy por encima del objetivo del 2%, es «inaceptable», dijo, y las presiones son más amplias que los aranceles o los costos de la energía en tiempos de guerra, y probablemente persistirán. Una vez aplicadas esas dos subidas, afirmó, tendría sentido hacer una pausa para reevaluar la situación.
El presidente de la Fed de Chicago, Austan Goolsbee, calificó el último informe del IPC de «bastante preocupante». Lo que más le inquieta es la persistencia de la inflación en los servicios, y observa que tanto los costos como la demanda presionan al alza los precios, mientras el sobrecalentamiento se extiende. Si la inflación se arraigara en las expectativas, dijo, sería motivo de gran preocupación, y todas las opciones siguen abiertas.
La presidenta de la Fed de Filadelfia, Anna Paulson, también con derecho a voto, adoptó una postura más moderada: las nuevas subidas graduales parecen apropiadas, manteniendo una política «algo restrictiva», y solo se justificaría acelerar el ritmo si empeoraran las perspectivas de inflación. Las subidas lentas, dijo, dan tiempo a la economía para adaptarse y a los funcionarios para evaluar sus efectos.
Lo que prevén los operadores
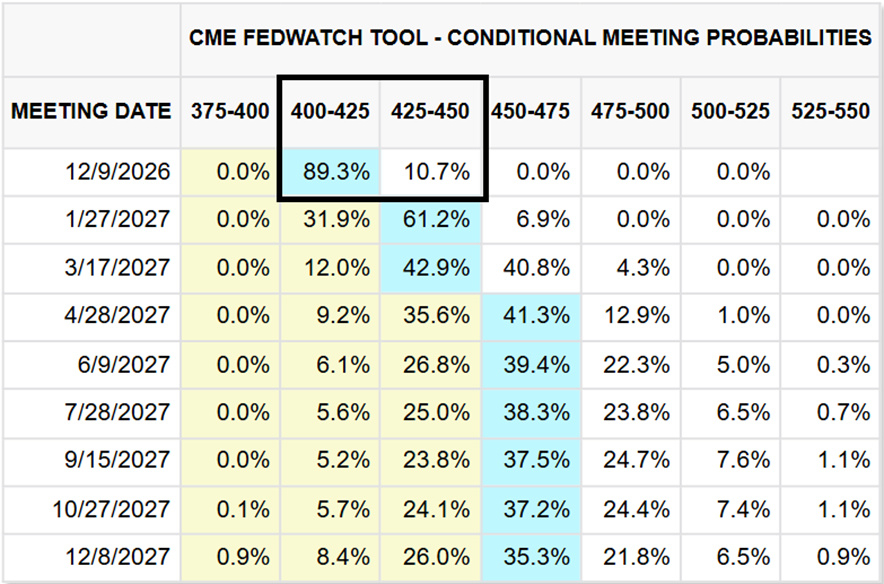
El yen ha vuelto a sufrir presiones ante las expectativas de que se amplíe la brecha entre las tasas de interés de Estados Unidos y Japón. Tras la reciente serie de declaraciones de la Fed, los operadores incorporaron una pequeña posibilidad de una subida de medio punto en diciembre. Ahora se da por descontada una subida de un cuarto de punto, con una probabilidad cercana al 10% de un aumento de 50 puntos básicos, y los futuros apuntan a nuevas subidas hasta 2027.
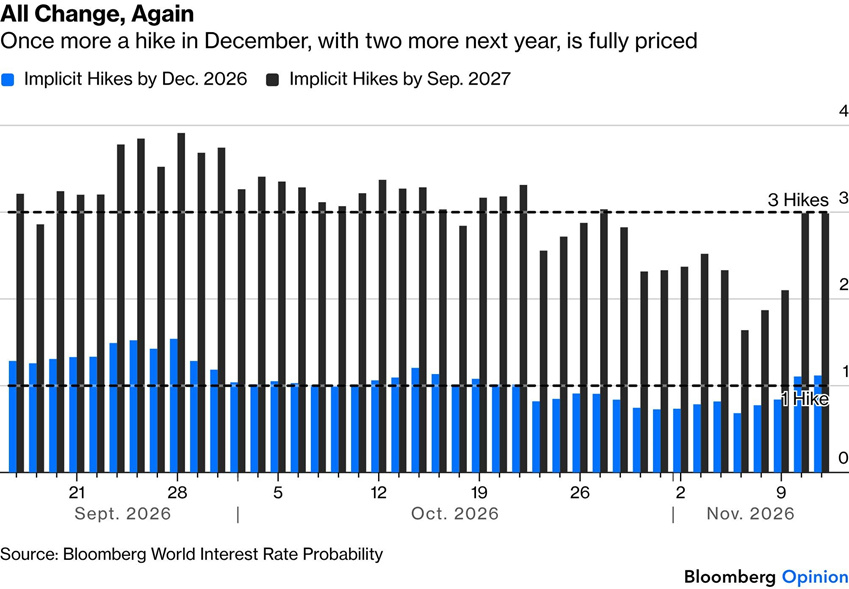
Los operadores están recalibrando las perspectivas de las tasas a más largo plazo. Las expectativas de subidas hasta finales de 2026 y septiembre de 2027 han cambiado drásticamente desde septiembre. Los mercados ya descuentan por completo tres subidas de tasas de la Fed hasta septiembre de 2027. Una vez más, se da por descontada una subida en diciembre y otras dos el próximo año.
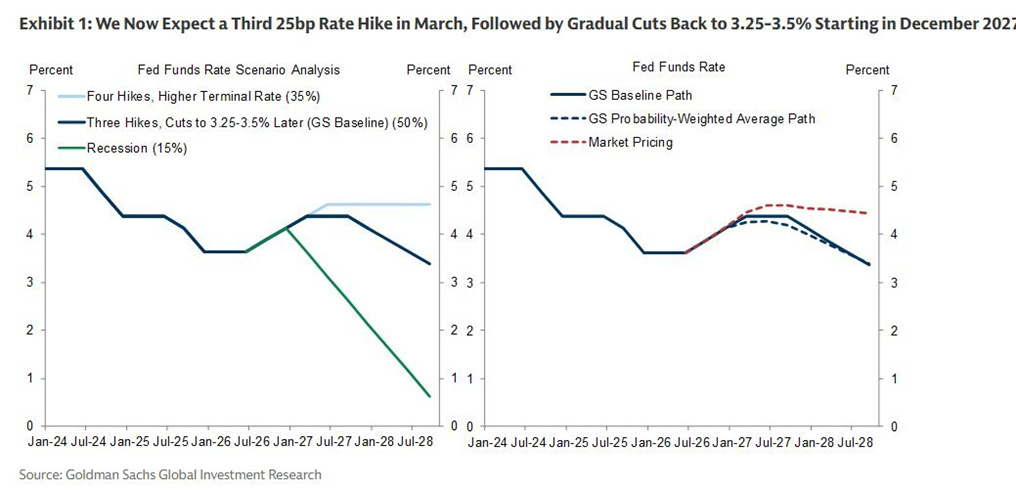
Goldman Sachs prevé una tercera subida de un cuarto de punto en marzo y ahora espera que la Fed empiece a recortar las tasas en diciembre de 2027, hasta devolver gradualmente la tasa de política monetaria al 3,25%-3,5%.
Yardeni Research había advertido el 26 de octubre que la Fed podría sorprender a los mercados con una subida de un cuarto de punto en su reunión de octubre y que, si el banco central la aplazaba porque faltaba poco para las elecciones de mitad de mandato, podría producirse una subida de medio punto en diciembre. Según la firma, las declaraciones de Waller refuerzan la preocupación de que la Fed necesite adoptar un enfoque más agresivo si la inflación se mantiene persistente.
El propio problema de inflación de Tokio
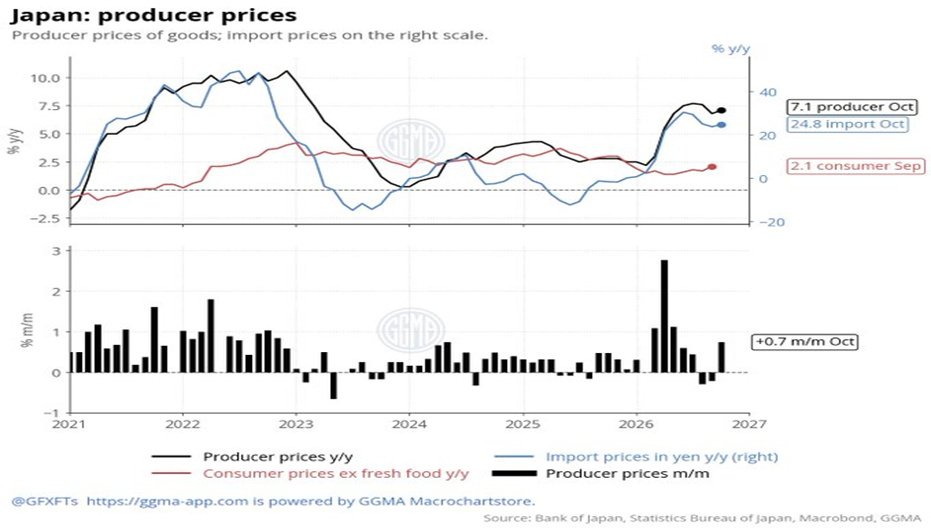
Los datos internos de Japón no facilitan la labor del Banco de Japón. Los precios al productor subieron un 7,1% en octubre respecto al año anterior, superando el 6,5% previsto por los economistas y acelerándose frente al 6,8% de septiembre. En términos mensuales, el aumento del 0,7% fue el más rápido desde mayo, y los precios de importación en yenes subieron un 24,8% interanual, según cifras preliminares del banco central. En comparación, los precios al consumidor subieron apenas un 2,1% en septiembre, lo que sugiere que aún queda mucha presión sobre los costos por trasladarse a lo largo de la cadena de producción.
Cifras como estas refuerzan las expectativas de que el BOJ vuelva a endurecer la política monetaria, y los inversionistas esperan ampliamente una subida en la reunión del 17 y 18 de diciembre. Seisaku Kameda, ex economista jefe del banco central, dijo a Reuters el viernes pasado que prevé que la tasa de política monetaria suba al 1,5% en diciembre y luego aumente aproximadamente una vez por trimestre hasta alcanzar el 2%.
El propio informe del banco sobre su reunión del 29 y 30 de octubre apunta en la misma dirección. En el resumen de opiniones publicado el martes, varios miembros de la junta describieron como necesaria una subida a corto plazo, y uno dijo que el próximo aumento debería decidirse tan pronto como sea posible «sin pecar de cautela excesiva». Eso deja buenas posibilidades de que haya una subida en diciembre.
El ritmo de la política monetaria se ha acelerado. Tras las subidas de junio y septiembre —un ritmo más rápido que el de aproximadamente dos veces al año de 2024 y 2025—, el BOJ dijo el mes pasado que la inflación subyacente había alcanzado por primera vez el objetivo del 2%, fijado en 2013.
Ese juicio debilita los argumentos a favor de mantener una política acomodaticia. Varios miembros dijeron que la tasa de política monetaria debería elevarse hasta un nivel neutral, que no estimule ni frene la economía, y uno afirmó que el banco debe llegar pronto a ese nivel ahora que la inflación subyacente ya está en el 2%.
El desplome de los mercados mundiales que hizo caer las acciones japonesas ese día, dijo, probablemente no hará descarrilar la subida de diciembre, a menos que la volatilidad persista hasta las semanas previas a la reunión. Lo que podría llevar al BOJ a hacer una pausa sería un colapso total del auge de la IA, lo bastante grave como para afectar a Japón mediante una fuerte desaceleración del crecimiento estadounidense.
La brecha sigue siendo decisiva
Los diferenciales de tasas de interés siguen siendo la mayor amenaza para el yen. El BOJ elevó su tasa de política monetaria al 1,25% en septiembre y crece el apoyo de la junta a nuevas subidas; sin embargo, los funcionarios siguen preocupados por la fragilidad del gasto de los hogares y el lento crecimiento de los salarios.
Toichiro Asada, uno de los miembros más moderados de la junta y disidente de las subidas de junio y septiembre, expresó esa cautela el jueves. Las condiciones financieras siguen siendo acomodaticias, dijo, pero el consumo podría ser más débil de lo que parece. A su juicio, Japón ya alcanzó su objetivo de inflación del 2% y las medidas reflacionarias ya cumplieron su cometido, lo que lo lleva a preguntarse cuánto más es necesario endurecer la política monetaria.
Las dudas sobre el ritmo del BOJ son importantes porque no hay dudas sobre el rumbo de la Fed. Si Tokio avanza más despacio que Washington, la brecha de tasas se mantiene amplia, y una brecha amplia hace atractivo el carry trade: endeudarse en yenes para mantener activos de mayor rendimiento. Ese mecanismo ha mantenido la presión sobre el yen y la atención de Tokio centrada en él.
La Fed se reúne el 8 y 9 de diciembre. El Banco de Japón responde el 17 y 18 de diciembre. El yen debe atravesar el intervalo entre ambas reuniones desde un nivel que está a unas décimas de yen por debajo del que ya llevó a Tokio a intervenir en el mercado este año.