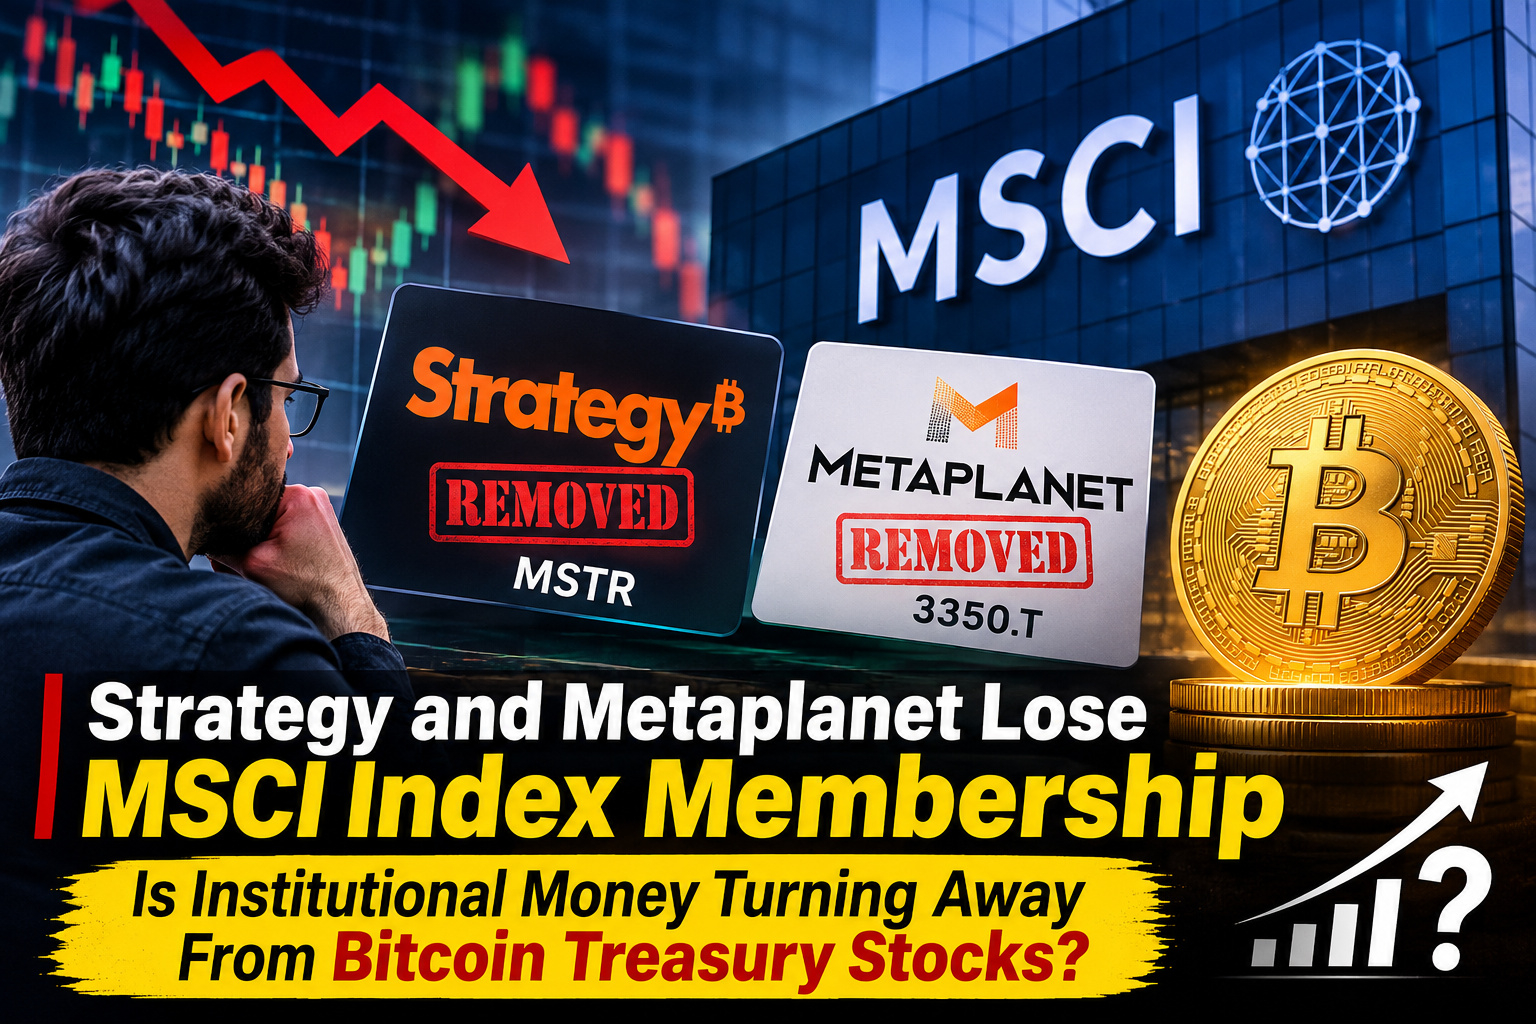
Una empresa puede tener miles de millones de dólares en Bitcoin y aun así perder el acceso a una importante fuente de demanda institucional. Ese es precisamente el riesgo que ahora afrontan Strategy y Metaplanet.
MSCI ha confirmado que Strategy (NASDAQ: $MSTR ) será excluida de su índice USA, mientras que la japonesa Metaplanet (3350.T) saldrá del índice Japan Small Cap al cierre del 30 de noviembre de 2026.
La decisión plantea una pregunta difícil para los inversores: ¿están empezando las instituciones financieras tradicionales a trazar una línea divisoria entre las empresas operativas y los negocios construidos principalmente en torno a la tenencia de activos digitales?
Esto no es un problema de la red Bitcoin. Ni el anuncio ni los cambios de índices comunicados indican que Strategy o Metaplanet hayan perdido el control de sus tenencias de Bitcoin. La presión proviene del mercado tradicional de renta variable, donde la elegibilidad para los índices puede influir directamente en la demanda institucional.
Los documentos de la revisión de noviembre de MSCI confirman las exclusiones. The Block también informó que la decisión se deriva de las reglas de elegibilidad revisadas que se introdujeron el mes pasado.
El nuevo marco va más allá de considerar simplemente cuánta criptomoneda posee una empresa. Ahora MSCI evalúa los activos operativos y cinco indicadores financieros para distinguir las empresas operativas convencionales de aquellas que funcionan más como vehículos de inversión.
Esa distinción coloca a las empresas con tesorería en Bitcoin en una situación difícil.
Strategy tiene un negocio de software consolidado, pero ahora Bitcoin domina su balance corporativo. Metaplanet también ha convertido la acumulación de Bitcoin en un elemento central de su estrategia empresarial.
Por lo tanto, sus modelos de negocio difieren de los de las empresas tecnológicas convencionales, cuya valoración corporativa suele basarse en operaciones que generan ingresos.
La metodología revisada de MSCI plantea una pregunta fundamental: ¿debería recibir el mismo tratamiento en los índices una empresa cuya principal estrategia financiera es acumular activos digitales que una empresa que genera la mayor parte de su valor mediante actividades operativas?
Para los inversores, las consecuencias podrían ir más allá de la clasificación en los índices.
Las acciones incluidas en los principales índices de referencia reciben demanda de los fondos de inversión pasivos que los replican. Cuando se excluye a una empresa, esos fondos suelen tener que ajustar sus posiciones para reflejar la nueva composición del índice.
Esto crea una posible fuente de presión vendedora para MSTR y Metaplanet.
Sin embargo, la exclusión de un índice no significa que todos los inversores institucionales tengan que vender. Los gestores de fondos activos, los fondos de cobertura y los inversores con exposición directa a Bitcoin pueden seguir manteniendo estas acciones.
El impacto real dependerá de cuánto posea cada fondo que replica el índice, de la liquidez disponible y de si otros inversores están dispuestos a absorber las ventas.
Aquí es donde los inversores deberían tener cuidado con las cifras destacadas en los titulares. Las estimaciones de posibles salidas de fondos pasivos por miles de millones de dólares no deberían interpretarse automáticamente como órdenes de venta confirmadas. El importe real dependerá de las tenencias de los fondos, los activos bajo gestión y los ajustes de cartera antes de la fecha de entrada en vigor.
La reacción inicial del mercado ya indica que los inversores están prestando atención.
Según la cobertura de mercado de The Block, MSTR cayó un 2,6 % en las operaciones posteriores al cierre, hasta los 119,06 dólares, tras el anuncio. Metaplanet también cerró la sesión del miércoles en Tokio con una caída del 2,53 %, a 231 yenes.
Estos movimientos muestran que la decisión ha afectado al sentimiento del mercado. Pero no bastan para determinar cuánta presión vendedora surgirá cuando los cambios entren en vigor el 30 de noviembre.
Hay otro asunto que podría ser aún más importante para los accionistas de Strategy: el modelo de financiación de la empresa.
Strategy ha basado gran parte de su estrategia de acumulación de Bitcoin en captar capital mediante acciones ordinarias, valores preferentes y otros mecanismos de financiación.
Este enfoque funciona mejor cuando los inversores siguen dispuestos a pagar una prima por las acciones de la empresa.
Si la exclusión del índice debilita la demanda institucional, MSTR podría afrontar una presión adicional sobre su valoración. Un precio más bajo de las acciones también podría hacer menos atractiva la emisión de nuevas acciones ordinarias, sobre todo si los accionistas actuales están preocupados por la dilución.
Eso no significa que Strategy vaya a dejar de comprar Bitcoin.
La empresa aún tiene acceso a distintas opciones de financiación. Pero estas conllevan costos, obligaciones y riesgos diferentes.
Para los accionistas, la pregunta importante ya no es solo cuánto Bitcoin posee Strategy. También importa si la empresa puede seguir ampliando su posición en Bitcoin sin ejercer una presión excesiva sobre su balance ni diluir a los inversores actuales.
Metaplanet afronta un desafío similar, aunque su estructura de financiación y el entorno de mercado son distintos. Los inversores deberían evitar suponer que la misma presión vendedora relacionada con los índices producirá resultados idénticos para ambas empresas.
Otro detalle merece atención: según The Block, SharpLink, una empresa con tesorería en Ethereum, no figura entre las exclusiones de noviembre.
Esto no significa que las empresas con tesorería en $ETH estén exentas para siempre del marco de elegibilidad de MSCI. Simplemente demuestra que la revisión más reciente no tuvo el mismo resultado para todas las empresas que poseen activos digitales.
Esa distinción podría cobrar cada vez más importancia.
Los inversores podrían empezar a evaluar las empresas con tesorería en función de sus ingresos operativos, la composición de sus balances, sus ratios financieros y sus estrategias de financiación, en lugar de tratar todas las acciones de empresas con tesorería cripto como si fueran la misma inversión.
¿Y qué pasa con Bitcoin en sí?
El impacto directo es más limitado de lo que algunos titulares del mercado podrían sugerir.
Vender acciones de MSTR no significa automáticamente vender los Bitcoin que posee Strategy. Se trata de dos transacciones distintas que involucran mercados financieros diferentes.
Una caída de MSTR podría debilitar el sentimiento hacia las empresas con tesorería en Bitcoin, pero no genera automáticamente una orden de venta en la cadena de bloques de Bitcoin.
Desde una perspectiva on-chain, los inversores deberían vigilar los cambios verificados en las tenencias corporativas de Bitcoin, los movimientos de monederos identificables y las transferencias a direcciones vinculadas a plataformas de intercambio. Antes de concluir que una empresa con tesorería está reduciendo su exposición, deberían comparar las declaraciones de la empresa con las pruebas disponibles en la cadena de bloques.
También podría surgir una oportunidad para los inversores capaces de distinguir la presión vendedora temporal de los fundamentos empresariales a largo plazo.
Si las ventas relacionadas con los índices hacen que MSTR cotice por debajo de su valoración subyacente, la acción podría resultar interesante. Pero un precio más bajo por sí solo no significa que esté infravalorada.
Antes de considerar una entrada, los inversores deberían comparar su capitalización bursátil, valor de empresa, tenencias de Bitcoin, obligaciones de deuda, pasivos por acciones preferentes y posible dilución.
El argumento alcista depende de que continúe la demanda de exposición a Bitcoin a través de empresas que cotizan en bolsa y de que Strategy pueda captar capital en condiciones razonables.
El argumento bajista es distinto: una compresión persistente de la valoración, menos oportunidades de financiación mediante acciones y la posibilidad de que otros proveedores de índices introduzcan restricciones similares.
Aún hay incertidumbre. La hipótesis de una posible presión vendedora depende de cuánto $MSTR tengan realmente los fondos pasivos afectados. Si esas tenencias son menores de lo esperado o los inversores activos absorben la oferta, el impacto en el mercado podría ser considerablemente menor.
Por ahora, el 30 de noviembre es la fecha que los inversores deberían tener en el radar.
Sigan de cerca el volumen de negociación de MSTR, la actividad de la subasta de cierre, su rendimiento en relación con Bitcoin, los cambios en su prima de valoración y cualquier nueva información sobre financiación por parte de Strategy.
Y, sobre todo, presten atención a si otros proveedores importantes de índices siguen el enfoque de MSCI. De ser así, el asunto podría extenderse más allá de dos empresas y transformar la manera en que los mercados tradicionales clasifican a las empresas con tesorería en activos digitales.
¿Qué opinan? ¿La decisión de $MSCI es un contratiempo temporal para Strategy y Metaplanet o el comienzo de un cambio institucional más amplio que se aleja de las acciones de empresas con tesorería en Bitcoin? Compartan su análisis en los comentarios.


#MSCIRemovalMayCurbStrategy’sBitcoinBuying #BTC #MSTR #CryptoAnalysis #Binance