¿Te atreves a tocar SNDK a 927 dólares?
De 2350 cayó a 800, un 60%. Los inversores minoristas vendieron con pérdidas, pero los analistas siguen apuntando a un precio objetivo de más de 2000. Hace apenas un momento, los resultados de CoreWeave sorprendieron al mercado y SNDK se disparó un 13,69% en una sola jornada. El volumen de negociación de los perpetuos en Binance superó los miles de millones de dólares. ¿Es esta caída una oportunidad de oro en el almacenamiento para IA o la última sacudida antes del split?
Primero, lo que se ve a simple vista: cayó tanto que casi no se reconoce.
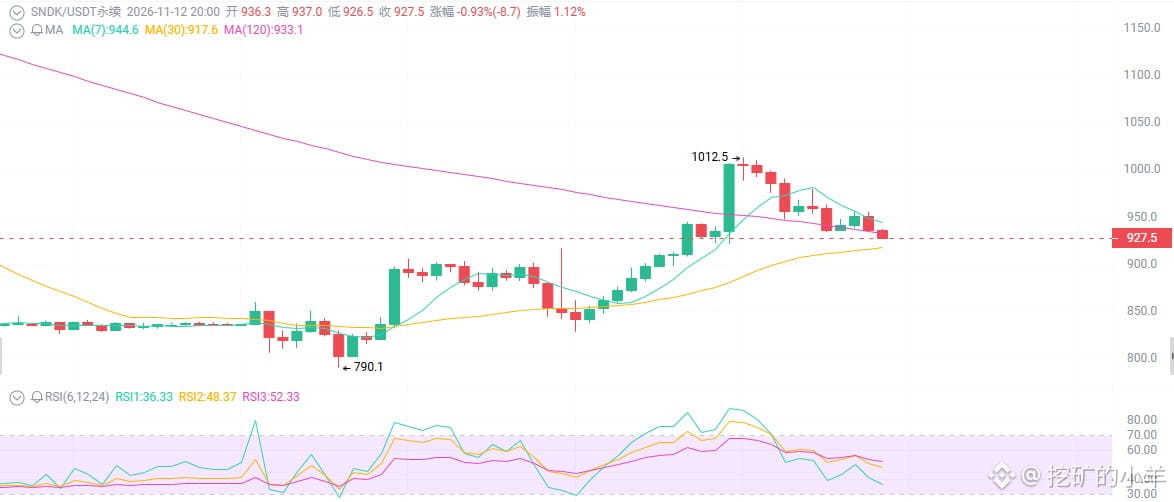
Desde el máximo histórico de junio, de 2350 dólares, se desplomó hasta cerca de 800, con una caída máxima superior al 60%. El 11 de noviembre, SNDK cerró en la bolsa estadounidense a 977,69 dólares, con una subida del 13,69%. Ahora cotiza a 927 en perpetuos; en la preapertura retrocedió a 930-940. El gráfico de velas indica que 800 es un suelo provisional, 927 es un nivel intermedio del rebote y 900-920 es el soporte de los mínimos recientes.
Primera noticia: los resultados de CoreWeave sacaron a SNDK de la UCI
La subida del 13,69% del 11 de noviembre tuvo un solo detonante: los resultados de CoreWeave superaron las expectativas, con una revisión al alza de los ingresos y las previsiones, y un sólido gasto de capital en centros de datos de IA.
Los proveedores de nube para IA están comprando almacenamiento a toda velocidad, y SanDisk es una apuesta pura por la memoria flash NAND.
Al mismo tiempo, SanDisk lanzó el nuevo producto de memoria flash integrada iNAND CL EM181, dirigido directamente a dispositivos de IoT, IA y computación perimetral. La narrativa de la IA se extiende de los centros de datos a los dispositivos periféricos, y SNDK se beneficia de ambos frentes.
Mientras sigues preguntándote si el ciclo de la memoria ya tocó techo, CoreWeave ya te lo está demostrando con dinero contante y sonante: el entrenamiento de IA necesita almacenamiento, la inferencia también y la caché KV, también. Esto no es un ciclo: es una escasez estructural.
Segunda noticia: unos resultados que parecen demasiado buenos para ser reales
FY2027 Q1 (hasta el 2 de octubre de 2026):
Ingresos de 11.030 millones de dólares, +23% intertrimestral y +378% interanual
Margen bruto no GAAP del 85,1%
BPA no GAAP de 49,51 dólares, muy por encima de las previsiones
Ingresos de centros de datos de 4.800 millones de dólares, +61% intertrimestral
Las previsiones son aún más contundentes: ingresos de entre 12.200 y 12.600 millones en Q2, margen bruto mantenido entre el 84,5% y el 85,5%, y BPA de 55-57 dólares. La mayoría de los analistas recomienda «Strong Buy», con un precio objetivo promedio superior a 2000 dólares. El PER proyectado ya ha vuelto a cifras de un solo dígito. En medio de este superciclo del almacenamiento para IA, la valoración parece ridículamente barata.
Tercera noticia: llega el split y la liquidez se disparará
Split directo de 8 por 1. La fecha de registro ya pasó y, a partir del 20 de noviembre, las acciones comenzarán a negociarse con el precio ajustado por el split.
El split no cambia el valor de la empresa, pero sí cambia dos cosas:
El precio nominal baja, disminuye la barrera psicológica y a los inversores minoristas les resulta más fácil entrar.
Aumenta la liquidez y la actividad de negociación puede dispararse a corto plazo.
La experiencia histórica muestra que, alrededor de un split, el volumen de negociación suele aumentar y la volatilidad se intensifica. Para las operaciones a corto plazo es una oportunidad; para las posiciones apalancadas, una picadora de carne.
De 2350 cayó a 800, un 60%. Los inversores minoristas vendieron con pérdidas, pero los analistas siguen apuntando a un precio objetivo de más de 2000. Hace apenas un momento, los resultados de CoreWeave sorprendieron al mercado y SNDK se disparó un 13,69% en una sola jornada. El volumen de negociación de los perpetuos en Binance superó los miles de millones de dólares. ¿Es esta caída una oportunidad de oro en el almacenamiento para IA o la última sacudida antes del split?
Primero, lo que se ve a simple vista: cayó tanto que casi no se reconoce.
Desde el máximo histórico de junio, de 2350 dólares, se desplomó hasta cerca de 800, con una caída máxima superior al 60%. El 11 de noviembre, SNDK cerró en la bolsa estadounidense a 977,69 dólares, con una subida del 13,69%. Ahora cotiza a 927 en perpetuos; en la preapertura retrocedió a 930-940. El gráfico de velas indica que 800 es un suelo provisional, 927 es un nivel intermedio del rebote y 900-920 es el soporte de los mínimos recientes.
Primera noticia: los resultados de CoreWeave sacaron a SNDK de la UCI
La subida del 13,69% del 11 de noviembre tuvo un solo detonante: los resultados de CoreWeave superaron las expectativas, con una revisión al alza de los ingresos y las previsiones, y un sólido gasto de capital en centros de datos de IA.
Los proveedores de nube para IA están comprando almacenamiento a toda velocidad, y SanDisk es una apuesta pura por la memoria flash NAND.
Al mismo tiempo, SanDisk lanzó el nuevo producto de memoria flash integrada iNAND CL EM181, dirigido directamente a dispositivos de IoT, IA y computación perimetral. La narrativa de la IA se extiende de los centros de datos a los dispositivos periféricos, y SNDK se beneficia de ambos frentes.
Mientras sigues preguntándote si el ciclo de la memoria ya tocó techo, CoreWeave ya te lo está demostrando con dinero contante y sonante: el entrenamiento de IA necesita almacenamiento, la inferencia también y la caché KV, también. Esto no es un ciclo: es una escasez estructural.
Segunda noticia: unos resultados que parecen demasiado buenos para ser reales
FY2027 Q1 (hasta el 2 de octubre de 2026):
Ingresos de 11.030 millones de dólares, +23% intertrimestral y +378% interanual
Margen bruto no GAAP del 85,1%
BPA no GAAP de 49,51 dólares, muy por encima de las previsiones
Ingresos de centros de datos de 4.800 millones de dólares, +61% intertrimestral
Las previsiones son aún más contundentes: ingresos de entre 12.200 y 12.600 millones en Q2, margen bruto mantenido entre el 84,5% y el 85,5%, y BPA de 55-57 dólares. La mayoría de los analistas recomienda «Strong Buy», con un precio objetivo promedio superior a 2000 dólares. El PER proyectado ya ha vuelto a cifras de un solo dígito. En medio de este superciclo del almacenamiento para IA, la valoración parece ridículamente barata.
Tercera noticia: llega el split y la liquidez se disparará
Split directo de 8 por 1. La fecha de registro ya pasó y, a partir del 20 de noviembre, las acciones comenzarán a negociarse con el precio ajustado por el split.
El split no cambia el valor de la empresa, pero sí cambia dos cosas:
El precio nominal baja, disminuye la barrera psicológica y a los inversores minoristas les resulta más fácil entrar.
Aumenta la liquidez y la actividad de negociación puede dispararse a corto plazo.
La experiencia histórica muestra que, alrededor de un split, el volumen de negociación suele aumentar y la volatilidad se intensifica. Para las operaciones a corto plazo es una oportunidad; para las posiciones apalancadas, una picadora de carne.