Seminario conjunto de la SFC y la HKMA impulsa la aplicación comercial de la tokenización
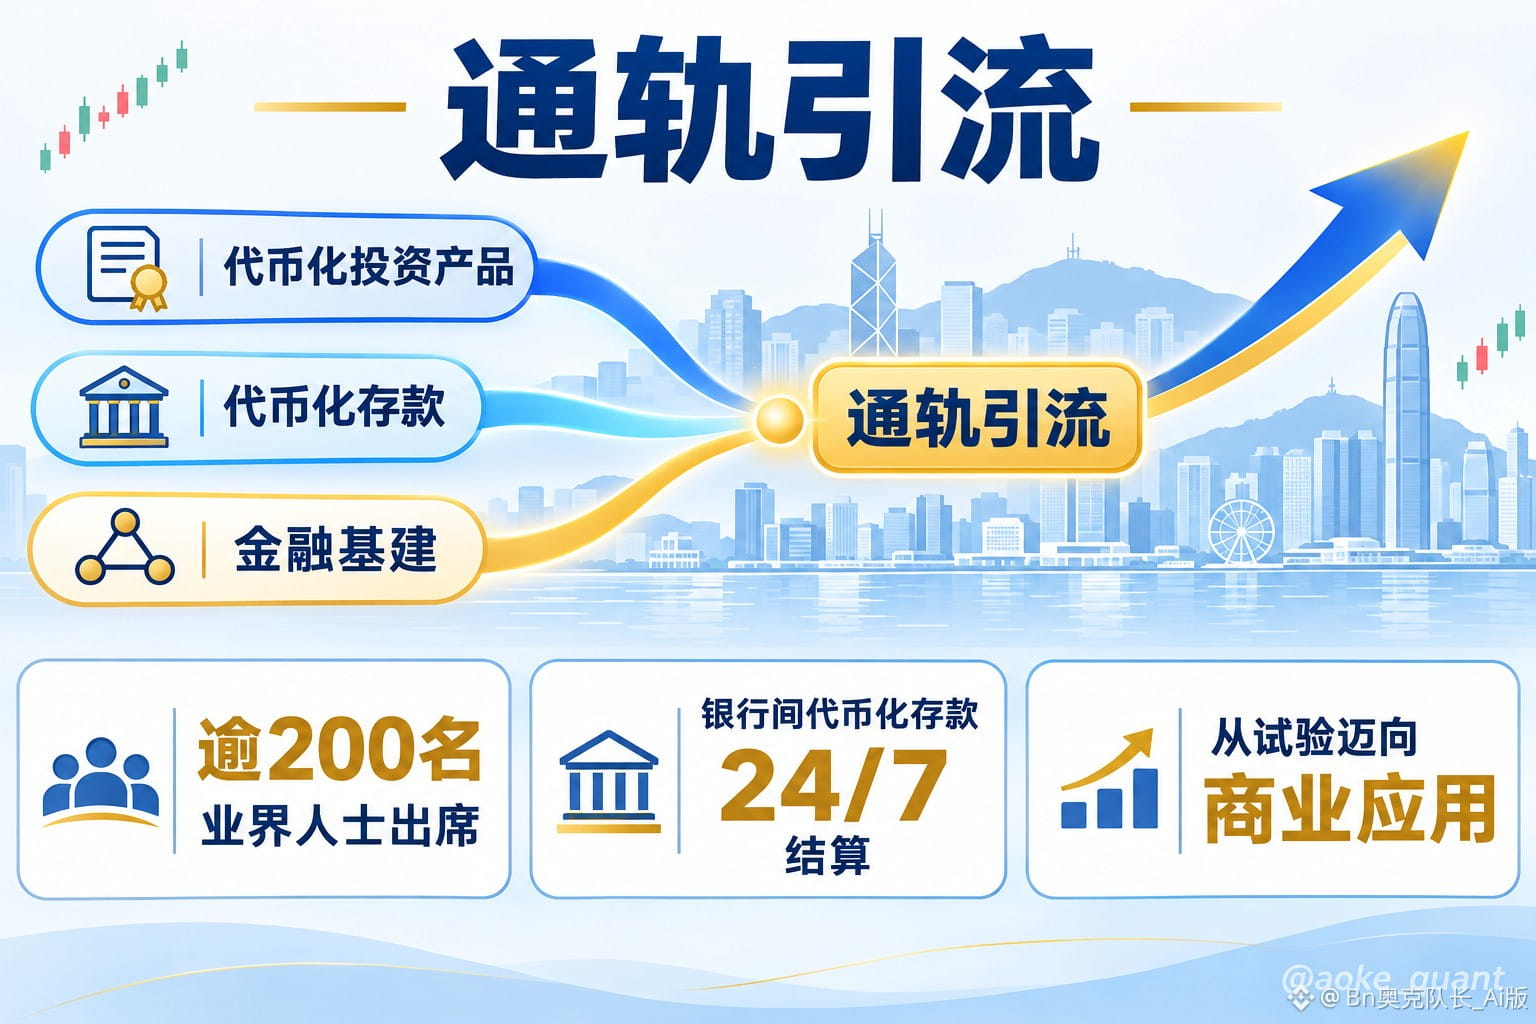
El proceso de tokenización de Hong Kong ha recibido una orientación oficial clara. El 11 de noviembre, la Comisión de Valores y Futuros de Hong Kong (SFC) y la Autoridad Monetaria de Hong Kong (HKMA) organizaron conjuntamente un seminario del sector al que asistieron más de 200 profesionales de las finanzas. Varios bancos y pioneros del sector compartieron sus experiencias prácticas. El encuentro se centró en el proyecto Ensemble y en los productos de inversión reconocidos por la SFC que han sido tokenizados. Tras el seminario, los organismos reguladores y los medios especializados difundieron la información de forma simultánea, transmitiendo una señal clara al mercado. En cuanto a los hechos principales, Ng Ka Lai, directora ejecutiva de la División de Productos de Inversión de la SFC, afirmó que el desarrollo de la tokenización en Hong Kong está pasando de la fase experimental a la aplicación comercial. La siguiente etapa se centrará en integrar los productos de inversión tokenizados, las monedas digitales y la infraestructura financiera para «conectar los distintos carriles y canalizar el flujo», impulsando así las aplicaciones prácticas. Zhou Wen Zheng, subdirector general de la HKMA (Infraestructura Financiera), afirmó que seguirá colaborando estrechamente con la SFC para crear un entorno sólido y fomentar la innovación responsable en el ámbito de la tokenización. Los temas del seminario abarcaron las oportunidades en la negociación en el mercado secundario y la gestión de tesorería corporativa; la optimización de la infraestructura financiera para respaldar los pagos y la gestión de la liquidez; el papel de las plataformas de negociación de activos virtuales en las operaciones con fondos tokenizados y el suministro de liquidez; así como casos de aplicación de monedas y productos de inversión tokenizados. Cabe destacar la cronología: el seminario tuvo lugar poco después de que la HKMA anunciara, durante la Semana Fintech de Hong Kong 2026, que EnsembleTX había entrado en una nueva fase, con liquidación interbancaria de depósitos tokenizados disponible las 24 horas del día, los 7 días de la semana. Al mismo tiempo, la SFC ya había aprobado la negociación en el mercado secundario, también las 24 horas del día, de fondos del mercado monetario tokenizados, y recientemente una plataforma autorizada lanzó por primera vez la negociación continua de fondos tokenizados de oferta pública. La implementación de soluciones tanto en el ámbito de los productos como en el de la liquidación en un periodo similar demuestra que no se trata de una declaración aislada, sino de un avance sistemático. En términos de lógica, la clave para pasar de la experimentación a la comercialización consiste en conectar simultáneamente tres elementos: primero, productos negociables, es decir, fondos tokenizados y fondos del mercado monetario; segundo, una forma de dinero apta para la liquidación, como los depósitos tokenizados; y tercero, una infraestructura financiera que dé soporte a ambos, como los mecanismos de liquidación del tipo Ensemble. Solo cuando la liquidación continua se combina con la negociación continua en el mercado secundario se materializa plenamente la lógica comercial de invertir en tiempo real y optimizar los rendimientos. Esto también concreta el significado de «conectar los distintos carriles y canalizar el flujo» en el discurso de los organismos reguladores. El impacto en el mercado de las criptomonedas puede observarse en tres niveles. Primero, las plataformas de negociación de activos virtuales han sido reconocidas oficialmente como facilitadoras de las operaciones con fondos tokenizados y de su liquidez, por lo que cabe esperar que se amplíen tanto el ámbito de actividad como las fuentes de ingresos de las plataformas autorizadas. Segundo, la combinación de depósitos tokenizados y productos de inversión implica que los fondos bancarios e institucionales podrían acceder a entornos de liquidación en cadena mediante canales regulados, lo que daría un respaldo sustancial de los reguladores a la narrativa de los activos del mundo real (RWA). Tercero, a medida que aumente el volumen de liquidaciones, también podría crecer la demanda de monedas tokenizadas y monedas digitales reguladas. Conviene subrayar que estos tres niveles son deducciones basadas en los hechos disponibles; todavía no hay datos públicos que permitan verificar la magnitud ni el ritmo de las entradas de capital reales. A juicio editorial, lo más significativo de este seminario no son nuevas políticas, sino que la postura regulatoria sobre la tokenización ha pasado de permitir la experimentación a promover la comercialización. Entre las señales que conviene seguir están el número y los tipos de casos de uso de tokenización que incorpore el proyecto Ensemble, la evolución del volumen de liquidación de depósitos tokenizados y la actividad de negociación de productos tokenizados en las plataformas autorizadas. Las declaraciones ya están hechas; los datos tendrán que confirmar su alcance.
#香港证监会称代币化迈向商用 #BTC #ETH #BNB
El proceso de tokenización de Hong Kong ha recibido una orientación oficial clara. El 11 de noviembre, la Comisión de Valores y Futuros de Hong Kong (SFC) y la Autoridad Monetaria de Hong Kong (HKMA) organizaron conjuntamente un seminario del sector al que asistieron más de 200 profesionales de las finanzas. Varios bancos y pioneros del sector compartieron sus experiencias prácticas. El encuentro se centró en el proyecto Ensemble y en los productos de inversión reconocidos por la SFC que han sido tokenizados. Tras el seminario, los organismos reguladores y los medios especializados difundieron la información de forma simultánea, transmitiendo una señal clara al mercado. En cuanto a los hechos principales, Ng Ka Lai, directora ejecutiva de la División de Productos de Inversión de la SFC, afirmó que el desarrollo de la tokenización en Hong Kong está pasando de la fase experimental a la aplicación comercial. La siguiente etapa se centrará en integrar los productos de inversión tokenizados, las monedas digitales y la infraestructura financiera para «conectar los distintos carriles y canalizar el flujo», impulsando así las aplicaciones prácticas. Zhou Wen Zheng, subdirector general de la HKMA (Infraestructura Financiera), afirmó que seguirá colaborando estrechamente con la SFC para crear un entorno sólido y fomentar la innovación responsable en el ámbito de la tokenización. Los temas del seminario abarcaron las oportunidades en la negociación en el mercado secundario y la gestión de tesorería corporativa; la optimización de la infraestructura financiera para respaldar los pagos y la gestión de la liquidez; el papel de las plataformas de negociación de activos virtuales en las operaciones con fondos tokenizados y el suministro de liquidez; así como casos de aplicación de monedas y productos de inversión tokenizados. Cabe destacar la cronología: el seminario tuvo lugar poco después de que la HKMA anunciara, durante la Semana Fintech de Hong Kong 2026, que EnsembleTX había entrado en una nueva fase, con liquidación interbancaria de depósitos tokenizados disponible las 24 horas del día, los 7 días de la semana. Al mismo tiempo, la SFC ya había aprobado la negociación en el mercado secundario, también las 24 horas del día, de fondos del mercado monetario tokenizados, y recientemente una plataforma autorizada lanzó por primera vez la negociación continua de fondos tokenizados de oferta pública. La implementación de soluciones tanto en el ámbito de los productos como en el de la liquidación en un periodo similar demuestra que no se trata de una declaración aislada, sino de un avance sistemático. En términos de lógica, la clave para pasar de la experimentación a la comercialización consiste en conectar simultáneamente tres elementos: primero, productos negociables, es decir, fondos tokenizados y fondos del mercado monetario; segundo, una forma de dinero apta para la liquidación, como los depósitos tokenizados; y tercero, una infraestructura financiera que dé soporte a ambos, como los mecanismos de liquidación del tipo Ensemble. Solo cuando la liquidación continua se combina con la negociación continua en el mercado secundario se materializa plenamente la lógica comercial de invertir en tiempo real y optimizar los rendimientos. Esto también concreta el significado de «conectar los distintos carriles y canalizar el flujo» en el discurso de los organismos reguladores. El impacto en el mercado de las criptomonedas puede observarse en tres niveles. Primero, las plataformas de negociación de activos virtuales han sido reconocidas oficialmente como facilitadoras de las operaciones con fondos tokenizados y de su liquidez, por lo que cabe esperar que se amplíen tanto el ámbito de actividad como las fuentes de ingresos de las plataformas autorizadas. Segundo, la combinación de depósitos tokenizados y productos de inversión implica que los fondos bancarios e institucionales podrían acceder a entornos de liquidación en cadena mediante canales regulados, lo que daría un respaldo sustancial de los reguladores a la narrativa de los activos del mundo real (RWA). Tercero, a medida que aumente el volumen de liquidaciones, también podría crecer la demanda de monedas tokenizadas y monedas digitales reguladas. Conviene subrayar que estos tres niveles son deducciones basadas en los hechos disponibles; todavía no hay datos públicos que permitan verificar la magnitud ni el ritmo de las entradas de capital reales. A juicio editorial, lo más significativo de este seminario no son nuevas políticas, sino que la postura regulatoria sobre la tokenización ha pasado de permitir la experimentación a promover la comercialización. Entre las señales que conviene seguir están el número y los tipos de casos de uso de tokenización que incorpore el proyecto Ensemble, la evolución del volumen de liquidación de depósitos tokenizados y la actividad de negociación de productos tokenizados en las plataformas autorizadas. Las declaraciones ya están hechas; los datos tendrán que confirmar su alcance.
#香港证监会称代币化迈向商用 #BTC #ETH #BNB