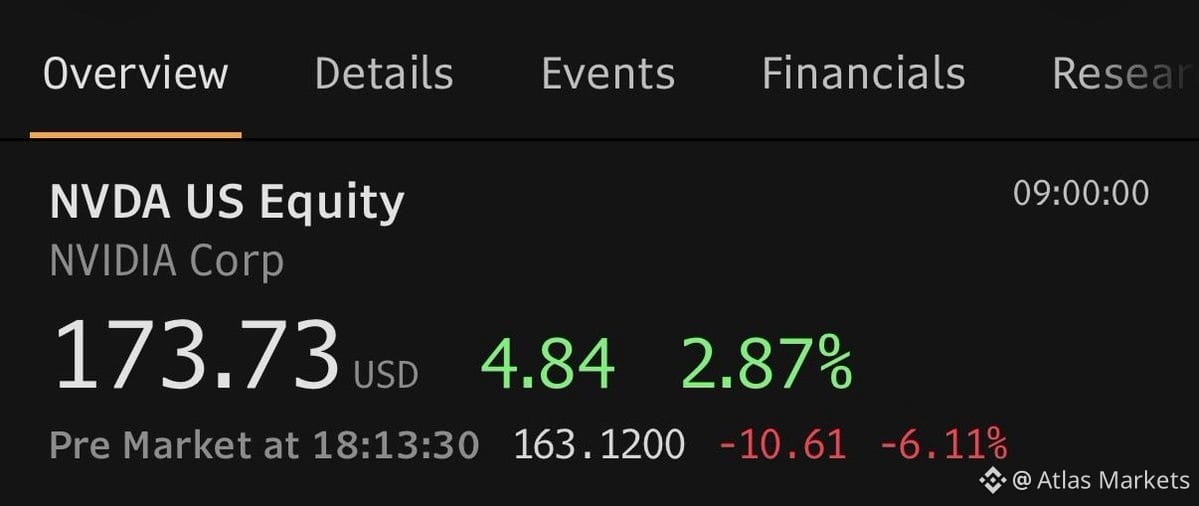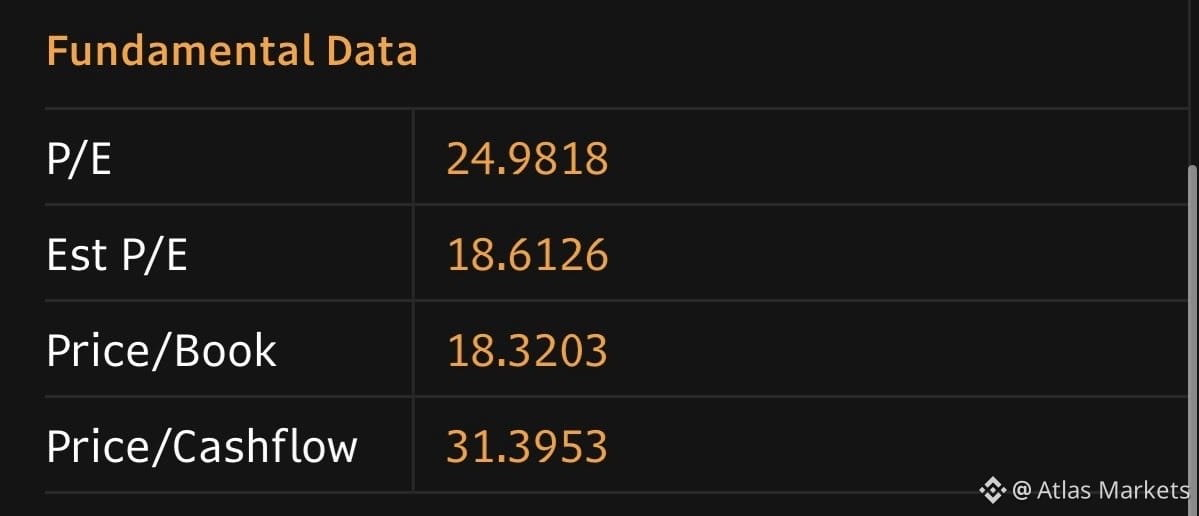
$NVDA a $160 cotiza a 18 veces las ganancias previstas si alcanza el crecimiento de beneficios de ~90% esperado para este año fiscal.
Si el crecimiento del próximo año se evapora por completo —cero crecimiento de beneficios—, el múltiplo previsto vuelve a ~17 veces. Sigue estando por debajo del promedio histórico de la acción.
Si, en cambio, se mantiene el consenso previo a la crisis (crecimiento de +60-70%), hablamos de ~10 veces las ganancias previstas.
Así que el panorama es este: incluso en un escenario negativo en el que el crecimiento se estanca, pagas 17 veces por una empresa que históricamente ha cotizado con múltiplos más altos. La cuestión es si 17 veces es lo bastante barato teniendo en cuenta el riesgo de ejecución, la incertidumbre macroeconómica y la posibilidad de que el ciclo de infraestructura de IA se ralentice.
Este es un argumento sobre un piso de valoración. Si crees que el crecimiento no llega a cero y que la expansión de la infraestructura de IA continúa —aunque a un ritmo más lento—, $NVDA a estos niveles empieza a parecer una apuesta asimétrica. Si crees que la demanda se desploma o que la competencia se intensifica más rápido de lo esperado, 17 veces no es una red de seguridad.
Sigue la trayectoria de los ingresos de centros de datos y las previsiones de gasto de capital de los clientes. Ahí está la señal de verdad.
Si el crecimiento del próximo año se evapora por completo —cero crecimiento de beneficios—, el múltiplo previsto vuelve a ~17 veces. Sigue estando por debajo del promedio histórico de la acción.
Si, en cambio, se mantiene el consenso previo a la crisis (crecimiento de +60-70%), hablamos de ~10 veces las ganancias previstas.
Así que el panorama es este: incluso en un escenario negativo en el que el crecimiento se estanca, pagas 17 veces por una empresa que históricamente ha cotizado con múltiplos más altos. La cuestión es si 17 veces es lo bastante barato teniendo en cuenta el riesgo de ejecución, la incertidumbre macroeconómica y la posibilidad de que el ciclo de infraestructura de IA se ralentice.
Este es un argumento sobre un piso de valoración. Si crees que el crecimiento no llega a cero y que la expansión de la infraestructura de IA continúa —aunque a un ritmo más lento—, $NVDA a estos niveles empieza a parecer una apuesta asimétrica. Si crees que la demanda se desploma o que la competencia se intensifica más rápido de lo esperado, 17 veces no es una red de seguridad.
Sigue la trayectoria de los ingresos de centros de datos y las previsiones de gasto de capital de los clientes. Ahí está la señal de verdad.