🚨 $NVDA PODRÍA SUPERAR LAS EXPECTATIVAS Y AUN ASÍ CAER. ESTA ES LA RAZÓN. 👀
Nvidia publicará sus resultados el 17 de noviembre, y creo que el mercado se está haciendo la pregunta equivocada.
Todo el mundo quiere saber si Nvidia superará las expectativas.
Pero cuando una acción ya ha perdido más del 25 % desde su máximo reciente, superar las expectativas podría no ser suficiente.
Piénsalo.
En el trimestre anterior, Nvidia generó unos ingresos de 96,2 mil millones de dólares, un 106 % más que el año anterior. Después, la empresa pronosticó unos ingresos de alrededor de 108 mil millones de dólares para el trimestre siguiente.
Son cifras con las que la mayoría de las empresas solo pueden soñar.
Sin embargo, los inversores están de repente nerviosos.
El gasto en infraestructura de IA está encareciéndose. Wall Street se pregunta cuánto tiempo podrán seguir aumentando sus presupuestos los hiperescaladores. Y los analistas empiezan a preocuparse por cómo evolucionará la demanda en 2027.
Esto es lo que más me interesa.
Nvidia podría anunciar otro trimestre récord y aun así decepcionar a los inversores si sus previsiones apuntan a una desaceleración del gasto relacionado con la IA.
Por eso presto más atención a las perspectivas que a la propia superación de las expectativas.
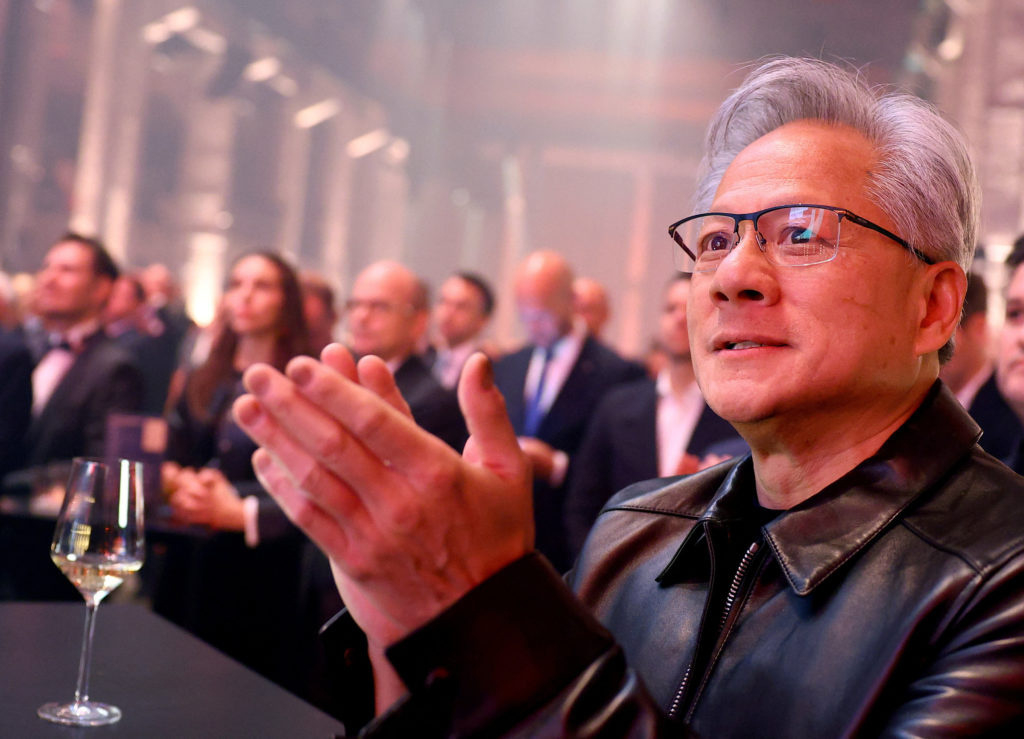
Si Jensen Huang logra convencer a Wall Street de que la demanda de infraestructura de IA sigue siendo fuerte, NVDA podría desencadenar un potente repunte de alivio. Y todo el sector de los semiconductores podría acompañarla.
Pero si la dirección deja entrever siquiera una ligera desaceleración, el mercado podría castigar la acción, por impresionantes que sean las cifras anunciadas.
La verdadera cuestión no es si Nvidia sigue creciendo. Es si Nvidia puede seguir creciendo lo bastante rápido como para justificar el entusiasmo en torno a la IA.
#HuangRisksOusterOverReportedAffairWithSubordinate
$AGT
$KGEN
Nvidia publicará sus resultados el 17 de noviembre, y creo que el mercado se está haciendo la pregunta equivocada.
Todo el mundo quiere saber si Nvidia superará las expectativas.
Pero cuando una acción ya ha perdido más del 25 % desde su máximo reciente, superar las expectativas podría no ser suficiente.
Piénsalo.
En el trimestre anterior, Nvidia generó unos ingresos de 96,2 mil millones de dólares, un 106 % más que el año anterior. Después, la empresa pronosticó unos ingresos de alrededor de 108 mil millones de dólares para el trimestre siguiente.
Son cifras con las que la mayoría de las empresas solo pueden soñar.
Sin embargo, los inversores están de repente nerviosos.
El gasto en infraestructura de IA está encareciéndose. Wall Street se pregunta cuánto tiempo podrán seguir aumentando sus presupuestos los hiperescaladores. Y los analistas empiezan a preocuparse por cómo evolucionará la demanda en 2027.
Esto es lo que más me interesa.
Nvidia podría anunciar otro trimestre récord y aun así decepcionar a los inversores si sus previsiones apuntan a una desaceleración del gasto relacionado con la IA.
Por eso presto más atención a las perspectivas que a la propia superación de las expectativas.
Si Jensen Huang logra convencer a Wall Street de que la demanda de infraestructura de IA sigue siendo fuerte, NVDA podría desencadenar un potente repunte de alivio. Y todo el sector de los semiconductores podría acompañarla.
Pero si la dirección deja entrever siquiera una ligera desaceleración, el mercado podría castigar la acción, por impresionantes que sean las cifras anunciadas.
La verdadera cuestión no es si Nvidia sigue creciendo. Es si Nvidia puede seguir creciendo lo bastante rápido como para justificar el entusiasmo en torno a la IA.
#HuangRisksOusterOverReportedAffairWithSubordinate
$AGT
$KGEN