

Un reajuste del riesgo, una nueva prueba para Bitcoin
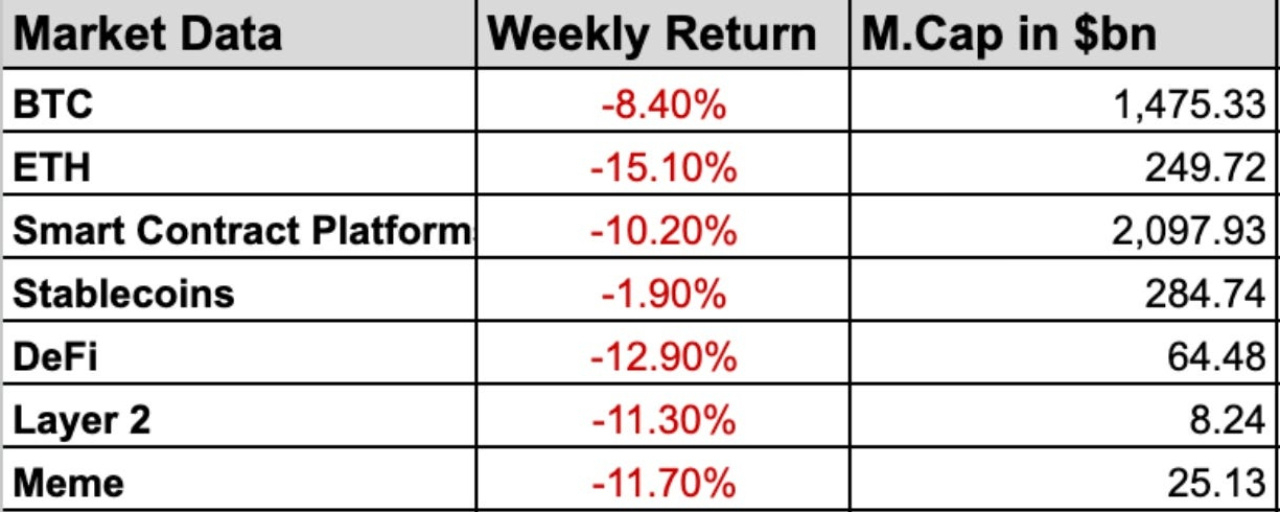
Hola a todos, y bienvenidos al Mercado Semanal.
La semana pasada terminamos con tres afirmaciones: considerar un cierre semanal por debajo de los $75,700 como señal de que la reversión de septiembre está fracasando, no comprar al alza hasta que se recuperen los $82,300 y seguir interpretando diciembre como un precio del petróleo.
Evaluémoslas: la primera se cumplió cuando Bitcoin cerró el domingo justo por debajo de su promedio de 50 semanas, cerca de los $75,500, poniendo fin a una racha de siete semanas por encima de ese nivel. En cuanto a la segunda, Bitcoin subió hasta unos $81,000 el miércoles 4 de noviembre, nunca llegó a los $82,300 y devolvió toda la subida en dos días. La tercera fue errónea, o al menos dejó de ser acertada. El Brent cayó un 13% en la semana, su mayor descenso desde 2020, y aun así aumentaron las probabilidades de una subida de tasas en diciembre.
Bitcoin cotiza actualmente alrededor de los 73.600 dólares y Ether, en torno a los 2.045. Es la quinta caída semanal consecutiva. El mínimo del domingo, cerca de los 73.500 dólares, se detuvo justo por encima de la media de 200 días, en unos 73.000 dólares, y desde entonces el precio se ha apoyado en esa línea. Bitcoin sigue aproximadamente un 42% por debajo de su máximo de octubre de 2025, de 126.198 dólares.
La semana que la rodeó fue dura. El S&P 500 tuvo su peor jornada desde abril de 2025. La creación de empleo fue de 165.000 puestos, frente a unos 60.000 previstos. La inflación subyacente volvió a ser elevada por tercer mes consecutivo y el rendimiento del bono a 10 años regresó al 5%. Los ETF de Bitcoin al contado de EE. UU. son ahora vendedores netos en 2026.
Hay dos factores subyacentes al precio que importan más que el propio precio.
Primero, se va el comprador que nunca preguntó el precio. El miércoles, MSCI excluyó a Strategy de sus índices. Unas horas después, la junta de Nvidia se reunió para debatir si Jensen Huang conserva su puesto. Parecen dos historias sin relación, pero ambas tratan de quién pagaba. A eso dedicamos la sección especial de esta semana.
Segundo, el problema de la Fed ya no es el petróleo. El crudo está en mínimos de dos meses y la subida de tipos es más probable. Un gobernador de la Fed ha puesto sobre la mesa una subida de medio punto. Bitcoin cotiza junto a los activos que pagan por ello.
En esta edición analizaré qué impulsó realmente el movimiento, cómo se concentran los catalizadores macroeconómicos en un periodo de gran impacto, qué revelan los flujos en cadena sobre el comportamiento de los holders y dónde podría surgir el próximo impulso estructural.
Vamos al grano.
1. Rendimiento del sector y novedades clave
MSCI excluirá a Strategy de sus índices USA, World y ACWI al cierre del 30 de noviembre. También saldrán Metaplanet, Yellow Cake, Skel y Upexi. SharpLink seguirá en una lista de vigilancia. La sección 2 trata de todo esto.
La junta de Nvidia se reunió el miércoles por la noche para debatir el futuro de Jensen Huang, según el Wall Street Journal y Reuters. No se ha anunciado ninguna decisión y él sigue siendo el director ejecutivo. Las acciones cayeron alrededor de un 8,6% después del cierre. Véase también la sección 2.
Binance publicó el informe del incidente el 3 de noviembre. Describe una operación de cinco meses: un instalador de software manipulado en junio, una falsa entrevista de trabajo en septiembre, una herramienta interna de IA utilizada el 20 de octubre para acceder a los equipos de dos ingenieros de monederos y el vaciado de fondos el 29 de octubre. En palabras de Binance: «No fue una brecha aislada ni un simple incidente de phishing». La semana pasada les dimos la versión breve. Esta es la larga.
Elliptic estima que se han congelado o incautado 2.850 millones de dólares del botín, alrededor del 44%. Las stablecoins representan el 94% de esa cifra. No se ha congelado nada en Bitcoin, Solana, NEAR ni el XRP Ledger. La lección de la semana pasada, ahora con una cifra.
Binance afirma que alrededor del 98% de los activos afectados se repusieron antes del 3 de noviembre y amplió su prueba de reservas a 44 tokens. Las cifras del robo siguen sin coincidir: Binance habla de 6.340 millones de dólares y Elliptic, de 6.430 millones.
Tom Robinson, de Elliptic, afirma que el blanqueo parece consistir en guiones ejecutados por personas, con pausas que coinciden con los horarios laborales. Chainflip reconoció que los depósitos reembolsados y reenviados desde direcciones nuevas eludieron sus controles. Tanto Chainalysis como Elliptic esperan que la conversión a efectivo tarde meses, posiblemente años.
FinCEN calificó a la plataforma de intercambio MEXC como «preocupación principal en materia de blanqueo de capitales» y citó unos 16.700 millones de dólares en presuntas actividades ilícitas durante cinco años. No es una sanción ni una congelación. Treinta días después de la publicación, los bancos estadounidenses no podrán enviar dinero a MEXC ni recibirlo de ella. Una plataforma apartada de los bancos de EE. UU. pierde liquidez, aunque nunca haya tenido clientes estadounidenses.
Tailandia presentó una denuncia penal contra Bitget y bloqueará el acceso a partir del 5 de diciembre. Binance cerrará todas las cuentas francesas el 31 de diciembre. Las plataformas extraterritoriales pierden acceso país por país.
Según Barron’s, las objeciones a OKXICE aumentaron de 38 a 56 entre las 62 empresas afectadas. Las seis que no han objetado son Coinbase, Robinhood, Circle, Strategy, Securitize y BitGo. Todas tienen un negocio relacionado con las criptomonedas.
Morgan Stanley dijo el 3 de noviembre que había tokenizado acciones y bonos del Tesoro de EE. UU. a través del servicio de DTCC, lo que la convierte en uno de los primeros bancos en hacerlo. DTCC enumera unos 30 billones de dólares en valores aptos. Esa es la cantidad que puede tokenizarse, no la cantidad ya tokenizada.
Samsung activó una cuenta de stablecoins en Samsung Wallet para unos 82 millones de dispositivos Galaxy de EE. UU.: USDC en Solana, cuentas gestionadas por Bastion y monedas custodiadas por Coinbase. Stripe empezó a enviar pagos en USDC a monederos de más de 160 mercados.
Según se informa, Elizabeth Warren está en la lista para presidir la Comisión de Banca del Senado. Sherrod Brown ganó en Ohio pese a que se gastaron más de 60 millones de dólares de los PAC de criptomonedas en su contra. TD Cowen no espera que la ley CLARITY se apruebe en los próximos dos años. La semana pasada dijimos que las elecciones lo habían dejado claro. Esto es quién firma el papeleo.
Un juez federal concluyó que es probable que los demandantes tengan razón al sostener que la CFTC se excedió en sus competencias sobre los futuros perpetuos de acciones, aunque rechazó conceder medidas cautelares de emergencia. Las normas creadas por las agencias pueden ser anuladas por los tribunales.
Vitalik Buterin sostuvo que Ether debería valorarse como reserva de valor, no por la quema de comisiones. La quema es más intensa cuando hay mucha actividad de trading y más débil cuando los holders la necesitan. Los desarrolladores también aplazaron dos cambios en la fijación de precios del gas en Glamsterdam. La declaración de intenciones de un fundador no es una prueba. Seis semanas de salidas de fondos.
Los ingresos de minería de IREN cayeron un 58%, hasta 28 millones de dólares, mientras que sus ingresos de nube de IA aumentaron un 182%, hasta unos 200 millones. Planea abandonar sustancialmente la minería antes del 31 de diciembre. Riot ha vendido 20.264 BTC este año, unos 1.500 millones de dólares. En septiembre dijimos que los mineros se estaban convirtiendo en propietarios inmobiliarios. Ahora uno de ellos está devolviendo las llaves.
BitMine registró una pérdida neta anual de 6.300 millones de dólares, mientras Ether caía un 44%. Es la misma cifra que Corea del Norte se llevó de Binance, pero perdiéndola poco a poco.
Mercado Bitcoin, la mayor plataforma de intercambio de Brasil, perdió unos 46 millones de dólares y afirma que compensará a sus clientes. Crédit Mutuel Arkéa, de Francia, confirmó un ciberataque y dijo que la pérdida reportada de 118 millones de euros era del orden correcto. Cursor recomendó restablecer las credenciales después de que aparecieran en su mercado versiones maliciosas de una extensión de asistente de programación.
Bitcoin Core reveló tres vulnerabilidades de seguridad corregidas. La más grave se solucionó en octubre de 2025 y se mantuvo en reserva durante 396 días, hasta que dejó de usarse la última versión afectada. No hubo fondos en riesgo.
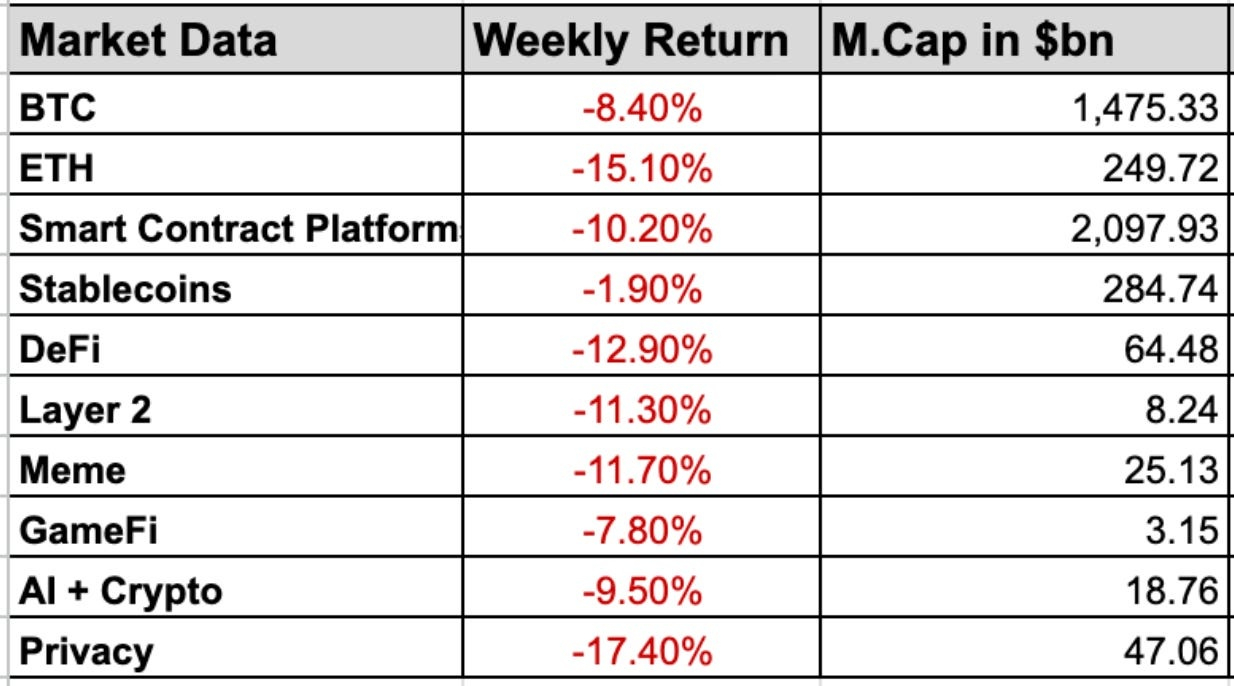
Las altcoins cayeron más que Bitcoin: NEAR, HYPE y ENA bajaron dos dígitos, frente a una caída de alrededor del 4% para BTC. Zcash estuvo entre las pocas criptomonedas de gran capitalización que subieron. La privacidad es el único tema que sigue teniendo demanda.
El oro subió un 4,5% la semana pasada mientras Bitcoin caía. El dinero defensivo apareció. Se fue a otra parte.
2. El comprador que nunca preguntó el precio
Las dos historias más importantes de la semana no tuvieron nada que ver con el código de Bitcoin ni con los chips de Nvidia. Trataron sobre quién había estado pagando.
MSCI excluye a Strategy de su lista
Tras el cierre del mercado estadounidense del miércoles, MSCI publicó su revisión de noviembre. Strategy dejará el índice MSCI USA al cierre del 30 de noviembre y, con él, los índices World y ACWI. Metaplanet saldrá del Japan Small Cap. Yellow Cake, que almacena uranio, dejará el UK Small Cap.
Un fondo indexado es un comprador con una lista escrita por otra persona. Compra todo lo que aparece en la lista y nunca mira el precio. El 30 de noviembre, Strategy saldrá de la lista.
La norma nunca menciona Bitcoin. Pregunta si más de la mitad de los activos de una empresa son activos operativos. Si no lo son, se aplican cinco pruebas financieras, y no superar cuatro deja a la empresa fuera. Los miembros existentes solo salen después de no superar las pruebas en dos informes anuales consecutivos. La exclusión de Yellow Cake demuestra que la norma trata de lo que es una empresa, no de qué activo posee.
En el resumen anterior escribimos que la simulación de mayo de MSCI señalaba a Strategy, Metaplanet y Yellow Cake, con SharpLink en una lista de vigilancia. La lista final es exactamente la de aquella simulación, nombre por nombre.
La venta forzada es pequeña
Los fondos que siguen a MSCI poseen unos 13 millones de acciones de Strategy, el 3,1% del total. Según mis cálculos, eso equivale a unos 1.600 millones de dólares al cierre del miércoles, a 122,35 dólares, y a menos de un día del volumen habitual.
La estimación de JPMorgan de 2.800 millones de dólares tiene un año y se basó en una propuesta que MSCI abandonó después. Su cifra de 8.800 millones supone que otros proveedores de índices harán lo mismo. Ninguno ha dicho que lo vaya a hacer.
La acción cayó un 2,58% después del cierre. Ya había bajado un 21,6% durante el mes hasta el 6 de noviembre. Markus Thielen, de 10x Research, dijo a CoinDesk que el movimiento era ampliamente esperado y no debería afectar a Bitcoin.
Strategy seguirá cotizando en el Nasdaq. Nada en la norma la obliga a vender monedas. Al 8 de noviembre, tenía 850.364 BTC.
Si la historia terminara ahí, sería una nota al pie.
La prima era el motor
El modelo de Strategy se basaba en una cifra: la diferencia entre lo que el mercado pagaba por sus acciones y lo que valía el Bitcoin que las respaldaba.
Cuando las acciones cotizan a tres veces el valor de las monedas, la empresa puede vender una acción, comprar Bitcoin con el efectivo y dejar a cada accionista restante con más Bitcoin por acción que antes. Esa diferencia es la prima, y alcanzó un máximo de 3,4 veces en noviembre de 2024.
Según la propia métrica de la empresa, que incluye su deuda y sus acciones preferentes, el múltiplo ronda ahora 1,08.
Según mis cálculos, las acciones ordinarias valen 51.700 millones de dólares frente a 62.400 millones en monedas. Eso equivale a 0,83 veces. Por debajo de 1, vender acciones para comprar Bitcoin deja a cada accionista con menos.
La presentación de la semana pasada muestra lo que eso implica. Strategy recaudó 283,8 millones de dólares mediante la venta de acciones. Invirtió 81,9 millones en 1.036 BTC y 188,3 millones en recomprar sus propias acciones preferentes STRC. Sesenta y seis centavos de cada dólar se destinaron a sus propios títulos. Veintinueve, a Bitcoin.
La semana anterior tuvo la misma estructura: 811 BTC por 65,5 millones de dólares, frente a recompras récord por 208,2 millones.
STRC es una acción preferente que paga alrededor del 12% anual y está diseñada para cotizar cerca de los 100 dólares. Recomprarla por debajo de su valor nominal cancela para siempre una obligación del 12%. Es una gestión sensata. También es lo que hace un fondo cuando cotiza por debajo del valor de lo que posee, no lo que hace una empresa en crecimiento.
Nada de esto indica dificultades financieras. Una reserva de 4.770 millones de dólares cubre unos 39 meses de dividendos e intereses. No se ha vendido ningún Bitcoin. Pero, a 73.600 dólares, el valor de las tenencias es unos 1.600 millones inferior a lo que Strategy pagó por ellas, según mis cálculos. En las últimas 120 sesiones de negociación, Bitcoin ha bajado un 2,0% y Strategy, un 23,5%. Ambos tienen las mismas monedas como respaldo; la diferencia está en el envoltorio.
Nvidia: la misma lección, a otra escala
El 29 de octubre, el New York Times informó que Huang tenía una relación estrecha con un ejecutivo de Megaspeed, a quien, según se informó, funcionarios estadounidenses consideraron en un memorando clasificado un activo de la inteligencia china. No se ha presentado ninguna prueba pública y el Ministerio de Asuntos Exteriores de China lo ha negado. El 8 de noviembre, la junta directiva dijo que confiaba en él y abrió una revisión independiente.
El miércoles, el Times informó de una segunda relación, con un vicepresidente que depende directamente de él. Horas después, la junta se reunió. Según el Journal, se prepara para destituirlo. Bloomberg dice que se está trabajando con una firma de búsqueda y que se está considerando un director ejecutivo interino.
Nvidia no ha anunciado nada. Huang sigue siendo el director ejecutivo. Las acciones cerraron a 173,73 dólares y cayeron hasta unos 158,78 dólares después del cierre, elevando las pérdidas de la semana por encima de los 300.000 millones de dólares.
Los mercados de predicción sitúan en un 16% la probabilidad de que se marche antes de fin de año. Michael Burry empezó una nota con «El Don ha caído». Una de esas cosas es un precio y la otra, una posición.
Son informes y acusaciones, no conclusiones.
Fíjense en qué historia hizo reaccionar a la junta. Dos semanas de titulares sobre espionaje no cambiaron nada, porque los directores no pueden verificar un memorando clasificado. Una relación dentro de la cadena de mando directa del director ejecutivo es un conflicto de intereses corriente, y toda empresa que cotiza en bolsa tiene una política al respecto.
¿Por qué el puesto de un hombre arrastra a todo un sector? No porque alguien crea que Nvidia vaya a olvidar cómo diseñar un chip. Las cuentas de Nvidia incluyen unos 164.500 millones de dólares en compromisos financieros, entre ellos hasta 105.000 millones vinculados a un centro de datos de OpenAI en Ohio y más de 50.000 millones en garantías de arrendamiento y capacidad. Es inversora en CoreWeave, que también es cliente suyo.
Piensen en una cervecera que presta a sus pubs el dinero para comprar su cerveza. Las ventas parecen maravillosas mientras la cervecera siga prestando. Nvidia se convirtió en el balance que respalda la demanda de sus propios productos, y cada uno de esos cheques se firmó bajo un fundador sin controles internos. Un sucesor que llega en medio de un escándalo tendrá pocas garantías para seguir firmando.
En uno de los informes anteriores escribimos que, cuando el mayor proveedor tranquiliza a los inversores sobre un cliente, uno descubre cómo se está pagando la expansión. Esta semana el mercado pregunta quién será el siguiente en tranquilizar a los inversores.
Huang tiene unos 60 subordinados directos y ningún sucesor designado. Se reveló, se celebró y nunca se reflejó en el precio.
Dan Ives valora la acción en 300 dólares con Huang y en 225 sin él. Eso significa que unos 1,8 billones de dólares dependen de una sola persona.
No tiene control de voto. No hay acciones de doble clase y su participación es de un solo dígito. La junta siempre podría haber hecho esto.
La vía intermedia sigue abierta: nombrar a un número dos, reforzar la supervisión y que Huang se quede, aunque con menos poder.
Nuestra lectura: ambos auges tuvieron un patrocinador que nunca preguntó el precio. Para las tesorerías de Bitcoin fue el fondo indexado, obligado a comprar por una lista. Para la IA, el proveedor que financiaba a sus propios clientes. Ambos riesgos aparecían en documentos públicos que cualquiera podía leer. Ninguno se reflejó en el precio hasta esta semana, y entonces ambos se descontaron de golpe.
La lección no es unilateral. La venta forzada de Strategy equivale al volumen de un día. Los ingresos de Nvidia de los próximos dieciocho meses están contratados, sea quien sea su director. Y el activo en sí tuvo una semana tranquila. Bitcoin Core encontró un error, lo corrigió, esperó un año y se lo comunicó a todos. Los envoltorios de Bitcoin tuvieron uno mucho más ruidoso.
Pero ahora la pregunta para Bitcoin es sencilla. El fondo indexado se va, Strategy recompra sus propios títulos, los mineros venden y los ETF son vendedores netos en lo que va de año. Lo que viene es el descubrimiento de precios: averiguar cuánto valen las monedas para quienes no están obligados a comprarlas.
3. Contexto macroeconómico
1. IPC: se quita el sombrero del petróleo
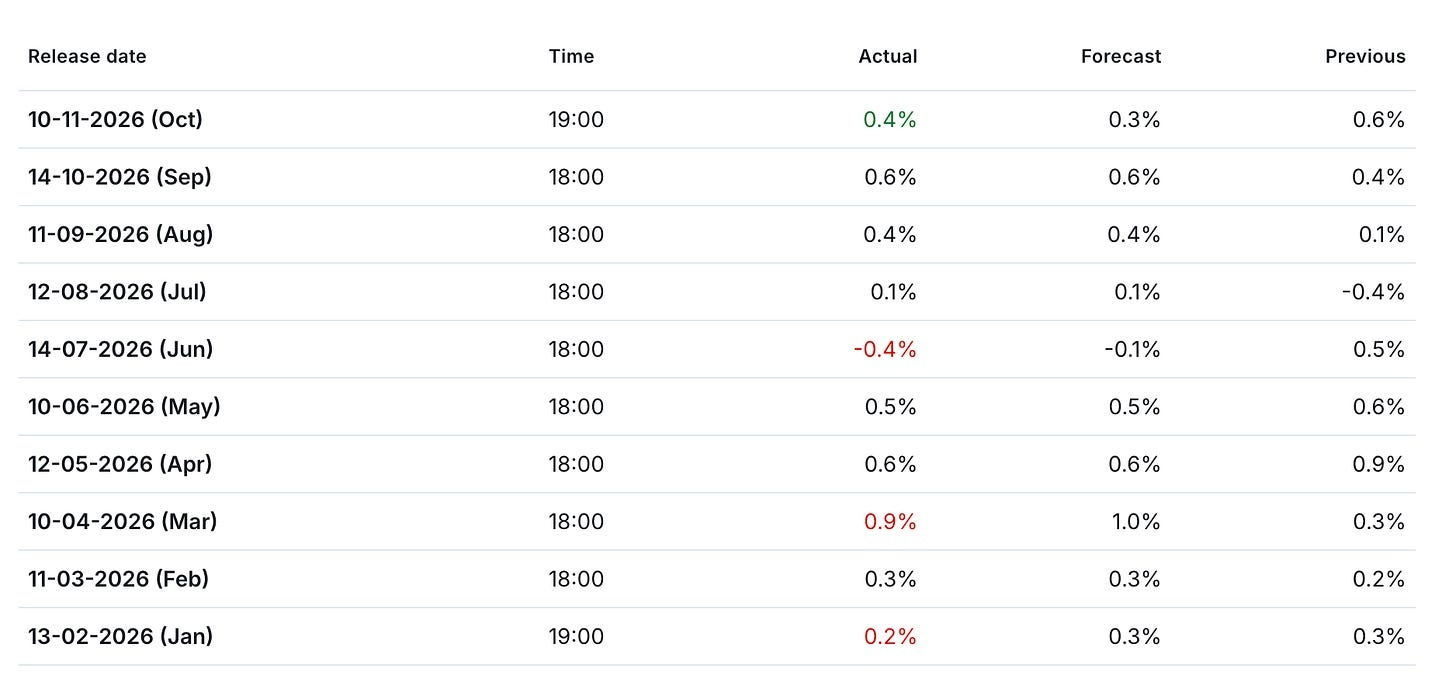
Durante seis semanas dijimos que las probabilidades de una subida de tipos en diciembre eran el precio del petróleo con un sombrero de la Fed. Esta semana, el sombrero desapareció.
Los precios al consumidor de octubre subieron un 0,4% en el mes, frente al 0,3% esperado. La inflación subyacente subió un 0,3%, frente al 0,2%, por tercer mes consecutivo a ese ritmo. No hay cifra anual porque el índice de octubre de 2025 nunca se publicó durante el cierre del Gobierno.
Una tasa subyacente del 0,3% mensual equivale aproximadamente a un 3,7% anual, casi el doble del objetivo de la Fed.
El repunte vino de los seguros de automóvil, el transporte público y los servicios médicos. Ninguno de esos precios es el de la gasolina.
El empleo aumentó en 165.000 puestos, frente a unos 60.000 previstos, y el desempleo cayó al 4,1%.
Brian Jacobsen, de Annex Wealth Management, lo resumió en tres palabras: «Olvídense del petróleo». Su argumento es que la nueva preocupación de la Fed es cuánto cuesta contratar a un fontanero o a un electricista.
Hace tres semanas escribimos que el auge de la IA es, en parte, la inflación contra la que lucha la Fed. Los centros de datos compiten con todos los demás por los mismos electricistas, la energía y los materiales. Ese círculo ya ha llegado a la cifra subyacente.
Después intervino Christopher Waller, gobernador de la Fed. Horas antes de la publicación, dijo que, si la inflación subyacente alcanzaba el 0,3% o más, habría que considerar una subida de medio punto. La cifra fue exactamente del 0,3%.
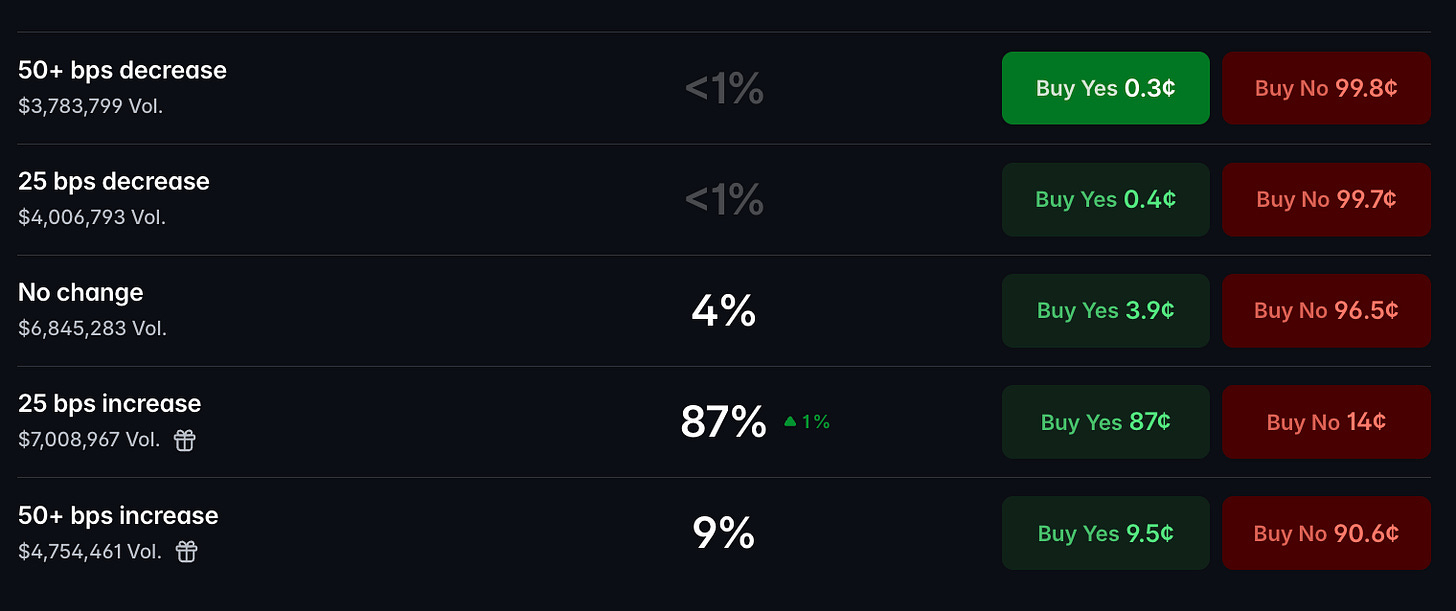
Ahora se considera casi segura una subida de un cuarto de punto el 9 de diciembre. Hace una semana la probabilidad rondaba el 67% y subió al 77% tras los datos de empleo.
El mercado asigna una probabilidad de alrededor del 10% a una subida de medio punto, frente a cero antes.
El mercado descuenta tres subidas de un cuarto de punto para mediados de 2027, frente a dos anteriormente.
No todos lo ven así. La vicepresidenta Michelle Bowman no pareció tener prisa y advirtió que unos rendimientos decepcionantes de la IA podrían desencadenar una corrección brusca. Seema Shah, de Principal, afirma que una subida de gran magnitud requiere pruebas de aceleración: «Aún no estamos ahí». Las expectativas de inflación a largo plazo siguen cerca del 2%.
La parte incómoda para nosotros es que el petróleo hizo exactamente lo que necesitaban los más moderados. El Brent ronda los 92 dólares, frente a los 110 de finales de octubre. No ayudó, porque el problema ya había pasado de la gasolinera a las nóminas..
2. El bono a 10 años: solo hizo una visita
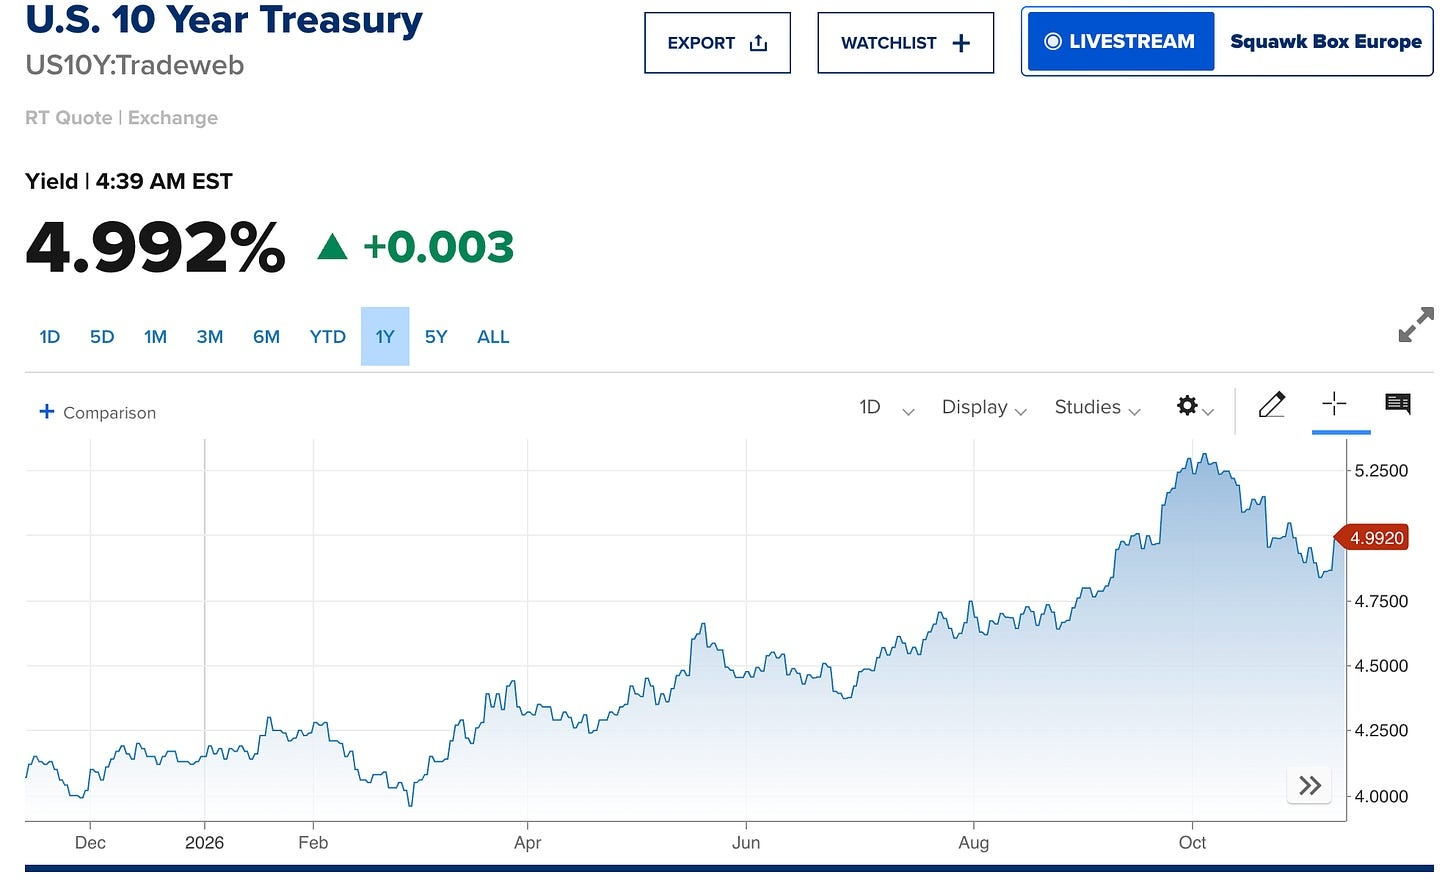
La semana pasada escribimos que el rendimiento a 10 años tenía que mantenerse por debajo del 5%, no limitarse a visitarlo. Lo visitó.
El rendimiento del bono a 10 años pasó del 4,876% al 4,99% el martes y tocó el 5,00% el miércoles. El de 30 años ronda el 5,33%.
El rendimiento a 2 años subió unos 18 puntos básicos, hasta cerca del 4,75%, su mayor avance diario desde abril de 2025.
El Tesoro vendió 42.000 millones de dólares en bonos a 10 años con un rendimiento del 5,02%. La demanda superó la oferta 2,46 veces, frente a 2,77 la vez anterior.
El movimiento se extendió al extranjero. El rendimiento japonés a 10 años subió al 2,795% y el yen ronda los 160 por dólar.
Durante tres meses dijimos que se trataba de un problema de prima por plazo, no de la Fed. Las elecciones suavizaron la primera mitad de esa frase. El IPC acaba de darnos la segunda. Ahora son ambas cosas.
Una rentabilidad del 5% sin asumir riesgo hace que cada libra de beneficios futuros valga menos hoy. Es aritmética, y se aplica a cualquier cosa que no te pague por mantenerla.
3. IA: una jornada violenta y una buena respuesta
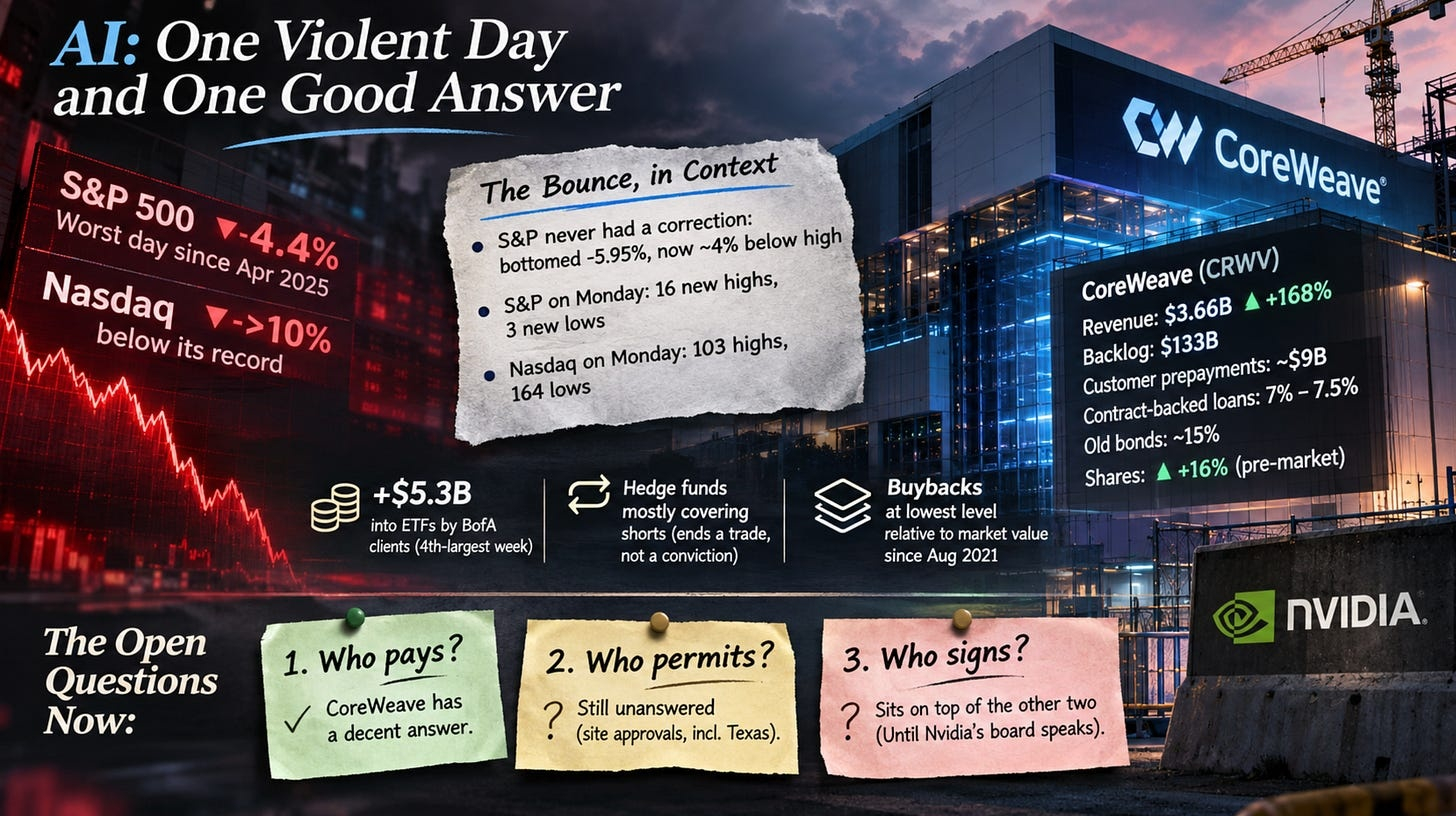
El jueves pasado, el S&P 500 cayó un 4,4%, su peor jornada desde abril de 2025, y el Nasdaq cerró más de un 10% por debajo de su máximo histórico. Los desencadenantes fueron los temores regulatorios tras las elecciones de mitad de mandato y los fondos de cobertura que recogieron las ganancias del año. Ninguno implica un desplome de los beneficios.
El S&P ni siquiera llegó a una corrección. Tocó fondo un 5,95% por debajo de su máximo y ahora está alrededor de un 4% por debajo. La tensión está en el índice cargado de tecnológicas, no en el índice general. El lunes, el S&P registró 16 máximos nuevos frente a tres mínimos nuevos. El Nasdaq tuvo 103 máximos y 164 mínimos.
El rebote merece la misma cautela.
Los clientes institucionales de Bank of America invirtieron 5.300 millones de dólares en ETF, la cuarta semana con mayores entradas registrada. Es el dinero de los clientes de un banco, mediante el producto más barato para comprar y para abandonar.
Otra mesa de operaciones afirma que los fondos de cobertura se limitaron en su mayoría a cerrar posiciones cortas. Cerrar una posición corta pone fin a una operación. No demuestra convicción.
Las recompras están en su nivel más bajo en relación con el valor de mercado desde agosto de 2021.
Entonces CoreWeave dio la única buena respuesta de la semana. Los ingresos subieron un 168%, hasta 3.660 millones de dólares, y la cartera de pedidos alcanzó los 133.000 millones. Lo importante fue lo que dijo sobre la financiación. La empresa afirmó que no se endeudará en el mercado de bonos sin garantía con los rendimientos actuales. Recibirá unos 9.000 millones de dólares en anticipos de clientes y recurrirá a préstamos respaldados por contratos firmados, con tipos del 7% al 7,5%. Sus bonos antiguos rinden cerca del 15%.
Piensen en un propietario que cobra el alquiler por adelantado a sus inquilinos y pide préstamos respaldados por contratos de arrendamiento firmados, en vez de hacerlo basándose en la confianza. El préstamo se vuelve más barato y seguro. Las acciones subieron un 16% antes de la apertura del miércoles.
El problema no está resuelto. La deuda y las obligaciones de arrendamiento aumentaron 14.600 millones de dólares en un trimestre, hasta 66.000 millones, y los costes de intereses casi se triplicaron. Los 9.000 millones tienen que llegar de verdad. Además, el director ejecutivo de CoreWeave ya escribió al gobernador electo de Texas para pedir que se permita terminar las instalaciones autorizadas.
Nuestra lectura: hace tres semanas, la pregunta era quién paga. La semana pasada pasó a ser quién concede los permisos. CoreWeave ha dado una respuesta razonable a la primera. Nadie ha respondido a la segunda. Y la sección 2 añadió una tercera: quién firma. Hasta que hable la junta de Nvidia, esa pregunta seguirá por encima de las otras dos.
4. Análisis de los ETF
Los ETF de Bitcoin al contado de EE. UU. registraron salidas de unos 1.280 millones de dólares la semana pasada, las mayores desde junio. El miércoles fue el único día con entradas.
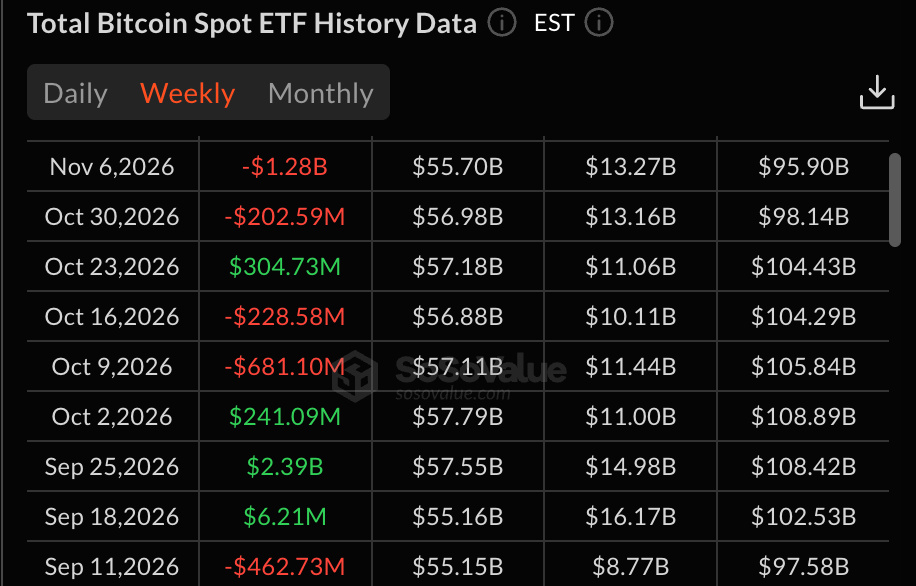
Eso borra las ganancias del año. Según SoSoValue, el saldo acumulado hasta el 5 de noviembre es de menos 502 millones de dólares.
La evolución mensual lo cuenta todo: entradas de unos 3.500 millones de dólares en agosto, 2.600 millones en septiembre, salidas de 515 millones en octubre y un débil comienzo de noviembre. El dinero que volvió a finales del verano se ha marchado otra vez.
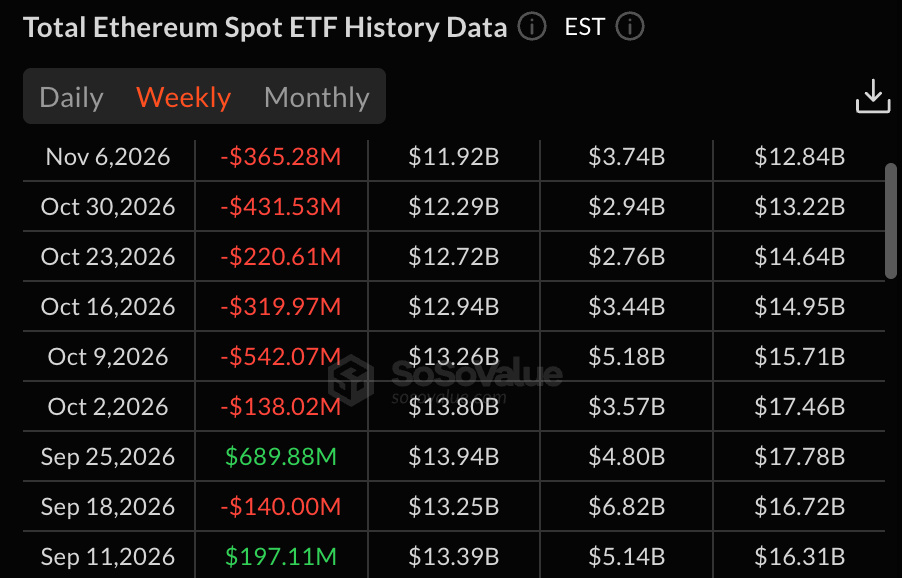
Ether está peor. Los fondos perdieron 365 millones de dólares: es la sexta semana consecutiva de salidas y suman unos 2.000 millones en total. Los activos gestionados cayeron de 17.950 millones de dólares al inicio del año a 13.040 millones.
El apalancamiento hizo el resto. El 5 de noviembre se liquidaron posiciones por unos 1.100 millones de dólares en 24 horas. En un periodo de cuatro horas, 819 millones de los 880 millones correspondieron a posiciones largas. La semana pasada dijimos que la caída se había comprado con apalancamiento, no con efectivo. Se vendió de la misma manera.
Una señal en sentido contrario, con una salvedad. Los informes del tercer trimestre muestran que los bancos más que duplicaron sus tenencias de ETF de Bitcoin al contado, hasta 258 millones de dólares, y Citi reveló una nueva posición de 119 millones. Esas son las tenencias de septiembre. Los informes no mostrarán qué hicieron los bancos en octubre hasta dentro de otros tres meses.
El coste de adquisición no ha cambiado. El comprador promedio de ETF pagó unos 82.300 dólares y ahora pierde casi 9.000.
5. La semana que viene
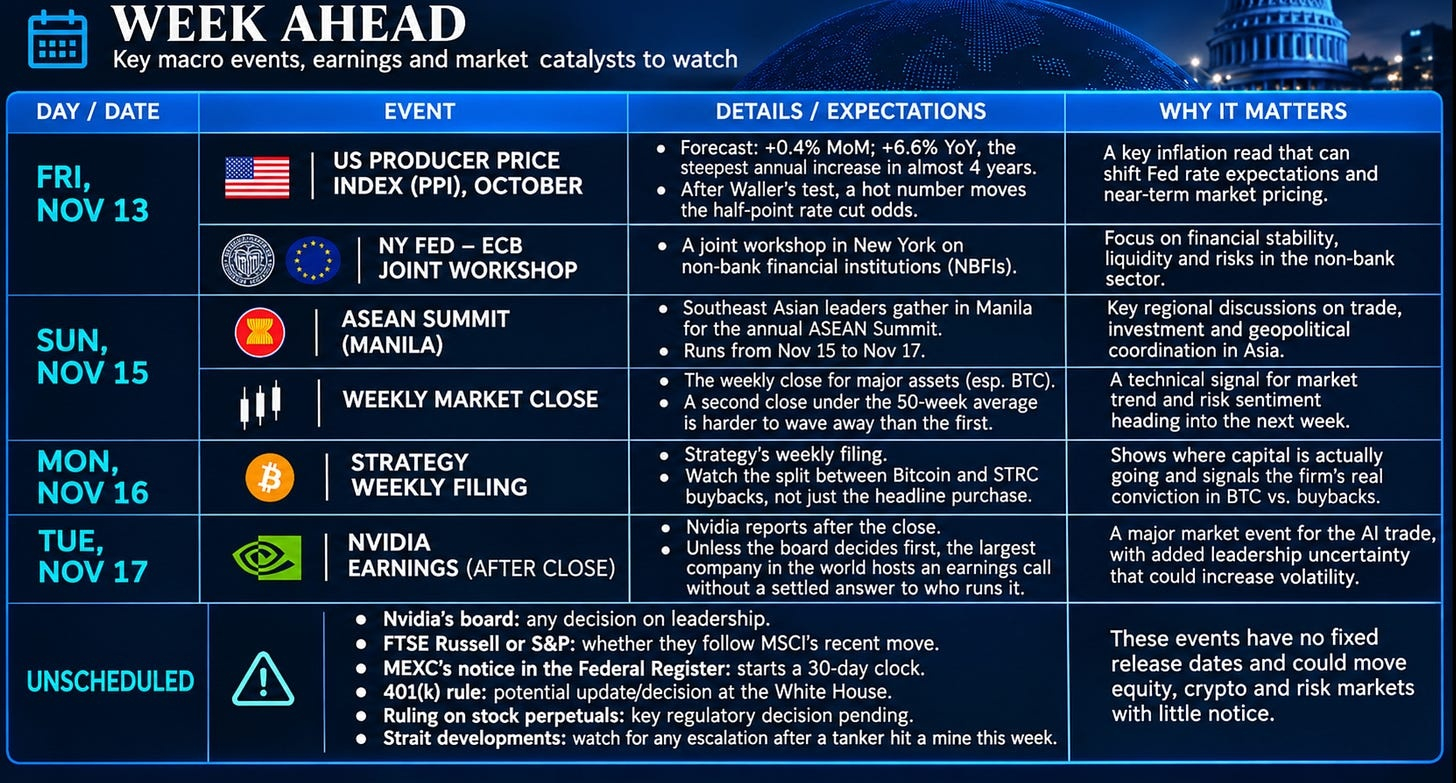
El IPP del viernes podría cambiar las expectativas sobre los tipos de la Fed, mientras que los resultados de Nvidia y la cuestión no resuelta de su liderazgo pondrán a prueba la confianza en la operación de IA. Si añadimos las tensiones en el estrecho y la posibilidad de otro cierre semanal por debajo de la media de 50 semanas de Bitcoin, el riesgo de una retirada generalizada del riesgo sigue siendo elevado.
6. Conclusión
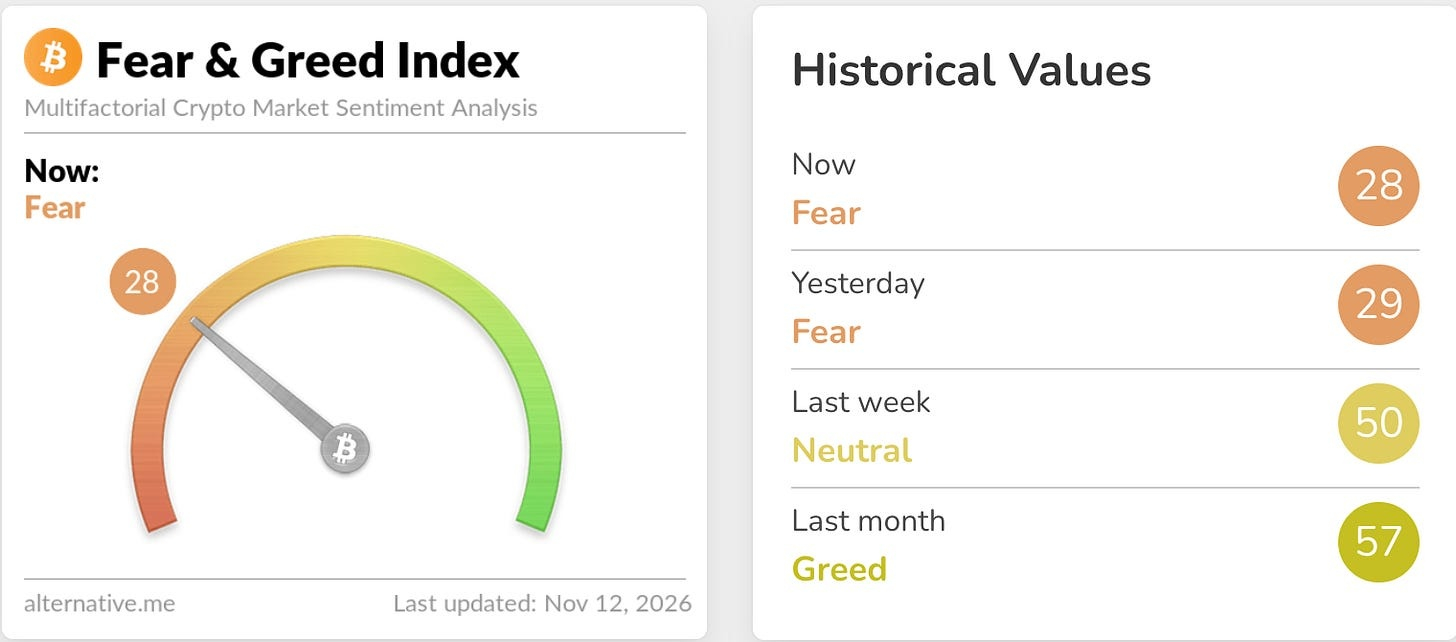
El índice de Miedo y Codicia marca 28, frente a 50 la semana pasada.
Bitcoin cerró por primera vez en ocho semanas por debajo de su media de 50 semanas, en una semana en la que los ETF vendieron, el índice eliminó a su mayor tenedor corporativo y la Fed adoptó una postura más restrictiva. Se mantiene sobre su media de 200 días, con muy poco por debajo. Y, sin embargo, el mayor robo de la historia ocurrió hace dos semanas y ya nadie habla de él como factor que mueva los precios. Esta semana no se rompió nada dentro del mundo cripto. La presión viene de fuera.
La cadena sumó otro eslabón. Bitcoin sigue al Nasdaq, el Nasdaq sigue a los balances de la IA, los balances de la IA siguen al bono a 10 años, todos siguen a una oficina de permisos en Austin y ahora el mayor balance de todos depende de una reunión de la junta.
El argumento alcista: la media de 200 días aguantó el domingo y no registra un cierre diario por debajo desde agosto. Ya desapareció el apalancamiento que habría tenido que venderse a la fuerza en el siguiente tramo bajista. El petróleo está en mínimos de dos meses. CoreWeave demostró que la IA, pese a su elevada deuda, puede financiarse sin pagar un 15%. La venta forzada de MSCI equivale al volumen de un día y era previsible. Los bancos estaban comprando en el tercer trimestre.
El argumento bajista: cinco semanas consecutivas de caídas, los ETF en saldo neto negativo en lo que va de año, los fondos de Ether con salidas desde hace seis semanas, una subida de tipos en diciembre y una subida de medio punto que ya no es impensable, el bono a 10 años en el 5% y el oro recibiendo la demanda defensiva que Bitcoin no recibió. El mayor tenedor corporativo está en pérdidas y gasta dos dólares en sus propios títulos por cada dólar destinado a Bitcoin.
Los niveles que lo decidirán:
Unos 73.000 dólares es la media de 200 días y el nivel que los alcistas necesitan defender ahora. El mínimo del domingo se mantuvo 500 dólares por encima. Un cierre diario por debajo abre la puerta a los 68.000 dólares.
Entre 74.900 y 75.500 dólares está la antigua línea de estructura y la media de 50 semanas. Ahora ambas son resistencia. El coste medio de Strategy, unos 75.450 dólares, se encuentra en la misma zona. La prueba de Galaxy era una recuperación dentro de un mes, y ese plazo se cumple la semana de la reunión de la Fed.
Los 80.000 dólares fueron un soporte durante tres semanas y ahora son la barrera que hay que superar. Wintermute quiere un cierre diario por encima de ese nivel que se mantenga, además de una semana de entradas netas en los ETF, antes de adoptar una postura positiva.
82.300 dólares es el coste de adquisición de los ETF. Eso no ha cambiado.
Bitcoin está en un corredor más estrecho y más bajo que la semana pasada. El suelo es una media móvil, no un nivel que los compradores hayan defendido con dinero, y el techo es la línea que acaba de perder.
En cuanto al ciclo, no afirmaríamos tener certezas. Una sacudida que elimine el apalancamiento por encima de una media de 200 días ascendente puede ser la señal de un suelo. También puede ser el comienzo del siguiente tramo bajista. Una semana no permite distinguirlos, y la Fed aún no ha hablado.
La conclusión es sencilla: consideren un cierre diario por debajo de 73.000 dólares como la señal de que los 68.000 son el siguiente objetivo; no se fíen de un rebote hasta que los 80.000 se mantengan y los ETF vuelvan a comprar; y dejen de interpretar diciembre como un precio del petróleo, porque se ha convertido en un precio de los salarios. Y si poseen algo que envuelve una moneda en una acción, háganse la pregunta que MSCI acaba de plantear públicamente: ¿quién compra esto sin estar obligado a hacerlo?