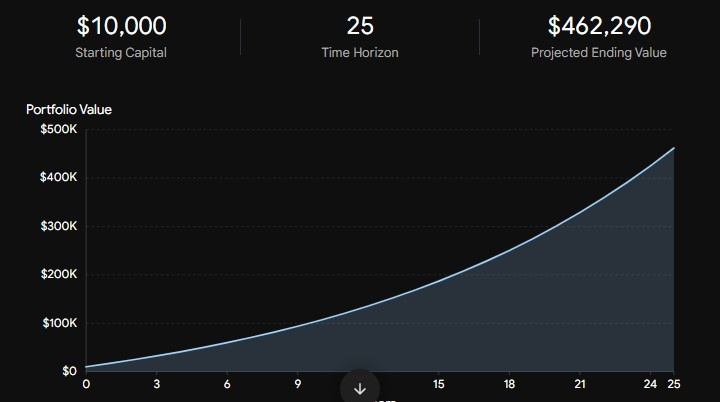
En las finanzas tradicionales, el horizonte temporal es una de las herramientas más poderosas para diseñar una cartera. Determina directamente cuán agresivamente puedes invertir, cuánta volatilidad puedes soportar y hasta qué punto el interés compuesto puede jugar a tu favor de forma exponencial.
1. La mecánica del interés compuesto a lo largo del tiempo
El interés compuesto se produce cuando las ganancias de tu inversión generan sus propios rendimientos posteriores. Aunque los primeros años de capitalización pueden parecer lentos, la curva de crecimiento se vuelve exponencial a medida que pasa el tiempo.
La curva exponencial: Matemáticamente, el crecimiento compuesto se expresa como $A = P(1 + r)^t$, donde el tiempo ($t$) es un exponente, en lugar de un multiplicador lineal. Cada año adicional en el mercado no solo añade rendimientos, sino que capitaliza las ganancias de todos los años anteriores.
Las primeras aportaciones son las que más importan: un dólar invertido a los 25 años vale mucho más al jubilarse que un dólar invertido a los 45, únicamente gracias a las décadas adicionales de capitalización.
2. Horizonte temporal frente a tolerancia al riesgo
A menudo se considera que la tolerancia al riesgo es un rasgo emocional (qué tan bien duermes cuando cae el mercado), pero en la gestión patrimonial profesional, el horizonte temporal determina tu capacidad estructural para asumir riesgos.
Horizontes temporales largos (más de 10 años):
Capacidad para asumir riesgos: alta. Si tienes un horizonte de varias décadas (por ejemplo, para la jubilación o la acumulación de patrimonio a largo plazo), las caídas del mercado a corto plazo, las recesiones y la volatilidad se convierten en pequeños puntos imperceptibles en un gráfico ascendente a largo plazo.
Asignación de activos: mayoritariamente en activos de crecimiento, como acciones e inversiones alternativas, que históricamente han superado al efectivo y a los bonos durante periodos prolongados.
Horizontes temporales cortos (menos de 3–5 años):
Capacidad para asumir riesgos: baja. Si necesitas el capital pronto (por ejemplo, para comprar una casa el año que viene o pagar la matrícula), no puedes permitirte una corrección repentina del 20 % en el mercado justo antes de la fecha en que retirarás el dinero.
Asignación de activos: mayoritariamente en activos de preservación del capital, como equivalentes de efectivo, bonos de corta duración y cuentas de ahorro de alto rendimiento, donde la prioridad es proteger el capital.
3. Visualización del crecimiento a largo plazo mediante la capitalización
La simulación siguiente muestra cómo los distintos horizontes temporales y las tasas de capitalización transforman las aportaciones periódicas en capital a largo plazo.