Inteligencia sobre IA × mercados de capitales n.º 01 | 12 de noviembre de 2026
La industria de la IA se acerca a una de sus pruebas financieras más importantes.
Anthropic, la empresa detrás de Claude, ha iniciado la presentación a inversores de su propuesta de oferta pública inicial, que podría valorar la compañía en aproximadamente 1,4 billones de dólares sobre una base totalmente diluida.
Pero detrás de la valoración que acapara los titulares se esconde una pregunta mucho más importante:
¿Pueden las empresas de IA generar rentabilidades sostenibles con la enorme infraestructura informática necesaria para impulsar su crecimiento?
1. LA SALIDA A BOLSA: UNA CAPTACIÓN DE CAPITAL HISTÓRICA
Anthropic ofrece 825 millones de acciones de Clase A a un precio indicativo de entre 70 y 78 dólares por acción.
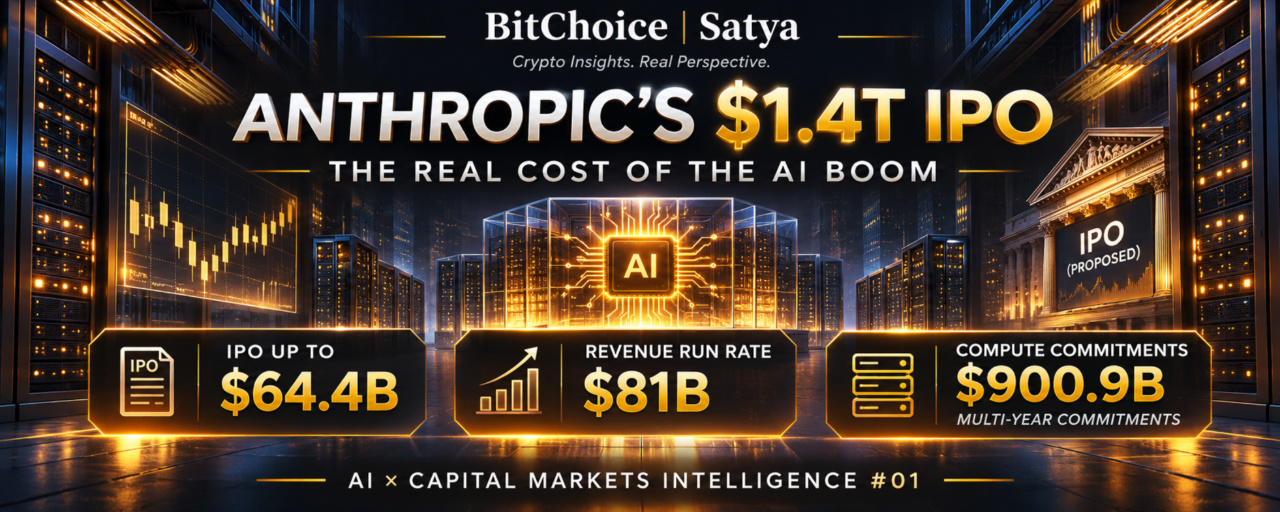
En el extremo superior de ese rango, la oferta podría recaudar aproximadamente 64.400 millones de dólares, incluidas las acciones vendidas por los accionistas actuales.
Por separado, importantes inversores tecnológicos han acordado comprar 26.000 millones de dólares en acciones sin derecho a voto mediante una colocación privada vinculada a la salida a bolsa.
El símbolo bursátil propuesto para Nasdaq es ANT.
Sin embargo, el precio sigue siendo preliminar. La declaración de registro aún no ha entrado en vigor y la valoración definitiva de la salida a bolsa todavía no se ha establecido.
Hay una distinción importante: la cifra de 1,4 billones de dólares que se ha difundido ampliamente utiliza el recuento de acciones totalmente diluido. Los cálculos de valoración basados únicamente en las acciones actualmente en circulación arrojan una cifra menor.
2. EL CRECIMIENTO DE LOS INGRESOS ES REAL, PERO LOS COSTOS TAMBIÉN
Anthropic declaró ingresos de 17.000 millones de dólares en el tercer trimestre de 2026.
Al 31 de octubre, su tasa anualizada de ingresos había alcanzado aproximadamente los 81.000 millones de dólares.
Se trata de una expansión comercial extraordinaria.
Sin embargo, la tasa anualizada de ingresos no equivale a los ingresos anuales efectivamente obtenidos. Es una estimación del nivel anual basada en el ritmo reciente de ingresos.
La rentabilidad presenta un panorama más complejo.
La pérdida operativa GAAP del tercer trimestre alcanzó los 567 millones de dólares, frente a unos ingresos operativos de aproximadamente 974 millones de dólares en el trimestre anterior.
La empresa informó un margen operativo ajustado del 15 %, frente al 19 % del segundo trimestre.
Esta divergencia ilustra cómo puede fluctuar la rentabilidad cuando se dispone de capacidad informática adicional y aumentan los gastos de infraestructura.
3. LA CUESTIÓN DE LOS 900.900 MILLONES DE DÓLARES EN COMPUTACIÓN
La cifra más llamativa en la documentación de la salida a bolsa de Anthropic quizá no sea su valoración.
Se trata de aproximadamente 900.900 millones de dólares en compromisos agregados de compra y arrendamiento, relacionados en gran medida con la computación y la infraestructura.
Estas obligaciones se extienden a lo largo de varios años, y se prevé incurrir en aproximadamente 451.600 millones de dólares antes de que termine 2030.
Esto no significa que Anthropic ya haya gastado 900.900 millones de dólares ni que haya pedido prestada esa cantidad.
Significa que la empresa ha asumido importantes compromisos contractuales para garantizar capacidad futura.
La lógica estratégica es comprensible.
La IA de vanguardia requiere enormes recursos informáticos para el entrenamiento, la inferencia, la investigación y la implementación empresarial.
Pero comprometerse a disponer de capacidad genera una exposición financiera significativa si la demanda, la utilización o los precios evolucionan de manera distinta a lo previsto.
4. POR QUÉ IMPORTA LA ECONOMÍA DE LAS GPU
La infraestructura de IA crea una compleja relación entre las empresas de software, los fabricantes de chips, los proveedores de la nube y los operadores de centros de datos.
Anthropic necesita capacidad informática.
NVIDIA, AMD y otros proveedores de hardware se benefician de la demanda de aceleradores.
Los socios de la nube y la infraestructura monetizan los recursos informáticos.
Pero estos participantes no necesariamente obtienen rendimientos idénticos.
Para Anthropic, las variables críticas incluyen:
Ingresos generados por cada dólar destinado a computación.
Eficiencia de los modelos y costos de inferencia.
Utilización de GPU y disponibilidad de infraestructura.
Competencia de precios entre proveedores de IA.
Retención de clientes empresariales y demanda recurrente.
Flujo de caja operativo en relación con las necesidades de inversión.
Un aumento del uso de la IA no garantiza automáticamente mayores márgenes de ganancia.
Si el costo de atender a los clientes crece más rápido que los ingresos que generan, una demanda sólida puede coexistir con presión financiera.
5. UNA NUEVA PRUEBA PARA WALL STREET
Con un valor del capital totalmente diluido de aproximadamente 1,4 billones de dólares y una tasa anualizada de ingresos de 81.000 millones de dólares, Anthropic cotizaría a unas 17 veces esa tasa.
Esto es solo una comparación indicativa de valoración, no un múltiplo convencional basado en los ingresos anuales históricos.
En la práctica, se le está pidiendo al mercado que valore hoy años de expansión comercial futura.
Para los inversores, la pregunta no es si la IA cobrará importancia.
Ya la tiene.
La pregunta es cuánta rentabilidad futura está ya reflejada en el precio de las acciones propuesto.
Un alto crecimiento puede justificar valoraciones superiores, pero el margen para decepcionar se reduce cuando las expectativas son excepcionalmente elevadas.
6. EL EFECTO EN EL MERCADO EN GENERAL
La salida a bolsa de Anthropic podría convertirse en un acontecimiento importante para todo el ecosistema de inversión en IA.
La recepción podría influir en el sentimiento del mercado hacia las empresas de software de IA, los fabricantes de semiconductores y los proveedores de infraestructura para centros de datos.
La oferta también podría atraer una demanda institucional y vinculada a índices considerable.
Sin embargo, la demanda de una salida a bolsa, el desempeño inicial de las acciones y una valoración sostenible a largo plazo son cosas distintas.
Una flotación pública limitada puede amplificar los movimientos iniciales de precios. Las futuras ventas de acciones, los cambios en las posiciones de los inversores y los resultados operativos pueden alterar esa dinámica.
Otro aspecto a considerar es el gobierno corporativo: la estructura accionaria propuesta otorga a los inversores públicos de Clase A una influencia más limitada que la que podría ofrecer una estructura convencional de una sola clase de acciones.
BITCHOICE | PERSPECTIVA DE SATYA
La salida a bolsa propuesta de Anthropic no es simplemente un voto sobre el futuro de la inteligencia artificial.
Es una prueba de la economía que sustenta el auge de la infraestructura de IA.
La tesis alcista se basa en la adopción empresarial, el rápido crecimiento de los ingresos, la mejora de la eficiencia de los modelos y la posibilidad de un apalancamiento operativo considerable.
La tesis bajista se centra en los compromisos de infraestructura, la competencia, la intensidad de capital, el gobierno corporativo y el riesgo de que la rentabilidad futura no alcance las expectativas actuales.
Ambas perspectivas merecen una consideración seria.
La pregunta más importante no es si Anthropic puede alcanzar una valoración de un billón de dólares.
Es si la empresa podrá generar con el tiempo flujos de caja que justifiquen esa valoración.
La demanda de IA podría estar creciendo rápidamente.
Pero la demanda, los ingresos, las ganancias y el flujo de caja libre son cuatro cosas distintas.
La próxima fase del auge de la IA se juzgará cada vez más por la relación entre ellas.
BitChoice | Satya — Perspectivas sobre criptomonedas. Una perspectiva real.