

$BTC : un mercado atrapado entre el debilitamiento de la demanda y una narrativa de escasez a largo plazo que sigue intacta
BTC ronda los 73.800 $, con una caída del 8,4 % en 7 días y del 41,5 % desde su máximo histórico de 126.080 $. La caída ha sido persistente: el análisis anterior del comité contabilizó 6 cierres semanales consecutivos a la baja. Sin embargo, el precio no se ha desplomado atravesando todos los niveles de soporte. Hace poco llegó a cotizar tan bajo como 72.727 $ y ahora se mantiene por encima de ese nivel. ¿Es este el comienzo de una estabilización o solo una pausa antes de otra prueba a la baja? Por ahora, las pruebas no permiten resolver esa cuestión.
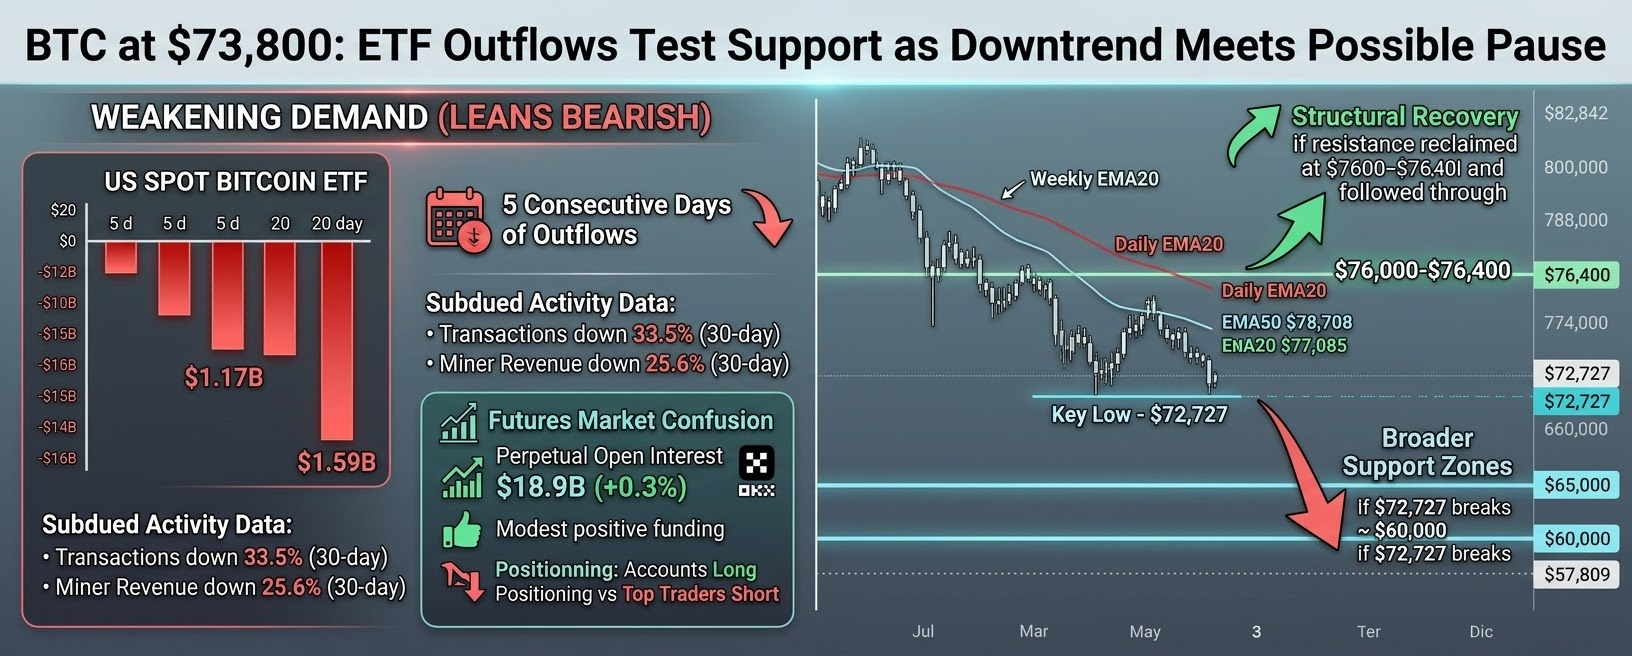
Lo que está verificado: el precio sigue por debajo de la EMA20 diaria, en torno a los 77.085 $, y de la EMA50, cerca de los 78.708 $; el gráfico semanal también está por debajo de sus medias móviles clave. El RSI diario está en 34,5, lo que muestra un impulso débil, pero no demuestra que se haya formado un suelo duradero. El mínimo reciente de 72.727 $ es el nivel inmediato que vigilan los operadores. Si se pierde, las zonas de soporte más amplias identificadas en el análisis semanal son 65.000 $, luego 60.000 $ y 57.809 $. Son zonas de referencia, no puntos donde el precio vaya a detenerse necesariamente.
La primera señal de una recuperación estructural sería recuperar y mantener los 76.000–76.400 $, una zona que incluye la resistencia semanal y la EMA20 semanal. La siguiente prueba más exigente estaría en torno a los 82.842 $. ¿Por qué insistir en un cierre y una continuación del movimiento, en vez de un rápido avance por encima de la resistencia? Porque un breve repunte en un mercado bajista puede deberse al cierre de posiciones cortas, no a una nueva demanda. En la instantánea disponible, la tendencia de 4 horas seguía a la baja y el precio estaba por debajo de la EMA20 de 4 horas. Por lo tanto, un avance a través de la resistencia sin una mayor participación en el mercado al contado sería una señal débil.
La demanda es la presión fundamental más clara. Los ETF de Bitcoin al contado de EE. UU. registraron salidas de 1.170 millones de dólares en 5 días y de 1.590 millones en 20 días, con 5 días consecutivos de salidas. Las entradas acumuladas de 55.400 millones de dólares desde 2024 son un contexto importante, pero no demuestran que los compradores estén regresando ahora. ¿Podría la demanda existente en el mercado al contado estar absorbiendo esos reembolsos? No podemos confirmarlo con las pruebas disponibles: no se disponía de datos de CVD, desequilibrio del libro de órdenes ni entradas o salidas verificadas de los exchanges.
Hay algunas señales parciales en sentido contrario. Un informe periodístico describió una acumulación limitada por parte de grandes tenedores hasta el 9 de noviembre, mientras que los inversores de ETF retiraban fondos hasta el 10 de noviembre. Vale la pena seguir de cerca esa divergencia, pero no demuestra que haya una acumulación generalizada: desconocemos su magnitud, persistencia o si esas monedas se trasladaron posteriormente a exchanges. El límite de suministro de BTC sigue siendo de 21 millones, de los cuales 20,1 millones ya están en circulación. Esa escasez es real, pero no crea un suelo para el precio cuando se debilita la demanda marginal. Los datos de actividad también son moderados: las transacciones cayeron un 33,5 % y los ingresos de los mineros, un 25,6 % en 30 días. Estas cifras sugieren una menor actividad de la red; no demuestran que la caída de la actividad haya causado la venta masiva.
Los futuros aún no muestran una espiral evidente de ventas forzadas. El interés abierto en contratos perpetuos era de 18.900 millones de dólares en 4 plataformas, mientras que la variación del interés abierto de OKX en 7 días fue de apenas +0,3 %. La financiación era ligeramente positiva, de +0,008 % cada 8 horas, lo que significa que las posiciones largas pagaban a las cortas. Esto deja cierta vulnerabilidad del lado de las posiciones largas, pero no demuestra que el apalancamiento sea extremo. El posicionamiento de las cuentas se inclinaba hacia posiciones largas, mientras que el de los principales operadores se inclinaba hacia posiciones cortas. Las señales son contradictorias. No se dispone de totales verificados de liquidaciones ni de un mapa de liquidaciones, así que no se debería afirmar que existe un grupo específico de liquidaciones —ni que se avecina una cascada—.
Las noticias ofrecen posibles catalizadores, pero no confirman que haya demanda. La exclusión de Strategy del MSCI USA está prevista para el 30 de noviembre; las estimaciones de ventas forzadas se refieren a sus acciones, no a ventas directas de BTC. La compra de Bitcoin por parte de una Reserva Estratégica de EE. UU. sigue siendo jurídicamente incierta. La prevista negociación regulada de criptomonedas en Rusia podría ampliar el acceso, pero se desconoce su impacto en las compras a corto plazo. Ninguno de estos acontecimientos ha demostrado hasta ahora tener un efecto significativo en el precio de BTC.
Mi lectura: el balance a medio plazo sigue inclinándose a la baja porque el precio es débil y la demanda de ETF no se ha recuperado. Pero esta caída por sí sola no invalida la tesis a largo plazo. Recuperar y mantener los 76.000–76.400 $, seguido de los 82.842 $, junto con flujos positivos de ETF y compras más fuertes en el mercado al contado, mejoraría sustancialmente las perspectivas de recuperación. Por el contrario, una ruptura convincente por debajo de los 72.727 $ volvería a poner los 65.000 $ en el punto de mira. Las preguntas clave que siguen sin respuesta son sencillas: ¿absorberá la demanda en el mercado al contado las ventas de ETF, y podrán los compradores defender el mínimo reciente con suficiente volumen como para cambiar la tendencia?